
Emas: Pembalikan Tren atau Impuls dalam Rentang?

Pada malam 2 Juli, setelah data Nonfarm Payrolls AS bulan Juni dirilis, harga emas London naik hampir 2%, mengakhiri penurunan selama empat minggu berturut-turut dan ditutup pada $4174 per ons. Kita perlu menjawab pertanyaan secara tenang: apakah rebound harga emas ini merupakan titik awal perubahan tren, atau hanya sebuah impuls di batas atas rentang harga?
I. Dukungan Dasar: Bank Sentral Membeli Emas, "Menopang tapi Tidak Mendorong"
Pembelian emas oleh bank sentral saat ini masih menjadi fondasi utama yang menopang harga emas. World Gold Council (WGC) pada pertengahan Juni merilis "Survei Cadangan Emas Bank Sentral 2026", menunjukkan: 45% bank sentral yang disurvei berencana menambah emas dalam 12 bulan ke depan, proporsi tertinggi dalam sejarah; 89% bank sentral mengharapkan proporsi cadangan emas global terus meningkat. Sejak tahun 2022, rata-rata pembelian emas tahunan bank sentral global sekitar 1000 ton, dua kali lipat dibandingkan 500 ton dalam sepuluh tahun sebelumnya. Saat ini, emas telah melampaui obligasi pemerintah AS (27% vs 22%) sebagai aset cadangan resmi terbesar di dunia.
Survei Cadangan Bank Sentral WGC bulan Juni
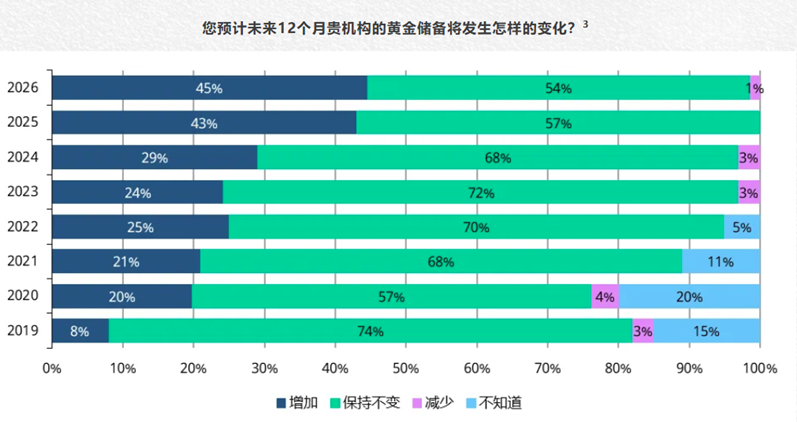
Namun WGC sendiri telah menghitung: di atas dasar pembelian rata-rata 600 ton per tahun, menambah 20-30 ton tambahan hanya dapat meningkatkan harga emas sekitar 1%. Sinyal dari pembelian emas oleh bank sentral jauh lebih besar dibandingkan efek marginal terhadap harga. Hal ini dapat menahan harga emas di kisaran 3800-3900, tetapi pembelian semata tidak cukup untuk mendorong harga emas menembus ke atas. Faktor penentu arah sebenarnya adalah ekspektasi suku bunga dan preferensi risiko.
II. Fundamental: Tiga Katalis Utama Tidak Memberikan Dorongan Berkelanjutan
Untuk menilai apakah rebound dapat berubah menjadi pembalikan tren, kuncinya adalah melihat katalis penggerak harga emas. WGC pada 1 Juli merilis "Prospek Emas Pertengahan Tahun 2026", menetapkan skenario harga emas dasar pada paruh kedua tahun ini di 4100±5% (rentang kira-kira $3895-$4305/ons), dan menegaskan: agar emas kembali ke tren naik, setidaknya salah satu dari tiga katalis utama perlu terus memberikan dorongan:
① Risiko geopolitik memburuk secara signifikan; ② Ekspektasi suku bunga berbalik secara tren; ③ Dana alokasi jangka panjang kembali masuk.
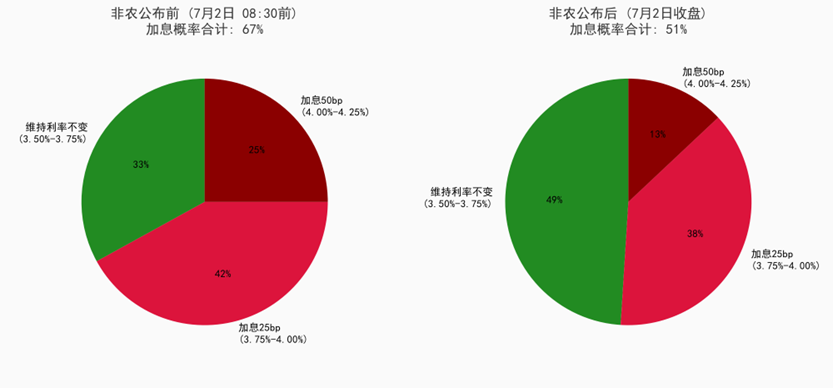
Jika dibandingkan dengan kondisi pasar saat ini, rebound setelah Nonfarm Payrolls hanya menyentuh "tepi" dari poin ②, yaitu hanya penurunan ekspektasi kenaikan suku bunga akibat data bulanan yang lemah. Namun data FedWatch menunjukkan probabilitas kenaikan suku bunga oleh Federal Reserve pada bulan Desember masih sekitar 77%, jauh dari pembalikan tren. Sementara dari sisi geopolitik dan dana, keduanya kurang menguntungkan: di sisi geopolitik, pelayaran Selat Hormuz telah kembali ke level sebelum perang; dari sisi dana, suku bunga riil tetap tinggi, sementara SPDR Gold ETF masih bergerak pada level rendah, belum terjadi arus masuk bersih yang berkelanjutan.
CME FedWatch MenunjukkanPerubahan Probabilitas Kenaikan Suku Bunga FOMC September oleh Federal Reserve
III. Teknikal: Perbaikan Setelah Penurunan Ekstrem, Bukan Pembalikan Tren
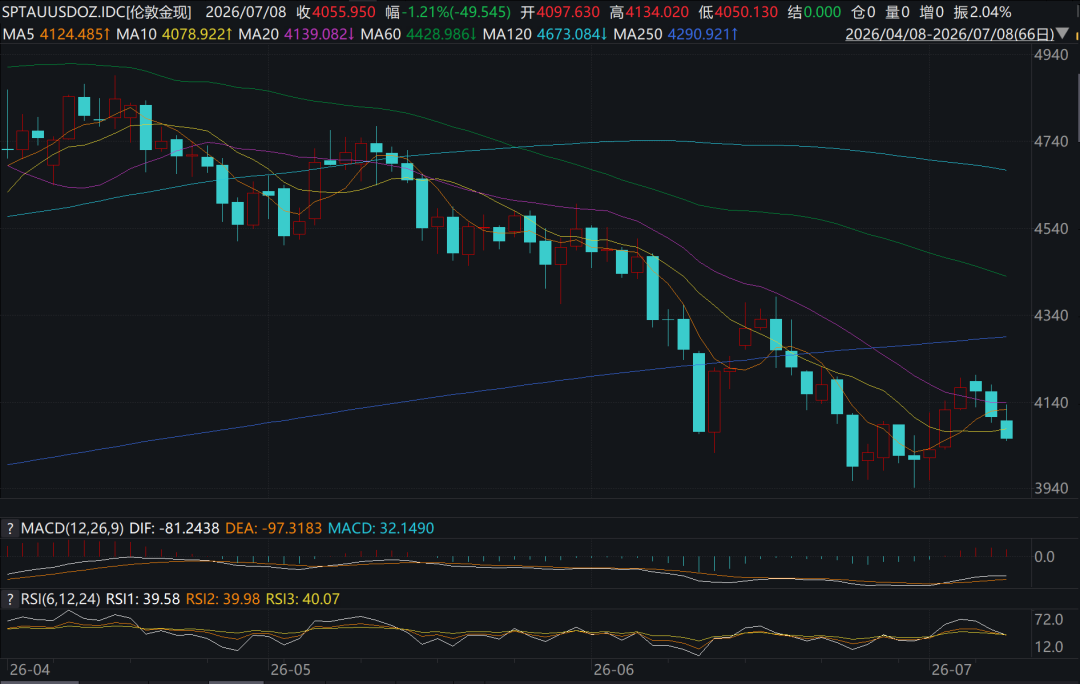
Dari sisi indikator, RSI (14 hari) telah pulih dari zona oversold ekstrem pada pertengahan hingga akhir Juni ke sekitar 40, menjauh dari zona jual panik, namun belum memasuki wilayah dominasi bullish (biasanya harus berada di atas 50-55); garis ganda MACD juga masih berada di bawah garis nol. Kedua indikator ini mengarah pada satu kesimpulan: bullish belum merebut kendali.
Pergerakan Spot Emas London 3 Bulan Terakhir beserta MACD dan RSI
IV. Kesimpulan: Pergerakan Dalam Rentang Masih Menjadi Bentuk Penetapan Harga Emas Yang Paling Wajar
Kembali ke pertanyaan di awal artikel, penilaian utama kami adalah:Harga emas dalam beberapa minggu ke depan diperkirakan masih akan berfluktuasi dalam rentang. Dalam perspektif jangka menengah dan panjang, emas mendapat manfaat dari pembelian bank sentral, pelonggaran moneter yang berlebihan, dan rekonstruksi sistem cadangan global, sehingga arah nilai jangka panjangnya telah ditetapkan.
Dalam jangka pendek, perhatian tertuju pada CPI AS bulan Juni dan rapat kebijakan Federal Reserve bulan Juli: jika CPI inti menurun dan rapat cenderung dovish, maka peluang "pembalikan ekspektasi suku bunga" dalam kerangka WGC bisa benar-benar dimulai; jika CPI tetap kuat dan rapat cenderung hawkish, maka rebound yang dipicu oleh Nonfarm akan terbantahkan. Sebelum CPI dan rapat kebijakan menunjukkan arah yang jelas, menggunakan kerangka rentang besar 3900-4300 untuk berinvestasi mungkin lebih efektif ketimbang bertaruh pada breakout satu arah.
Disclaimer: Konten pada artikel ini hanya merefleksikan opini penulis dan tidak mewakili platform ini dengan kapasitas apa pun. Artikel ini tidak dimaksudkan sebagai referensi untuk membuat keputusan investasi.
Kamu mungkin juga menyukai
Bos hedge fund Daivd Einhorn: Dalam 3–5 tahun ke depan, "emas akan jauh mengungguli Nasdaq"
David Einhorn percaya bahwa keuangan Amerika Serikat tidak terkendali, status cadangan dolar AS terancam, dan tren de-dolarisasi yang terus menguat akan semakin memperkuat nilai jangka panjang emas. Emas adalah posisi makro long terbesar bagi Greenlight Capital. Sementara itu, ia memperingatkan bahwa raksasa teknologi utama yang saat ini mendominasi Nasdaq sedang beralih dari model monopoli aset ringan ke bisnis kompetitif yang memerlukan modal besar. Pengeluaran modal AI akan secara bertahap memberikan tekanan depresiasi yang mengikis profitabilitas.
Dua Raksasa Chip Memori Korea Membawa Prospek Kenaikan Saham dan Mata Uang! Kepala Perdagangan Citi Optimis pada Strategi Kontra Tren Won di Level 1400
Kelemahan won Korea baru-baru ini mungkin hanya bersifat sementara, karena pertumbuhan industri chip Korea akan mendorong penguatan won dan mendukung kenaikannya terhadap dolar AS sebelum akhir tahun. Sikap hawkish Federal Reserve AS serta kekhawatiran inflasi yang terkait dengan kenaikan harga minyak dapat menyebabkan won turun di bawah level 1.400 won per dolar AS dalam jangka pendek.
Harga kripto
Lainnya


