
Sorotan Laporan Keuangan ASML Q2 2026: Melebihi Ekspektasi Pasar + Kenaikan Signifikan Panduan Sepanjang Tahun, Permintaan Litografi Didukung AI Sangat Kuat!
 2026/07/15 05:46
Poin Inti:
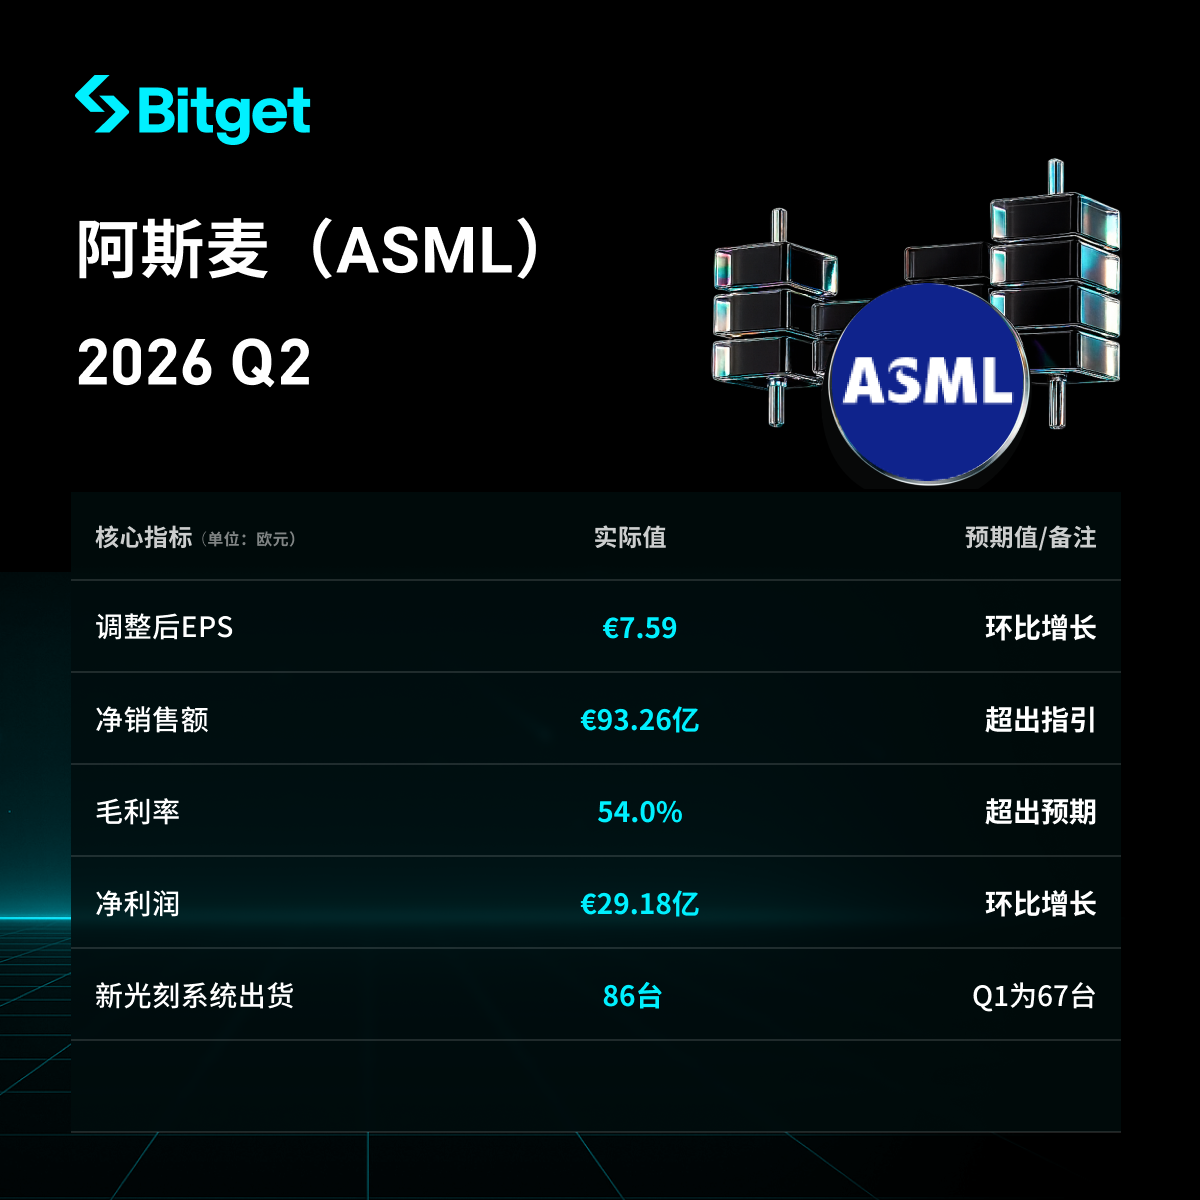
ASML Laporan keuangan Q2 2026 menunjukkan kinerja yang kuat secara keseluruhan, dengan pendapatan penjualan bersih dan margin kotor melebihi panduan, terutama berkat penjualan Installed Base Management (Manajemen Basis Terpasang/Layanan + Upgrade) yang kuat. Pengiriman sistem baru meningkat signifikan secara kuartalan, dan perusahaan secara agresif meningkatkan panduan setahun penuh 2026, mencerminkan permintaan chip Logic dan Memory canggih terkait AI yang mendorong pelanggan mempercepat ekspansi produksi. Pasar memperkirakan hasil ini menjadi katalis positif bagi harga saham ASML dan rantai industri peralatan/semi konduktor litografi.
Analisis Detail:
- Kinerja Pendapatan dan Laba Keseluruhan
- Total penjualan bersih: €9,326 miliar (Q1 €8,767 miliar), lebih tinggi dari panduan median Q2 (sekitar €8,7 miliar).
- Margin kotor: 54,0% (Q1 53,0%), melebihi panduan.
- Laba bersih: €2,918 miliar (Q1 €2,757 miliar).
- EPS dasar: €7,59 (Q1 €7,15).
- Peningkatan kuartalan terutama disumbangkan oleh bisnis Installed Base Management, layanan berpenghasilan tinggi dan upgrade memberikan pendapatan yang stabil.
- Kinerja Sistem Litografi Baru dan Installed Base Management
- Pengiriman sistem litografi baru: 86 unit (Q1 67 unit), pengiriman sistem bekas 5 unit.
- Penjualan Installed Base Management: €2,762 miliar (Q1 €2,488 miliar), pertumbuhan signifikan secara kuartalan dan menjadi pendorong utama hasil Q2 yang melampaui ekspektasi.
- Bisnis ini menjadi sumber margin tinggi, mendukung proses canggih (terutama high NA EUV) dengan visibilitas jangka panjang.
- Kinerja Divisi Bisnis Lainnya
- Bisnis utama tetap penjualan dan layanan sistem litografi, peningkatan pengiriman sistem baru secara kuartalan mencerminkan produsen Logic/Memory besar mempercepat ekspansi produksi.
- Data menunjukkan proporsi layanan dan upgrade meningkat, menawarkan arus pendapatan margin tinggi yang lebih stabil, mengurangi dampak fluktuasi makro.
- Rencana Ekspansi Kapasitas
- Berdasarkan intake pesanan yang kuat dan rencana ekspansi pelanggan yang dipercepat, ASML berencana menambah sekitar 30% kapasitas low NA EUV (basis sekitar 65 unit) dan DUV immersion pada 2027 dibandingkan 2026, dan mempertimbangkan penambahan lebih lanjut di 2028.
- Bisnis upgrade juga diperluas secara signifikan, untuk memenuhi permintaan proses canggih akibat kemajuan teknologi AI.
- Panduan untuk Tahap Selanjutnya
- Panduan Q3 2026: Total penjualan bersih €11-12 miliar, margin kotor 55-57% (R&D sekitar €1,2 miliar, SG&A sekitar €400 juta).
- Panduan 2026 setahun penuh: Total penjualan bersih €43-45 miliar (panduan sebelumnya €36-40 miliar), margin kotor 54-56%, peningkatan signifikan menunjukkan permintaan yang kuat.
- CEO Christophe Fouquet menyatakan bahwa investasi terkait AI dan kemajuan teknologi mendorong permintaan chip Logic dan Memory canggih, dan pelanggan mempercepat ekspansi kapasitas.
- Latar Belakang Pasar dan Kekhawatiran Investor
- Faktor pendorong: Tren AI berlanjut, TSMC, Intel, Samsung dan produsen besar Logic/Memory mempercepat ekspansi, permintaan high NA EUV dan proses canggih tetap kuat. ASML sebagai monopoli teknologi litografi, adalah "barometer" siklus industri semikonduktor.
- Peringatan risiko: Risiko geopolitik/pengendalian ekspor, ketidakpastian makro tetap ada (panduan sudah mempertimbangkan buffer tertentu), perlu memperhatikan pelaksanaan nyata komitmen pelanggan.
- Dampak rantai industri: Positif bagi perangkat/material hulu (seperti AMAT, LRCX, Tokyo Electron), manufaktur tengah (seperti TSMC) dan chip AI hilir (seperti NVDA, AMD, Broadcom).
- Pandangan perdagangan: Peningkatan besar pada panduan setahun penuh ditambah tema AI, memberikan sentimen positif jangka pendek pada aset terkait; disarankan memantau reaksi harga saham setelah laporan keuangan, mengamati keterkaitan dengan laporan keuangan NVDA/TSMC, serta memperhatikan manajemen risiko trading leverage.
Promo saham terbatas sedang berlangsung:Manfaat pengguna baru Juli: beli saham Amerika, langsung dapat saham NVIDIA Trading sekarang lebih menguntungkan!
Disclaimer: Konten artikel ini hanya sebagai referensi, tidak merupakan saran investasi apapun.
Disclaimer: Konten pada artikel ini hanya merefleksikan opini penulis dan tidak mewakili platform ini dengan kapasitas apa pun. Artikel ini tidak dimaksudkan sebagai referensi untuk membuat keputusan investasi.
Kamu mungkin juga menyukai
Dari "mengejar cahaya" hingga "menuju hulu cahaya"! Morgan Stanley menegaskan: Di bawah tsunami daya komputasi, kain serat kaca dan foil tembaga memicu siklus super material
Morgan Stanley merilis laporan riset terbaru yang menunjukkan bahwa ekspansi infrastruktur AI global yang sedang berkembang dengan pesat kini mulai meluas dari sektor hilir seperti GPU dan manufaktur wafer ke sektor hulu, yakni bahan dasar utama yang penting.

Saat "penurunan AI" mengguncang industri semikonduktor, Goldman Sachs merilis laporan bullish! Target harga untuk "dua raksasa penyimpanan Korea" menunjukkan ruang kenaikan hampir 90%
Goldman Sachs menegaskan kembali peringkat "beli" untuk dua raksasa chip penyimpanan terbesar di dunia—Samsung Electronics dan SK Hynix. Samsung Electronics tetap berada di daftar "conviction buy" milik Goldman Sachs.

Menjelang IPO, Anthropic mencatatkan laba selama dua kuartal berturut-turut
Anthropic mencatat laba operasi yang disesuaikan positif selama dua kuartal berturut-turut, dengan pendapatan Q2 melonjak 14 kali lipat secara tahunan menjadi 11,5 miliar dolar AS dan pendapatan tahunan telah mencapai 65 miliar dolar AS, dengan margin laba kotor lebih dari 80%. Perusahaan telah memilih untuk go public di Nasdaq, dengan valuasi yang diperkirakan mencapai 2 triliun dolar AS. Namun secara dramatis, CEO-nya secara langka menyerukan untuk memperlambat pengembangan AI menjelang IPO. Analisis menyatakan bahwa mencari keseimbangan antara kekhawatiran keamanan dan persaingan bisnis akan menjadi tantangan utama.
Harga kripto
Lainnya


