
Lemahnya yen, CPI pun tak bisa menyelamatkan

Morning FX
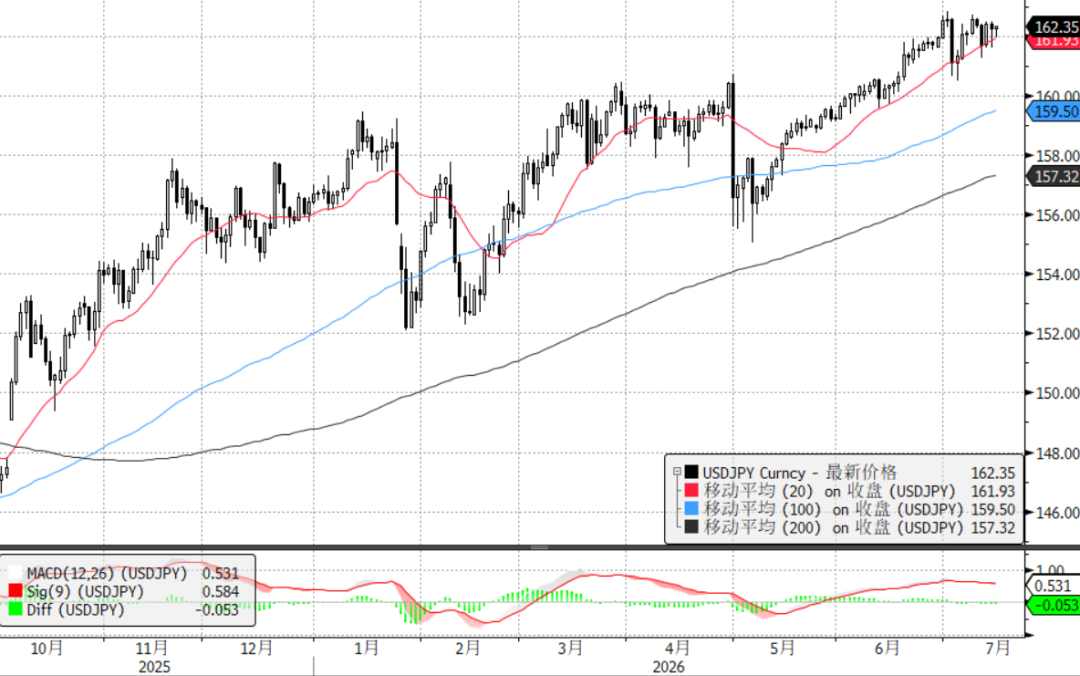
Kelemahan yen sekali lagi membuka mata saya, di tengah kejutan CPI dan PPI Amerika Serikat, USDJPY tetap bertahan di atas 162, menjadi mata uang terburuk di antara G10, hanya bisa dikatakan bahwa pasukan carry trade memang sangat agresif.
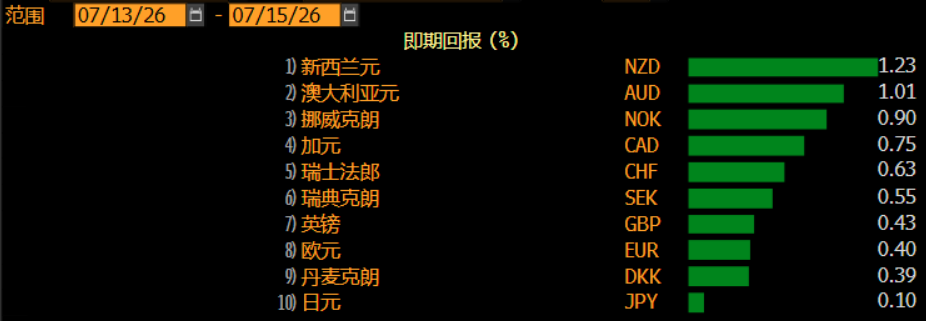
1. Apakah yen di 162 masih memiliki nilai carry trade?
Meski sudah mencapai 162, semua orang khawatir intervensi Bank Sentral Jepang, tetapi kenyataan yang agak bertentangan adalah, carry trade USDJPY saat ini mungkin masih bernilai:
Fundamental: Data Amerika Serikat di bulan Juni memang menunjukkan sedikit penurunan, namun fundamentalnya masih tidak buruk, ditambah faktor ketidakstabilan AS-Iran mendukung harga minyak, menjadikan dolar sulit jatuh drastis. Dalam konteks ini, dampak pelemahan CPI menjadi berbeda—data AS yang sedikit lemah justru membuat selisih suku bunga antara AS-Jepang sedikit menurun dari sisi pasar, sedikit menekan harga USDJPY, mengurangi tekanan intervensi pemerintah Jepang, justru membuat carry trade long USDJPY lebih cocok saat harganya turun.
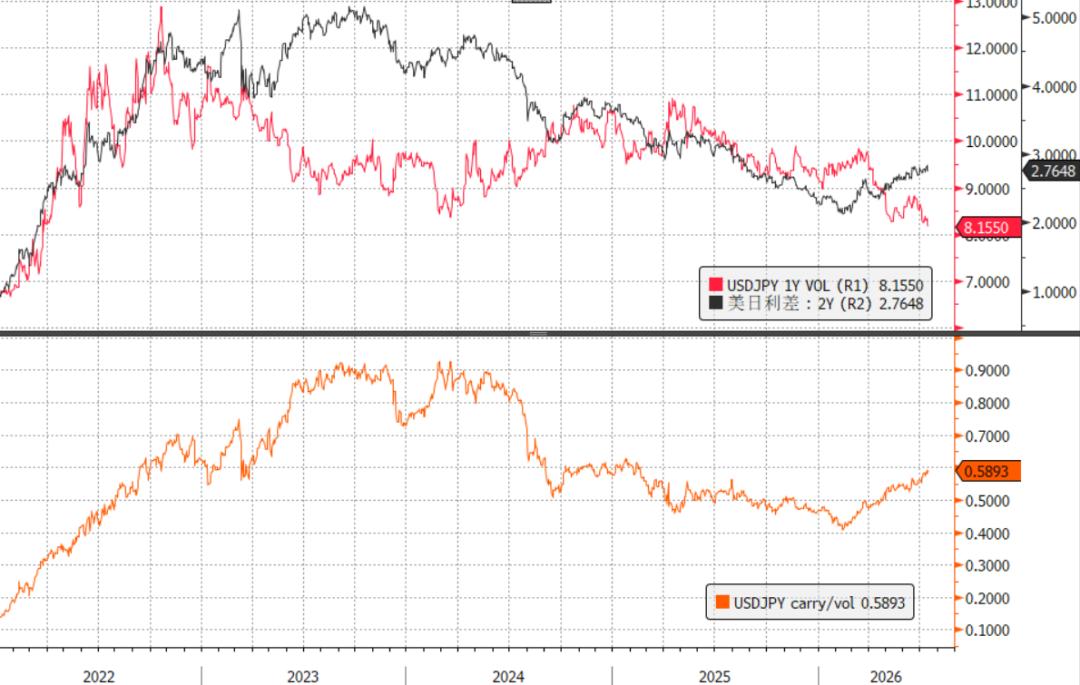
Anchor Kuantitatif: Dengan volatilitas terus menurun, indikator USDJPY carry/vol berada di level tertinggi setahun terakhir, menunjukkan bahwa ini mungkin waktu terbaik dalam setahun untuk melakukan yen carry trade.
Risiko Intervensi: Ini mungkin risiko yang paling dikhawatirkan di posisi 162. Menurut pendapat saya, meskipun jika level di atas 163 tembus kemungkinan besar akan menghadapi intervensi “lebih fleksibel dan lebih tersembunyi” dari Kementerian Keuangan Jepang, setidaknya untuk saat ini di bawah 163 belum ada keinginan intervensi dari mereka, masih relatif aman.
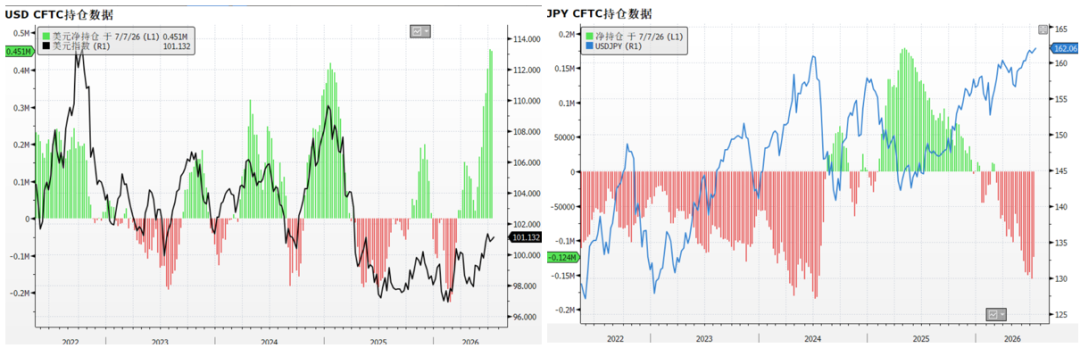
Jadi meski USDJPY hanya turun ke bawah 162, akan ada kekuatan baru di pasar yang bersedia bergabung ke pasukan carry trade. Posisi CFTC membuktikan pemikiran ini, posisi long dolar dan short yen adalah dua kekuatan pasar yang paling konsisten hingga saat ini, benar-benar saling melengkapi.
2. Dengan yen yang sangat lemah, bagaimana langkah pemerintah Jepang?
Naikkan bunga lagi? Risikonya lebih besar daripada keuntungannya. Tingkat kebijakan 1% sudah tertinggi dalam lebih dari 30 tahun, sementara CPI Jepang sudah tidak bisa memenuhi target 2% Bank Sentral Jepang, beban utang perusahaan dan rumah tangga terus bertambah.
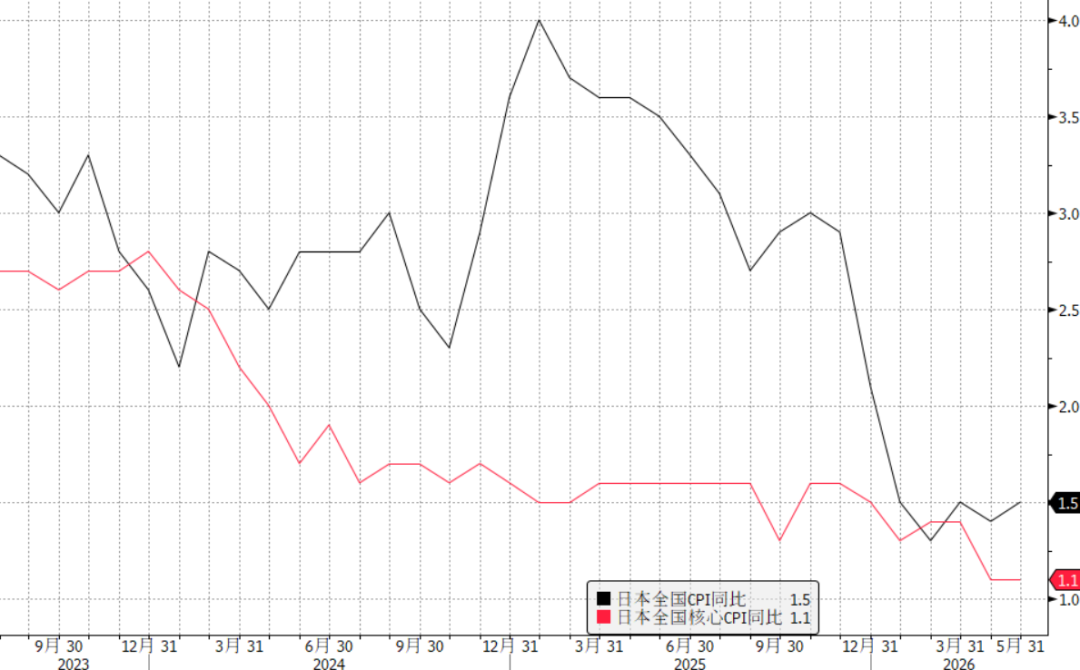
Intervensi valuta asing? Tidak bisa menghentikan pasukan carry trade. Walaupun pemerintah Jepang mengklaim akan mengubah gaya intervensi, namun jika tidak ada perubahan fundamental secara nyata, intervensi resmi hanya menghamburkan uang ke pasar, dan pemerintah Jepang pun sadar akan hal ini, jadi mereka tidak akan melakukan intervensi besar-besaran kecuali benar-benar darurat, uang harus dihemat.
Mengalihkan investasi GPIF ke domestik?Ini adalah topik hangat bulan ini, namun skema saat ini sangat terbatas, seperti obligasi luar negeri yang jatuh tempo tidak diperpanjang, dividen saham luar negeri disimpan di dalam negeri, semuanya mengecil secara alami dengan jatuh tempo dan bukan penjualan besar-besaran dalam waktu singkat. Berdasarkan estimasi asing, ruang yang menyusut dalam setahun sekitar 12,3 triliun yen, dibagi ke setiap bulan kembali perlahan-lahan, terlihat besar, namun pada akhir April intervensi yen oleh Kementerian Keuangan menghabiskan 11,73 triliun yen hanya dalam kurang dari dua minggu, hasilnya biasa saja. Jadi jika tanpa skema yang lebih agresif, investasi GPIF kembali ke domestik hanya berdampak kecil pada nilai tukar yen.
Kesimpulan: dengan alat-alat di atas, hanya bisa stabil sementara, tidak selamanya.
3. Dalam situasi apa bisa terjadi unwind besar-besaran?
Logika paling sederhana, ketika carry/vol turun drastis, pasukan carry trade otomatis pergi.
Carry turun: Misalnya Selat Hormuz dibuka sepenuhnya, atau fundamental Amerika melemah cepat, menyebabkan suku bunga dolar turun tajam.
Vol naik drastis: Misalnya bencana saham global, skenario unwind carry trade klasik. Juga misalnya intervensi multinasional bersama, total kapasitas intervensi naik signifikan menyebabkan volatilitas USDJPY saat intervensi naik berkali-kali lipat.
Disclaimer: Konten pada artikel ini hanya merefleksikan opini penulis dan tidak mewakili platform ini dengan kapasitas apa pun. Artikel ini tidak dimaksudkan sebagai referensi untuk membuat keputusan investasi.
Kamu mungkin juga menyukai
Elon Musk tidur di lokasi konstruksi! Berjuang untuk infrastruktur AI

Gelombang investasi AI bersiap menyerang kembali? Dengan berakhirnya kenaikan suku bunga Fed, saat "terberat" obligasi AS memicu pembelian balik
Bob Michel dari divisi manajemen aset JPMorgan menyatakan bahwa timnya telah mulai membeli obligasi jangka panjang dari Amerika Serikat, Jepang, dan Australia, dengan alasan harga saat ini "benar-benar terlalu murah." Michel percaya bahwa serangkaian tindakan bank sentral serta tren stabilitas potensial di Timur Tengah merupakan faktor kunci yang mendukung pasar utang.

"Raja Obligasi Baru": Saat Likuidasi Pasti Akan Datang, Dalam 6 Sampai 9 Bulan Ke Depan Harus Sepenuhnya Mengadopsi Sikap Defensif
Gundlach percaya bahwa pasar telah memasuki "fase sulit". Pengeluaran modal AI yang berlebihan dan pasar kredit swasta yang terus mengembang saling terkait erat, yang pasti akan menghadapi momen likuidasi; Selisih kredit terkait AI telah melebar secara signifikan, dan eksposur risiko yang kompleks antara kredit swasta dan industri asuransi akan memicu konsekuensi serius pada siklus penurunan berikutnya. Ia telah mengurangi eksposur AI dalam portofolionya menjadi nol, beralih ke saham berbobot sama, obligasi berkualitas tinggi, obligasi pasar berkembang dalam mata uang lokal, serta komoditas emas.
Harga kripto
Lainnya


