
Esai: Langkah Selanjutnya Investasi AI: Siapa yang Bisa Mengubah Daya Komputasi Menjadi Keuntungan?

Setelah meneliti sekitar 3.600 perusahaan, Morgan Stanley mengemukakan sebuah perubahan yang patut diperhatikan: peluang investasi AI kini meluas dari "siapa yang membangun AI" menjadi "siapa yang benar-benar dapat memanfaatkan AI dengan baik".
Beberapa tahun terakhir, saat membahas investasi AI, pasar pertama-tama memikirkan chip, server, dan pusat data. Ini sangat mudah dipahami: tanpa membangun komputasi terlebih dahulu, tidak mungkin membicarakan penggunaan dalam skala besar.
Namun seiring dengan meningkatnya investasi, sebuah pertanyaan menjadi semakin penting:Uang yang dihabiskan, pada akhirnya bisa membawa pendapatan dan laba untuk siapa? Hari ini saya akan membagikan laporan riset ini kepada kalian semua.
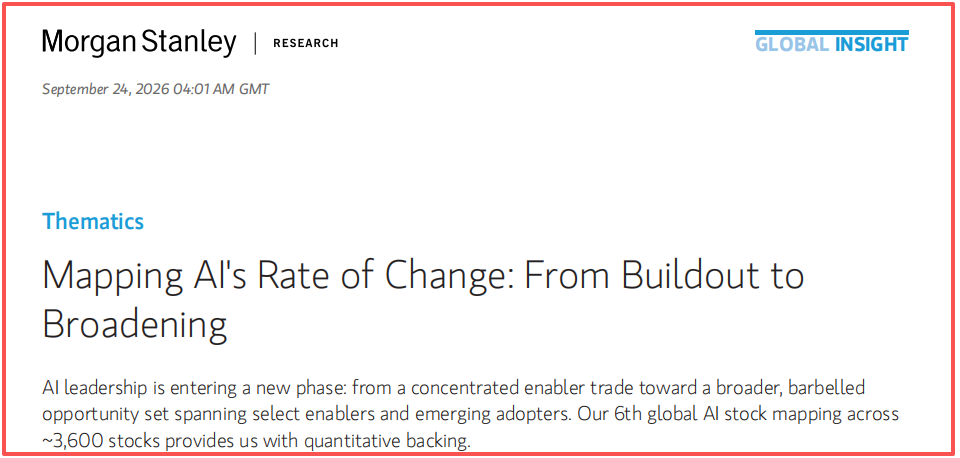
Dalam laporan "Mapping AI's Rate of Change: From Buildout to Broadening" yang dirilis Morgan Stanley pada 24 September, tahap saat ini disebut sebagai peralihan dari "pembangunan" menuju "penyebaran". Menurut saya, ini lebih berharga daripada hanya membahas "apakah tren AI sudah berakhir".
Pertama, cerita chip belum selesai
Jika investasi AI mulai menyebar ke aplikasi, apakah itu berarti chip dan pusat data akan tersingkir? Menurut saya, tidak semudah itu memahaminya.
Laporan menilai bahwa permintaan komputasi AI tetap kuat, namun pembangunan pusat data terhambat oleh faktor seperti listrik, tenaga kerja, dan perizinan. Di antaranya, apakah listrik dapat diperoleh tepat waktu, menjadi hambatan utama.
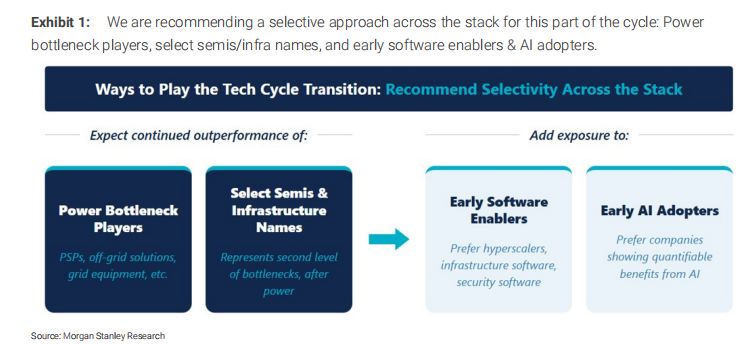
Ini juga menjelaskan mengapa Morgan Stanley tetap memperhatikan beberapa perusahaan semikonduktor, infrastruktur pusat data, serta perusahaan terkait pembangkit listrik, peralatan jaringan, dan penyimpanan energi.
Namun, "seluruh industri mendapat manfaat" tidak sama dengan "setiap perusahaan layak dibeli". Semakin lanjut siklus pembangunan, apakah pesanan bisa terealisasi, kapasitas produksi bisa dikirim, laba bisa mengikuti, serta berapa banyak ekspektasi yang sudah tercermin dalam harga saham, semuanya menjadi semakin penting.
Kedua, perangkat lunak mulai mendapatkan perhatian lebih
Perangkat keras menyediakan komputasi, perangkat lunak menentukan apakah perusahaan benar-benar dapat memanfaatkan komputasi tersebut.
Sebuah perusahaan yang ingin mengadopsi AI ke dalam bisnisnya, biasanya harus terlebih dahulu mengelola data agar model dapat mengakses informasi internal perusahaan; setelah itu perlu memonitor operasional, menangani masalah perizinan dan keamanan. Setelah pekerjaan dasar ini selesai, aplikasi AI baru dapat memasuki proses bisnis harian.
Oleh sebab itu, Morgan Stanley menilai bahwa perangkat lunak dasar dan perangkat lunak keamanan kemungkinan akan melihat permintaan lebih dulu dibanding banyak perangkat lunak aplikasi. Laporan ini menunjuk pada bidang seperti platform data, pemantauan operasi, dan keamanan siber; sementara perusahaan perangkat lunak dan layanan aplikasi yang lebih luas kemungkinan harus menunggu pelanggan membentuk pola investasi-output yang dapat diulang.
Menurut saya, urutan ini sangatlah penting. Pasar suka membayangkan seberapa besar aplikasi akhir AI, namun pembayaran oleh perusahaan biasanya dilakukan langkah demi langkah.
Ketiga, yang benar-benar harus diperhatikan adalah laba "pengguna AI"
Bagian laporan yang paling menarik bagi saya adalah penelitian tentang para pengguna AI.
Yang dimaksud dengan "pengguna AI" tidak harus merupakan perusahaan teknologi. Industri seperti ritel, keuangan, kesehatan, dan manufaktur semuanya dapat menggunakan AI untuk meningkatkan layanan pelanggan, rantai pasokan, R&D, atau operasi internal. Kuncinya adalah apakah perbaikannya cukup besar hingga tercermin dalam angka keuangan.
Kelompok pengguna AI yang dipilih dalam laporan ini mencatat ekspektasi pasar terhadap laba per saham mereka dalam 12 bulan ke depan naik sekitar 70% dalam dua tahun terakhir. Ini adalahperubahan dalam perkiraan laba, bukan laba yang sudah terealisasi, apalagi kenaikan harga saham secara langsung.
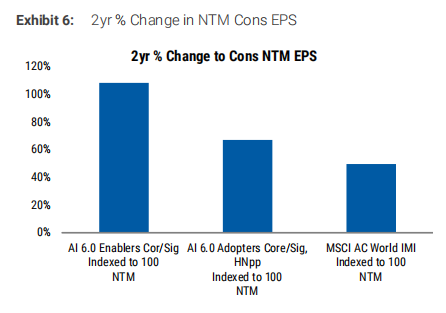
Sementara itu, laporan menunjukkan bahwa median PER ke depan kelompok ini sekitar 18 kali, lebih rendah dari sekitar 22 kali yang dipilih untuk kelompok pembangun AI. Morgan Stanley percaya, ketika prediksi laba mulai membaik namun valuasi tidak ikut naik, para pengguna AI layak mendapat perhatian lebih.
Namun saya ingin memberi satu syarat pada kesimpulan ini:Seberapa besar peningkatan laba yang benar-benar berasal dari AI, harus diverifikasi satu per satu pada tiap perusahaan.Kenaikan margin laba perusahaan juga bisa berasal dari kenaikan harga jual, penurunan biaya, atau pemulihan bisnis lama. Jika semua perbaikan dihitung sebagai hasil AI, mudah sekali untuk melebih-lebihkan perannya.
Sekarang sudah mulai muncul beberapa petunjuk lebih konkret. Misalnya, dalam pernyataan yang dihimpun laporan, Airbnb menyebut asisten AI mereka kini bisa menangani lebih dari 40% masalah layanan pelanggan terkait; Verizon menyatakan setelah mengoptimalkan jaringan menggunakan AI, mereka menghemat energi lebih dari 200 juta dolar AS. Ini adalah contoh yang diungkap perusahaan, menunjukkan bahwa AI mulai memberikan dampak operasional yang dapat diukur, hanya saja masih perlu diamati apakah efeknya dapat bertahan dan meluas. Artikel publik Morgan Stanley lainnya juga menyebutkan bahwa hingga Juli 2026, sekitar seperempat perusahaan S&P 500 pernah menyebutkan sedikitnya satu dampak kuantitatif dari AI dalam kinerja atau notulensi rapat mereka.
Bagaimana saya melihat fase berikutnya?
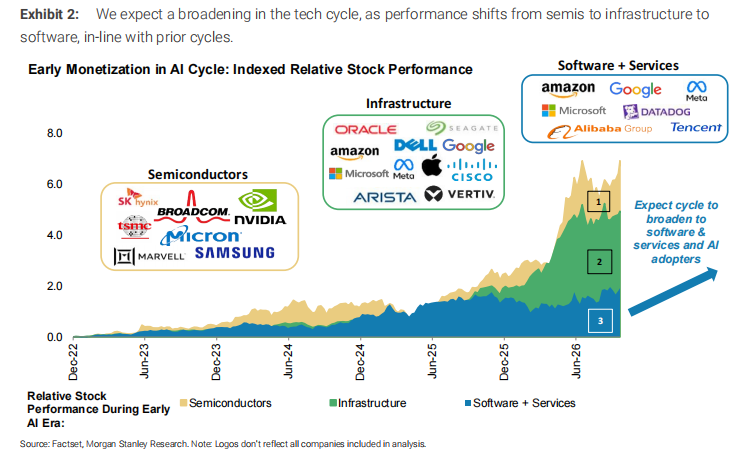
Setelah membaca laporan ini, saya tidak mengambil kesimpulan "jual chip, beli semua aplikasi". Pemahaman yang lebih akurat adalah:Investasi AI sedang berkembang dari satu jalur utama menjadi beberapa jalur utama dengan kemajuan yang berbeda-beda.
Di satu sisi ada chip dan infrastruktur kelistrikan yang permintaannya masih ada namun terhambat oleh pasokan; di sisi lain, perangkat lunak mulai mendapat pesanan korporasi; selanjutnya, adalah mereka yang mampu mengubah AI menjadi pertumbuhan laba yang berkelanjutan.
Ke depan saya akan sangat memperhatikan tiga pertanyaan berikut:
Pertama, saat perusahaan berkata memakai AI, adakah data operasional konkret yang mendukung?
Kedua, apakah biaya yang dihemat atau pendapatan yang bertambah dapat terus masuk ke dalam laporan laba?
Ketiga, meski arah penilaian sudah benar, apakah harga saat ini sudah mencerminkan ekspektasi yang terlalu optimis?
Beberapa hari terakhir saham AI dalam portofolio model sudah take profit, selanjutnya perlu terus diverifikasi.
Disclaimer: Konten pada artikel ini hanya merefleksikan opini penulis dan tidak mewakili platform ini dengan kapasitas apa pun. Artikel ini tidak dimaksudkan sebagai referensi untuk membuat keputusan investasi.
Kamu mungkin juga menyukai
Perhitungan Goldman Sachs untuk taruhan besar pada kekuatan komputasi AI: Enam raksasa teknologi perlu menghasilkan tambahan 1,42 triliun dolar AS pada 2028-2030 untuk mempertahankan ROIC 15%
Baru-baru ini, Goldman Sachs merilis laporan riset industri teknologi Amerika Serikat yang menghitung skala ekonomi AI yang dibutuhkan untuk membuktikan kewajaran ROIC dari belanja modal AI oleh penyedia cloud skala besar.
Belanja modal AI melonjak hingga $1,7 triliun, tingkat pengembalian seperti apa yang dianggap wajar? Goldman Sachs telah menghitungnya
Pengeluaran modal AI oleh penyedia layanan cloud raksasa di Amerika Serikat meningkat tajam, memicu perdebatan mengenai imbal hasil investasi. Kerangka riset Goldman Sachs menunjukkan bahwa enam raksasa, termasuk Alphabet dan Microsoft, harus menghasilkan pendapatan kumulatif sekitar $1,42 triliun antara 2028 hingga 2030 agar memenuhi ambang ROIC 15% untuk investasi kapasitas AI pada 2026-2027. Saat ini, tiga layanan cloud publik terbesar memiliki pesanan tertunda lebih dari $1,69 triliun, memberikan dukungan kuat untuk monetisasi dan profitabilitas jangka panjang di masa depan.
Pra-pasar Saham AS | Ketiga indeks utama berjangka naik bersamaan, saham chip dan saham komunikasi optik menguat sebelum pembukaan, ARM (ARM.US) naik lebih dari 4%
Hingga saat berita ini ditulis, Dow Jones futures naik 0,41%, S&P 500 futures naik 0,40%, dan Nasdaq futures naik 0,73%.
Harga kripto
Lainnya


