
Sorotan laporan keuangan Intel Q3 2026: Pendapatan naik 21% YoY sesuai ekspektasi, pusat data melonjak 78%, namun panduan Q4 jauh di bawah ekspektasi, ledakan pabrik di Israel memberi dampak, harga saham anjlok lebih dari 20% setelah jam perdagangan
 2026/10/30 03:25
Poin Inti
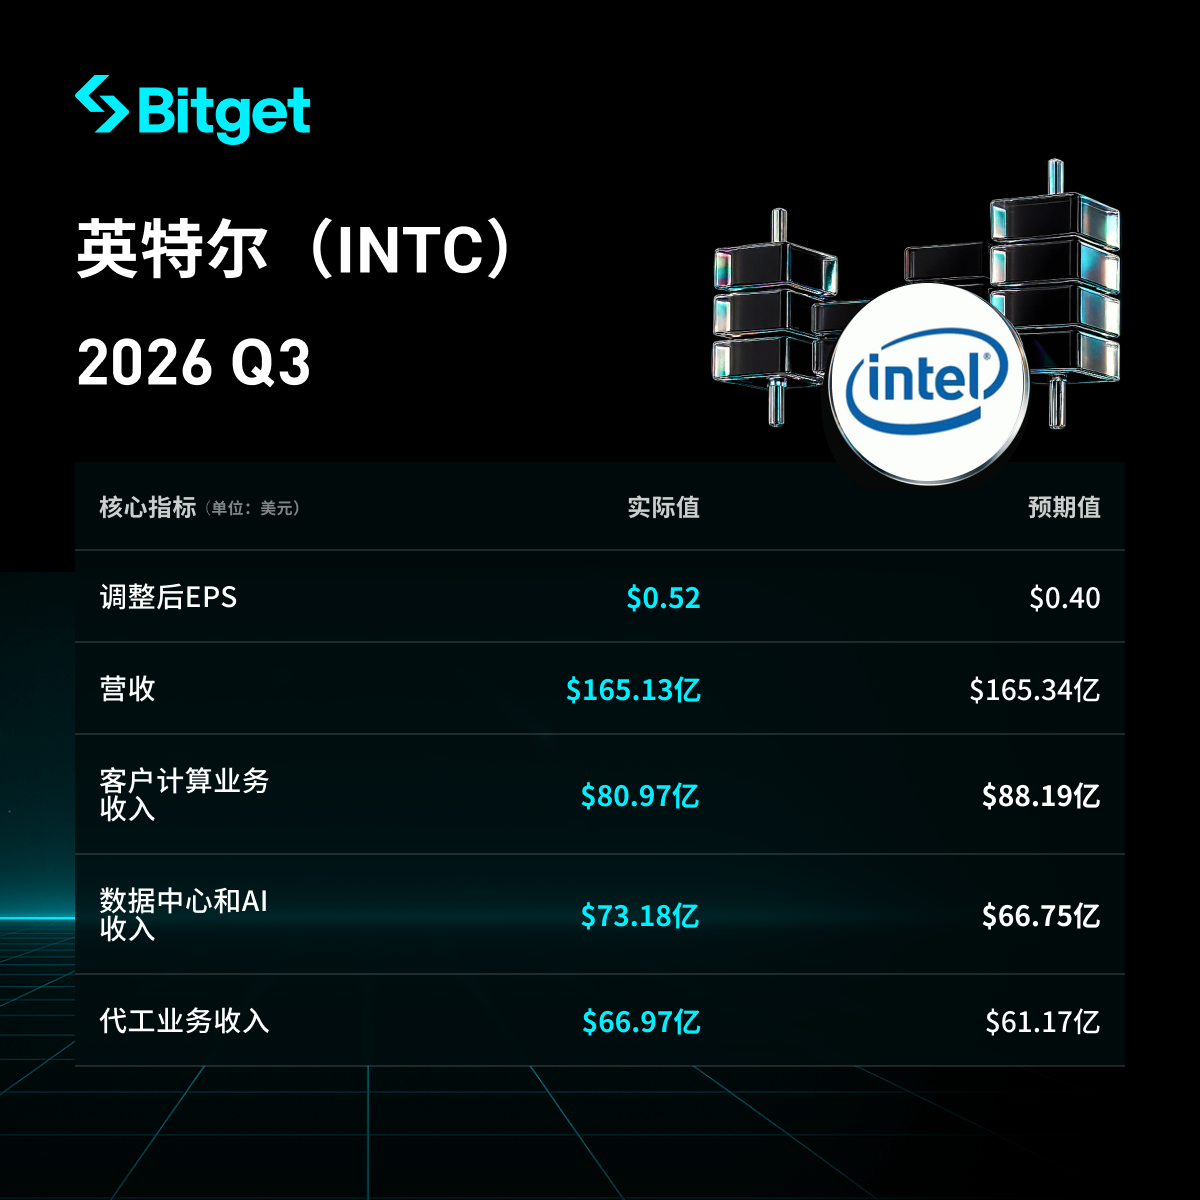
Intel mencatat pendapatan kuartal ketiga tahun 2026 sebesar 16,5 miliar USD, naik 21% secara tahunan, sejalan dengan ekspektasi pasar; laba per saham (EPS) yang telah disesuaikan sebesar 0,52 USD, melampaui ekspektasi analis sebesar 0,41 USD. Bisnis pusat data dan AI menunjukkan kinerja yang kuat, namun segmen klien (PC) mengalami penurunan. Panduan perusahaan untuk kuartal keempat jauh di bawah ekspektasi, terutama dipengaruhi oleh permintaan PC yang lemah, kenaikan harga memori, serta dampak ledakan pabrik di Israel. Harga saham turun lebih dari 20% setelah rilis panduan, dan sempat anjlok lebih dari 23% saat perdagangan. Manajemen tetap optimistis terhadap ekspansi kapasitas jangka panjang dan bisnis foundry, namun tantangan jangka pendek sangat menonjol.
Penjabaran Secara Spesifik
-
Kinerja Pendapatan dan Laba Secara Keseluruhan
- Pendapatan kuartal ketiga: 16,5 miliar USD, naik 21% YoY, sesuai dengan ekspektasi pasar.
- Laba per saham yang telah disesuaikan (EPS): 0,52 USD, melampaui ekspektasi analis sebesar 0,41 USD.
- Margin laba bruto keseluruhan: sekitar 43% (diperkirakan menyempit lebih lanjut pada Q4 akibat insiden pabrik).
- Perbandingan dengan ekspektasi: Pendapatan sesuai ekspektasi, laba melampaui ekspektasi; namun panduan yang lemah mendominasi reaksi pasar.
- Detail arus kas bebas dan arus kas operasi tidak diungkapkan secara lengkap dalam sumber asli, dominasi profit lebih terlihat pada laba yang melebihi ekspektasi.
-
Kinerja Bisnis Data Center dan AI
- Pendapatan: 7,3 miliar USD, naik 78% YoY, menjadi salah satu pertumbuhan terkuat dalam beberapa tahun terakhir.
- Faktor kunci pendorong: Ekspansi permintaan server AI dan peningkatan permintaan prosesor umum.
- Tantangan: Kekurangan pasokan yang membatasi pertumbuhan lebih jauh, termasuk penghentian produksi pabrik di Israel dan masalah bahan baku. CEO Lip-Bu Tan mengungkapkan: “Saya agak kecewa karena kami tidak dapat memenuhi permintaan pelanggan kami.”
- Margin laba: Data laba operasional segmen tidak disebutkan secara spesifik, namun bisnis ini adalah mesin pertumbuhan utama.
-
Kinerja Divisi Bisnis Lainnya
- Bisnis Klien (chip PC): Pendapatan 8,1 miliar USD, turun 5% YoY, di bawah ekspektasi analis sebesar 8,98 miliar USD. Utamanya dipengaruhi oleh kenaikan harga memori (karena kebutuhan DRAM server AI dari Samsung, SK Hynix, Micron menyebabkan kelangkaan) yang meningkatkan biaya notebook dan desktop, menekan permintaan akhir dan pengiriman prosesor.
- Foundry Service (Jasa Foundry): Pendapatan 6,7 miliar USD, naik 58% YoY. CEO merasa semakin yakin mampu menarik produsen chip eksternal agar menggunakan pabrik Intel.
- Lainnya: Kinerja secara keseluruhan tercampur, pusat data yang kuat menutupi kelemahan sektor PC, tetapi pelemahan pasar PC diperkirakan akan berlanjut.
-
Rencana Pengeluaran Modal
- Pengeluaran modal 2026: Naik menjadi 20 miliar USD dari proyeksi Juli sebesar 18 miliar USD.
- Tahun 2027: Diperkirakan akan meningkat signifikan untuk ekspansi kapasitas produksi.
- Sumber dana: Perusahaan menerbitkan saham senilai 23 miliar USD pada Agustus untuk mendukung pertumbuhan bisnis foundry.
- Bidang investasi utama: Kapasitas produksi, khususnya foundry dan teknologi proses lanjutan (seperti pabrik 10nm terkait).
- Dibanding pesaing: Tidak ada tabel perbandingan langsung dalam sumber asli, namun disebut mengalami kehilangan pangsa pasar pada AMD di chip PC dan server, serta menghadapi persaingan NVIDIA di akselerator AI; pemulihan masih belum pasti.
Proyek Jumlah/DeskripsiCapEx 2026 20 miliar USD (naik dari 18 miliar USD) CapEx 2027 Diperkirakan akan meningkat signifikan Penerbitan saham Diterbitkan 23 miliar USD pada bulan Agustus Tujuan utama Ekspansi kapasitas produksi dan foundry -
Panduan Kinerja Q4 Tahun 2026
- Pendapatan: 15–16 miliar USD (angka tengah sekitar 15,5 miliar USD), di bawah ekspektasi pasar sebesar 17 miliar USD, beberapa prediksi optimis menyebut lebih dari 18 miliar USD.
- EPS yang disesuaikan: 0,25 USD, jauh di bawah konsensus pasar 0,43–0,45 USD.
- Margin laba bruto: Diperkirakan menyempit ke 38%, terdampak insiden pabrik di Israel sekitar 200 basis poin.
- Perubahan tahunan: Panduan pendapatan lebih rendah daripada Q3, mencerminkan terus lemahnya segmen PC dan gangguan pasokan.
- Dampak lainnya: Pabrik Kiryat Gat di Israel (menggunakan proses 10nm untuk memproduksi chip data center) meledak pada Oktober, menyebabkan penghentian produksi sekitar dua minggu dan menewaskan dua pekerja, diperkirakan mengurangi pendapatan Q4 sekitar 300 juta USD; dampak serupa mungkin berlanjut hingga Q1 tahun depan. Pabrik dijadwalkan untuk melanjutkan peningkatan produksi akhir pekan ini. CFO David Zinsner menyatakan masih melakukan penilaian satu per satu terhadap ketersediaan wafer, dampak mungkin berkepanjangan.
-
Latar Belakang Pasar dan Kekhawatiran Investor
- Konflik utama: Permintaan PC yang lemah (diperkirakan bertahan setidaknya hingga semester pertama 2027; skala pasar tahun 2026 diproyeksikan turun 12%, kemudian turun lagi 10% di 2027) dan permintaan AI data center yang kuat terjadi bersamaan, namun pasokan terbatas gagal memenuhi permintaan pelanggan.
- Tantangan pasar: Inflasi harga memori (DRAM langka akibat AI) meningkatkan biaya total PC, menahan permintaan; ledakan pabrik di Israel ditambah masalah bahan baku menghambat pasokan chip AI; menghadapi persaingan AMD dan NVIDIA, kehilangan pangsa pasar.
- Reaksi investor: Harga saham turun lebih dari 20% setelah perdagangan, sempat anjlok hingga 23% saat jam pasar, panduan yang sangat di bawah ekspektasi menutupi pencapaian laba Q3 yang melampaui prediksi.
- Pandangan manajemen: CEO kecewa tidak dapat memenuhi permintaan, dan memproyeksikan masalah memori akan menjadi tantangan besar bagi industri hingga tahun 2027; namun tetap optimistis terhadap ekspansi foundry dan permintaan/kapasitas produk jangka panjang. CFO menekankan pelemahan PC akan berlanjut setidaknya hingga semester pertama tahun depan.
Disclaimer: Konten artikel ini hanya untuk referensi, bukan merupakan saran investasi apa pun.
Disclaimer: Konten pada artikel ini hanya merefleksikan opini penulis dan tidak mewakili platform ini dengan kapasitas apa pun. Artikel ini tidak dimaksudkan sebagai referensi untuk membuat keputusan investasi.
Kamu mungkin juga menyukai
Bank Sentral Jepang Beralih ke Mode "Anti-Inflasi"! Kazuo Ueda Isyaratkan Masih Ada Ruang untuk Kenaikan Suku Bunga, Langkah di Bulan Desember Menjadi Sorotan
Bank Sentral Jepang pada hari Jumat mempertahankan suku bunga kebijakan di 1,25% tanpa perubahan, namun pernyataan Gubernur Kazuo Ueda dalam konferensi pers setelahnya memberikan sinyal kebijakan yang lebih patut dicermati dibanding keputusan suku bunga itu sendiri.

Bertaruh besar pada AI menghanguskan ‘sapi perah’ kas, kali ini pasar tidak lagi “menghargai pembakaran uang”!
Kompetisi pembakaran uang AI menghadapi pertanyaan tentang profitabilitas: pertumbuhan iklan pencarian Google turun ke level terendah dalam lima kuartal, arus kas bebas Amazon dalam satu kuartal anjlok menjadi -$33,5 miliar, namun kedua perusahaan tetap mempertahankan rencana belanja modal lebih dari $400 miliar. Seiring dengan melambatnya bisnis utama yang menghasilkan uang tunai, meningkatnya utang dan kebutuhan pendanaan, pasar kini beralih dari memberikan penghargaan atas investasi AI menjadi mempertanyakan pengembalian investasi, sehingga logika valuasi raksasa teknologi menghadapi penilaian ulang.

Wall Street melihat ambisi AWS, namun belum dapat melihat masa depan bisnis iklan Amazon
Laporan keuangan Q3 Amazon menunjukkan dua sisi yang kontras: backlog pesanan AWS melonjak 189% menjadi $578 miliar, CEO secara langka berjanji pertumbuhan lebih dari 40% pada 2027-2028 dan mengejar pendapatan triliunan dolar dalam lima hingga sepuluh tahun ke depan. Namun, pertumbuhan bisnis iklan turun tajam dari 26% menjadi 12%, belanja modal sebesar $77,3 miliar jauh melebihi ekspektasi, dan harga saham turun 7% setelah jam perdagangan. Meskipun institusi Wall Street secara kolektif mempertahankan rekomendasi beli, mereka mengakui adanya risiko struktural dari gangguan AI terhadap ekosistem iklan, yang hingga kini masih menjadi masalah yang belum terpecahkan.
Investasi dan ekspor sama-sama tertinggal! PDB Prancis menyusut secara tak terduga pada kuartal ketiga, konsolidasi fiskal semakin sulit
Di tengah lonjakan biaya pinjaman, protes kekerasan, serta ketidakpastian politik dan anggaran, ekonomi Prancis secara tak terduga mengalami kontraksi pada kuartal ketiga.

Harga kripto
Lainnya


