
Prospek Laporan Keuangan Q4 FY2026 Apple (AAPL): Seri iPhone Duo/18 Mendukung Tahun Fiskal Baru dengan Penurunan Jumlah tapi Kenaikan Harga
 2026/11/01 12:44
🔥 Radar Saham AS Panas Telah Diluncurkan! 3 jalur utama saham AS + 6 saham pilihan + 7 kalender peristiwa besar, di mana peluang minggu ini untuk saham AS? Klik tautan untuk melihat semua 22 arah perdagangan dalam satu gambar→
1. Ikhtisar Poin Investasi
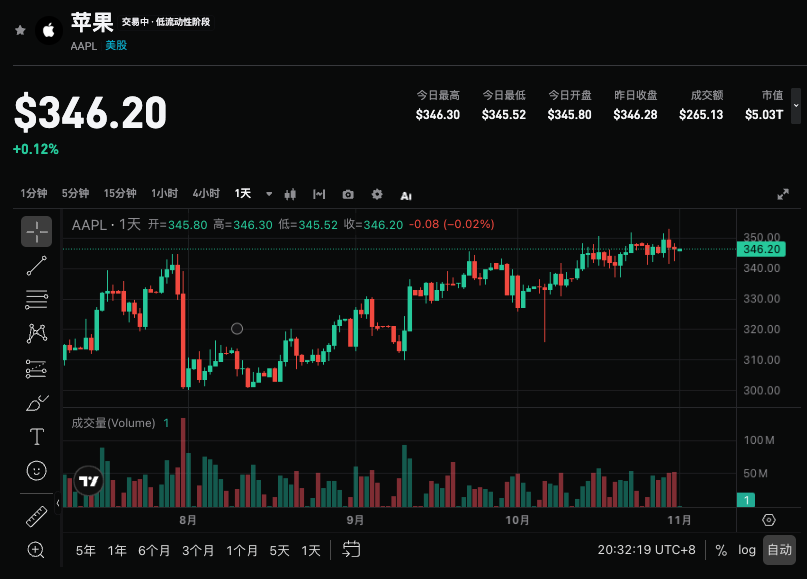
Apple(AAPL.US)akan merilis laporan keuangan kuartal keempat tahun fiskal 2026 setelah penutupan pasar pada 2 November 2026 waktu New York. Konsensus pasar memperkirakan total pendapatan sebesar 113,322 miliar USD (+10,6% YoY), dan laba per saham 1,979 USD (+7,0% YoY). Goldman Sachs memperkirakan pendapatan 113,598 miliar USD (+11% YoY), sedikit lebih tinggi dari konsensus dan berada di ujung atas panduan perusahaan 9%—11%, EPS 2,01 USD, mempertahankan rating "Buy" dan menaikkan target harga 12 bulan dari 360 USD menjadi 390 USD. Fokus utama laporan ini adalah untuk menguji apakah strategi “pengurangan volume, kenaikan harga” pada iPhone 18 benar-benar tercapai, kekuatan permintaan awal untuk Duo layar lipat, serta daya tahan bisnis layanan di tengah keterbatasan suplai dan sikap perusahaan terhadap panduan kuartal berikutnya.
2. Empat Fokus Utama
Fokus 1: Optimalisasi Struktur dan Strategi “Volume Turun Harga Naik” pada iPhone 18 Series
iPhone tetap menjadi penggerak utama. Goldman Sachs memperkirakan pendapatan iPhone Q4 56,561 miliar USD (+15% YoY), konsisten dengan konsensus dan panduan manajemen “pertumbuhan belasan persen”. Volume pengiriman diperkirakan turun sekitar 4% YoY (menjadi sekitar 57,3 juta unit), namun harga rata-rata naik sekitar 20% YoY, membentuk pola “volume menurun, harga naik”. Penurunan volume disebabkan oleh siklus peluncuran model dasar yang absen, suplai memori dan komponen industri yang terbatas, serta kenaikan harga yang menekan permintaan; sebagian dikompensasi oleh sisa permintaan iPhone 17 dan perilisan awal 18 Pro series (terutama di Tiongkok dan India). Dibandingkan dengan penurunan drastis pengiriman smartphone secara industri (sekitar -20% hingga -22%), pangsa Apple meningkat dari 18,2% menjadi 22,4%, menunjukkan ketahanan relatif. Perlu diperhatikan apakah struktur pengiriman semakin condong ke Pro/Pro Max, serta tekanan margin kotor jangka pendek jika kenaikan harga hanya terealisasi sebagian.
Fokus 2: Keterbatasan Suplai, Waktu Tunggu, dan Sinyal Permintaan Awal Duo
Keterbatasan suplai menjadi variabel kunci musim ini. Kapasitas produksi node canggih SoC internal Apple masih ketat, ditambah pasokan DRAM yang mungkin menunda perakitan model A20 Pro, serta yield produksi Duo yang masih rendah, manajemen telah memperingatkan keterbatasan akan meningkat secara signifikan secara kuartalan. Pemantauan waktu pengiriman oleh Goldman Sachs menunjukkan, rata-rata waktu pengiriman iPhone 18 Pro series selama 42 hari pertama secara global mencapai 24 hari, sedikit lebih rendah dibandingkan generasi sebelumnya dan pemulihan lebih cepat; Pro Max relatif masih kuat. Pra-pesan Duo dalam minggu pertama memiliki waktu tunggu rata-rata global sekitar 100 hari, hampir sama di semua wilayah, permintaan awal tidak lemah: penjualan minggu pertama 18 Pro series di Tiongkok naik 12% YoY, menyumbang sekitar 33% dari penjualan smartphone di Tiongkok kuartal tersebut; estimasi awal hari pertama di India naik 15% hingga 28%. Umpan balik rantai suplai menunjukkan pesanan Pro Max naik 10%—15%, Duo naik 30%, sementara 18 Pro justru turun, total pesanan tetap namun struktur mengarah ke model lebih mahal. Waktu pengiriman sangat dipengaruhi oleh stok saluran dan kapasitas suplai, perlu mengonfirmasi permintaan riil melalui pernyataan manajemen dalam conference call.
Fokus 3: Ketahanan Bisnis Layanan dan Penyeimbangan Harga Mac/iPad
Layanan diperkirakan tumbuh sekitar 10% YoY, konsisten dengan konsensus dan panduan perusahaan (panduan sekitar 9,5%, sudah memperhitungkan angin sakal fx sekitar 2,5% QoQ). Goldman Sachs memperkirakan pendapatan layanan sekitar 31,521 miliar USD, dengan pertumbuhan App Store melambat hingga sekitar +2%, TAC(Google revenue share)sekitar +11%, dan layanan berlangganan sekitar +22%. Mac merupakan area dengan proyeksi beragam: Goldman Sachs perkirakan pendapatan sekitar 8,683 miliar USD, stagnan YoY, lebih rendah dari konsensus +12%; volume pengiriman turun sekitar 12%, diimbangi oleh kenaikan harga rata-rata 18% per Juni. Situasi kebalikan terjadi pada iPad, dengan perkiraan pendapatan 7,398 miliar USD (+6% YoY), lebih tinggi dari konsensus +1%, juga didorong oleh kenaikan harga lebih dari 20% di bulan Juni. Margin tinggi dari layanan dan basis perangkat terpasang menjadi inti narasi jangka panjang, musim ini perlu mengamati apakah pertumbuhan App Store dan langganan makin tertekan.
Fokus 4: Margin Kotor, Panduan Kuartal Selanjutnya, dan Peluang Revaluasi
Goldman Sachs memperkirakan margin kotor 47,8%, lebih tinggi dari konsensus 47,5%, mendekati angka tengah panduan perusahaan 47%—48% (setelah mengeluarkan pengembalian bea masuk sekitar 46%—47%). Beban operasional diperkirakan antara 19,1—19,4 miliar USD. Yang lebih krusial adalah kuartal berikutnya: Goldman Sachs lebih konservatif terhadap F1Q27 (EPS 2,88 USD, pendapatan 151,2 miliar USD, margin kotor 46,8%), semuanya di bawah konsensus, memperkirakan panduan pendapatan perusahaan tumbuh rendah hingga menengah YoY. Kenaikan target harga utamanya disebabkan kepercayaan pada siklus pembaruan iPhone setelah peluncuran Duo, mengerek valuasi dari 37x menjadi 40x (NTM+1Y), bukan karena revisi naik proyeksi laba. Pernyataan manajemen dalam conference call terkait panduan kuartal Desember serta kecepatan pelonggaran suplai akan sangat memengaruhi sentimen dan penyesuaian valuasi jangka pendek.
3. Risiko & Peluang
Pemicu Kenaikan:
- Pertumbuhan pendapatan iPhone secara signifikan melebihi 15%, dan optimalisasi struktur Pro/Pro Max dan Duo di atas ekspektasi, membuktikan logika volume turun harga naik.
- Layanan mempertahankan pertumbuhan dua digit, margin kotor mendekati batas atas panduan, serta pandangan positif kuartal berikutnya.
- Sinyal permintaan awal yang kuat untuk Duo (waktu tunggu, volume penjualan regional) memperkuat ekspektasi pasar pada siklus pembaruan bentuk baru.
Risiko Penurunan:
- Penurunan volume pengiriman lebih dari ekspektasi atau kenaikan harga menekan permintaan, menyebabkan pendapatan iPhone di bawah pertumbuhan belasan persen.
- Keterbatasan suplai makin parah, atau hanya memberikan panduan pertumbuhan rendah satu digit, memicu kekhawatiran musim liburan.
- Pertumbuhan App Store makin melambat, tekanan nilai tukar dan biaya lebih tinggi dari perkiraan, membebani margin kotor dan kualitas laba secara keseluruhan.
4. Saran Strategi Trading
Logika Bullish: Jika pendapatan iPhone dan total jelas di atas konsensus, margin kotor stabil, dan manajemen optimis pada permintaan Duo dan panduan kuartal Desember, narasi "siklus hardware+daya tahan layanan" dapat semakin kuat, mendukung perbaikan valuasi dan kenaikan target harga.
Risiko Bearish: Jika data inti hanya sesuai atau sedikit di bawah ekspektasi, pernyataan soal suplai pesimistis, atau panduan kuartal berikutnya lemah, bisa memicu realisasi keuntungan, terutama di level harga saham yang telah tinggi.
Data Kunci:
- Total pendapatan dan pertumbuhan YoY, pendapatan iPhone dan struktur volume/ASP
- Pertumbuhan pendapatan layanan serta kinerja detail App Store/berlangganan
- Eksekusi margin kotor dan belanja operasional
- Panduan pendapatan dan outlook suplai kuartal berikutnya (F1Q27)
Saran Operasi: Ketika kinerja melampaui ekspektasi dan panduan optimis, perhatikan peluang penataan kembali setelah koreksi; jika data datar atau panduan hati-hati, waspadai risiko volatilitas jangka pendek dan hindari beli di puncak. Penyesuaian posisi dan stop loss harus disesuaikan dengan toleransi risiko pribadi.
Disclaimer: Konten di atas hanya untuk referensi, bukan merupakan saran investasi.
Disclaimer: Konten pada artikel ini hanya merefleksikan opini penulis dan tidak mewakili platform ini dengan kapasitas apa pun. Artikel ini tidak dimaksudkan sebagai referensi untuk membuat keputusan investasi.
Kamu mungkin juga menyukai
Hampir 1 triliun melonjak dalam 90 hari! Kewajiban luar neraca AI diam-diam melampaui 4,1 triliun dolar AS
Demam infrastruktur AI sedang memicu beban luar neraca yang sangat besar, dengan komitmen terkait dari tujuh perusahaan teknologi telah mencapai 4,11 triliun dolar AS, meningkat hampir 1 triliun dolar dalam sekitar 90 hari, jauh melebihi utang dalam neraca. Kontrak sewa pusat data, kewajiban pembelian, dan jaminan terus berkembang, namun standar lembaga pemeringkat masih belum seragam. Pasar mulai khawatir: jika pendapatan dari AI tidak tumbuh sesuai komitmen yang dibuat, pengeluaran besar ini bisa berdampak negatif terhadap arus kas dan valuasi perusahaan.


Fokus Makro Mingguan Saham AS (2 November - 6 November)
Sulit sembuh seumur hidup: Goldman Sachs menemukan bahwa pekerja yang digantikan oleh AI biasanya kesulitan mendapatkan pekerjaan kembali dan sering terjebak di arena perburuan AI berikutnya
PHK karena AI sedang menyebar ke seluruh industri! Goldman Sachs memperingatkan bahwa mereka yang terdampak terjebak dalam lingkaran "baru masuk kerja langsung kena PHK": tidak hanya sulit mendapatkan pekerjaan baru, tapi 75% dari mereka juga berisiko kembali digantikan oleh AI. Yang lebih berbahaya, jika ekonomi menurun, jutaan PHK akibat AI yang tertunda bisa meledak bersamaan, menandai dimulainya badai pengangguran yang sesungguhnya.

Harga kripto
Lainnya


