
Gli afflussi negli ETF tornano mentre le crypto entrano nel 2026, ma il mercato sta "ancora lottando con una fatica interna": analisti

I mercati delle criptovalute hanno iniziato il 2026 su basi più solide dopo che gli afflussi nei fondi negoziati in borsa (ETF) spot sono tornati positivi, anche se gli indicatori onchain hanno continuato a indebolirsi sotto la superficie.
Secondo le note degli analisti condivise con The Block, bitcoin ha trascorso gli ultimi giorni del 2025 consolidandosi appena sotto una resistenza chiave vicino ai $92.000, con i flussi istituzionali che hanno stabilizzato i prezzi in una liquidità vacanziera ridotta. Hanno affermato che questo cambiamento ha segnato un netto contrasto rispetto all'inizio di dicembre, quando i continui deflussi dagli ETF avevano pesato sul sentiment di mercato.
"Il risultato è stato un mercato sostenuto da afflussi esterni, ma ancora alle prese con una fatica interna," ha dichiarato Timothy Misir, responsabile della ricerca presso BRN. "L’ottimismo è tornato, ma la convinzione rimane condizionata."
Dal 29 dicembre al 2 gennaio, gli ETF spot su bitcoin hanno registrato afflussi netti per $459 milioni, insieme a circa $14 miliardi di volume di scambi. Gli ETF su ether hanno aggiunto $161 milioni, mentre quelli su XRP hanno attirato $43 milioni, secondo i dati citati da BRN. Il rimbalzo è seguito a diverse settimane di riscatti persistenti e ha segnalato un rinnovato coinvolgimento istituzionale mentre i bilanci venivano azzerati per il nuovo anno.
L’azione dei prezzi, tuttavia, è rimasta in gran parte all’interno di un intervallo. Bitcoin ha oscillato tra la metà degli $87.000 e i bassi $90.000, scambiando intorno ai $93.000 lunedì, mentre ether si è mantenuto vicino a $3.200, secondo la pagina prezzi di The Block. La performance degli altcoin è stata mista, riflettendo un posizionamento cauto piuttosto che un appetito di rischio generalizzato.
Sebbene gli afflussi negli ETF abbiano fornito un supporto superficiale, i segnali onchain hanno continuato ad attenuarsi. La variazione a 30 giorni della capitalizzazione realizzata di bitcoin è diventata negativa a fine dicembre, segnando la fine di uno dei periodi più lunghi e ininterrotti di afflussi di capitale positivi nella storia della rete.
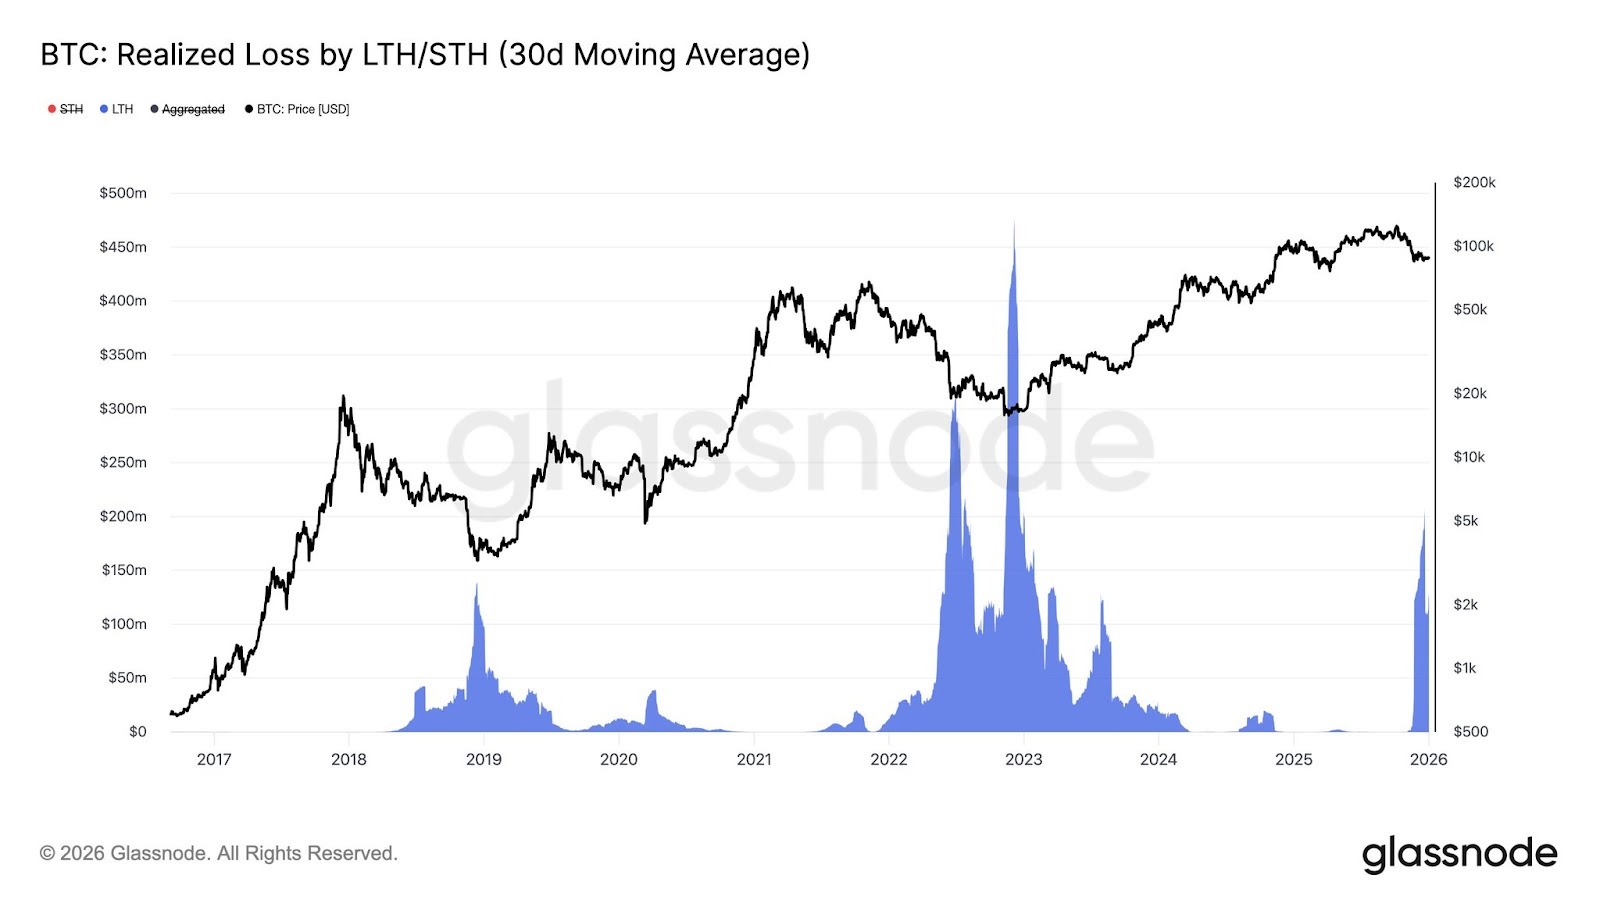
Perdita realizzata bitcoin da LTH/STH (media mobile a 30 giorni) | Immagine: Glassnode
Allo stesso tempo, i detentori di lungo termine hanno iniziato a realizzare perdite a un ritmo crescente nonostante i prezzi relativamente stabili.
Misir ha descritto questa divergenza come una dinamica tipica della fase finale del ciclo. "Il prezzo si comprime, la volatilità svanisce e il tempo diventa la principale fonte di stress," ha detto. "Gli investitori escono non per paura, ma per esaurimento."
La struttura suggerisce una transizione da una fase guidata dai flussi a una in cui viene messa alla prova la pazienza. Gli afflussi negli ETF possono aiutare a prevenire cali più profondi, hanno affermato gli analisti, ma per una crescita sostenuta sarebbe probabilmente necessaria una nuova espansione della formazione di capitale onchain piuttosto che un semplice affidamento sulla domanda del mercato secondario.
QCP Capital ha riecheggiato il tono cauto, osservando che la forza delle criptovalute nei primi giorni di gennaio ha coinciso con quella degli asset di rischio più ampi, anche se le condizioni di liquidità restano fragili dopo le festività.
In un aggiornamento del 5 gennaio, la società ha dichiarato che il posizionamento è diventato più costruttivo nei mercati delle opzioni, con una riduzione della skew sulle put e un crescente interesse per esposizioni rialziste con scadenze più lunghe. Tuttavia, QCP ha avvertito che le recenti sessioni statunitensi hanno continuato a smorzare i rally, anche se si prevede che la liquidità si normalizzerà rapidamente dopo la pausa festiva.
Nel frattempo, il recente comportamento del prezzo di mercato — incluso il movimento di bitcoin sopra i $93.000 — era già stato trattato in precedenza da The Block, mentre i trader valutavano gli sviluppi geopolitici legati alle operazioni statunitensi in Venezuela.
I titoli macroeconomici sono da allora passati in secondo piano rispetto ai rischi legati ai dati prospettici. Gli analisti hanno ampiamente affermato che lo sviluppo in Venezuela ha rafforzato l’incertezza geopolitica senza modificare materialmente le prospettive macro a breve termine per gli asset di rischio. L’attenzione si è ora spostata sui dati economici in arrivo, con le pubblicazioni di inizio gennaio che si prevede avranno un ruolo determinante nel plasmare le aspettative sui tassi e il sentimento generale del mercato.
Esclusione di responsabilità: il contenuto di questo articolo riflette esclusivamente l’opinione dell’autore e non rappresenta in alcun modo la piattaforma. Questo articolo non deve essere utilizzato come riferimento per prendere decisioni di investimento.
Ti potrebbe interessare anche
Bolla dell'IA, shock del diesel, rendimenti in impennata! Hartnett di BofA avverte che il rischio di stagflazione si avvicina in autunno
Il capo stratega di Bank of America, Hartnett, ha lanciato un triplo avvertimento: il differenziale di raffinazione del diesel ha raggiunto un record storico di 102 dollari al barile, il rendimento dei Treasury a 30 anni è salito al livello più alto dal 2007, e la produttività totale dei fattori (TFP) è scesa sotto la linea di tendenza a lungo termine nell'ondata di entusiasmo per l'intelligenza artificiale, con i rischi di stagflazione che si stanno accumulando in autunno. Ha avvertito che "un mercato tranquillo combinato con politiche rigide è terreno fertile per la volatilità" e ha affermato chiaramente che "non è troppo tardi per coprire la bolla dell’intelligenza artificiale".
I tre giganti chiedono di "rallentare": la fede nell'AI vacilla, il prezzo del petrolio supera cento, il rialzo dei tassi della Federal Reserve è imminente—Wall Street potrebbe affrontare la settimana più pericolosa dell'anno.
La Federal Reserve potrebbe aumentare i tassi d'interesse, il rallentamento dell'intelligenza artificiale colpisce duramente le azioni dei chip, l'attacco al gasdotto in Arabia Saudita fa salire il prezzo del petrolio: questa settimana il mercato azionario statunitense affronta una doppia prova di pressione tra inflazione e appetito per il rischio.

Il rallentamento dello sviluppo dell'AI e l'impennata dei prezzi del petrolio colpiscono per primi le azioni dei produttori di chip di Giappone e Corea del Sud, SK Hynix in calo di oltre il 5% e Softbank crolla dell'11%.
I giganti dell’AI, in un’inedita collaborazione, hanno lanciato un appello per rallentare lo sviluppo dei modelli all’avanguardia; le borse in Corea del Sud e Giappone hanno registrato ribassi, con l’indice composito di Seul in calo di oltre il 3% e il Nikkei 225 in flessione di più del 2%. SoftBank ha subito un crollo giornaliero dell’11%, mentre SK Hynix è scesa di oltre il 5%. Allo stesso tempo, la chiusura degli oleodotti in Arabia Saudita ha fatto schizzare il prezzo del Brent a 107 dollari, e insieme a un CPI USA superiore alle previsioni, il tasso di probabilità di un rialzo dei tassi da parte della Fed mercoledì ha superato il 90%. Il doppio impatto negativo ha causato un’apertura turbolenta nei mercati asiatici.
Prezzi delle criptovalute
Altro


