
E se questo fosse il fondo?
Quando l’“eternità” artificiale cessa di funzionare, quando il coordinamento sostituisce la simulazione e il criterio di valutazione di tutte le cose viene finalmente svelato come puramente politico, anziché un’eternità insostenibile, allora giungerà il vero momento di bitcoin.
Autore: Jeff Park
Traduzione: Block unicorn
Prefazione
Nei giorni scorsi, a causa delle voci su una possibile nomina di Kevin Warsh a presidente della Federal Reserve, il prezzo di bitcoin è rapidamente sceso a 82.000 dollari, per poi toccare un minimo vicino ai 74.500 dollari. Questa volatilità mi ha fatto capire che, anche tra i trader più esperti del macroeconomico globale, persiste sempre un’inquietudine—la diffidenza verso una “colomba falco” alla guida della Fed, una personalità apparentemente contraddittoria. Questa contraddizione riflette in sé la dualità intrinseca della svalutazione monetaria.
La teoria del trading sulla svalutazione monetaria sembra semplice: si stampa denaro, la moneta si svaluta, gli asset reali si apprezzano. Tuttavia, questa narrazione della “moneta a buon mercato” nasconde una questione fondamentale, che decide il destino di bitcoin: come si muoveranno i tassi d’interesse?
La maggior parte degli appassionati di bitcoin confonde l’espansione monetaria con la rivalutazione degli asset duri, presupponendo che il capitale fluirà automaticamente verso riserve di valore scarse. Questa visione ignora un meccanismo chiave: senza comprendere l’andamento della curva dei rendimenti, il denaro a basso costo non significa necessariamente che il capitale confluisca negli asset duri. Quando i tassi scendono, gli asset sensibili alla duration, in particolare quelli con flussi di cassa, diventano più attraenti, creando una forte concorrenza per l’attenzione e il capitale rispetto a bitcoin. Questo dimostra che il percorso dalla svalutazione monetaria alla supremazia di bitcoin non è lineare, ma dipende dal fatto che il sistema finanziario attuale possa continuare a funzionare o collassare del tutto.
In altre parole, bitcoin è una scommessa sulla svalutazione con una duration legata al premio per il rischio (Risk Premium Duration).
Questa è la differenza che ho già evidenziato tra il “bitcoin a Rho negativo” e il “bitcoin a Rho positivo”, che rappresentano due argomentazioni opposte e richiedono condizioni di mercato diametralmente opposte per realizzarsi.
Comprendere Rho: la sensibilità ai tassi di interesse
Nel gergo delle opzioni, Rho misura la sensibilità alle variazioni dei tassi di interesse. Applicato a bitcoin, rivela due percorsi completamente diversi:
Il “bitcoin a Rho negativo” si comporta meglio quando i tassi d’interesse scendono. Questo riflette la teoria della continuità, sebbene con effetti più estremi: il sistema finanziario attuale continua, le banche centrali mantengono la loro credibilità e tassi più bassi (persino negativi) rendono bitcoin e altri “asset rischiosi” più attraenti rispetto a un costo opportunità (forse negativo), diventando la scelta d’investimento più rapida. Pensate al 2020-2021: la Fed abbassa i tassi a zero, i tassi reali diventano profondamente negativi, bitcoin schizza in alto diventando l’alternativa più attraente al contante.
Al contrario, il “bitcoin a Rho positivo” brilla quando i tassi aumentano o la volatilità intorno al tasso risk-free esplode. Questa è la teoria della “rottura”: i presupposti fondamentali del sistema finanziario vengono meno, il concetto stesso di tasso d’interesse risk-free è messo in discussione e tutti i tradizionali asset devono rivalutare i propri flussi di cassa. Per un asset come bitcoin, privo di flussi di cassa, l’impatto di questa rivalutazione è minimo, mentre per asset a lunga duration può essere disastroso.
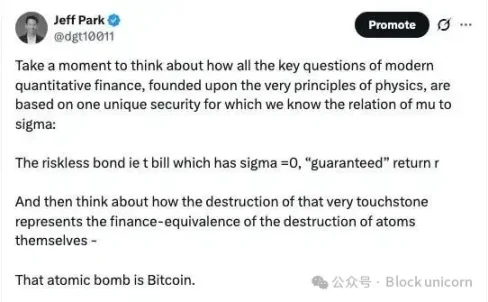
Il prezzo attuale di bitcoin è bloccato, privo di direzione e senza una volatilità di rottura evidente, forse perché gli investitori non riescono a stabilire quale teoria sia la più importante. E per la maggior parte dei massimalisti di bitcoin, la risposta è inquietante, perché il concetto di inflazione—e il rapporto tra deflazione e tassi d’interesse ad essa collegato—viene spesso gravemente frainteso.
Due tipi di deflazione
Per giudicare quale teoria su bitcoin prevalga, bisogna distinguere tra due tipi di deflazione:
Quando l’aumento della produttività fa scendere i prezzi, abbiamo una deflazione buona (Good Deflation). Automazione guidata dall’intelligenza artificiale, ottimizzazione delle supply chain, innovazioni nei processi produttivi: tutto ciò aumenta l’output riducendo i costi. Questa deflazione (a volte chiamata deflazione dal lato dell’offerta) è compatibile con tassi reali positivi e mercati finanziari stabili. Favorisce asset growth-oriented, non asset duri.
Quando la contrazione del credito fa scendere i prezzi, si verifica una deflazione cattiva (Bad Deflation). Questa è catastrofica: default sul debito, fallimenti bancari, liquidazioni a catena. Questa deflazione da carenza di domanda distrugge il mercato dei titoli di stato perché richiede tassi negativi nominali per evitare il collasso. Stanley Druckenmiller disse: “Il modo per creare deflazione è creare una bolla degli asset”, spiegando come la deflazione cattiva distrugge gli asset a lunga duration e rende gli asset duri indispensabili.
Al momento stiamo vivendo una deflazione buona nel settore tecnologico, evitando allo stesso tempo la deflazione cattiva nel mercato del credito. Questo è l’ambiente peggiore per bitcoin: abbastanza per mantenere attraenti gli asset growth-oriented e la credibilità dei titoli di stato, ma non abbastanza per innescare un collasso sistemico. È il terreno perfetto per una sfiducia estrema nel mercato di bitcoin.
Quando il denaro a buon mercato non fluisce verso gli asset duri
La svalutazione monetaria (l’offerta di moneta che supera la produzione reale) sta avvenendo. Come già detto, i prezzi dei metalli preziosi salgono con l’indebolimento del dollaro, riflettendo questa tendenza. Argento e oro hanno raggiunto nuovi massimi storici, confermando che il potere d’acquisto del dollaro verso beni tangibili sta diminuendo.
Ma bitcoin non ha seguito l’ascesa dei metalli preziosi, perché con tassi negativi bitcoin trova una resistenza strutturale: quando i tassi sono solo moderati o bassi, e non si verifica un collasso catastrofico, bitcoin deve competere con altri asset a lunga duration per l’allocazione del capitale. E questi concorrenti sono enormi.
I tre principali concorrenti alla sopravvivenza di bitcoin
In un contesto di tassi bassi o moderati, bitcoin deve competere con tre grandi classi di asset che assorbono il capitale che altrimenti potrebbe affluire negli asset duri:
1. Intelligenza artificiale e crescita capital-intensive (capitalizzazione di mercato superiore a 10 trilioni di dollari)
L’infrastruttura AI rappresenta la più grande opportunità di crescita capital-intensive dai tempi dell’elettrificazione. Solo Nvidia supera i 2 trilioni di dollari di capitalizzazione. L’intera catena del valore AI (semi, data center, edge computing, infrastrutture elettriche) si avvicina ai 10 trilioni di dollari, e includendo il software la cifra è ancora maggiore.
Questa è deflazione buona: i prezzi scendono grazie alla produttività, non al credito in calo. L’AI promette una crescita esponenziale dell’output e costi marginali in discesa. Se il capitale può finanziare prodigi produttivi che generano veri flussi di cassa, perché investire in bitcoin che non produce nulla? Inoltre, il settore AI, con la sua fame di capitale, è diventato una corsa agli armamenti su larga scala e legata alla sicurezza nazionale.
In un contesto di tassi bassi, asset growth-oriented come questi, soprattutto con sussidi governativi, possono attirare enormi flussi di capitale, dato che i flussi di cassa futuri possono essere scontati a tassi agevolati. Bitcoin non offre flussi di cassa, solo scarsità. Quando la scelta alternativa è finanziare l’infrastruttura dell’AGI, bitcoin fatica ad attirare investitori.
2. Immobiliare (oltre 45 trilioni di dollari solo negli USA)
Il mercato immobiliare residenziale USA vale oltre 45 trilioni di dollari, quello globale quasi 350 trilioni. Quando i tassi scendono, i mutui costano meno, le case diventano più accessibili e i prezzi salgono. Inoltre, gli immobili generano rendite e godono di enormi vantaggi fiscali.
Qui si entra nel campo della deflazione cattiva: se i prezzi scendono per contrazione del credito, è crisi sistemica. Ma con tassi bassi, la casa resta il principale deposito di ricchezza per la classe media: è tangibile, leva finanziaria, socialmente integrata, mentre bitcoin non ha queste caratteristiche.
3. Il mercato dei Treasury USA (27 trilioni di dollari)
Il mercato dei Treasury resta il più grande e liquido al mondo. Il debito in essere supera i 27 trilioni di dollari (in aumento) ed è garantito dalla Fed, denominato in valuta di riserva globale. Quando i tassi scendono, la duration si estende e i rendimenti possono essere notevoli.
La chiave: una vera deflazione fa collassare il mercato dei Treasury. Allora i tassi nominali negativi diventano inevitabili e il concetto di risk-free rate scompare. Ma non siamo ancora vicini a questo scenario. Finché i Treasury offrono rendimenti nominali positivi e la Fed resta credibile, possono assorbire enormi capitali istituzionali che bitcoin non potrà mai raggiungere: fondi pensione, assicurazioni, banche centrali estere, ecc.
La realtà del gioco a somma zero
Questi tre mercati (AI, immobiliare, Treasury) superano insieme i 100 trilioni di dollari. Il successo di bitcoin in uno scenario a Rho negativo non richiede il collasso totale di questi mercati, ma che la loro attrattiva rispetto a un investimento a rendimento zero diminuisca.
Due sono i modi in cui ciò può accadere: o i tassi scendono drasticamente sotto lo zero (rendendo il costo opportunità di detenere asset altissimo, al punto da “pagare per risparmiare”), o questi mercati iniziano a collassare (rendendo i flussi di cassa inaffidabili).
Al momento non vediamo nessuno dei due. Anzi, siamo in un sistema così strutturato:
- L’AI sta creando vera crescita di produttività (deflazione buona, favorevole agli asset growth-oriented)
- Il mercato immobiliare resta stabile con tassi sotto controllo (la deflazione cattiva è contenuta, favorevole agli immobili).
- I Treasury offrono rendimenti positivi e la Fed è credibile (deflazione buona favorevole agli asset a lunga duration).
Bitcoin è nel mezzo, incapace di competere con asset che producono flussi di cassa quando il tasso di sconto è nella “zona d’oro” (né troppo basso da rendere irrilevante il rendimento zero, né così alto da distruggere il sistema).
Perché Kevin Warsh è importante
Ecco che si arriva al tema dell’architettura di politica monetaria. Nominare qualcuno come Kevin Warsh, che ha affermato che “l’inflazione è una scelta”, alla guida della Fed, segnalerebbe un cambiamento radicale di paradigma: la fine del modello post-2008 “tassi bassi a tutti i costi”.
Questo è il messaggio che trasmetterebbe nell’estate 2025:
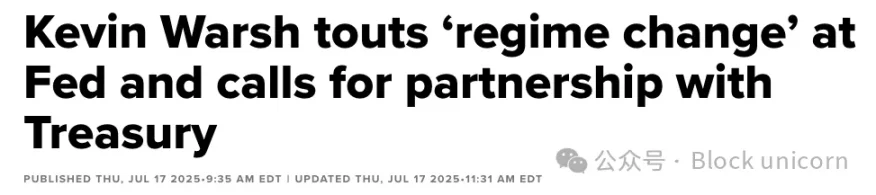
Warsh rappresenta un nuovo accordo Fed-Tesoro, che riconosce il rischio morale di fare quantitative easing e pagare interessi sulle riserve bancarie (IORB) contemporaneamente. È un furto di capitale camuffato da politica monetaria: la Fed crea riserve, le lascia presso la stessa Fed e paga alle banche interessi su fondi che non entrano mai nell’economia reale. È una sovvenzione al settore finanziario, inutile per la crescita reale.
Una Fed guidata da Warsh potrebbe enfatizzare:
- Tassi strutturalmente più alti per evitare la repressione finanziaria
- Meno interventi sul bilancio (stop al QE massiccio)
- Maggiore coordinamento con il Tesoro nella gestione del debito
- Rivalutazione del meccanismo IORB e dei suoi costi fiscali
Per il bitcoin a Rho negativo sembra pessimo: tassi moderati, meno liquidità, politica monetaria più ortodossa. E potrebbe esserlo davvero (pur dubitando che il tasso neutro sia sopra quello attuale; Warsh probabilmente lo pensa, quindi ci aspettiamo tagli, ma non fino a zero).
Ma è estremamente positivo per il bitcoin a Rho positivo, perché accelera il processo di liquidazione. Se credi che la traiettoria del debito sia insostenibile, che il dominio fiscale finirà per prevalere sull’ortodossia monetaria, che il tasso risk-free sia una finzione, allora vuoi Warsh. Vuoi che la simulazione venga smascherata. Vuoi che il mercato affronti la realtà, non altri dieci anni di stasi. Vuoi che la determinazione del rischio sia guidata dalla politica industriale, non da quella monetaria.
Scenario positivo per Rho
Il valore positivo di Rho per bitcoin implica che i presupposti fondamentali del sistema finanziario saltano. Non declino graduale, ma collasso totale. Significa che:
Il tasso risk-free diventa inaffidabile. Può essere causato da una crisi del debito sovrano, un conflitto tra Fed e Tesoro, o dalla frattura della valuta di riserva. Quando il benchmark di prezzo per tutti gli asset perde credibilità, i modelli di valutazione tradizionali collassano.
Gli asset a lunga duration subiscono rivalutazioni catastrofiche. Se i tassi di sconto esplodono o la moneta si svaluta, i flussi di cassa a lungo termine diventano quasi inutili. Oltre 100 trilioni di dollari in asset a lunga duration (Treasury, obbligazioni investment grade, azioni con dividendi) subiranno il più grande shock dagli anni Settanta.
La mancanza di flussi di cassa di bitcoin diventa un vantaggio. Non ha utili attesi, nessuna cedola da svalutare, nessuna curva dei rendimenti che ancora il mercato. Bitcoin non deve rivalutarsi su un benchmark fallito, perché non è mai stato prezzato su quella base. Gli basta restare scarso quando tutto il resto si rivela eccessivo o inaffidabile.
In questo scenario, i metalli preziosi reagiscono per primi alla crisi, mentre bitcoin riflette lo scenario post-crisi. L’attuale svalutazione spot dei beni converge con la svalutazione delle curve dei rendimenti di domani. La dicotomia di Milton Friedman (l’espansione monetaria come motore dell’inflazione e della valutazione degli asset) si trasformerà in una forza unificata.
Spunti ideologici
Tornando al nostro schema: i prezzi dei metalli segnalano che la svalutazione spot è in corso; bitcoin indicherà quando la curva dei rendimenti stessa si spezzerà.
Le avvisaglie sono ovunque: l’economia K-shape sta portando la gente alla rovina, il socialismo avanza rapidamente, proprio perché i tre principali concorrenti di bitcoin stanno minacciando la prosperità della classe media globale: l’accessibilità alla casa, la disuguaglianza dei redditi causata dall’AI e il divario tra asset e redditi da lavoro, tutti fattori che minacciano la sopravvivenza di bitcoin. E tutti e tre sono prossimi al punto di rottura; quando la società rifiuterà il contratto sociale fallito della svalutazione finanziaria e lavorativa, un cambiamento radicale sarà imminente.
È qui che entra in gioco l’ideologia della Fed. Un presidente della Fed che capisce che la politica monetaria non è isolata, ma si coordina con il Tesoro per plasmare la capacità industriale, la formazione di capitale e la competitività globale, non inseguirà tassi bassi a ogni costo. È la visione pre-Volcker, pre-QE: i tassi sono uno strumento strategico, non un sedativo. Il prezzo del capitale dovrebbe servire la crescita produttiva, non sovvenzionare astrazioni finanziarie.
Questa postura rende la “zona grigia” meno stabile, perché i problemi da trilioni di dollari diventano inevitabili: la Fed tornerà alla repressione finanziaria, abbassando i tassi quasi a zero per sostenere asset e debito pubblico, riaccendendo la teoria del bitcoin a tasso negativo? Oppure debito, geopolitica e realtà industriali costringeranno la Fed a smascherare la finzione del tasso risk-free, innescando infine lo scenario del bitcoin a tasso reale?
Questa convergenza è la transizione del sistema: Rho come indicatore principale (e il dollaro debole come indicatore ritardato), poiché la deflazione spiega tutto.
Quando l’“eternità” artificiale cessa di funzionare, quando il coordinamento sostituisce la simulazione e il criterio di valutazione di tutte le cose viene finalmente svelato come puramente politico, anziché un’eternità insostenibile, allora giungerà il vero momento di bitcoin.
Onestamente, non so se questo sia davvero il fondo, e ovviamente nessuno può affermarlo con certezza (anche se gli analisti tecnici cercheranno sempre di farlo). Ma so che, storicamente, i minimi coincidono quasi sempre con cambiamenti strutturali del meccanismo di mercato, che trasformano radicalmente il comportamento e le aspettative degli investitori. Sebbene sia difficile da cogliere in tempo reale, a posteriori diventa lampante. Quindi, se mi dicessi che, col senno di poi, questo segna l’inizio di un nuovo ordine mondiale, con l’arrivo di un presidente della Fed innovatore che, armato di un Tesoro militarizzato, riscrive il contratto sociale dell’“interdipendenza delle banche centrali”, non riesco a immaginare un presagio più poetico, esaltante e soddisfacente per annunciare un decollo definitivo.
Esclusione di responsabilità: il contenuto di questo articolo riflette esclusivamente l’opinione dell’autore e non rappresenta in alcun modo la piattaforma. Questo articolo non deve essere utilizzato come riferimento per prendere decisioni di investimento.
Ti potrebbe interessare anche
Secondo quanto riportato, Apple (AAPL.US) collabora con LG per entrare nel settore delle case intelligenti: campanelli, termostati, videocamere e altri accessori saranno marchiati LG.
Secondo fonti ben informate, Apple sta per intensificare la propria presenza nel settore dei dispositivi per la smart home, inclusi campanelli, termostati e altri accessori, prodotti che saranno sviluppati tramite una partnership insolita tra Apple e LG Electronics.
Ripubblicazione - ROI - Per il Tesoro guidato da Trump, è la “coda” delle aste la parte più difficile: McKeefer
Ripetuto, il contenuto principale non è stato modificato. Jamie McGeever, Reuters, Orlando, Florida, 6 ottobre — Le aste dei titoli di Stato americani dovrebbero essere attività noiose, prevedibili e prive di valore giornalistico. Ma questo non è un periodo ordinario: l’amministrazione Trump rischia ora che la debolezza nelle vendite dei titoli di Stato diventi notizia di prima pagina. Il Tesoro degli Stati Uniti prevede di emettere quasi 120 miliardi di dollari in titoli di Stato questa settimana, la prima emissione, in due settimane, di obbligazioni che non siano titoli del Tesoro a breve termine: 58 miliardi di dollari in titoli a tre anni martedì, 39 miliardi di dollari in titoli a dieci anni mercoledì, e 22 miliardi di dollari in titoli a trent’anni giovedì. Queste aste dovrebbero essere generalmente eventi banali, ma stanno attirando sempre più attenzione a causa della debolezza delle aste dal 22 al 24 settembre, in particolare quella dei titoli di Stato a cinque anni il 23 settembre, che ha innescato il più grande aumento dei rendimenti obbligazionari dall’aprile scorso. Da allora, i rendimenti non solo non sono scesi, ma sono saliti a livelli mai visti da decenni sulla maggior parte delle scadenze. Va sottolineato che il rischio di “fallimento” di un’asta di titoli di Stato USA è quasi nullo. I primary dealer — attualmente 26 banche e istituzioni approvate dalla Federal Reserve di New York che negoziano titoli di Stato a Wall Street — partecipano sempre. Di fatto, assumono il ruolo di underwriting delle vendite, garantendo il funzionamento fluido del mercato dei titoli di Stato USA, il più liquido al mondo, da 30 trilioni di dollari. Questo assicura la fluidità di tutto il sistema finanziario globale. Migliaia di miliardi di debiti, attività e derivati finanziari globali utilizzano i titoli di Stato USA come benchmark. I titoli di Stato USA sono anche la garanzia che lubrifica i “tubi” del sistema finanziario, sia americano che globale — incluse repo, prestiti interbancari e finanziamenti. In sintesi, finché i titoli di Stato USA rimarranno pilastro del sistema finanziario globale, ci saranno sempre compratori alle aste. Il problema resta il prezzo a cui questi titoli saranno venduti. Oggi, il costo del denaro sul mercato secondario è ai massimi dal periodo degli anni 2000, quindi è ragionevole presumere che anche il Tesoro dovrà pagare tassi di interesse più elevati sul mercato primario. Ma come mostrato dalle ultime aste, persiste la possibilità di sorprese negative. “Troppo grande per essere assorbito dal mercato?” L’asta di 70 miliardi di dollari in titoli di Stato a cinque anni del 23 settembre è stata una delle più preoccupanti degli ultimi anni. La domanda, misurata dal “bid-to-cover ratio”, è stata la più bassa degli ultimi nove anni. Il Tesoro ha venduto questi titoli con un rendimento del 5,033%, oltre 3 punti base sopra il rendimento di mercato al momento della scadenza delle offerte. Tre punti base possono sembrare pochi, ma per un’asta di titoli a cinque anni rappresentano una situazione anomala. Questo è stato il più grande “tail” dal giugno 2022. Gli analisti di JPMorgan hanno sottolineato che bisogna risalire al 2011, periodo di crisi del tetto del debito che portò al downgrade del rating creditizio degli Stati Uniti nell’agosto di quell’anno, per trovare un “tail” di 3 punti base nell’asta dei titoli a cinque anni. Oggi, le preoccupazioni sulla sostenibilità fiscale degli USA hanno fatto salire i costi del debito a lungo termine. Si prevede che l’amministrazione Trump orienterà gradualmente le esigenze di finanziamento del Tesoro verso i segmenti a scadenza più breve — cioè quelli a costo inferiore — della curva dei rendimenti. Ecco perché l’asta dei titoli a cinque anni di due settimane fa ha provocato tanta preoccupazione. Un “tail” di 3 punti base è comune per le aste di obbligazioni a lungo termine, ma non per quelle al “centro” della curva dei rendimenti. Se il Tesoro deve pagare un premio maggiore per vendere questi titoli, potrebbe esserci un problema. “Tail” elevato può essere causato da molteplici fattori, incluse le fluttuazioni di mercato il giorno dell’asta, oppure da problemi fondamentali più preoccupanti che possono erodere la domanda nel tempo. Spesso è difficile distinguerli, poiché non sono mutuamente esclusivi. Da una prospettiva più ottimista, questa inquietudine non si è ancora estesa ai segmenti a breve della curva dei rendimenti. Almeno per ora. I rendimenti dei titoli a tre anni e dieci anni sono aumentati di circa 50 punti base rispetto all’ultima asta di un mese fa, attestandosi rispettivamente intorno al 4,96% e al 5,32%. Il rendimento dei titoli a trent’anni è salito di circa 35 punti base, a 5,65%. Dovrebbe essere abbastanza alto da attrarre una forte domanda e garantire vendite fluide, giusto? Probabilmente sì. Ma se si verificano imprevisti, volatilità e incertezza potrebbero turbare tutto il mercato. Gli investitori monitoreranno la s
La cancellazione dei Treasury USA a 20 anni potrebbe essere controproducente? BNP Paribas avverte del rischio di ulteriori vendite sul mercato e conferma la previsione di rendimento dei titoli a 30 anni al 5,8%
BNP Paribas avverte che la Segretaria al Tesoro degli Stati Uniti, Yellen, dovrebbe resistere alle richieste di cancellare l'emissione di titoli di Stato USA a 20 anni, poiché questa misura, apparentemente volta a ridurre i costi di finanziamento a lungo termine, potrebbe avere l'effetto opposto: non solo potrebbe non riuscire a mantenere bassi i rendimenti dei Treasury, ma addirittura rischia di aumentare i costi di prestito e indebolire la liquidità del mercato.
Le prospettive di un aumento dei tassi della Federal Reserve rimangono incerte, Daly si concentra sulla persistenza degli shock inflazionistici, Bowman porta avanti la riforma della regolamentazione bancaria
La Federal Reserve sta portando avanti importanti modifiche sia nella politica monetaria che nella regolamentazione bancaria.

Prezzi delle criptovalute
Altro


