
Risultati del quarto trimestre: Invesco (NYSE:IVZ) e il resto del segmento delle banche depositarie

Guardando ai risultati del quarto trimestre delle banche di custodia, esaminiamo i migliori e i peggiori performer di questo trimestre, tra cui Invesco (NYSE:IVZ) e i suoi pari.
Le banche di custodia salvaguardano gli asset finanziari e forniscono servizi come regolamento, contabilità e conformità normativa per gli investitori istituzionali. Le opportunità di crescita derivano dall’aumento globale degli asset in custodia, dalla domanda di analisi dei dati e dall’adozione della tecnologia blockchain per una maggiore efficienza nei regolamenti. Le sfide comprendono la pressione sulle commissioni da parte di grandi clienti, i notevoli investimenti richiesti in tecnologia e la concorrenza sia da parte degli attori tradizionali che delle aziende fintech che entrano nel settore.
I 16 titoli bancari di custodia che monitoriamo hanno riportato un forte quarto trimestre. Nel complesso, i ricavi hanno superato le stime degli analisti del 2,4%.
Sebbene alcune azioni di banche di custodia siano andate leggermente meglio di altre, nel complesso hanno registrato un calo. In media, i prezzi delle azioni sono scesi del 3,6% dall’ultimo risultato sugli utili.
Invesco (NYSE:IVZ)
Con radici che risalgono al 1935, quando ha lanciato il primo fondo comune con l’obiettivo della crescita del capitale, Invesco (NYSE:IVZ) è una società globale di gestione patrimoniale che offre soluzioni d’investimento su azioni, reddito fisso, alternative e strategie multi-asset.
Invesco ha riportato ricavi per 1,26 miliardi di dollari, in aumento dell’8,8% anno su anno. Questo dato ha superato le aspettative degli analisti dello 0,9%. Nel complesso, è stato un trimestre solido per la società, con un notevole superamento delle stime degli analisti sia per l’EBITDA che per l’EPS.
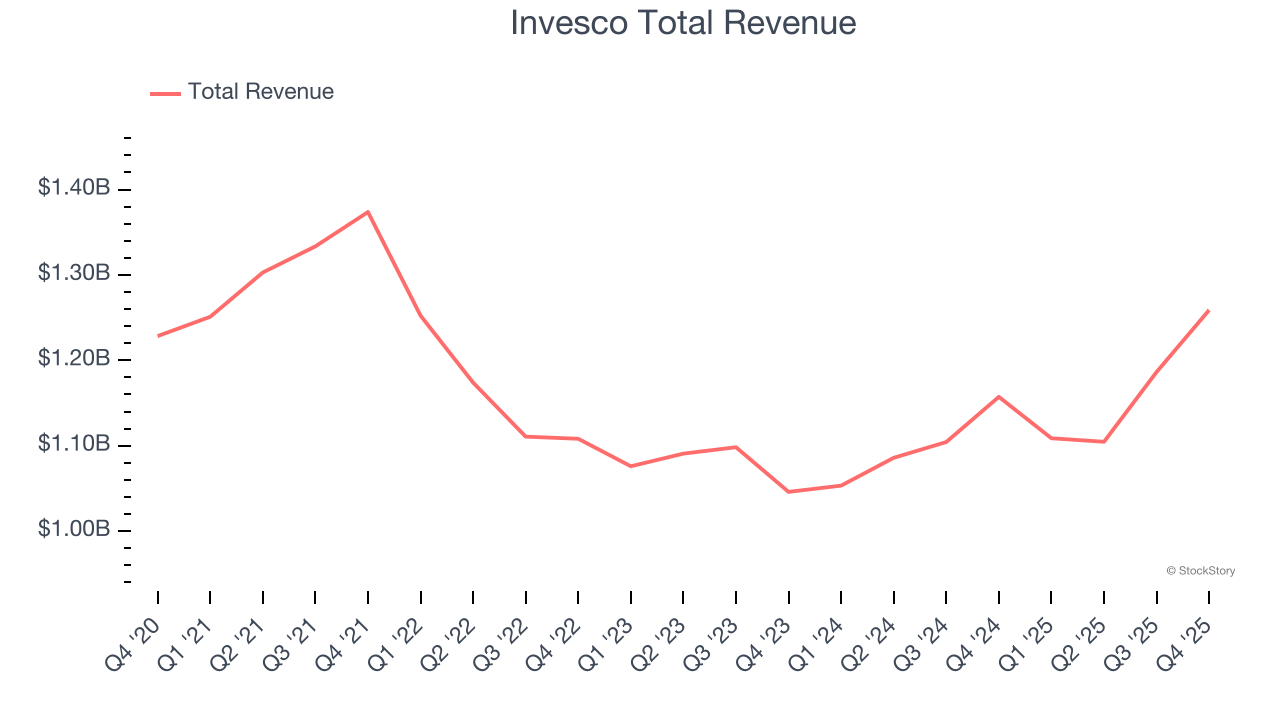
Non sorprende che il titolo sia sceso del 7,2% dopo la pubblicazione dei risultati e attualmente quota a 26,56 dollari.
Miglior Q4: Franklin Resources (NYSE:BEN)
Operando sotto il marchio Franklin Templeton, ampiamente riconosciuto dal 1947, Franklin Resources (NYSE:BEN) è un’organizzazione globale di gestione degli investimenti che offre servizi e soluzioni finanziarie a privati, istituzioni e consulenti patrimoniali in tutto il mondo.
Franklin Resources ha riportato ricavi per 1,75 miliardi di dollari, in aumento del 3,8% anno su anno, superando le aspettative degli analisti dell’1,9%. L’azienda ha avuto un trimestre eccezionale, superando le stime degli analisti sia sull’EPS sia sui ricavi.
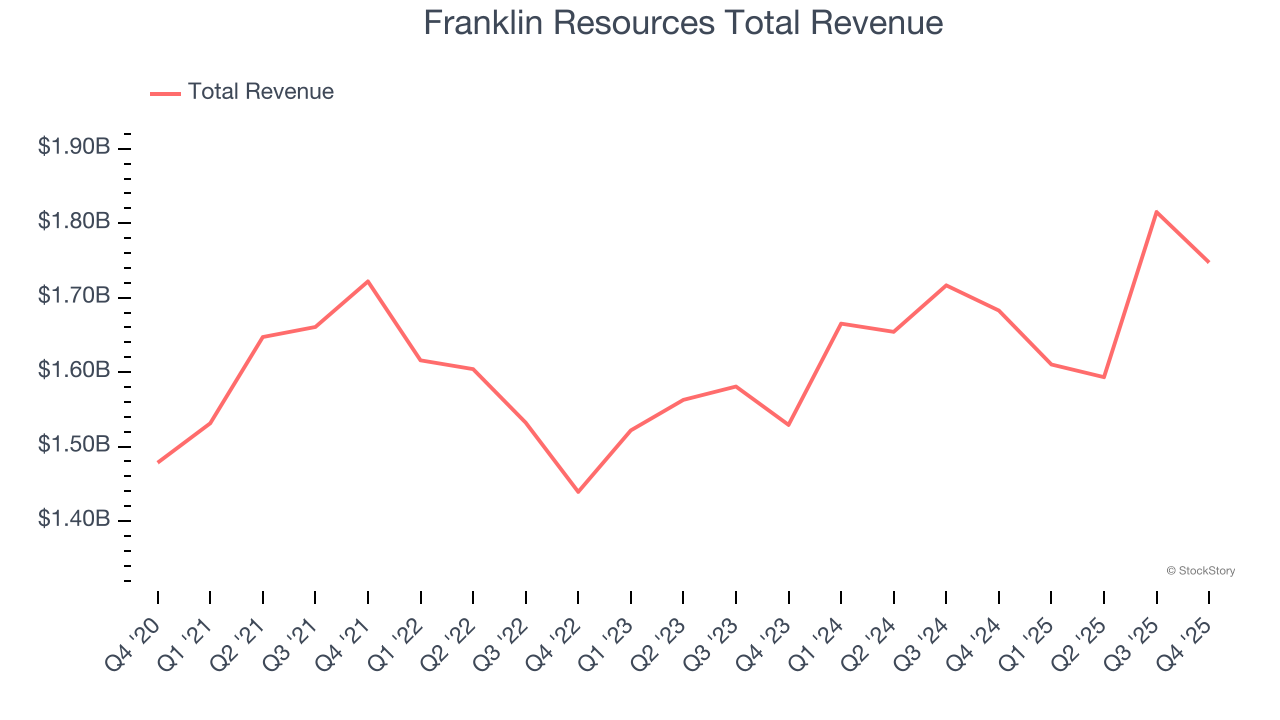
Il mercato sembra soddisfatto dei risultati, dato che il titolo è salito del 5,9% dopo la pubblicazione dei dati. Attualmente quota a 27,42 dollari.
Q4 più debole: Voya Financial (NYSE:VOYA)
Nata dallo spin-off dal gigante finanziario olandese ING nel 2013 e successivamente rinominata con un nome che richiama il "viaggio", Voya Financial (NYSE:VOYA) offre soluzioni per benefit e risparmi ai datori di lavoro statunitensi, aiutando i loro dipendenti a raggiungere migliori risultati finanziari tramite piani pensionistici e prodotti assicurativi.
Voya Financial ha riportato ricavi per 2,01 miliardi di dollari, in aumento del 5,7% anno su anno, in linea con le aspettative degli analisti. È stato un trimestre più lento, avendo mancato significativamente le stime degli analisti sull’EPS e con ricavi in linea con le previsioni.
Come previsto, il titolo è sceso dell’1,3% dopo la pubblicazione dei risultati e attualmente quota a 74,54 dollari.
Hamilton Lane (NASDAQ:HLNE)
Con oltre 100 miliardi di dollari in asset in gestione e supervisione, Hamilton Lane (NASDAQ:HLNE) è una società di gestione patrimoniale specializzata nei mercati privati, che offre servizi di consulenza e soluzioni di fondi a investitori istituzionali e private wealth.
Hamilton Lane ha registrato ricavi per 198,6 milioni di dollari, in aumento del 18% anno su anno. Questo risultato ha superato le aspettative degli analisti del 2,4%. È stato un trimestre molto forte, con un solido superamento delle stime sia per l’EBITDA che per l’EPS.
Il titolo è sceso del 13,2% dopo la pubblicazione dei risultati e attualmente quota a 122,75 dollari.
BNY (NYSE:BK)
Le sue origini risalgono al 1784, quando fu fondata da Alexander Hamilton: BNY (NYSE:BK) è un’istituzione finanziaria globale che offre servizi di asset servicing, gestione patrimoniale e servizi di investimento a istituzioni, aziende e individui con alto patrimonio netto.
BNY ha riportato ricavi per 5,18 miliardi di dollari, in aumento del 6,8% anno su anno. Questo dato ha superato le aspettative degli analisti dello 0,7%. È stato un trimestre soddisfacente, con un superamento delle stime degli analisti sull’EPS.
Il titolo è sceso del 2,6% dopo la pubblicazione dei risultati e attualmente quota a 117,50 dollari.
Il team di analisti di StockStory — tutti investitori professionisti esperti — utilizza analisi quantitative e automazione per fornire insight di mercato di qualità superiore e più rapidamente della media.
Esclusione di responsabilità: il contenuto di questo articolo riflette esclusivamente l’opinione dell’autore e non rappresenta in alcun modo la piattaforma. Questo articolo non deve essere utilizzato come riferimento per prendere decisioni di investimento.
Ti potrebbe interessare anche
La competizione per il ruolo di presidente della Banca Centrale Europea si concentra sulla capacità di gestire le crisi: il rischio del debito francese diventa una pietra di paragone
La contesa per il ruolo di presidente della Banca Centrale Europea si sta sempre più concentrando su una questione centrale: quale candidato sarà più capace di gestire i "vigilantes" del mercato obbligazionario. Con i problemi di debito della Francia che risvegliano dolorosi ricordi di turbolenze nell’area euro e l’attuale presidente Lagarde pronta a lasciare anticipatamente l’incarico, l’olandese Klaas Knot e lo spagnolo Pablo Hernández de Cos potrebbero presto subentrare tra le turbolenze finanziarie.

Deutsche Bank, che due settimane fa ha previsto con precisione il picco, afferma che le azioni tecnologiche devono ancora scendere del 5% per raggiungere il "fondo della tendenza a lungo termine"
Due settimane fa Deutsche Bank ha declassato il rating delle azioni tecnologiche statunitensi e dei titoli growth a larga capitalizzazione. Da allora, i titoli tecnologici hanno sottoperformato gli altri componenti dello S&P 500 di 12 punti percentuali. Tuttavia, la banca evidenzia che le azioni tecnologiche hanno ancora circa 5 punti percentuali di spazio al ribasso prima di raggiungere il fondo del canale di tendenza di lungo periodo. Le posizioni degli istituzionali si stanno rapidamente riducendo e si registrano segni di deflusso dei 30 miliardi di dollari destinati all'acquisto sul minimo. In futuro, la performance degli utili, i flussi di capitale e i rischi esterni determineranno se la correzione si fermerà a una semplice rotazione strutturale.

Avvertimento da Goldman Sachs: sia che la Fed aumenti o meno i tassi a dicembre, il mercato potrebbe non essere preparato.
Goldman Sachs continua a considerare l'aumento dei tassi di dicembre come scenario di riferimento, ma il mercato valuta la probabilità di rialzo intorno al 90%, e sta diventando sempre più difficile prezzare un intero rialzo di 25 punti base. Nel frattempo, la spesa in capitale per l'AI nel 2027 è prevista a 1,6 trilioni di dollari, mentre la domanda di finanziamento tramite debito e i rischi di inflazione energetica rimangono irrisolti. Inoltre, lo spread creditizio relativo all'AI si è ampliato al livello più alto dell'anno, e il rendimento dei Treasury USA continua ad essere influenzato da forze contrastanti.

Quando si fermerà la discesa del trading AI? Il mercato osserva il "dilemma del prigioniero" dietro la massiccia emissione di debito da parte di Meta
Barclays ritiene che la corsa delle grandi aziende dell’AI a reperire finanziamenti in anticipo abbia creato un “dilemma del prigioniero”, causando un’emissione collettiva di obbligazioni che farà aumentare i costi di finanziamento e limiterà il restringimento degli spread creditizi. Con l’aumento del rischio delle obbligazioni con rating basso e la crescente differenziazione del credito tra gli emittenti AI, la capacità del mercato di assorbire l’offerta di finanziamento diventerà la chiave per determinare se il trading AI può stabilizzarsi.

Prezzi delle criptovalute
Altro


