
Il canarino nella miniera del credito privato: dall’esperienza di Blue Owl all’illusione dei prodotti semi-liquidi

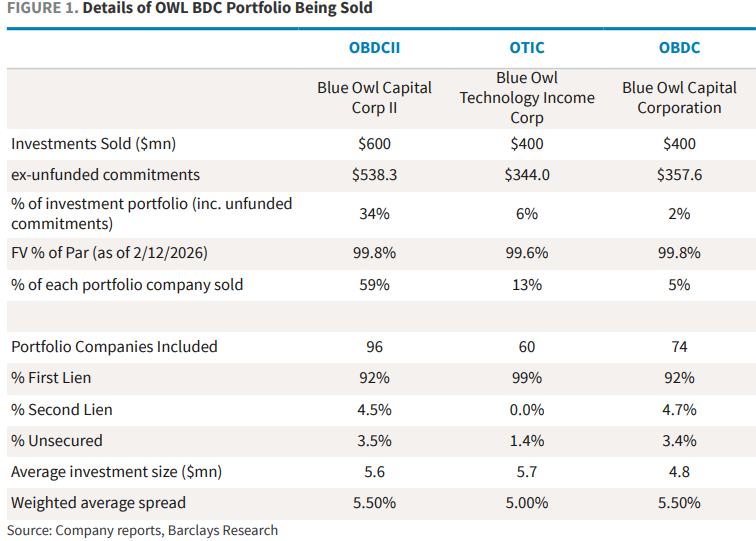
Il 18 febbraio, Blue Owl, una delle principali società di gestione di asset alternativi a livello globale, ha annunciato che il suo veicolo di credito privato retail OBDCII interromperà definitivamente l'opzione di rimborso trimestrale, passando invece a restituire il capitale agli investitori in più fasi tramite recupero di prestiti, vendita di asset e dividendi straordinari. Allo stesso tempo, per offrire agli investitori la liquidità promessa e rimborsare i debiti, Blue Owl ha annunciato la vendita complessiva di circa 1,4 miliardi di dollari di prestiti diretti attraverso tre BDC (OBDCII, il fondo BDC quotato OBDC e il fondo di reddito tecnologico OTIC), di cui OBDCII ha venduto circa 600 milioni di dollari, pari a circa il 34% del suo portafoglio.
A causa di questa notizia, la reazione del mercato è stata turbolenta. Il 19 febbraio, il prezzo delle azioni Blue Owl è sceso quasi del 10% durante la giornata, toccando il minimo degli ultimi due anni e mezzo, chiudendo infine in calo del 5,9%; il panico si è rapidamente diffuso a tutto il settore della gestione di asset alternativi, con i titoli dei concorrenti come Ares, Apollo, Blackstone, KKR in calo generalizzato tra il 3% e il 6%; anche i titoli europei di CVC e Partners Group sono scesi.
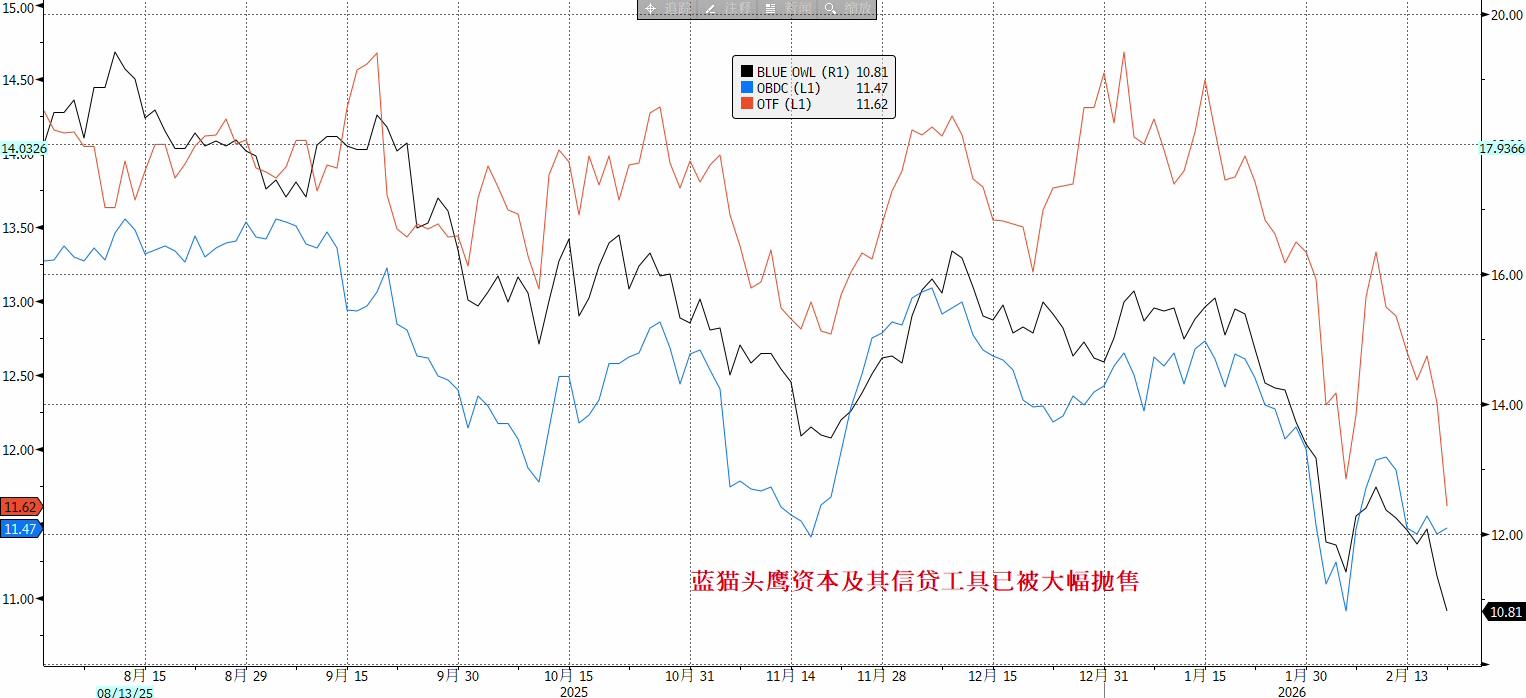
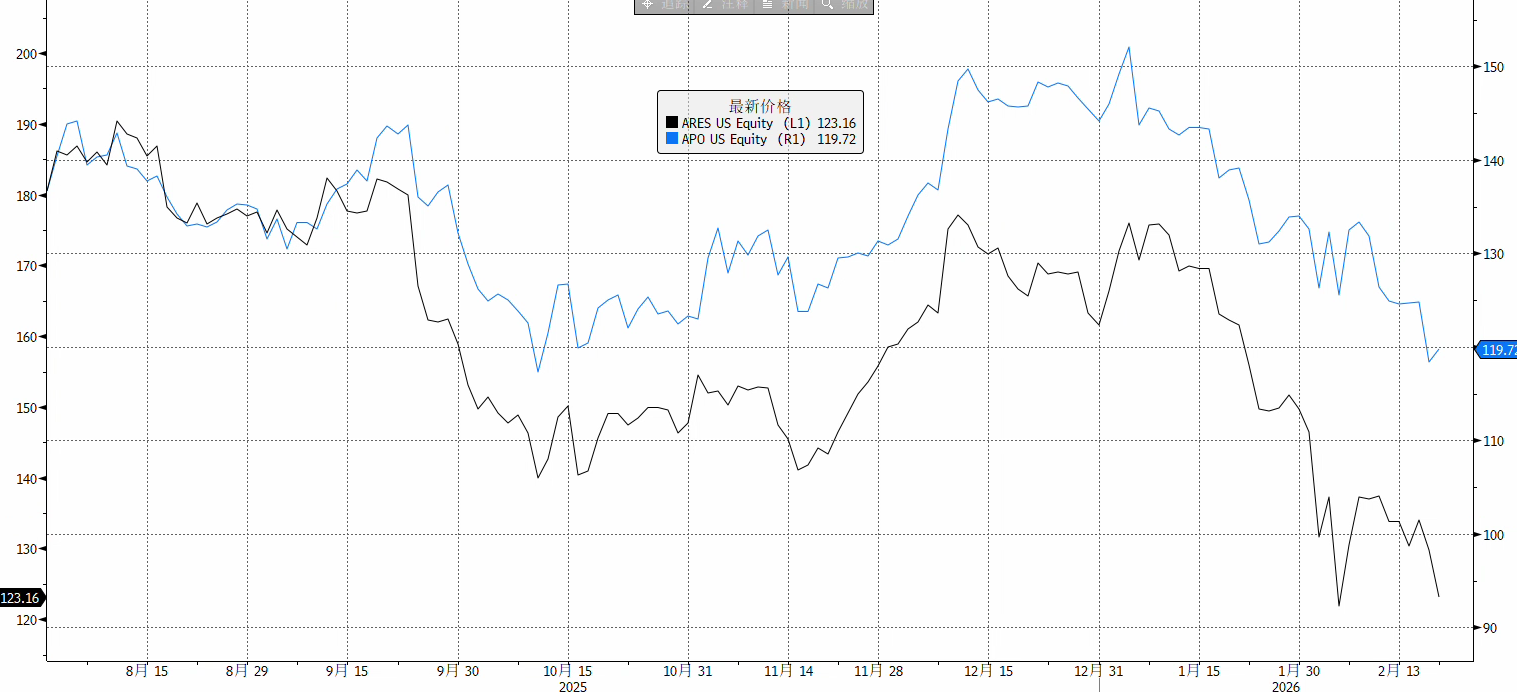
Ancora più scioccante, il 21 febbraio, il fondo hedge Saba ha proposto di acquistare le quote BDC legate a Blue Owl a un prezzo scontato del 20%-35% rispetto al più recente valore patrimoniale netto, sfidando pubblicamente la correttezza della valutazione contabile del fondo. Sebbene questa offerta non sia obbligatoria, il suo significato simbolico risiede nel fatto che si è aperta una netta divergenza tra il prezzo di liquidità offerto dal mercato secondario e il NAV comunicato dal gestore. Nel frattempo, i prezzi delle note strutturate collegate a Blue Owl sono crollati, con una nota emessa da Citi scesa sotto il 50% del valore nominale.
Nel complesso, l’evento Blue Owl non rappresenta semplicemente un errore di gestione della liquidità di una singola azienda; ha infatti smascherato l’illusione dei prodotti semi-liquidi nel mercato del credito privato, che negli ultimi anni ha raggiunto i 3.000 miliardi di dollari. Questo evento potrebbe essere il “canarino nella miniera” del credito privato, potenzialmente preludio a una ripetizione dell’evento del 2007 in cui BNP Paribas congelò i fondi — proprio l’inizio della crisi finanziaria.
Crisi di fiducia nel modello dei prodotti semi-liquidi
L’evento Blue Owl ha toccato il punto più vulnerabile del credito privato: la sostenibilità del modello di prodotto semi-liquido. Questi prodotti promettono ai piccoli investitori riscatti regolari (ad esempio trimestrali), ma sono sostenuti da prestiti privati con una durata di 5-10 anni; il problema centrale è il seguente:
Esclusione di responsabilità: il contenuto di questo articolo riflette esclusivamente l’opinione dell’autore e non rappresenta in alcun modo la piattaforma. Questo articolo non deve essere utilizzato come riferimento per prendere decisioni di investimento.
Ti potrebbe interessare anche
Il rallentamento dello sviluppo dell'AI e l'impennata dei prezzi del petrolio colpiscono per primi le azioni dei produttori di chip di Giappone e Corea del Sud, SK Hynix in calo di oltre il 5% e Softbank crolla dell'11%.
I giganti dell’AI, in un’inedita collaborazione, hanno lanciato un appello per rallentare lo sviluppo dei modelli all’avanguardia; le borse in Corea del Sud e Giappone hanno registrato ribassi, con l’indice composito di Seul in calo di oltre il 3% e il Nikkei 225 in flessione di più del 2%. SoftBank ha subito un crollo giornaliero dell’11%, mentre SK Hynix è scesa di oltre il 5%. Allo stesso tempo, la chiusura degli oleodotti in Arabia Saudita ha fatto schizzare il prezzo del Brent a 107 dollari, e insieme a un CPI USA superiore alle previsioni, il tasso di probabilità di un rialzo dei tassi da parte della Fed mercoledì ha superato il 90%. Il doppio impatto negativo ha causato un’apertura turbolenta nei mercati asiatici.

ASIC e interconnessione ottica sostengono una crescita esplosiva! Bank of America sostiene l'impressionante trend rialzista di Marvell (MRVL.US) e proclama un ulteriore 55% di potenziale crescita
Bank of America mantiene il target price su Marvell a 365 dollari, apprezzando la sua capacità di aumentare la quota di ricavi per ogni sistema AI grazie agli acceleratori AI personalizzati (ossia AI ASIC/XPU) e ai relativi chip di interconnessione ottica, in risposta alla crescente domanda di intelligenza artificiale di larga scala. Rispetto al prezzo di chiusura dell'11 settembre di 236,10 dollari, questo target implica un potenziale aumento di circa il 54,6%.

Prezzi delle criptovalute
Altro


