
Le azioni statunitensi chiudono in calo: rinnovati timori sulla crescita dell’AI, tensioni geopolitiche spingono il prezzo del petrolio, peggiora la divergenza nella stagione degli utili
UTC+8, 29 aprile 2026, il mercato azionario USA ha chiuso in ribasso tra oscillazioni dovute a molteplici fattori negativi. Sotto la pressione delle indiscrezioni sul mancato raggiungimento delle aspettative di crescita da parte di OpenAI, insieme all'aumento dei prezzi dell'energia in scia alle tensioni geopolitiche in Medio Oriente, è aumentata la propensione al rischio degli investitori, con il settore tecnologico—specialmente quello dei semiconduttori—sotto forte pressione.
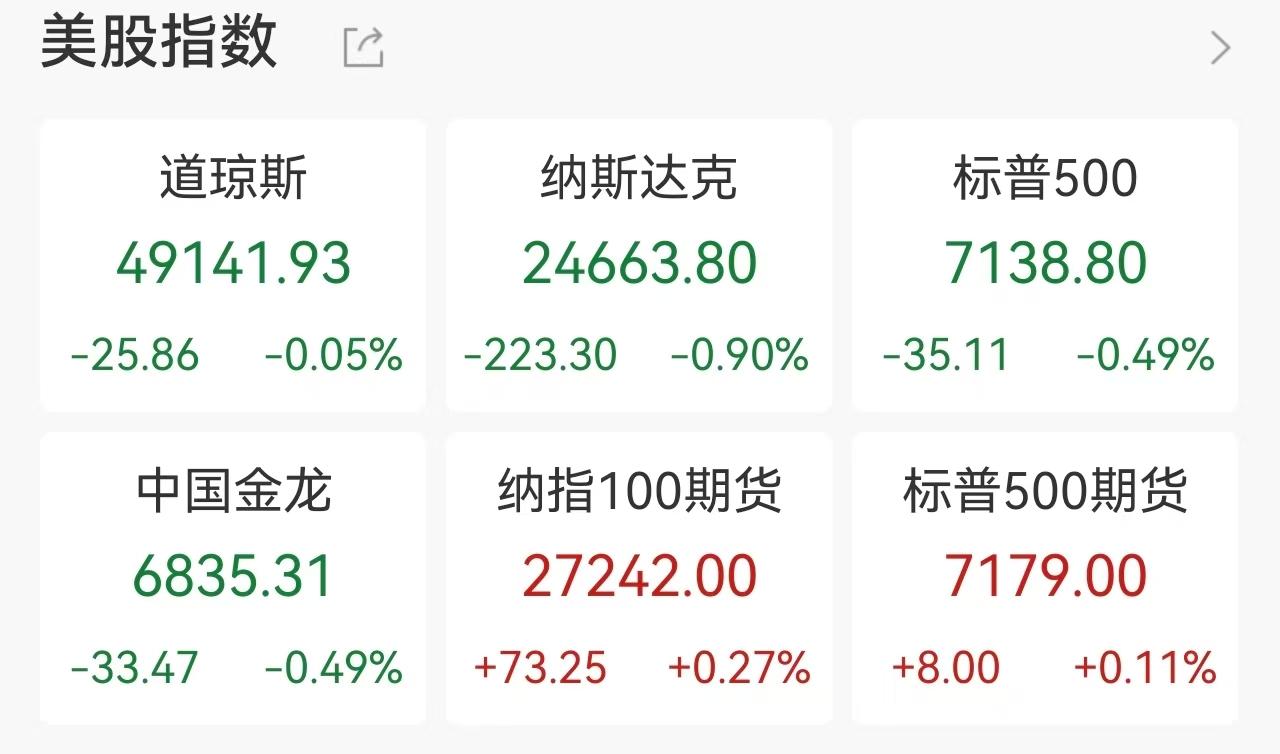
Alla chiusura delle contrattazioni, il Dow Jones Industrial Average è sceso di 25,86 punti (-0,05%) a 49.141,93 punti; il Nasdaq Composite Index è sceso di 223,30 punti (-0,90%) a 24.663,80 punti; lo S&P 500 è sceso di 35,11 punti (-0,49%) a 7.138,80 punti.
Dubbi sulla crescita dell’AI riemergono
Il focus del mercato si è concentrato sul settore intelligenza artificiale. Secondo precedenti rapporti, OpenAI non ha raggiunto gli obiettivi interni di vendita e crescita utenti, e la direttrice finanziaria Sarah Friar ha espresso preoccupazioni su una futura crescita dei ricavi. Questa notizia ha sollevato dubbi profondi fra gli investitori circa la possibilità di ritorni sugli ingenti investimenti nell’AI, portando a un calo collettivo dei titoli correlati.
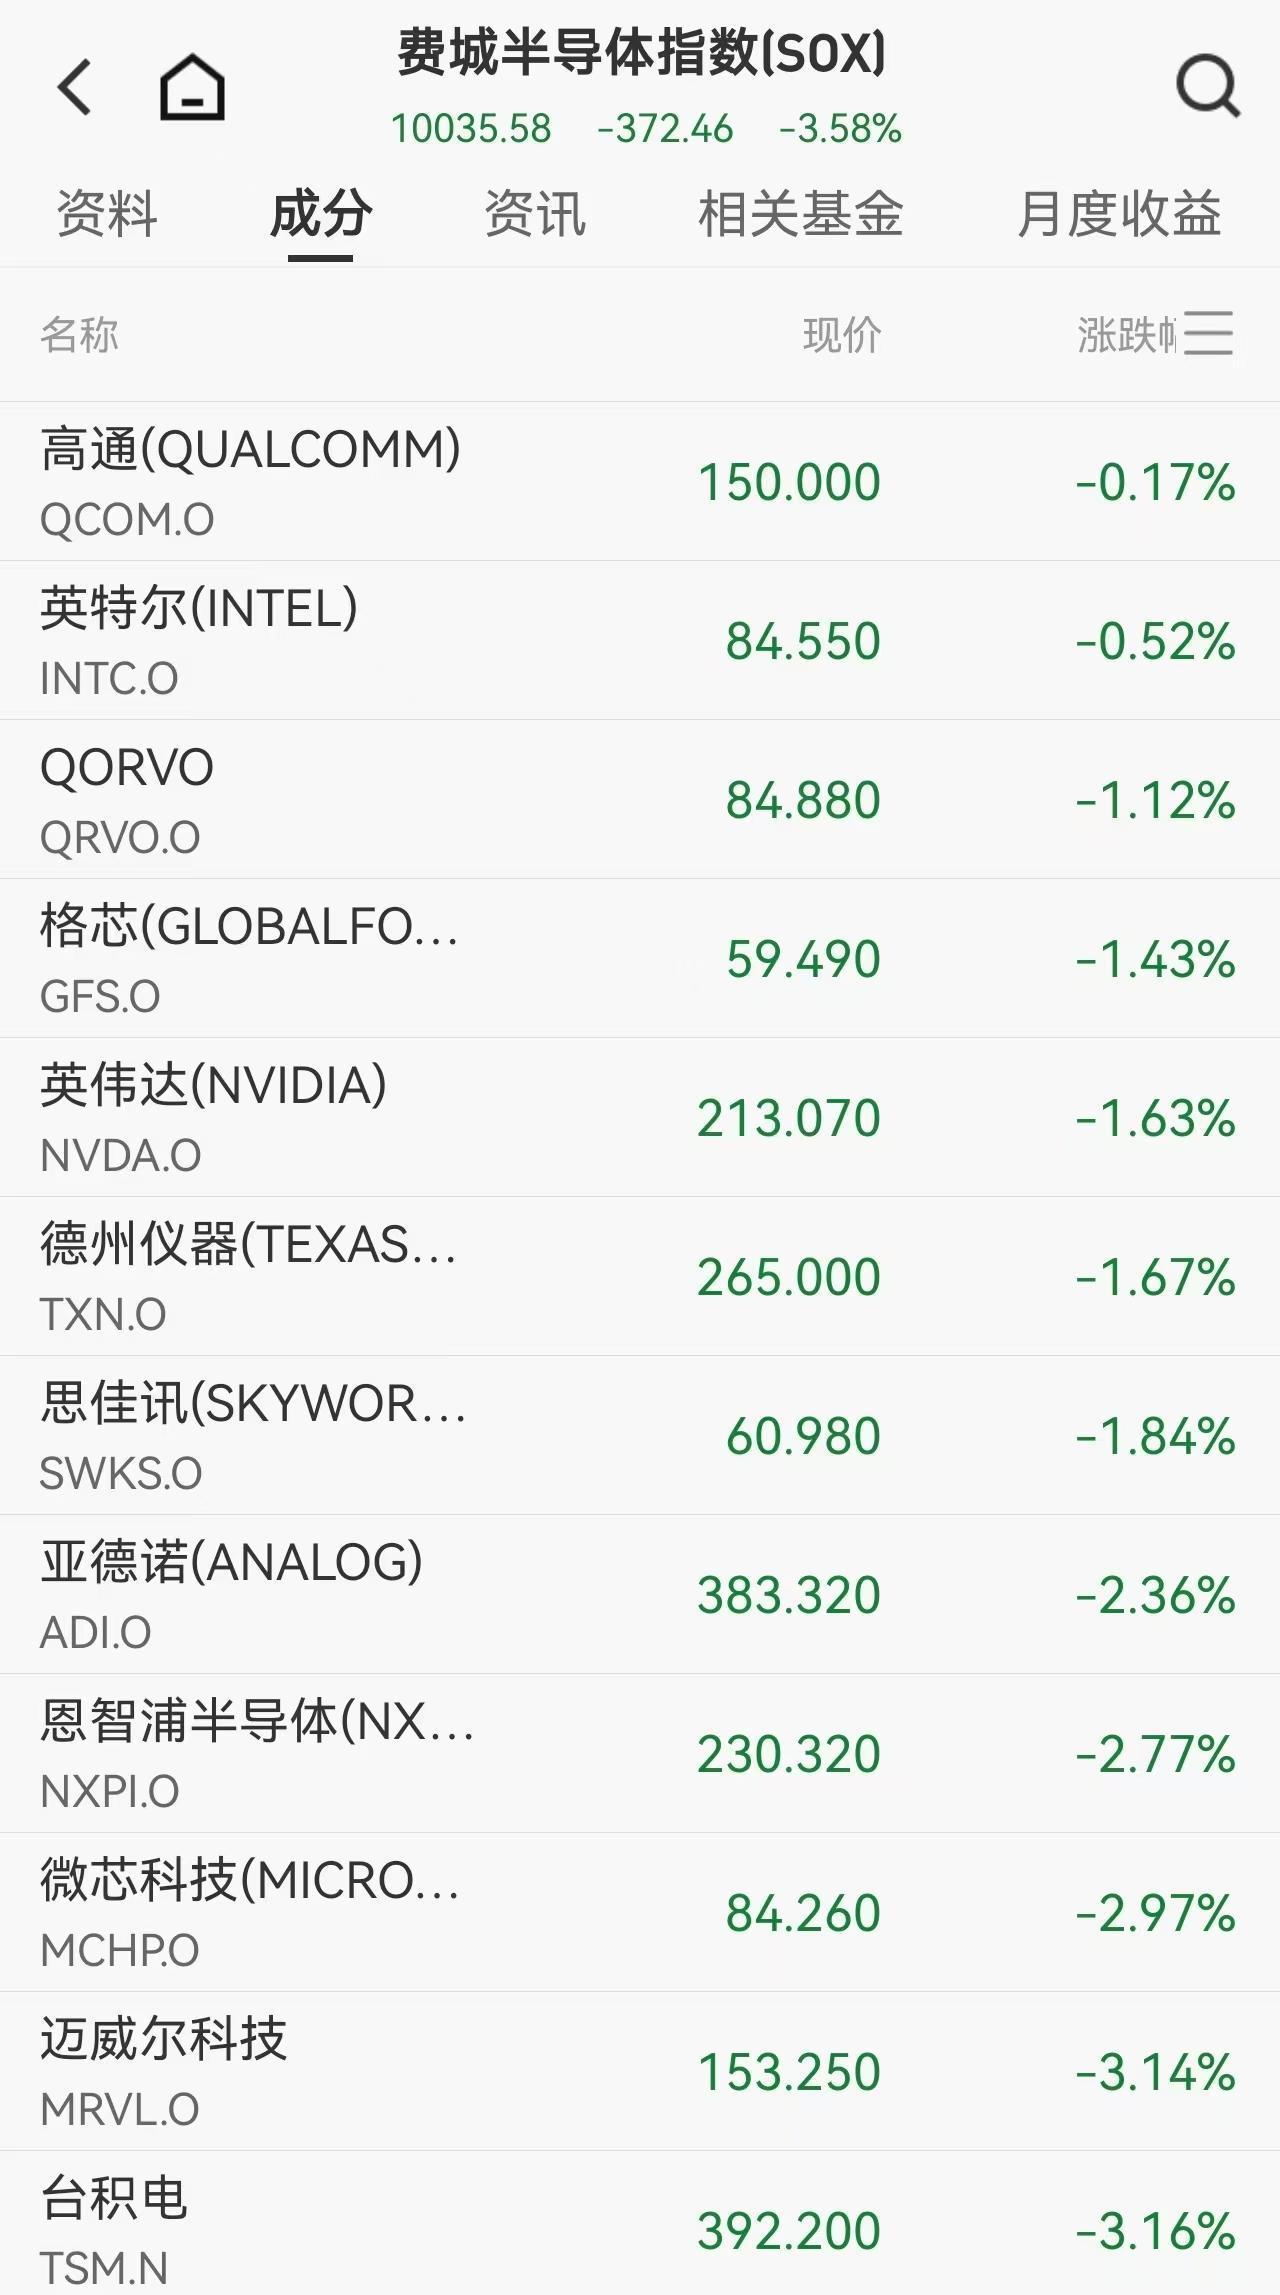
La disfatta dei giganti dei chip: l’indice dei semiconduttori di Philadelphia (SOX) è crollato del 3,58%, segnando il maggior ribasso giornaliero recente, con tutti i 30 componenti in flessione. In particolare, Broadcom ha perso il 4,39%, Rambus il 21,26%, Arm Holdings il 7,98%.
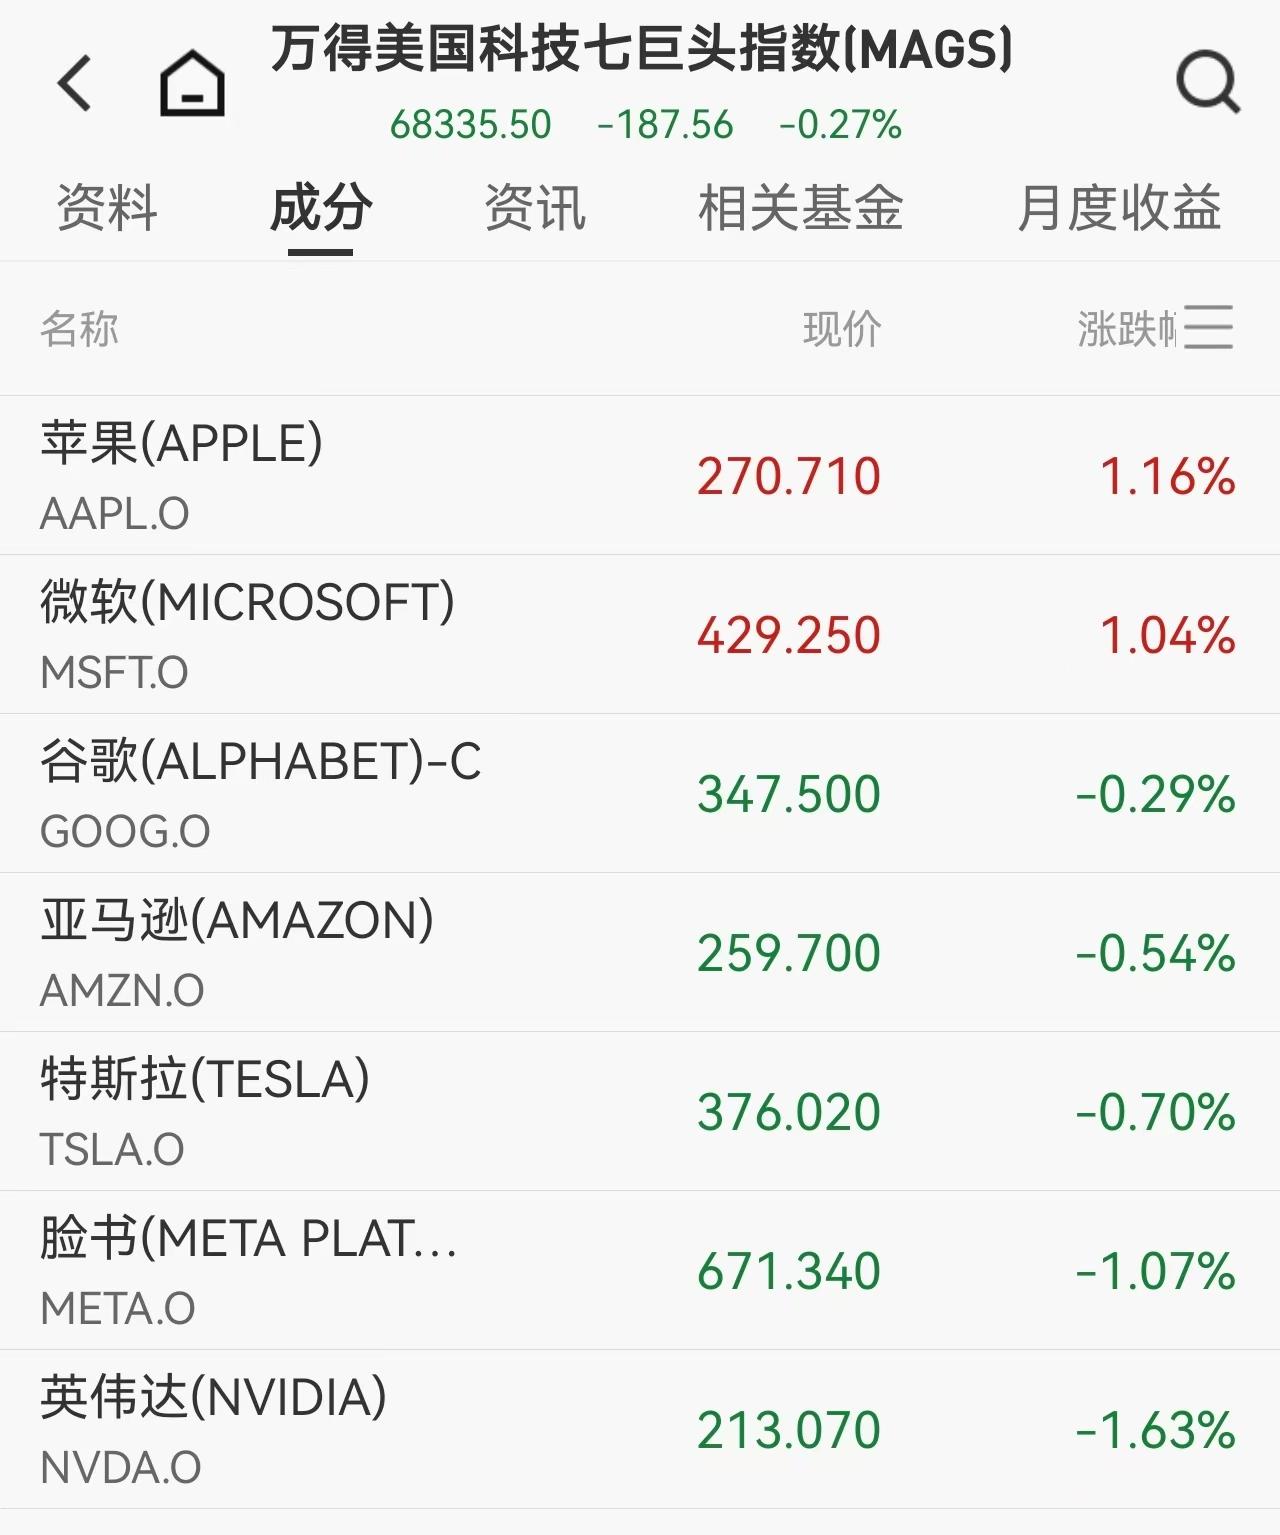
Le “Sette sorelle” della tecnologia divergono: NVIDIA ha perso oltre l’1,5%, Meta l’1,07%, Amazon lo 0,52%. Tuttavia, Apple e Microsoft hanno registrato un rialzo superiore all’1%, sostenute da solidi fondamentali.
Il gruppo SoftBank (ADR), tra i principali investitori in OpenAI, ha visto crollare il valore delle sue azioni sul mercato over-the-counter del 12,11%, fungendo da indicatore del sentiment di mercato.
Energetici in rialzo, la maggior parte delle azioni cinesi in calo
Sospinta dalla geopolitica, la quotazione internazionale del petrolio ha segnato il settimo rialzo consecutivo. Il prezzo del futures sul Brent ha superato quota 110 dollari/barile, chiudendo in rialzo del 2,80% a 111,26 dollari/barile; Il futures del greggio WTI ha guadagnato il 3,69% a 99,93 dollari/barile. I titoli energetici hanno quindi mostrato forza, con le blue chip del settore come Exxon Mobil e Chevron in aumento.
L’indice Golden Dragon China del Nasdaq è sceso dello 0,49%. Tra i popolari titoli cinesi quotati negli USA, Kingsoft Cloud è calata di oltre il 6% e GDS Group di quasi il 5%. Solo alcune aziende di nuova energia e titoli del settore istruzione si sono distinte in positivo, con NIO e Huazhu Group in crescita controcorrente.
Movimenti after-hours: il rimbalzo a "V" del settore storage
Nonostante durante la giornata il settore storage sia sceso in linea col mercato, notizie positive post-chiusura hanno innescato una rapida inversione delle aspettative. Seagate Technology ha pubblicato i risultati del terzo trimestre, con ricavi e utile per azione entrambi a livelli record, nettamente superiori alle attese degli analisti.
Trascinato da questi dati, Seagate Technology è balzata fino al +17% nell’after-hours, stimolando un rimbalzo collettivo fra i titoli legati allo storage come Western Digital (WDC) e SanDisk. Il fenomeno suggerisce che, sebbene ci siano dubbi sulla domanda complessiva di potenza di calcolo AI, esistono ancora settori specifici in forte crescita.
Geopolitica e stagione delle trimestrali in sincrono
Il rischio geopolitico rappresenta un ulteriore motore delle recenti oscillazioni di mercato. L'Iran ha dichiarato il “controllo assoluto” sullo stretto di Hormuz, imponendo un pedaggio alle navi di passaggio. Parallelamente, gli Emirati Arabi Uniti hanno annunciato l’uscita, dal 1° maggio (UTC+8), da OPEC e da OPEC+, con l’obiettivo di incrementare in modo indipendente la produzione. Questa “uscita dal gruppo” ha rafforzato i timori su una ridefinizione dell’offerta globale di petrolio, provocando forti rincari nel breve periodo.
Questa settimana coincide con la “super settimana delle trimestrali” a Wall Street, con la pubblicazione ravvicinata dei risultati dei giganti tecnologici. Sullo sfondo delle notizie negative su OpenAI, il mercato attende ora con il fiato sospeso i dati finanziari imminenti di Alphabet, Amazon, Meta e Microsoft, per verificare se la commercializzazione dell’AI sia davvero a un punto morto.
Attualmente, il mercato si trova in una fase di confronto tra “fede nell’AI” e “ritorno reale”. Da un lato, le incertezze sulle performance di OpenAI alimentano il timore di una bolla di settore; dall’altro, i risultati sopra le attese di Seagate Technology testimoniano una forte domanda hardware.
Nel breve termine, con il prezzo del petrolio su livelli elevati e la riunione della Federal Reserve all’orizzonte, la volatilità potrebbe restare elevata. Gli investitori dovrebbero prestare attenzione alle prossime trimestrali dei big tech e all’evoluzione della situazione mediorientale. Prima della pubblicazione dei risultati, il sentiment potrebbe rimanere cauto: si raccomanda di osservare i settori difensivi e i leader di nicchia con maggiore certezza nei risultati.
Esclusione di responsabilità: il contenuto di questo articolo riflette esclusivamente l’opinione dell’autore e non rappresenta in alcun modo la piattaforma. Questo articolo non deve essere utilizzato come riferimento per prendere decisioni di investimento.
Ti potrebbe interessare anche
Bolla dell'IA, shock del diesel, rendimenti in impennata! Hartnett di BofA avverte che il rischio di stagflazione si avvicina in autunno
Il capo stratega di Bank of America, Hartnett, ha lanciato un triplo avvertimento: il differenziale di raffinazione del diesel ha raggiunto un record storico di 102 dollari al barile, il rendimento dei Treasury a 30 anni è salito al livello più alto dal 2007, e la produttività totale dei fattori (TFP) è scesa sotto la linea di tendenza a lungo termine nell'ondata di entusiasmo per l'intelligenza artificiale, con i rischi di stagflazione che si stanno accumulando in autunno. Ha avvertito che "un mercato tranquillo combinato con politiche rigide è terreno fertile per la volatilità" e ha affermato chiaramente che "non è troppo tardi per coprire la bolla dell’intelligenza artificiale".
I tre giganti chiedono di "rallentare": la fede nell'AI vacilla, il prezzo del petrolio supera cento, il rialzo dei tassi della Federal Reserve è imminente—Wall Street potrebbe affrontare la settimana più pericolosa dell'anno.
La Federal Reserve potrebbe aumentare i tassi d'interesse, il rallentamento dell'intelligenza artificiale colpisce duramente le azioni dei chip, l'attacco al gasdotto in Arabia Saudita fa salire il prezzo del petrolio: questa settimana il mercato azionario statunitense affronta una doppia prova di pressione tra inflazione e appetito per il rischio.

Il rallentamento dello sviluppo dell'AI e l'impennata dei prezzi del petrolio colpiscono per primi le azioni dei produttori di chip di Giappone e Corea del Sud, SK Hynix in calo di oltre il 5% e Softbank crolla dell'11%.
I giganti dell’AI, in un’inedita collaborazione, hanno lanciato un appello per rallentare lo sviluppo dei modelli all’avanguardia; le borse in Corea del Sud e Giappone hanno registrato ribassi, con l’indice composito di Seul in calo di oltre il 3% e il Nikkei 225 in flessione di più del 2%. SoftBank ha subito un crollo giornaliero dell’11%, mentre SK Hynix è scesa di oltre il 5%. Allo stesso tempo, la chiusura degli oleodotti in Arabia Saudita ha fatto schizzare il prezzo del Brent a 107 dollari, e insieme a un CPI USA superiore alle previsioni, il tasso di probabilità di un rialzo dei tassi da parte della Fed mercoledì ha superato il 90%. Il doppio impatto negativo ha causato un’apertura turbolenta nei mercati asiatici.
Prezzi delle criptovalute
Altro


