
La resilienza dei tassi d'interesse reali si somma alla crisi delle riserve valutarie: il prezzo dell'oro potrebbe ancora toccare un minimo nel breve termine

汇通网14 ottobre—— L'alto prezzo del petrolio aumenta la persistenza dell'inflazione, il tasso dei Treasury USA scende ma il prezzo dell'oro non sale, le valute dei paesi emergenti sono in crisi e potrebbero vendere oro, il prezzo dell'oro potrebbe continuare a cercare un fondo.
Il quadro macro globale sta entrando in una combinazione contraddittoria: la crescita economica mondiale sta rallentando, i rendimenti dei Treasury USA sono in calo, teoricamente un contesto favorevole all’oro, ma il prezzo dell’oro non riesce a rafforzarsi, anzi continua a subire pressioni verso il basso.
Il nodo principale risiede nelle aspettative pessimistiche del mercato riguardo alle indicazioni sull'inflazione dell’odierno CPI e del PPI di domani, il che potrebbe portare la Fed ad accelerare il ritmo dei rialzi dei tassi; al contempo, la persistenza dell’inflazione guidata dall’energia rende difficile una reale discesa dei tassi reali. Inoltre, alcune valute emergenti sono in difficoltà, portando alla potenziale vendita di oro per ottenere liquidità in dollari, un possibile shock di offerta.
L’inflazione energetica unita alle preoccupazioni sull’AI acuiscono la sfida della crescita globale
Il FMI ha recentemente sintetizzato tre deficit strutturali profondi dell’economia globale, ed il caro petrolio sta ampliando questi squilibri strutturali, abbassando il baricentro di crescita mondiale.
Il deficit fiscale USA consuma costantemente il risparmio nazionale, colmando il gap esclusivamente tramite emissione di debito; l’Europa, pur disponendo di risorse di risparmio sufficienti, è frenata dai meccanismi di mercato che ostacolano l’investimento verso settori ad alto rendimento, con conseguente insufficienza degli investimenti utili.
Sotto la spinta dei rincari energetici, le debolezze strutturali delle tre principali economie si accentuano ulteriormente, ponendo sotto pressione la crescita globale.
Al contempo, anche il motore principale dell’economia mondiale, l’AI, inizia a mostrare segni di rallentamento nelle aspettative di mercato. La commercializzazione di OpenAI avanza meno delle attese e il mercato teme un allungamento del ciclo di ritorno degli investimenti in potenza di calcolo;
La spinta ai prezzi nella filiera HBM rallenta, e il mercato rivaluta il tetto della domanda globale di potenza di calcolo.
L’AI è stato il cardine dell’economia americana negli ultimi anni, ma un raffreddamento degli investimenti nel comparto potrebbe rivedere al ribasso le prospettive di crescita di lungo periodo, deprimendo la domanda globale di beni industriali e il livello di reddito dei residenti.
Redditi in calo e costi del carburante in aumento: l’allarme sulle valute dei paesi turistici
Il calo dei redditi combinato con l’aumento del costo dei carburanti colpisce direttamente le economie che dipendono fortemente dal turismo in entrata, come Maldive, Turchia e simili.
Questi paesi basano le proprie entrate valutarie quasi interamente sui turisti stranieri, e il petrolio importato copre quasi tutto il fabbisogno domestico.
L’aumento del prezzo del petrolio fa salire il costo dei biglietti aerei internazionali e della produzione locale di energia e trasporti, scoraggiando i viaggiatori stranieri e riducendo costantemente gli introiti dal turismo; ma le spese in dollari per le importazioni energetiche sono rigide, i ricavi scendono ma i costi restano, ed ecco che le riserve valutarie si esauriscono rapidamente e scatta l’allarme rischio cambio.
La crisi del debito sovrano dello Sri Lanka del 2022 è stata dovuta proprio al crollo delle entrate turistiche combinato all’impennata delle bollette energetiche, che ha esaurito le riserve valutarie.
Quando la liquidità in dollari scarseggia, questi paesi in crisi sono costretti a convertire le proprie riserve auree come riserva di ultima istanza, vendendo oro per ottenere dollari e aggravando così la pressione sull’offerta d’oro.
Divergenza nei mercati: scendono i Treasury a 10 anni USA, ma l’oro non rimbalza
Di recente il rendimento nominale dei Treasury a 10 anni USA è calato, ma il prezzo dell’oro non ha registrato un chiaro rimbalzo perché il tasso reale è sceso di pochissimo.
Il calo del rendimento a lungo termine è dovuto a revisioni al ribasso delle prospettive di crescita potenziale USA e minori aspettative sull’AI, non a un netto miglioramento delle aspettative di taglio dei tassi.
Contemporaneamente, le tensioni in Medio Oriente spingono al rialzo il prezzo del petrolio e le aspettative di inflazione.
Secondo la formula: rendimento nominale = tasso reale + aspettative di inflazione.
Un lieve calo dei tassi nominali accompagnato da aspettative inflazionistiche più alte si compensa, quindi il tasso reale TIPS cala solo di poco.
L’oro, in quanto asset non remunerativo, è ancorato ai tassi reali; finché questi rimarranno stabili, l’effetto positivo dovuto al calo dei rendimenti nominali sarà molto ridotto, producendo così la divergenza “Treasury giù, oro debole”.
Prima della pubblicazione dei dati, le aspettative sull’inflazione vengono già prezzate, frenando l’oro
Il mercato teme ora che l’inflazione generata dai prezzi del petrolio sia molto persistente, come visto di recente con il PPI cinese.
L’aumento del prezzo del petrolio spinge verso l’alto i prezzi dei prodotti industriali a monte, e i costi vengono trasmessi lungo la filiera produttiva.
Anche se la probabilità di un rialzo Fed a ottobre è bassa, il tema principale è che l’inflazione energetica rallenta la discesa del CPI core, il che sposta in avanti il momento dei tagli e mantiene elevati i tassi per più tempo.
Già prima della pubblicazione dei dati CPI e PPI, il mercato ha scontato il rischio che il controllo dell’inflazione sia meno efficace del previsto, ed è questo uno dei principali driver di aggiustamento dell’oro.
Il mercato teme che il PPI spinto dal petrolio non si riduca rapidamente, costringendo la Fed a mantenere a lungo tassi elevati, penalizzando la valutazione dell’oro.
Conclusione: la logica di rialzo è temporaneamente inefficace, l’oro può ancora cercare un fondo
Attualmente il prezzo dell’oro è nel pieno di una forte battaglia tra rialzisti e ribassisti: nel medio-lungo termine, tensioni geopolitiche in Medio Oriente, acquisti di oro dalle banche centrali globali e timori di recessione offrono un supporto di base positivo.
Ma nel breve periodo, molteplici fattori negativi continuano a deprimere i prezzi: il lento calo dei tassi reali, la posticipazione dei tagli nella valutazione di mercato, i rischi di vendita di oro da economie emergenti turistiche con riserve in calo, e la presa di profitto dei rialzisti precedenti.
La logica rialzista è temporaneamente inefficace e il prezzo dell’oro può ancora continuare a cercare nuovi minimi.
Due i segnali da monitorare: da un lato i dati PPI e CPI USA, per valutare la persistenza dell’inflazione energetica; dall’altro la durata del caro petrolio e la velocità di erosione delle riserve valutarie in paesi come le Maldive — se tali paesi dovessero liquidare in massa le riserve auree, si profilerebbe una nuova ondata ribassista per il prezzo dell’oro.
Tecnico: l’oro spot è ancora sotto pressione data la disposizione ribassista delle medie mobili e la resistenza della neckline del testa-spalle precedente; se il CPI non riuscisse a sostenere il prezzo dell’oro, il trend potrebbe continuare al ribasso.
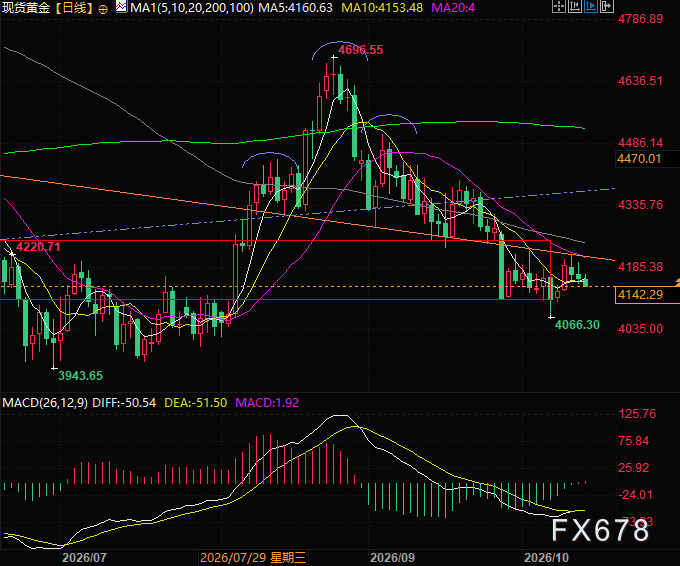
(Grafico daily dell’oro spot, fonte: 易汇通)
Fuso orario UTC+8 ore 17:39, l’oro spot è quotato a 4142 dollari/oncia.
Esclusione di responsabilità: il contenuto di questo articolo riflette esclusivamente l’opinione dell’autore e non rappresenta in alcun modo la piattaforma. Questo articolo non deve essere utilizzato come riferimento per prendere decisioni di investimento.
Ti potrebbe interessare anche
Previsioni finanziarie | Il percorso di TSMC (TSM.US) verso una valutazione di 3 trilioni di dollari è ormai vicino?
TSMC pubblicherà giovedì, prima dell’apertura dei mercati statunitensi, i risultati completi del trimestre più recente.

Prezzi delle criptovalute
Altro


