
Punti salienti del rapporto finanziario del Q3 2026 di SpaceX: i ricavi annuali sono aumentati del 161% su base annua fino a 14,58 miliardi di dollari; i ricavi del business Super Intelligence (SI) sono cresciuti dell'830% fino a 7,56 miliardi di dollari, superando per la prima volta Starlink come principale fonte di reddito; il profitto netto è passato da perdita a guadagno, raggiungendo 4,4 miliardi di dollari.
 2026/10/21 03:04
🔥 Il radar dei titoli caldi del mercato azionario USA è attivo! 3 temi principali di Wall Street + 6 titoli selezionati + 7 eventi chiave in calendario, dove saranno le opportunità questa settimana? Clicca qui per vedere a colpo d'occhio 22 direzioni di trading→
Opinioni chiave
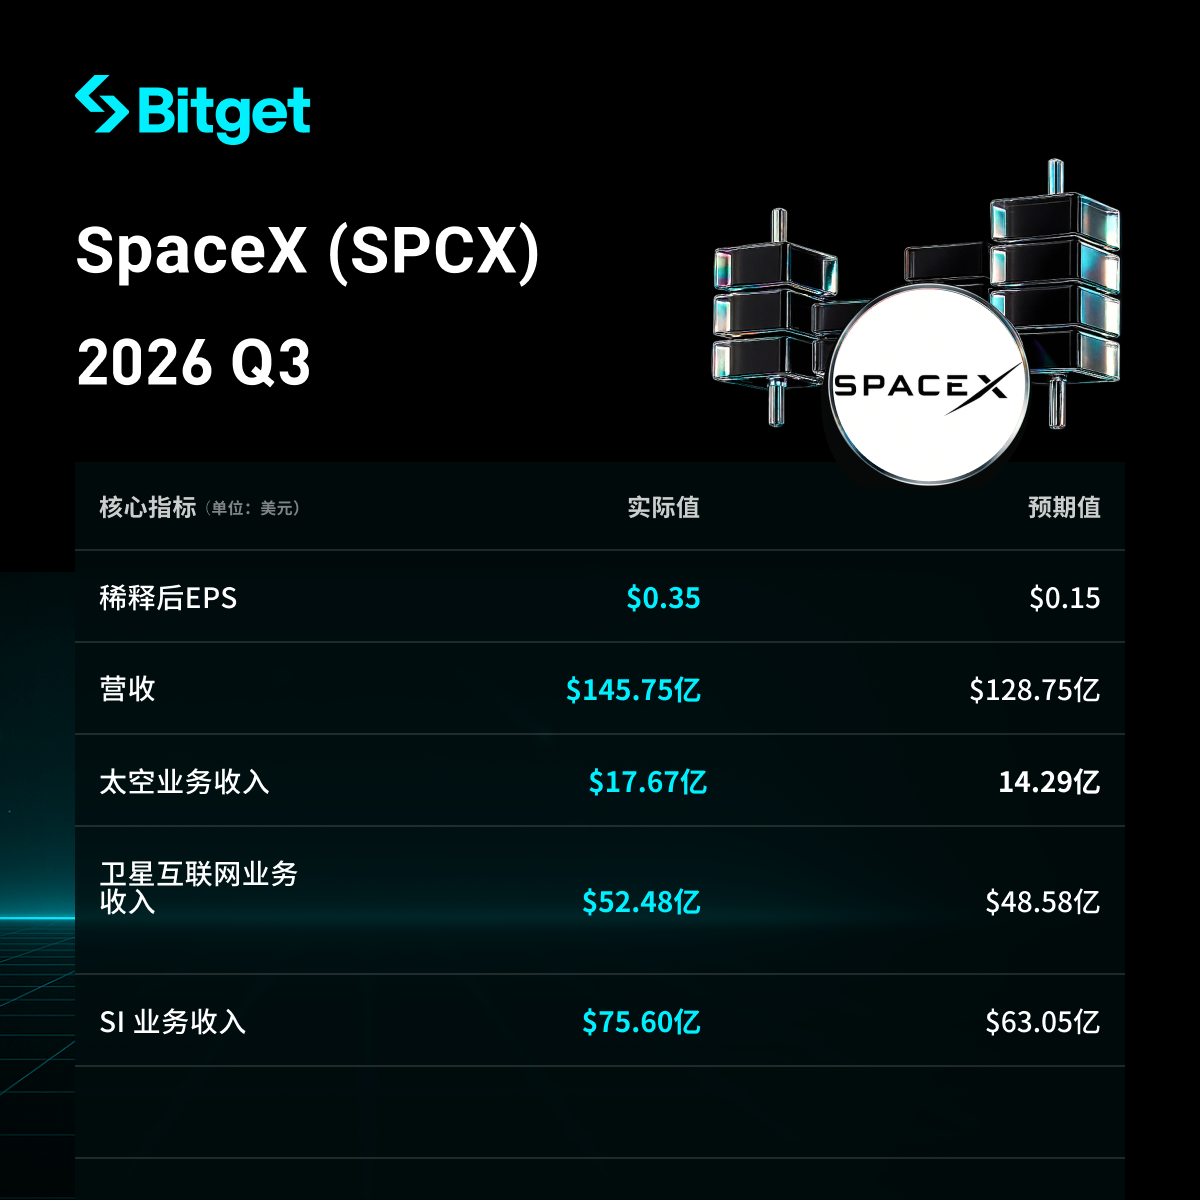
SpaceX (SPCX) ha pubblicato il 20 ottobre 2026 i risultati del terzo trimestre 2026 fino al 30 settembre: ricavi per 14,58 miliardi di dollari, un aumento annuo del 161%, ben oltre le aspettative di mercato (circa 12,7-12,9 miliardi); utile netto GAAP di 4,4 miliardi, invertendo la perdita di 1,1 miliardi dello stesso periodo dell’anno precedente, EBITDA rettificato a 8,8 miliardi (+306% su base annua). Il settore Super Intelligence (ex AI) è il punto di forza principale, con ricavi in crescita dell’830% a 7,56 miliardi, superando per la prima volta la Connectivity (Starlink) come principale fonte di reddito (circa il 52%). Le performance sono guidate principalmente da accordi di cloud computing, l’acquisizione di Cursor e prodotti della serie Grok, con l’azione in crescita nel dopo mercato.
Analisi dettagliata
- Performance complessiva di ricavi e profitti
- Ricavi trimestrali: 14,58 miliardi di dollari, +161% su base annua (circa 5,6 miliardi lo scorso anno), in forte crescita anche rispetto al trimestre precedente e ben oltre le aspettative degli analisti (circa 12,72-12,9 miliardi).
- Utile netto GAAP: 4,4 miliardi (perdita netta di 1,1 miliardi lo scorso anno), il miglioramento è di ben 5,5 miliardi.
- Reddito operativo: 2,8 miliardi.
- EBITDA rettificato: 8,8 miliardi, +306% su base annua.
- EPS rettificato: circa 0,35 dollari (o 45 centesimi), nettamente superiore alle attese (circa 0,13-0,16 dollari).
- Primi nove mesi dell’anno: perdita netta cumulata ancora circa 413 milioni, ma il Q3 mostra un'inversione di tendenza significativa.
- Performance della Super Intelligence (Super Intelligence/SI, ex business AI)
- Ricavi: 7,56 miliardi, +830% su base annua (813 milioni nello stesso periodo precedente), balzo dai 2,561 miliardi del Q2, diventando per la prima volta il settore principale (circa il 51,9% dei ricavi totali).
- Reddito operativo: 431 milioni (inclusi circa 1,2 miliardi in stock option relativi all’acquisizione di Cursor; esclusi questi, il valore sarebbe più elevato).
- EBITDA rettificato: circa 5 miliardi.
- Fattori chiave di crescita:
- Nuovi accordi di servizi cloud attivati, affittando potenza di calcolo a clienti quali Anthropic, Google, Reflection AI (fonte principale di ricavi).
- Il 14 agosto è stata completata l’acquisizione di Cursor (piattaforma AI per la programmazione), con una valutazione implicita di circa 60 miliardi e contributo ai ricavi Q3 per 608 milioni.
- Crescita nell’adozione dei modelli Grok e degli agent personali Grok Bot (rapida crescita degli utenti paganti).
- Capacità computazionale: a fine trimestre la potenza computazionale "nameplate" raggiunge 1,7 GW (0,6 GW lo scorso anno, 1,4 GW a fine Q2), grazie all’espansione dei data center Colossus II.
- Ricavi da soluzioni e infrastrutture SI circa 7 miliardi, ricavi pubblicitari circa 538 milioni.
- Performance delle altre divisioni
-
Connectivity (Starlink): ricavi 5,25 miliardi, +69% su base annua; reddito operativo tra 2,37 e 2,4 miliardi, +99% su base annua.
- Utenti consumer Starlink: 13,6 milioni (aumento di 1,6 milioni dal trimestre precedente, circa +89% su base annua), ARPU consumer circa 69 dollari.
- Fortissima crescita del segmento Enterprise e Government, superate le 3.800 installazioni in ambito aeronautico.
-
Space (razzi/lanci): ricavi 1,77 miliardi, +6% su base annua; perdita operativa di 7 milioni.
- Completate numerose missioni, incluso il primo lancio commerciale di Starship (26 satelliti Starlink V3 dispiegati, capacità in downlink circa 10 volte quella di Falcon 9).
-
Confronto divisioni (Q3 2026 ricavi, milioni USD):
Divisione Ricavi Q3 2026 Crescita Annua QuotaSuper Intelligence (SI) 7.560 +830% ~52% Connectivity (Starlink) 5.248 +69% ~36% Space 1.767 +6% ~12% Totale 14.575 +161% 100%
-
- Piano degli investimenti in conto capitale
- Spese in conto capitale Q3 totali: 19,6 miliardi, di cui circa 16,4 miliardi per SI (circa 84%), destinati principalmente all’infrastruttura di potenza computazionale AI (espansione dei siti Colossus).
- CapEx cumulato nove mesi: circa 48,1 miliardi, di cui AI circa 40 miliardi.
- Prospettive: spese CapEx Q4 previste a 35-40 miliardi (ulteriore accelerazione nella distribuzione di capacità di calcolo).
- Obiettivi di potenza: raggiungere 2,5-3 GW entro fine anno; piano 2027 di aggiungere almeno 10 GW (totale circa 13 GW o superiore, possibile superamento dei 20 GW), con pianificazione di ulteriori 20 GW di energia e infrastrutture di raffreddamento.
- Il management indica che la nuova capacità si ripaga in meno di 1 anno alle attuali tariffe (lievemente superiori a 30-50$/Watt), in alcuni casi anche in soli 6 mesi.
- Rispetto ai principali operatori cloud/calcolo: SpaceX si sta rapidamente affermando come importante “neocloud player”, con ricavi da affitto capacità in forte crescita e clienti come Anthropic, Google.
- Previsioni sulla performance per le prossime fasi
- Guidance Q1 2027: ricavi totali tra 33-37 miliardi (ben oltre il consenso di circa 22,2 miliardi).
- Obiettivo ARR (annualizzato dicembre 2026): 100 miliardi (l’azienda conferma la guidanza precedente).
- Previsioni di Elon Musk (CEO): entro fine 2027 ARR annualizzato tra 500 e 1.000 miliardi.
- Altro: ordinativi in backlog per 63 miliardi, di cui circa 42 miliardi riconoscibili nei prossimi 12 mesi.
- Contesto di mercato e preoccupazioni degli investitori
- Punto chiave: l’azienda si sta trasformando da operatore tradizionale missili+satelliti in gigante infrastrutturale AI incentrato su Super Intelligence e affitto potenza, SI ora supera Starlink come fonte di ricavi, ma i forti CapEx (Q4 previsti quasi raddoppiati) mettono alla prova cash flow e sostenibilità dei profitti.
- Sfide di mercato: i modelli Grok devono affrontare la competizione di OpenAI, Anthropic, Google; domanda per capacità è elevata (il management dichiara: “gli hyperscaler ci inseguono per affittare”), ma serve testare la reale efficacia ed efficienza della distribuzione su larga scala.
- Risposta degli investitori: risultati ben oltre le attese, in particolare ricavi SI e prospettive Q1 2027, titolo in rialzo nel post-market (tra il 2% e il 7%+ secondo diverse fonti), il mercato monitora velocità di espansione, prezzi e le possibili sinergie/fusione con Tesla.
- Altro: completata l’integrazione di Cursor; continua espansione Starlink; missione di successo per lo Starship generatrice di ricavi.
Disclaimer: Il contenuto di questo articolo è solo a scopo informativo e non rappresenta una raccomandazione di investimento. Tutti i dati sono riassunti da fonti pubbliche e sintesi dei report aziendali; fare sempre riferimento ai documenti ufficiali.
Esclusione di responsabilità: il contenuto di questo articolo riflette esclusivamente l’opinione dell’autore e non rappresenta in alcun modo la piattaforma. Questo articolo non deve essere utilizzato come riferimento per prendere decisioni di investimento.
Ti potrebbe interessare anche
Report: SK Hynix prevede di lanciare un ritorno agli azionisti di 50-60 trilioni di won sudcoreani, un importo record nella storia
Secondo quanto riportato da Seoul Economic Daily, SK Hynix prevede di annunciare, il 28 ottobre durante la pubblicazione del rapporto del terzo trimestre, un ulteriore piano di ritorno agli azionisti del valore compreso tra 50 e 60 trilioni di won, principalmente sotto forma di dividendi speciali. Sommando il buyback e la cancellazione già completati in precedenza, il totale dei ritorni agli azionisti quest’anno raggiungerà un record di 90-100 trilioni di won.
Il Regno Unito prevede di emettere più titoli di Stato a breve termine per abbassare i rendimenti delle obbligazioni britanniche; gli investitori osservano attentamente se la legge di bilancio autunnale riuscirà a mantenere la disciplina fiscale.
Il Regno Unito si appresta ad aumentare l'utilizzo del debito a breve termine. Questo cambiamento potrebbe esercitare una pressione al ribasso sui rendimenti dei titoli di Stato britannici e alleviare la crescente pressione sulle finanze pubbliche del paese. Nel frattempo, occorre rimanere cauti riguardo all'impatto che la reazione del mercato alla legge di bilancio autunnale potrebbe avere sul mercato dei titoli di Stato britannici.
Sta arrivando la settimana dei risultati finanziari tecnologici, prima dell'apertura del mercato azionario USA SK Hynix in rialzo di oltre l'1%, Petrobras Brasile in calo di oltre il 20%, il prezzo del petrolio si ritira e i titoli del Tesoro USA si rafforzano.
Prima dell'apertura del mercato azionario statunitense, SK Hynix è cresciuta di oltre l'1%. L'azienda intende distribuire un dividendo speciale di 12,1 miliardi di dollari, utilizzando i proventi della vendita delle partecipazioni in Kioxia per premiare gli azionisti. Prima dell'apertura, le azioni di Neocloud sono generalmente in calo: Nebius scende del 4,5%, CoreWeave del 4,4% e Iren del 4,1%. Petrobras, nel pre-market USA, crolla di oltre il 20%, mentre Itaú Unibanco perde oltre il 27%. Il prezzo del Brent, dopo aver raggiunto il massimo degli ultimi sei mesi, si ritira dell'1,5%, attestandosi a circa 114,95 dollari al barile.
Cybercab fa impazzire la rete, produzione record nella fabbrica di Berlino! Dietro il fermento di Tesla (TSLA.US), Phillip Securities resta ribassista del 38%
Tesla (TSLA.US) è salita di quasi l'1% nel pre-market di lunedì, dopo la presenza intensiva della Cybercab al circuito di F1 di Austin, il raggiungimento di una pietra miliare di produzione presso la fabbrica di Berlino e la divulgazione di nuovi dettagli sul Roadster.

Prezzi delle criptovalute
Altro


