
Previsioni sugli utili del terzo trimestre di AMD: i data center AI possono compensare le preoccupazioni per i PC? La crescita di Helios e il margine di profitto diventano fattori chiave di verifica
 Bitget2026/11/03 03:09
🔥 Il Radar dei titoli caldi USA è online! 3 principali linee guida del mercato azionario USA + 6 titoli selezionati + 7 eventi nel calendario delle notizie, dove si trovano le opportunità questa settimana sul mercato USA? Clicca sul link per vedere a colpo d’occhio 22 direzioni di trading→
1. Panoramica dei punti chiave per l’investimento
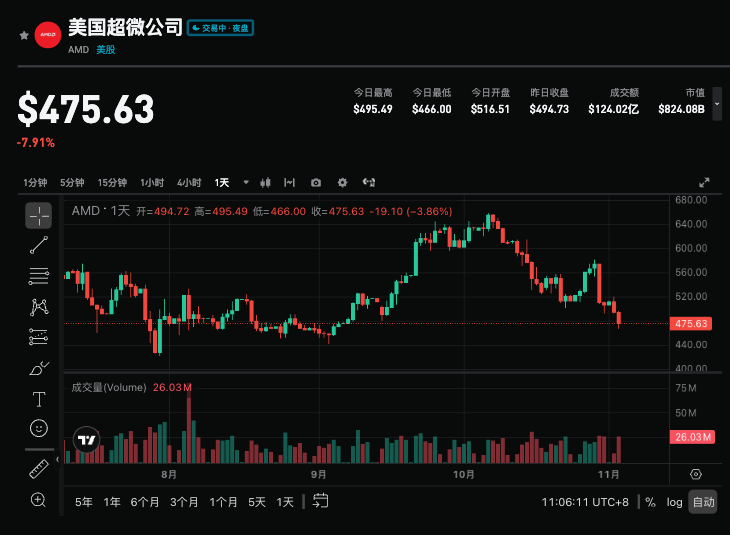
AMD comunicherà dopo la chiusura del mercato USA del 3 novembre 2026 (la call si terrà lo stesso pomeriggio alle 17:00 ora della East Coast) i risultati finanziari del terzo trimestre fiscale 2026. L’azienda aveva precedentemente indicato un fatturato di circa 13 miliardi di dollari (±300 milioni di dollari, valore centrale +41% su base annua, +13% su base trimestrale), un margine lordo non-GAAP di circa 56%; il consenso di Wall Street si attende entrate tra 13,08-13,12 miliardi di dollari (+42% su base annua), utili per azione rettificati di 1,94-1,95 dollari (+62% su base annua, 1,20 dollari nello stesso periodo dell’anno precedente). Questa trimestrale rappresenta un test chiave dopo il record registrato nel Q2, accompagnato dal panico nel settore PC indotto dalla guidance debole di Intel e dalla recente correzione del titolo. Il mercato segue con attenzione se la divisione data center AI (compresa la piattaforma Helios) riuscirà a continuare ad accelerare e compensare efficacemente le preoccupazioni sul settore PC, oltre alla qualità del margine lordo e alle prospettive per il Q4 quale sostegno al recupero delle valutazioni.
2. Quattro punti chiave di attenzione
Focus 1: La divisione data center e AI potrà mantenere l’elevata crescita?
Il data center rimane il motore centrale di crescita. Nel Q2 la divisione ha generato circa 6,7 miliardi di dollari (58% del fatturato, +107% su base annua), grazie al raddoppio delle vendite degli acceleratori Instinct e alla forte domanda dei processori EPYC. Il mercato si attende entrate data center per il Q3 intorno a 8,2-8,3 miliardi di dollari. Le collaborazioni AI con OpenAI, Meta, Anthropic, Microsoft garantiscono visibilità, con la piattaforma Helios rack-level particolarmente rilevante: il management ha affermato che le spedizioni inizieranno alla fine del Q3, per accelerare nel Q4 e nella prima metà del 2027. Se l’attività continuerà a sovraperformare le attese, si rafforzerà la narrazione sui leader dell’AI; altrimenti, eventuali rallentamenti potrebbero sollevare dubbi sulla sostenibilità della crescita.
Focus 2: La crescita AI potrà compensare le tematiche negative su PC e client?
La settimana scorsa Intel ha subito un calo significativo a causa delle previsioni deboli, innescando il panico sul segmento semiconduttori PC e trascinando tutta la filiera dei chip. Il segmento client e gaming di AMD è esposto al rischio di domanda debole nel comparto PC, mentre il business gaming ha già mostrato una contrazione nel trimestre precedente. Il mercato osserverà se i ricavi del segmento client rimarranno resilienti (attesi circa 3 miliardi di dollari) e se la forte crescita data center potrà compensare integralmente la debolezza lato PC. Se il segmento client si dimostrasse migliore delle attese o la pressione si rivelasse limitata, si attenuerebbero le preoccupazioni sul settore; il contrario rafforzerebbe i timori sul business tradizionale.
Focus 3: Margine lordo e qualità della crescita
La rapida crescita delle attività AI non implica necessariamente un miglioramento sincrono della redditività. L’azienda guida per il margine lordo non-GAAP a circa 56% per la stagione, aspetto che il mercato valuterà attentamente analizzando il cambiamento nel mix di prodotto: il contributo ad alto margine delle CPU EPYC di fascia alta potrà controbilanciare eventuali pressioni di Instinct GPU e sistemi rack-level, oltre ai costi in aumento per HBM e memorie ad alto valore aggiunto e per il packaging avanzato. Le limitazioni dal lato fornitura (wafer, packaging, ecc.) sono un variabile critica. Se il margine lordo si manterrà stabile o sopra le attese, sarà una garanzia della qualità della crescita; in caso contrario, la pressione potrebbe limitare la leva sui profitti.
Focus 4: Guidance Q4 e ritmo di accelerazione Helios
Il mercato è più focalizzato sulle prospettive per il Q4 e oltre. Il consenso attende ricavi Q4 intorno a 16-16,3 miliardi di dollari (in netto aumento sul trimestre precedente), con alcuni analisti come Jefferies ancora più ottimisti. I progressi nelle spedizioni Helios e il ritmo di accelerazione del data center saranno un punto chiave della conference call. AMD è cresciuta fortemente nell’ultimo anno, arrivando a sfiorare il trilione di dollari di capitalizzazione, ma recentemente ha subito una correzione; l’ampiezza della revisione della guidance e la visibilità offerta dal management per il secondo semestre e il 2027 influenzeranno direttamente il sentiment di mercato.
3. Rischi e opportunità coesistono
Catalizzatori al rialzo:
- Ricavi data center significativamente superiori alle attese (in particolare Instinct/Helios), confermando la forza della domanda AI.
- Ricavi totali vicini o superiori al massimo dell’intervallo guidato, con revisione al rialzo delle prospettive Q4 o full-year.
- Margine lordo in linea o superiore al 56% guidato, pressione controllata dal segmento client, progressi positivi nelle partnership AI.
Rischi al ribasso:
- Continua debolezza del segmento PC/client, con la crescita data center incapace di compensare appieno.
- Margine lordo sotto le attese per mix di prodotto o pressioni sui costi, oppure limitazioni dal lato fornitura che ostacolano la crescita.
- Risultati solo in linea con la guidance centrale, senza revisione delle prospettive, accompagnati da valutazioni elevate e sentiment di settore debole.
4. Consigli per la strategia operativa
Scenario long: Se i ricavi data center e quelli complessivi batteranno nettamente le attese e il management confermerà l’accelerazione di Helios, rivedendo al rialzo la guidance con prospettive positive, la fiducia del mercato in AMD come player chiave dell’infrastruttura AI potrà rafforzarsi, sostenendo il recupero delle valutazioni.
Rischio short: Se i dati chiave saranno solo in linea o lievemente inferiori alle attese, se le preoccupazioni sul comparto PC si confermeranno o la guidance sarà cauta, potrà prevalere la presa di profitto, specie in un contesto di elevata volatilità nel settore semiconduttori. Storicamente, dopo la pubblicazione trimestrale, il titolo oscilla in media di circa ±11,4%, con volatilità implicita delle opzioni intorno al 9%.
Dati chiave da monitorare:
- Fatturato complessivo e crescita rispetto all’anno e trimestre precedente;
- Fatturato data center (focus su Instinct e Helios);
- Margine lordo non-GAAP e impatto del mix di prodotto;
- Guidance ricavi Q4 ed eventuale revisione delle prospettive sull’anno;
Suggerimenti operativi: Se la performance dovesse superare le attese e la guidance risultasse positiva, si può valutare un ingresso dopo la correzione; se i dati saranno sotto tono o la guidance debole, attenzione ai rischi di volatilità a breve e meglio evitare rincorse sui massimi. Posizione e stop loss vanno sempre adattati alla propria tolleranza al rischio.
Clausola di esonero responsabilità: quanto sopra è solo a scopo informativo e non costituisce consiglio di investimento.
Esclusione di responsabilità: il contenuto di questo articolo riflette esclusivamente l’opinione dell’autore e non rappresenta in alcun modo la piattaforma. Questo articolo non deve essere utilizzato come riferimento per prendere decisioni di investimento.
Ti potrebbe interessare anche
Dietro la produttività potrebbero nascondersi rischi di governance! Goldman Sachs (GS.US) limita l'uso di strumenti avanzati di programmazione AI da parte dei dipendenti non tecnici
Secondo quanto riportato, Goldman Sachs ha vietato a parte dei suoi dipendenti l'utilizzo di avanzati strumenti di intelligenza artificiale (AI) progettati per la programmazione, dopo aver valutato preoccupazioni riguardanti la produttività e i rischi.

Nel mercato coesistono due logiche ribassiste completamente opposte: "carenza di potenza di calcolo e sovrabbondanza di potenza di calcolo"
Goldman Sachs ha evidenziato il dilemma del mercato dell’AI: la carenza di energia elettrica e l’eccesso di potenza di calcolo sono due logiche che, pur essendo in contrasto, sono entrambe motivi per vendere le azioni legate all’AI. La domanda dei fornitori di servizi cloud rimane forte, ma la spesa in conto capitale punta a 1,2 trilioni di dollari; il flusso di cassa negativo si combina con un'elevata leva finanziaria. Potrebbe verificarsi un rimbalzo da short squeeze alla fine dell’anno, ma tale rimbalzo potrebbe diventare un punto di vendita.

Risultati del Q3 superiori alle aspettative e revisione al rialzo delle previsioni annuali! Grab (GRAB.US) riceve una raccomandazione da parte di Citi dopo i risultati: il prezzo delle azioni può ancora aumentare di oltre il 92%
Citi ha assegnato a Grab un rating "Buy" con un target price di 5,50 dollari. Questo target price offre un potenziale di aumento di oltre il 92% rispetto al prezzo di chiusura di lunedì, pari a 2,86 dollari.
Prezzi delle criptovalute
Altro


