
Le tre grandi montagne si stanno gradualmente dissolvendo! È arrivato il “punto di svolta” per Xiaomi?

Negli ultimi 12 mesi, tre fattori hanno costantemente pesato sul prezzo delle azioni di Xiaomi: l’aumento vertiginoso del prezzo della memoria che ha eroso i margini degli smartphone, la continua debolezza della divisione IoT per diversi trimestri consecutivi e la lenta crescita delle consegne di auto elettriche.
Oggi, tutti e tre questi problemi stanno mostrando segnali di inversione.
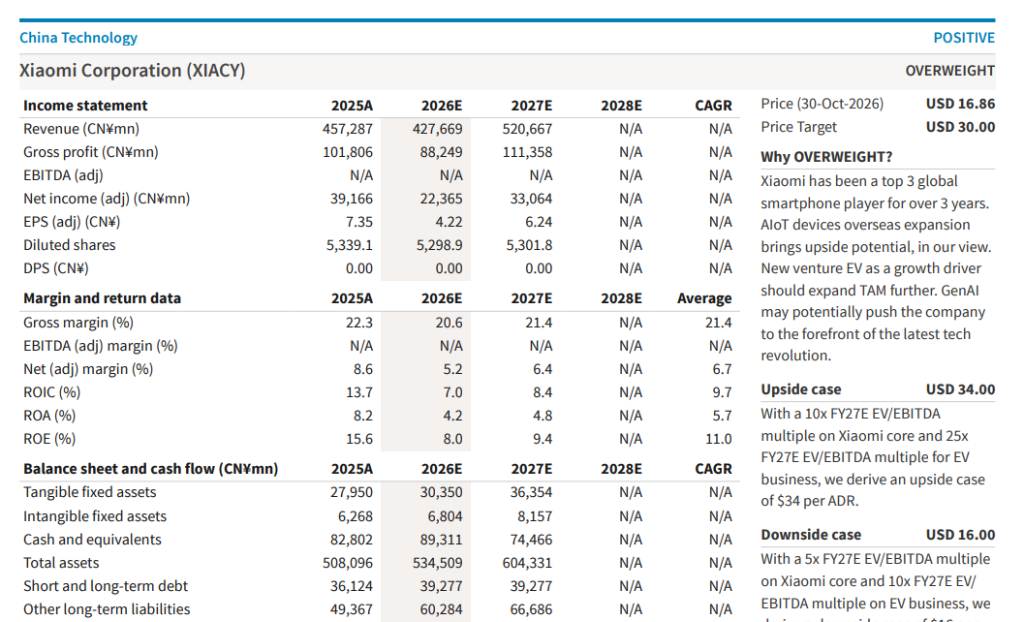
Secondo quanto riportato da Trading Desk, Barclays Capital il 2 novembre ha pubblicato il rapporto preliminare sui risultati del terzo trimestre di Xiaomi, mantenendo il rating "Overweight" e il target price di 30 dollari. Il rapporto afferma chiaramente: "Tutti e tre i fattori che hanno depresso il prezzo delle azioni stanno toccando il fondo o hanno già iniziato a invertirsi".
Smartphone: i volumi diminuiscono, ma la redditività resiste
Nel terzo trimestre, Xiaomi ha consegnato circa 30,7 milioni di smartphone, con un calo di circa il 29% rispetto all’anno precedente.
I numeri non sono belli, ma la logica sottostante non è pessimista. Secondo le ricerche di canale di Barclays, questo calo è stato una scelta strategica del management: di fronte a un aumento di circa cinque volte del prezzo della memoria rispetto all’anno scorso, Xiaomi ha deliberatamente ridotto l’offerta dei modelli di fascia bassa per spostarsi verso prodotti di fascia media e alta, compensando i costi anche attraverso l’aumento dei prezzi.
Il risultato è che il prezzo medio di vendita (ASP) degli smartphone Xiaomi nel terzo trimestre potrebbe aver raggiunto un nuovo record storico.
Nonostante il forte calo dei volumi, Barclays stima che i ricavi dalla vendita di smartphone nel terzo trimestre abbiano subito solo una flessione percentuale media singola rispetto a dodici mesi fa, un miglioramento rispetto al secondo trimestre. Per quanto riguarda i margini, si prevede un miglioramento sequenziale dei margini lordi degli smartphone nel terzo trimestre, "meglio di quanto atteso in precedenza".
IoT: il periodo più difficile potrebbe essere passato
La divisione IoT ha registrato per tre trimestri consecutivi un calo anno su anno superiore al 20%.
La causa principale risiede nelle massicce politiche di stimolo ai consumi introdotte in Cina tra la fine del 2024 e l’inizio del 2025: questi incentivi avevano spinto le vendite di IoT a crescere rapidamente, ma hanno anche creato una base di confronto eccezionalmente alta per lo stesso periodo del 2026.
Questo "effetto base elevato" ora si sta affievolendo.
Barclays stima che il calo tendenziale dei ricavi IoT nel terzo trimestre si sia ridotto a livelli a una cifra. Man mano che l’effetto base viene assorbito, "la crescita della divisione IoT potrebbe riprendere già nel quarto trimestre di quest’anno".
Nel frattempo, la quota di Xiaomi nel mercato IoT internazionale è ancora molto inferiore rispetto a quella nazionale; questa discrepanza, però, rappresenta un’opportunità. Il rapporto evidenzia che la crescita della divisione IoT di Xiaomi sul mercato estero continua a superare quella domestica per il terzo trimestre consecutivo, una tendenza che si è mantenuta anche nelle trimestri più recenti.
Auto elettriche: 50.000 veicoli, un segnale importante
I dati sulla divisione auto elettriche rappresentano il highlight più evidente in questo rapporto.
A settembre 2023, Xiaomi ha superato le 40.000 consegne mensili; a ottobre il dato è salito oltre le 50.000 unità — è la prima volta dalla fine del 2025 che le consegne mensili superano le 50.000 unità.
Barclays attribuisce questa ripresa al lancio del nuovo modello Skynomad EREV SUV all’inizio di settembre. Secondo il rapporto, il margine lordo di questo SUV allineato a quello delle berline precedenti, "i margini della serie Skynomad non sono inferiori a quelli dei modelli sedan", e il margine lordo complessivo delle auto elettriche nel terzo trimestre si è mantenuto stabile rispetto al secondo.
Guardando al futuro, Xiaomi prevede di iniziare a esportare auto elettriche in Europa nella seconda metà del 2027, e Barclays ritiene che ciò porterà a un’ulteriore accelerazione della crescita e all’espansione dei margini della divisione auto elettriche.
Tuttavia, con l’aumentare delle vendite, aumentano anche le spese in ricerca & sviluppo e vendita: Barclays stima che la perdita nella divisione auto elettriche e AI nel terzo trimestre sia aumentata rispetto al precedente, superando i 3 miliardi di RMB.
Valutazione: Target price 30 dollari, prezzo attuale 16,86 dollari
In termini di previsioni di utile, Barclays ha rivisto leggermente al ribasso le stime del terzo trimestre e di fine anno.
L’utile per azione rettificato (EPS) del terzo trimestre è stato rivisto da 1,13 RMB previste in precedenza a 0,89 RMB, una diminuzione di circa il 21%; la previsione EPS per l’intero 2026 è stata rivista da 4,57 RMB a 4,22 RMB, pari a una riduzione di circa l’8%.
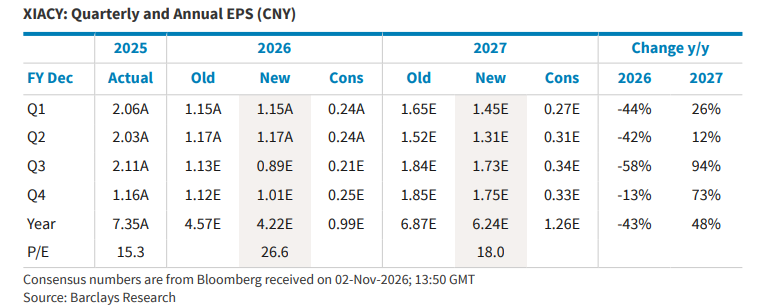
La previsione per il 2027 rimane pressoché invariata, con un EPS annuo previsto di 6,24 RMB, in crescita di circa il 48% rispetto all’anno precedente.
Per quanto riguarda il metodo di valutazione, Barclays applica un multiplo EV/EBITDA 2027 di 10 volte per il core business di Xiaomi (escluse auto elettriche) e di 20 volte per il business delle auto elettriche e AI, giungendo così al target price ADR di 30 dollari per azione.
Calcolando sul prezzo di chiusura del 30 ottobre pari a 16,86 dollari, il target price implica un potenziale rialzo di circa il 78%.
Barclays ha inoltre presentato un’analisi di scenario: nello scenario ottimista, il core business e quello delle auto elettriche vengono valutati rispettivamente 10 e 25 volte, per un target price di 34 dollari; nello scenario pessimistico, i multipli si riducono a 5 e 10 volte, per un target price di 16 dollari.
Esclusione di responsabilità: il contenuto di questo articolo riflette esclusivamente l’opinione dell’autore e non rappresenta in alcun modo la piattaforma. Questo articolo non deve essere utilizzato come riferimento per prendere decisioni di investimento.
Ti potrebbe interessare anche
JPMorgan: i fondamentali dello storage rimangono solidi, continua a essere ottimista su SK Hynix (SKHY.US), Samsung e Kioxia
JPMorgan ritiene che i fondamentali dello storage siano solidi e che il prezzo possa mantenersi alto fino al 2027, ma mancano catalizzatori nel breve termine.

Conferenza telefonica Q3 di Arista Networks (ANET.US): Il CEO afferma che oltre 100 clienti Ethernet AI stanno entrando nel super ciclo AI. Prima previsione di ricavi per il 2027 a 18,5 miliardi di dollari.
Arista Networks ha pubblicato i risultati del terzo trimestre del 2026, terminato il 30 settembre, e ha tenuto una conferenza telefonica dopo la chiusura dei mercati nello stesso giorno.

Il Partito Democratico guida con forza nelle elezioni, i future sulle azioni USA precipitano, il dollaro scende, i titoli di Stato americani salgono e i mercati azionari asiatici sono sotto pressione
I risultati preliminari delle elezioni di metà mandato negli Stati Uniti del 2026 mostrano un forte slancio per il Partito Democratico; il mercato scommette fortemente su un'“ondata blu” che potrebbe travolgere entrambe le camere del Congresso.

Citigroup: La crescita diversificata del business di Amgen (AMGN.US) compensa il calo dei ricavi dei prodotti DeShu monoclonali; la gestione della pipeline di ricerca e sviluppo determinerà le prospettive future
Citigroup ritiene che il fatto che Amgen abbia aumentato la guidance per l'intero anno rafforzi ulteriormente la fiducia del mercato nella sua capacità di esecuzione commerciale, ma il multiplo di valutazione a lungo termine dipende sempre più dal successo del suo portafoglio di ricerca e sviluppo nel raggiungere le aspettative.
Prezzi delle criptovalute
Altro


