
20cm accoglie una rimonta! La “base di gioco” di Applovin è ancora stabile?

AppLovin (APP.US) ha registrato una "rivincita spettacolare" nei risultati del Q3, principalmente grazie alla cautela degli investimenti prima della pubblicazione dei risultati e a una performance effettiva superiore alle aspettative, con una ripresa e una leggera accelerazione della crescita.
I punti chiave sono i seguenti:
1. La crescita torna ad accelerare
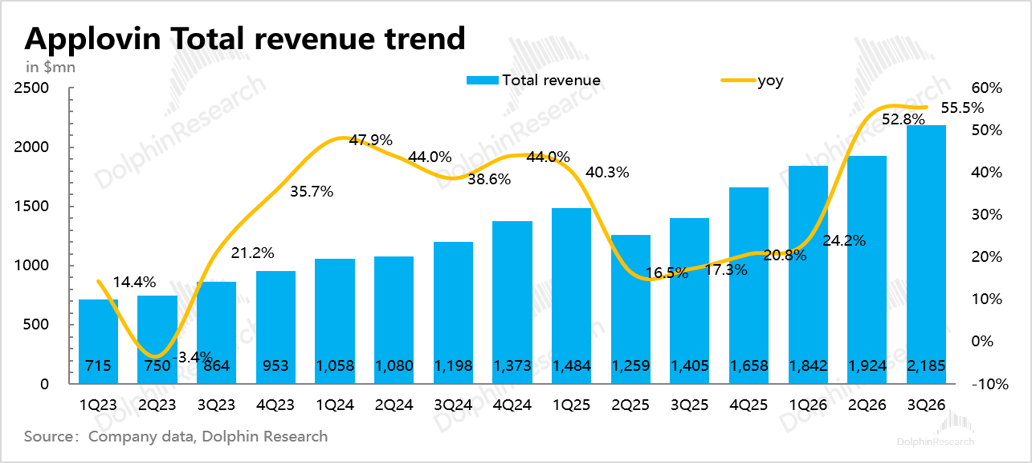
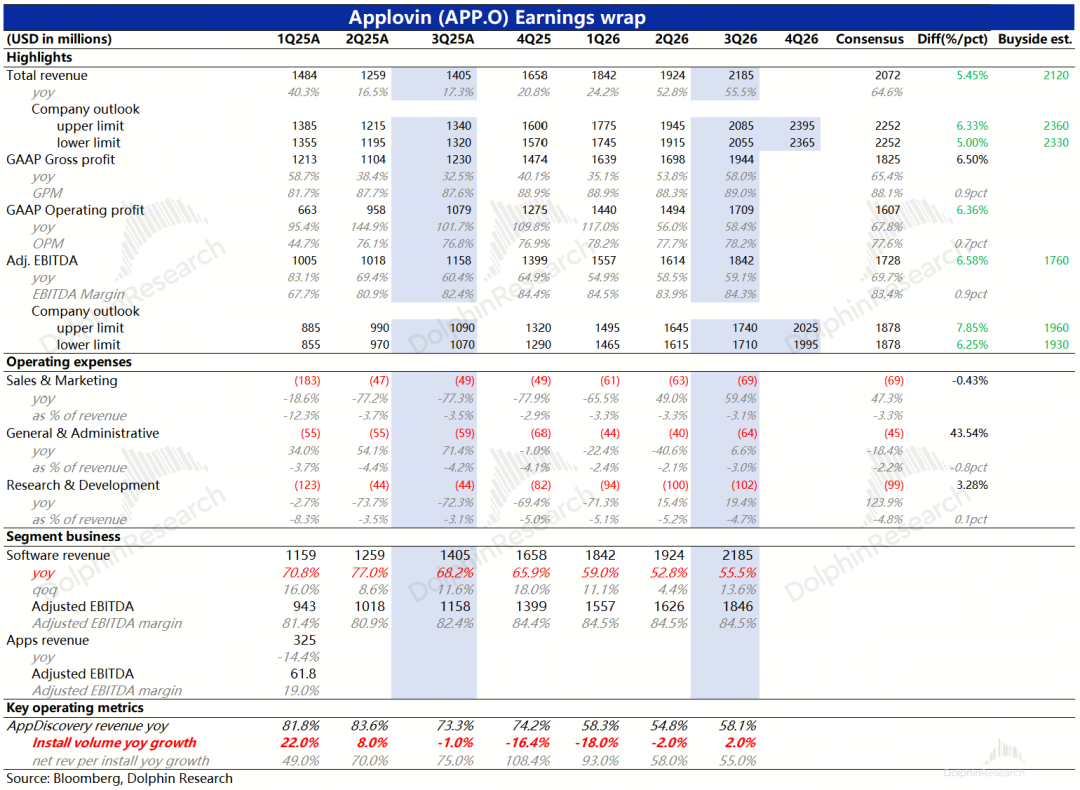
Le entrate del terzo trimestre sono state di 2,2 miliardi di dollari, con un incremento sequenziale del +13,6%. Rispetto al trimestre precedente, l’aumento è stato significativo, riportando Applovin nella consueta fascia di rapido sviluppo.
Le entrate hanno superato le aspettative dei mercati. La guidance del Q4 indica un rallentamento della crescita su una base elevata al 45%, ma rimane comunque superiore alle aspettative iniziali del mercato (~36%).
2. Ripresa della pubblicità nei giochi
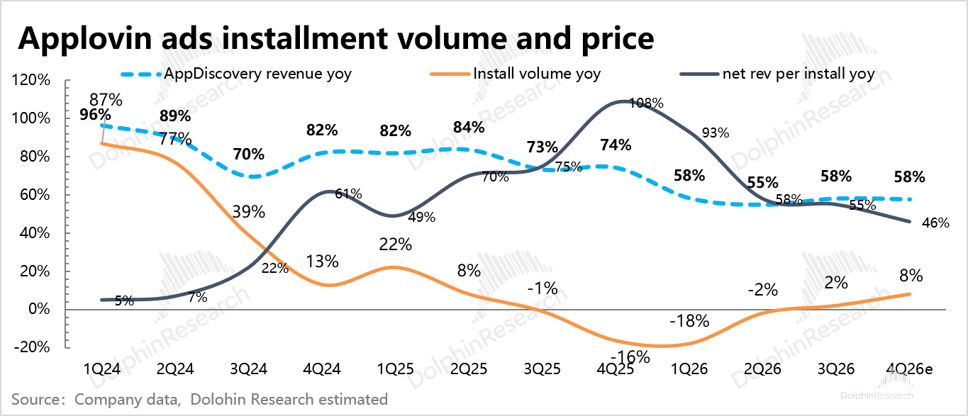
Nel Q3, il numero di installazioni di app è tornato a una crescita positiva (+2% su base annua) e il ricavo per installazione è aumentato del 55%. Sebbene il tasso di crescita sia rallentato rispetto al trimestre precedente, rimane a livelli elevati. Complessivamente questi dati evidenziano una crescita del 58% delle entrate dalla pubblicità per il download delle app (principalmente pubblicità di giochi), con una leggera accelerazione rispetto al Q2.
Secondo la guidance del Q4, si prevede che il trend di volumi e prezzi prosegua come nel Q3, con un aumento delle installazioni e un rallentamento nella crescita del prezzo unitario; queste previsioni sono solo indicative.
Prima della pubblicazione dei dati, i feedback delle ricerche indicavano una diminuzione della quota di mercato di Applovin nella pubblicità dei giochi (a causa di un’offerta elevata e del rafforzamento dei concorrenti che spingeva i clienti a deviare una parte del budget su altre piattaforme), e dopo l’aggiornamento del modello a luglio il ROAS non ha mostrato miglioramenti significativi; questo ha mantenuto una certa cautela tra gli investitori che erano ancora condizionati dagli effetti del trimestre precedente.
Pertanto, anche se i dati alternativi mostravano che i download delle app Max sono continuati ad accelerare nel Q3, il mercato continuava a temere l’espansione di Unity e il ritorno di Meta.
In realtà, dopo l’introduzione del nuovo modello di Applovin, gli inserzionisti hanno ripreso gli investimenti pubblicitari, e la crescita nel settore della pubblicità app (rafforzata dalla maggiore penetrazione dell’AI Overview che sta spostando il budget promozionale dal web alle app), ha controbilanciato la riduzione della quota di mercato di Applovin, con un recupero della crescita dei ricavi che ha superato le attese del mercato.

3. La pubblicità e-commerce è ancora agli inizi
L'azienda non ha rivelato i ricavi pubblicitari dell’e-commerce, poiché la scala è ancora limitata. Le ricerche di mercato suggeriscono che i progressi sono inferiori alle aspettative precedenti e che l’efficienza della conversione è nella media.
Supponendo che la crescita nei giochi sia intorno al 48–50% annuo e che le entrate nette dell’e-commerce siano raddoppiate, il ricavo trimestrale nel Q3 per l’e-commerce si collocherebbe tra 310 e 410 milioni di dollari, pari al 14–19% delle entrate totali.
Con lo sviluppo degli AI Agent, le piattaforme di e-commerce potrebbero vedere eroso il loro ingresso diretto e potrebbero aumentare la spesa pubblicitaria. Se Applovin potrà cogliere questa opportunità resta da vedere, in particolare per quanto riguarda il miglioramento dell’efficienza di conversione.
4. Leggera ripresa del margine di profitto
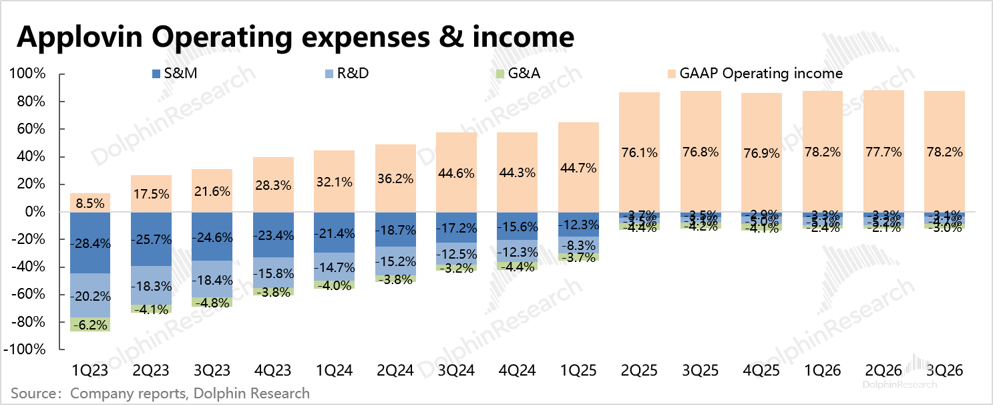
Nel Q3, le spese di marketing e R&D sono cresciute fortemente anno su anno.
Le spese di vendita sono principalmente riconducibili all’apertura della piattaforma self-service Axon ai clienti e-commerce e alle attività di acquisizione;
la maggior parte dell’aumento nella R&D deriva dagli incentivi azionari SBC per i dipendenti (con la concessione nel 2025 di 920.000 azioni PSU a ingegneri IT core non-executive; se il valore di mercato sarà raggiunto, saranno riconosciute e verranno contabilizzate trimestralmente per due anni), escludendo queste componenti la crescita normale è del 19%.
Rispetto al trimestre precedente, nel Q3 è stata registrata una voce aggiuntiva di quasi 20 milioni nelle spese amministrative, dichiarata dall’azienda come costo per servizi professionali (presumibilmente legato alla causa di settembre sui titoli e alle accuse contro Unity sulla raccolta dati).
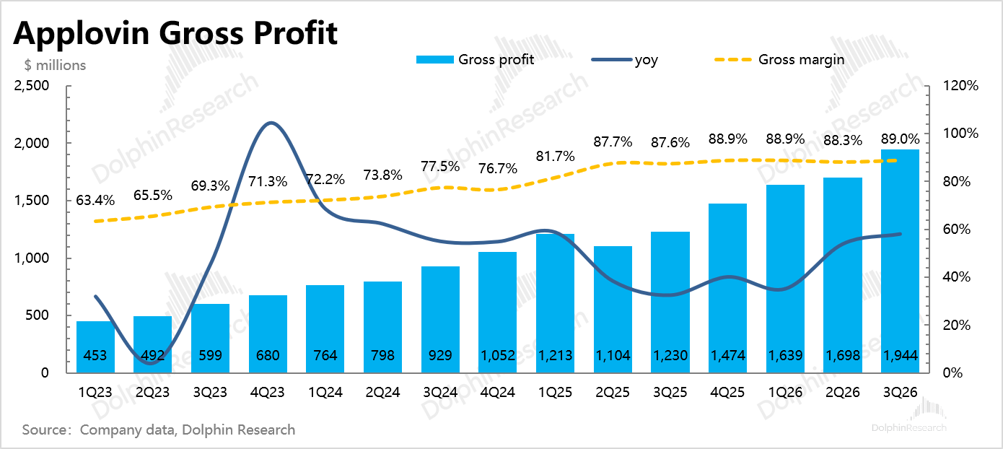
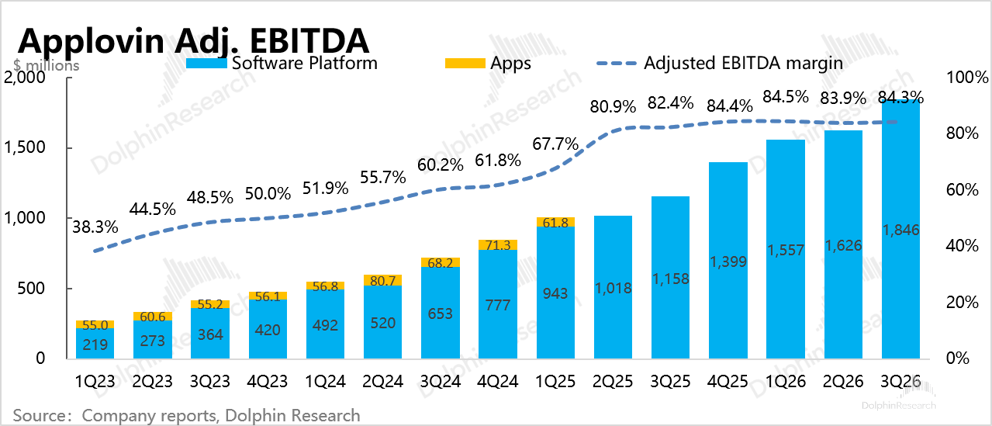
Grazie all'incremento dei ricavi, l’aumento delle spese è stato compensato e il margine operativo GAAP è migliorato di 0,5 punti percentuali rispetto al trimestre precedente. Escludendo l’effetto SBC, il margine Adj.EBITDA nel Q3 è risalito all’84%, mentre secondo la guidance dovrebbe restare stabile nel Q4.
5. Forte accelerazione del programma di buyback
Nel terzo trimestre, la società ha riacquistato azioni per 1,4 miliardi di dollari a un prezzo medio di 339 dollari per azione, pari a 2,5 volte il trimestre precedente, utilizzando interamente il flusso di cassa libero del trimestre. Il consiglio di amministrazione ha autorizzato altri 3,2 miliardi, portando il plafond a fine ottobre a 3,6 miliardi di dollari, circa il 3% della capitalizzazione post-mercato.
Attualmente la società dispone di 3,2 miliardi di dollari di liquidità e un flusso di cassa libero trimestrale di circa 1,5 miliardi. Pertanto, un riacquisto trimestrale da 1 miliardo è fattibile. L’attuale plafond di 3,6 miliardi può essere esaurito tra il terzo e il quarto trimestre. Se il plafond sarà esteso e mantenuto su un ritmo di buyback da 4 miliardi all’anno, corrisponde al 4,4% della capitalizzazione di mercato al 31 ottobre (90,9 miliardi di dollari).
6. Panoramica degli indicatori chiave
Opinione di Dolphin
Il crollo del trimestre scorso è stato influenzato anche dal ritmo di iterazione dei modelli: sebbene secondo Dolphin ciò abbia causato un eccesso di vendite, il mercato ha continuato a scendere per tutto il trimestre, riflettendo il timore degli investitori sulla perdita della solidità fondamentale di Applovin e sul picco della crescita dei risultati.
Quindi la sorpresa maggiore del Q3 è stata quella di alleviare le incertezze riguardanti il pilastro di Applovin, ossia la pubblicità sui giochi mobili, sostenendo così la base della valutazione.
Anche se la quota di mercato si è effettivamente ridotta (con Unity e Meta in forte ascesa, anche grazie all’IA), Applovin, leader da anni grazie a una forte ROAS, resta tecnicamente molto solida e non è semplice scalfirne il vantaggio competitivo.
Ma con la crescita dei prezzi ormai al massimo, la logica di puntare sui volumi metterà Applovin in una competizione sempre più diretta con concorrenti sempre più forti.Forse anche per questa crescente pressione concorrenziale, Applovin ha avviato una causa contro Unity accusandola di aver raccolto dati di tracciamento pubblicitario senza permesso.
Se la pubblicità sui giochi è il segmento base, la pubblicità e-commerce rappresenta il futuro di Applovin.Attualmente il progresso è solo discreto secondo le ricerche esterne: la crescita iniziale era dovuta a campagne di test degli inserzionisti, ma se la conversione di questi test non migliora, l’interesse futuro degli inserzionisti ne risentirà.
Durante la conference call, il management ha fornito pochi dati quantitativi sull’evoluzione dei ricavi dall’e-commerce: ha solo segnalato che il segmento cresce a doppia cifra trimestre su trimestre e a tripla cifra anno su anno, suggerendo che il contributo dell’e-commerce sta finalmente diventando significativo e non più trascurabile.
- FINE -
// Riutilizzoaperto
Scrivere questi articoli non è facile, clicca su“Condividi”e dammi un po’ di energia~
Esclusione di responsabilità: il contenuto di questo articolo riflette esclusivamente l’opinione dell’autore e non rappresenta in alcun modo la piattaforma. Questo articolo non deve essere utilizzato come riferimento per prendere decisioni di investimento.
Ti potrebbe interessare anche
Quanta domanda di CPO genererà Nvidia Rubin Ultra? Bernstein: il valore ottico di un singolo Pod aumenterà di 5 volte
Bernstein ritiene che l'architettura Rubin Ultra di Nvidia ha portato a un notevole aumento della domanda di ottica co-packaged (CPO) e fibra ottica, con il contenuto ottico per singolo pod che è passato da 1 milione a 5,4 milioni di dollari, spingendo la dimensione del mercato dell'ecosistema ottico di Nvidia a raggiungere i 46,8 miliardi di dollari entro il 2028 (con una crescita annuale del 91%). Nonostante i colli di bottiglia nella fornitura di substrati InP, le prospettive del settore rimangono positive. L'istituto ha ribadito la valutazione "outperform" per Lumentum, Coherent e Ciena.

UBS Q3 strategia bilaterale sulle opzioni dell'oro, forte puntata sulle azioni tecnologiche, apertura di posizione su SK Hynix (SKHY.US)
UBS Group (UBS.US) ha presentato il rapporto sulle posizioni detenute nel terzo trimestre (13F) fino al 30 settembre 2026.

SpaceX(SPCX.US) tenta di eliminare Nvidia dai rack: sviluppa armadi Kessel che aggirano i pannelli di calcolo L6, acquistando solo i chip
SemiAnalysis: SpaceX ha sviluppato autonomamente l’armadio Kessel, aggirando le schede L6 di Nvidia, offrendo così più opzioni nella produzione di hardware per le proprie esigenze.

37 miliardi di dollari di "pagamento anticipato per attrezzature di alimentazione dei data center" abbandonati! Cosa ha visto Softbank, il "compratore più attivo di turbine a gas"?
SoftBank ha registrato una perdita netta di 7,1 miliardi di dollari nel secondo trimestre dell'anno fiscale 2026. Il motivo principale è una svalutazione diretta di 3,7 miliardi di dollari su un pagamento anticipato di 9,5 miliardi di dollari per garantire attrezzature di generazione di energia ai data center statunitensi, di cui circa 2,9 miliardi sono stati persi perché non rimborsabili. Il CFO ha ammesso che SoftBank aveva effettuato l'ordine prima che il progetto fosse definitivamente approvato e ora sta rivalutando completamente la strategia di approvvigionamento. "Il compratore più aggressivo di turbine a gas ha semplicemente cancellato la caparra."
Prezzi delle criptovalute
Altro


