
米国中間選挙が政策見通しを左右:議会の支配権、ドル、利率、選挙後の金および米国株のパフォーマンス
週間市場概況
今週の市場の焦点は、米国中間選挙と、議会における勢力均衡が今後2年間の財政政策、政府規制、市場のリスク選好をどのように変え得るかにあります。
金融市場にとって重要なのは、単にどの政党が勝利するかではありません。重要なのは、結果が市場予想からどの程度乖離するか、また政権力の移行が経済成長、インフレ、利率、企業収益の見通しを変えるほど大きいかどうかです。
民主党が上院と下院の両方で支配権を獲得した場合、米国では共和党がホワイトハウスを掌握し、民主党が議会を支配する「ねじれ政府」となります。減税、財政支出、大規模改革をめぐる立法交渉はより困難になる可能性がありますが、必ずしも米国株にとって弱気材料になるとは限りません。政策変更への制約により、不確実性の一部が低下する可能性もあります。一方、予想されていた減税や景気刺激策の実現が困難になれば、一部企業が見込んでいた収益面の恩恵が弱まる可能性があります。
ドルにも金にも、固定的な「選挙主導の方向性」はありません。市場が成長率と利率の見通しを引き下げれば、ドルには下押し圧力がかかる一方、金は支えられる可能性があります。根強いインフレ、財政リスク、政治的対立によって利回りと安全資産需要が高まれば、両資産は異なる反応を示す可能性があり、短期的には同時に上昇することさえあり得ます。
提供された過去5回の中間選挙に関する統計では、選挙後の一部の観測期間において、金とSP 500は比較的一貫して上昇した一方、ドルの方向性はよりまちまちでした。ただし、サンプルの対象は2006年、2010年、2014年、2018年、2022年のみです。過去の上昇頻度を、今回の取引で利益が出る確率と見なすべきではありません。
今週および今後の主な市場テーマは以下のとおりです:
-
両院の支配権が明確になるか、また多数派の議席差が市場予想を上回るか;
-
メディアの予測、実際の開票結果、正式に認定された結果に相違が生じるか;
-
ねじれ政府により、減税、財政支出、規制政策が実施される可能性が変化するか;
-
生活費への懸念を受け、両党が経済政策の優先順位を調整するか;
-
US02Y、US10Y、実質利回りが選挙後の政策見通しをどのように反映するか;
-
DXYが主に金利差、成長見通し、安全資産需要のいずれによって動くか;
-
US500、NAS100、US30の間でセクターローテーションが生じるか;
-
XAUUSDが利率低下または政治情勢に起因する安全資産需要によって支えられるか;
-
UKOUSDとUSOUSDがエネルギー政策関連の報道に反応するか、またファンダメンタルズがその動きを裏付けるか。
全体として、市場の関心は「どの政党が議会で多数派を獲得するか」から「どの政策が実施可能で、それがいつファンダメンタルズに影響するか」へと移っています。
今週の市場テーマ
1. 議会の支配権:政党名よりも予想との乖離が重要
民主党が両院の支配権を取り戻した場合、市場はまず、その結果がすでに完全に織り込まれていたのか、それとも予想を上回る政治的変化なのかを見極める必要があります。
どの政党が多数派となるかに加え、投資家は以下を考慮すべきです:
-
多数派の議席差:僅差の多数派と大幅な多数派では、政策課題の設定や党内交渉への影響が異なります。
-
勝利の分布:激戦区での議席転換と従来の地盤での敗北は、それぞれ異なる政治的シグナルを発する可能性があります。
-
事前の市場予想: 予想どおりの結果であれば反応は限定的となる可能性がありますが、サプライズがあれば急速な再評価につながる可能性があります。
-
確実性の度合い: 接戦、再集計、法的紛争によって不確実性が長期化する可能性があります。
ねじれ政府は大規模な法案を制約する可能性がありますが、議会で多数派を占めても、すべての政策を一方的に変更できるわけではありません。大統領の拒否権、上院の手続き、行政府が既に有する権限が、引き続き最終的な結果を左右します。
したがって、選挙後の値動きは、直後のセンチメント反応と、その後に生じる政策の実質的影響の両面から評価すべきです。当初は政策公約を反映して価格が動いても、最終的に法案が停滞すれば、初期の市場の動きが反転する可能性があります。
注目市場:US500、NAS100、US30、DXY、XAUUSD
2. 生活費:政治的圧力があってもインフレが直ちに低下するとは限らない
選挙後の信頼できる調査により、食料、住宅、エネルギー、借入コストが投票判断に大きな影響を与えたことが確認されれば、政策論議は家計の経済的懸念に一層重点を置く可能性があります。
注目を集める可能性が高い分野は以下のとおりです:
-
住宅供給と家計の住宅取得能力;
-
医療費と保険費用;
-
エネルギー価格と供給の安定性;
-
中小企業の資金調達コストと運営コスト;
-
家計の税負担と財政支援;
-
関税、移民、労働供給。
ただし、政策目標と実際の結果は異なる可能性があります。例えば補助金は、一部の家計の負担を軽減できる一方、需要を刺激すればインフレ圧力を高める可能性もあります。住宅やエネルギーの供給拡大が価格に影響するまでには、通常より長い時間がかかります。
市場にとって重要なのは、政策が「生活費を引き下げる」とうたっているかではなく、その措置が需給、政府支出、インフレの軌道をどう変えるかです。議会の支配権が変わっても、連邦準備制度の政策判断が自動的に変わるわけではありません。
データがインフレの緩和と景気の減速を示せば、市場は利下げの可能性をより高く織り込む可能性があります。一方、インフレが根強く続けば、利率引き下げの余地は限定的なままとなる可能性があります。
注目市場:DXY、US02Y、US10Y、XAUUSD、US500
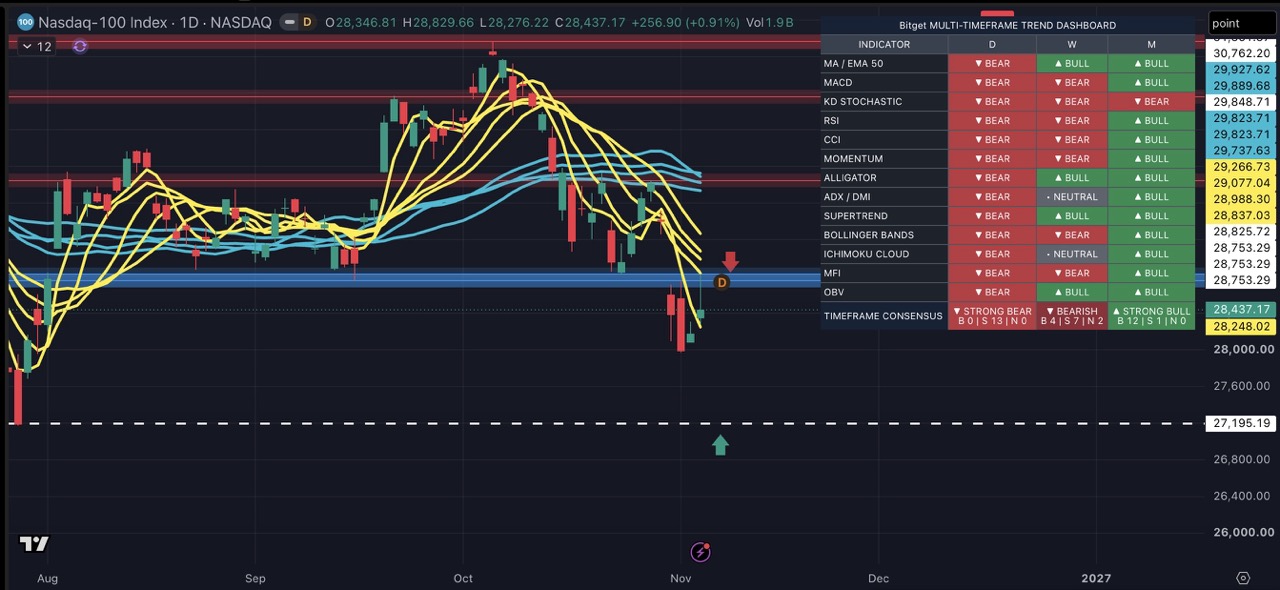
3. 米国株価指数:ねじれ政府は必ずしも弱気材料ではない—セクター間の相違に一層注目
 |
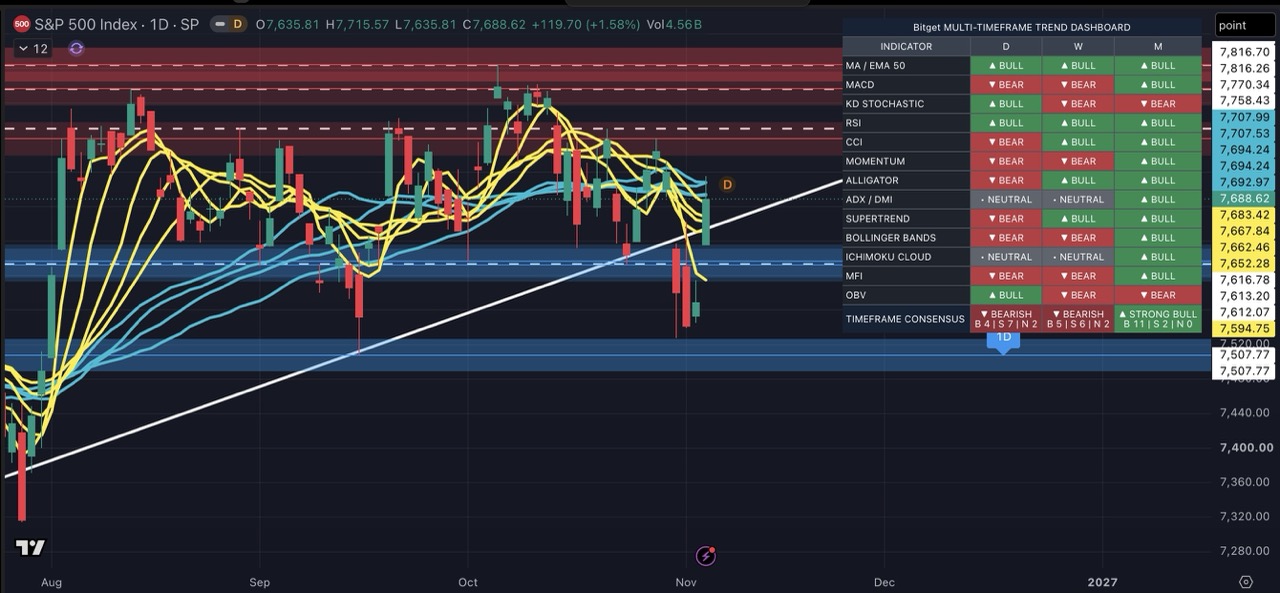 |
選挙後の米国株のパフォーマンスは、引き続き企業収益、利率、経済状況と併せて評価する必要があります。議会の膠着状態は大幅な政策変更を制限する可能性がありますが、予想されていた減税や財政刺激策を妨げる可能性もあります。したがって、株価指数が特定の方向に動くことを自動的に示すものではありません。
政策へのエクスポージャーもセクターごとに異なります:
| セクター |
選挙後の主な注目分野 |
| テクノロジー |
規制、貿易制限、AI投資、利率がバリュエーションに与える影響 |
| 金融 |
金融規制、税制、クレジット需要、イールドカーブ |
| エネルギー |
採掘政策、環境規制、許認可手続き、世界の石油需給 |
| ヘルスケア |
医薬品価格、保険制度、政府による償還、政策交渉 |
| 資本財・インフラ |
政府支出、製造業投資、貿易政策 |
NAS100では、企業収益予想が安定していれば、利回りの低下がバリュエーションを支える可能性があります。ただし、利率低下が成長の大幅な悪化を反映している場合、収益への圧力がその恩恵を相殺する可能性があります。
US500とUS30について、トレーダーは市場の上昇が少数の高ウェイト銘柄に主導されているのか、それとも金融、資本財、その他の景気敏感セクターへ広がっているのかを評価すべきです。
注目市場:US500、NAS100、US30、US10Y
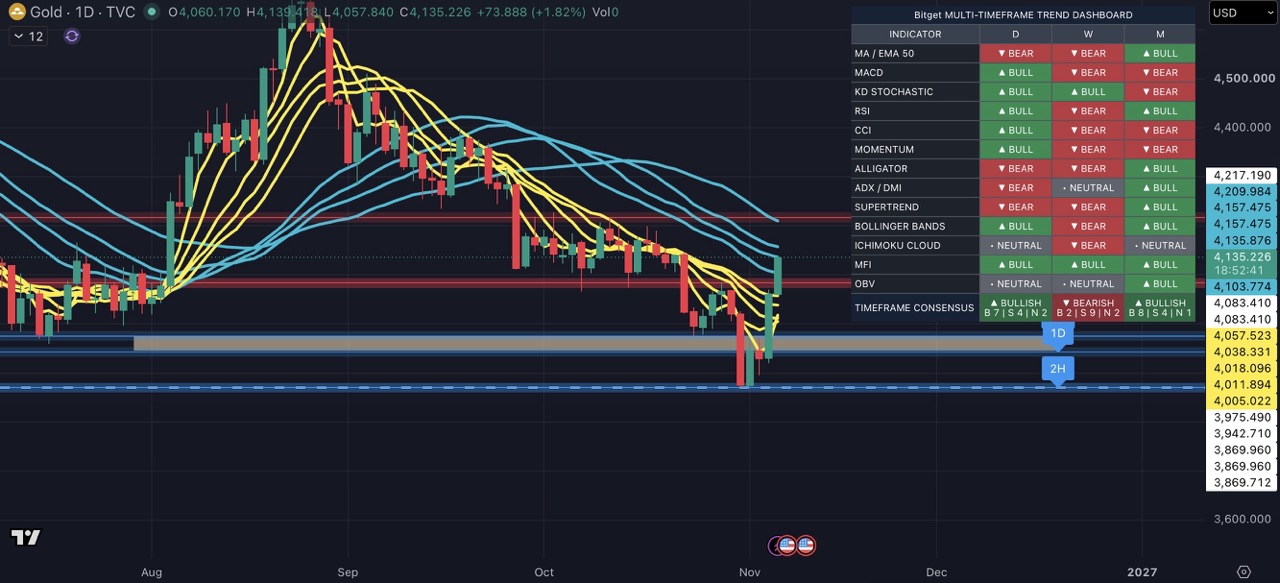
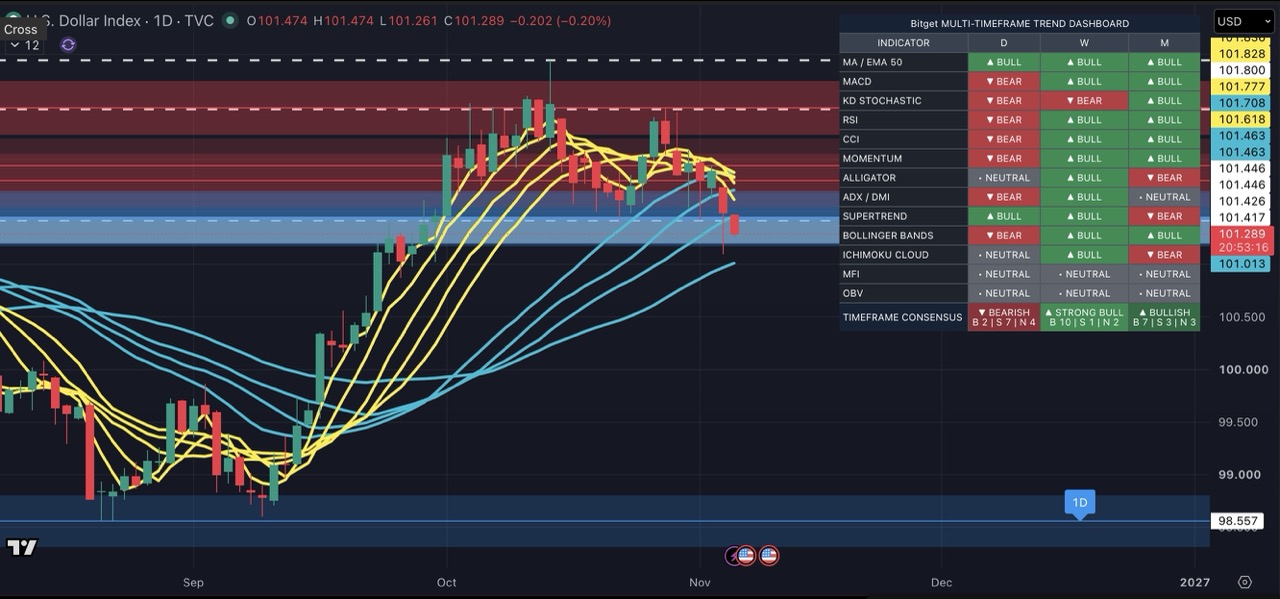
4. XAUUSDとDXY:利率、安全資産需要、財政見通しが共同で価格を形成
選挙後の金とドルの反応は、市場を主導する要因によって変わる可能性があります。
 |
 |
| 市場シナリオ |
米ドルの想定される反応 |
金の想定される反応 |
| 成長見通しの軟化と利下げ期待の強まり |
金利差による下支えの低下がドルの重しとなる可能性 |
実質利回りが低下すれば恩恵を受ける可能性 |
| 根強いインフレと政策金利予想の上昇 |
金利差による下支えを受ける可能性 |
実質利率の上昇により圧力を受ける可能性 |
| 政治的対立または結果確定の遅れ |
安全資産への資金流入により支えられる可能性 |
安全資産需要により支えられる可能性 |
| 政策の不確実性低下とリスク選好の改善 |
金利差と資本フロー次第 |
安全資産プレミアムが剥落する可能性 |
これらの関係は保証されていません。特に名目利回りが上昇する場合、その動きが実質利率、インフレ期待、タームプレミアムのいずれの変化を反映しているかを見極めることが重要です。名目利回りの上昇を、金にとって明確な弱気シグナルと自動的に見なすべきではありません。
ドルについても、米国内の政治だけを評価するのではなく、米国とその他の国・地域の政策経路を比較する必要があります。
注目市場:XAUUSD、DXY、US02Y、US10Y
5. 選挙後の過去統計:金と米国株はより一貫して上昇、ドルの傾向はまちまち
提供されたデータによると、2006年、2010年、2014年、2018年、2022年の5回の中間選挙後、主要資産は以下のように推移しました:
| 資産 |
選挙1か月後 |
選挙3か月後 |
選挙6か月後 |
選挙12か月後 |
| SP 500 |
5回中4回上昇;平均+1.01% |
5回中4回上昇;平均+4.12% |
5回中5回上昇;平均+7.54% |
5回中5回上昇;平均+8.22% |
| DXY |
5回中3回上昇;平均−0.23% |
5回中3回上昇;平均+0.61% |
5回中2回上昇;平均−1.20% |
5回中3回上昇;平均−0.27% |
| 金 |
5回中5回上昇;平均+3.56% |
5回中5回上昇;平均+6.87% |
5回中5回上昇;平均+10.56% |
5回中4回上昇;平均+18.97% |
各資産および各観測期間には、5回の選挙サンプルが含まれます。これらの数値は価格変動を示すものであり、取引コスト控除後のCFDリターンではありません。
このデータから、以下の3点が読み取れます:
-
金の短期から中期のパフォーマンスはより一貫していた:選挙後1か月、3か月、6か月の期間では、5回すべてで上昇しました。
-
米国株は中期的により良好なパフォーマンスを示した:SP 500は、選挙後6か月と1年の両期間で、5回すべて上昇しました。
-
ドルに固定的な方向性はなかった: 上昇した回数が多い場合でも、少数の大幅な下落によって平均リターンがマイナスになることがあります。
ただし、5回の観測だけでは、堅牢な取引パターンを確立するには不十分です。「5回すべてで上昇」したからといって、今回の上昇確率が100%であることを意味するわけではなく、選挙がその上昇を引き起こしたことを証明するものでもありません。各年の金融政策、経済状況、バリュエーションの違いが、いずれも結果に影響した可能性があります。
過去データは分析の枠組みを構築するのに有用ですが、自動的なエントリーシグナルを生成するためのものではありません。まだ終了していない2026年の観測期間を、完了済みの過去サンプルとして含めてはなりません。
6. エネルギー政策と有権者の人口動態:長期的シグナルと短期的材料の区別
選挙によりエネルギー規制、採掘許可、政策交渉が変化する可能性はありますが、原油価格は引き続き世界需要、OPEC+の決定、在庫、輸出、地政学によって左右されます。
UKOUSDとUSOUSDについて、トレーダーは以下を確認すべきです:
-
ニュースが政治的発言、政策提案、既に施行されている措置のいずれに関するものか;
-
実施に立法、資金、行政措置が必要か;
-
政策が供給、需要、企業コストに実質的な影響を与え得る時期;
-
世界の石油市場のファンダメンタルズが同じ方向性を裏付けているか。
同様に、ラテン系有権者など主要層の投票傾向の変化は、貿易、移民、財政政策に関する今後の立場に影響する可能性があります。ただし、州、年齢層、所得水準、投票率による違いを区別するには、信頼できる調査を利用する必要があります。個々の選挙区での議席転換だけでは、全国的に一様な変化を立証できません。
こうした構造的な政治シグナルは、短期的な取引判断に直接利用するよりも、中長期的な政策分析に適しています。
注目市場:UKOUSD、USOUSD、US500、DXY
主要CFD資産の取引フレームワーク
| 商品 |
想定される支援要因 |
想定される圧力要因 |
主な確認指標 |
| US500 |
政策の不確実性低下、底堅い収益、利率低下 |
景気刺激策への期待外れ、収益予想の下方修正、利回り上昇 |
決算報告、市場の騰落の広がり、US10Y |
| NAS100 |
実質利率の低下、テクノロジー企業の持続的な収益とAI投資 |
バリュエーションへの圧力、規制または貿易制限、成長見通しの悪化 |
実質利回り、テクノロジー企業の収益、設備投資 |
| US30 |
資本財・金融セクターの収益改善、底堅い内需と投資 |
財政交渉の停滞、コスト上昇、景気減速 |
製造業、消費、企業投資のデータ |
| XAUUSD |
実質利回りの低下、ドル安、安全資産需要の強まり |
実質利回りの上昇、ドル高、安全資産プレミアムの剥落 |
DXY、実質利率、政治リスク |
| DXY |
ドルに有利な金利差の拡大、米国の相対的な成長力の強まり、安全資産需要 |
金利差の縮小、利下げ期待の強まり、資本流出 |
米国およびその他の国・地域の政策見通し |
| UKOUSD / USOUSD |
供給逼迫、在庫減少、地政学リスクの高まり |
需要減速、供給増加、リスクプレミアムの剥落 |
OPEC+、在庫、輸出、海運 |
| US02Y / US10Y連動商品 |
契約の価格表示方式による |
契約の価格表示方式による |
Fedへの期待、インフレ、成長、タームプレミアム |
今後1週間の注目点
1. 選挙結果の確定と紛争リスク
メディアの予測、候補者による勝利宣言、開票結果、正式な認定を区別してください。接戦、再集計、法的紛争によって市場のボラティリティが長期化する可能性があります。
2. 政策発表が正式な手続きへ進むか
減税、財政支出、ヘルスケア、エネルギー、規制措置が立法または行政手続きに入るかを追跡してください。政治的発言を、既に実施された政策として扱わないようにしてください。
3. 利率市場がどのように再評価するか
US02Y、US10Y、実質利回りを監視し、市場が利下げ、インフレ、成長鈍化、財政リスク、タームプレミアムリスクのいずれを織り込んでいるかを判断してください。
4. 経済データが政治的な見方を裏付けるか
実際の発表予定に従い、インフレ、雇用、賃金、消費、経済アクティビティのデータを確認してください。有権者の景気認識は重要ですが、検証可能なファンダメンタルデータの代わりにはなりません。
5. 米国株の上昇が広がるか
指数の上昇を市場の騰落の広がりの改善が伴っているかを評価し、金融、資本財、エネルギー、ヘルスケア、テクノロジーの相対パフォーマンスを監視してください。
6. 選挙後のボラティリティと取引コスト
重要ニュースの発表時には、スプレッド、流動性、スリッページ、オーバーナイト資金調達手数料に注意してください。通常の損切注文は指定価格での約定を保証するものではなく、オーバーナイトで保有するポジションには十分なマージンの余裕が必要です。
週間まとめ
今週の市場における中心的なメッセージは、選挙は政治権力の配分を決めるものの、価格の方向性は依然として予想と結果の乖離、政策の実施、経済のファンダメンタルズによって形成されるということです。
民主党が両院の支配権を取り戻した場合、ねじれ政府によって大規模な法案が制約される可能性があります。ただし、それが必ずしも米国株の下落を招くわけではなく、ドル安や金価格の上昇を自動的に意味するものでもありません。より重要なのは、政策交渉が財政刺激策、企業コスト、インフレ、利率に対する見通しをどう変えるかです。
過去5回の中間選挙に関する統計では、一定期間において金とSP 500が比較的良好なパフォーマンスを示した一方、ドルのパフォーマンスはよりまちまちでした。ただし、サンプルが少なく、マクロ経済環境も異なるため、これらの結果は参考情報にとどめ、現在の市場状況による確認の代わりとしてはなりません。
短期的には、以下の市場間の関係に注意が必要です:
-
利下げ期待の強まりと実質利回りの低下: 金と成長株を支える可能性がありますが、収益見通しについては引き続き確認が必要です。
-
根強いインフレと利率上昇への期待:ドルを支える一方、金とバリュエーションの高いテクノロジー株への圧力を強める可能性があります。
-
政治的対立の激化:ドルと金はいずれも安全資産需要の恩恵を受ける可能性がある一方、株式市場のボラティリティが高まる可能性があります。
-
政策交渉の停滞: 減税や景気刺激策への期待によって生じていた市場の動きが反転する可能性があります。
-
エネルギー政策の実質的な変更:引き続き世界の需給、在庫、地政学リスクと照合する必要があります。
💡 選挙後の取引で優先すべきなのは、最初の市場の動きを追いかけることではなく、結果を確認し、複数のシナリオに備え、値動きとファンダメンタルズが相互に裏付け合っているかを確認することです。
Bitget CFDを通じてこれらの市場を取引する場合は、まず公式チャネルを利用し、お住まいの地域でのサービス提供状況、取引資格、契約仕様、スプレッド、オーバーナイト資金調達手数料、マージン要件を確認してください。CFDは、損失が急速に拡大する可能性のある高リスクのレバレッジ商品です。取引前にポジションサイズを管理し、許容可能な損失額を定め、価格ギャップリスクとイベントリスクを慎重に管理してください。
Bitgetが提供するすべての取引教育は、教育目的に限られており、財務アドバイスと見なされるべきではありません。共有される戦略や例は参考情報にすぎず、実際の市場状況を反映していない場合があります。CFD取引には、資本を失う可能性を含む重大なリスクが伴います。過去の実績は将来の結果を保証するものではありません。十分な調査を行い、関連するリスクを理解していることを確認してください。Bitgetは、ユーザーが行った取引判断について責任を負いません。


- 週間市場概況
- 今週の市場テーマ
- 主要CFD資産の取引フレームワーク
- 今後1週間の注目点
- 週間まとめ
 DXY:12月利上げの確率が77%に低下 — 101.20はまだ買いか?2026-11-05 | 5m
 米国中間選挙の4つの主要テーマ:民主党が上下両院を奪還した場合、金融市場はどう反応するのか?2026-11-05 | 5m
 米国中間選挙で起こり得る変化:トランプ氏の政策遂行への制約はゴールド、ドル、米国株にどう影響するか?2026-11-05 | 5m