
EUR/USD週間予想:米ドル、欧州中央銀行の決定を前に急落

EUR/USDは3週連続でほとんど変動せず、1.1700付近でクローズしました。9月は好調なスタートを切り、月曜日に1.1736まで上昇しましたが、その後下落し1.1600付近まで下がりました。金曜日には再び上昇し、週の最高値となる1.1759を記録しました。
EUR/USDは3週連続でほとんど変動せず、1.1700付近で週を終えました。9月のスタートは好調で、月曜日には1.1736の高値をつけましたが、その後下落し1.1600付近まで接近しました。
このペアは金曜日に新たな週間高値1.1759を記録し、これは7月末以来初めての水準です。この水準付近を維持していることは、今後さらなる米ドル(USD)の弱含みを示唆しています。
国債市場の混乱
今回は、リスク回避によるUSDの上昇は米国(US)とはほとんど関係ありませんでした。週初めには英国(UK)の混乱が金融市場を防御的にし、英国30年国債利回りが5.680%と1998年以来の高水準に達し、世界の国債市場にも波紋を広げました。英国債は、さまざまな国内要因の渦中にあります。
年金基金の変化、過度な政府支出、そして将来的な増税の憶測が重なり、今回の危機が引き起こされました。しかし混乱はすぐに収束し、市場参加者は米国の経済指標に注目を移しました。
米国の雇用と成長は低調
注目は米国のデータ、特に雇用関連データに移り、金曜日のNonfarm Payrolls(NFP)発表を控えていました。
米国は、Job Openings and Labor Turnover Survey(JOLTS)レポートによると、7月末時点での求人件数が718万件であると発表しました。この数値は、6月の735万件(743万件から修正)を下回り、市場予想の740万件にも届きませんでした。
また、8月のChallenger Job Cutsによると、米国企業は8月に85,979件の人員削減を発表し、7月の62,075件から39%増加、2020年以来の月間最多となりました。
続いて発表されたADP Employment Changeでは、民間部門が同月に新たに54,000件の雇用を創出したことが示され、7月の106,000件(修正後)や予想の65,000件を大きく下回りました。最後に、8月31日までの週のInitial Jobless Claimsは237,000件となり、前週の229,000件や予想の230,000件を上回りました。
一方、米国供給管理協会(ISM)の製造業購買担当者景気指数(PMI)は8月に48.7となり、7月の48から改善したものの、予想の49には届きませんでした。また、同期間のISMサービス業PMIは52で、前月の50.1から上昇しました。いずれもインフレ関連のサブ指数は低下し、雇用関連はわずかな上昇となりました。
これらの数値はUSDに限定的な影響しか与えませんでしたが、今月のFederal Reserve(Fed)による利下げをある程度裏付ける形となり、USDの重しとなりました。
その後、NFPレポートが発表されました。金曜日、米国が8月に新たに22,000件の雇用を創出したとのニュースでGreenback(米ドル)は急落しました。これは予想の75,000件を大きく下回る結果です。失業率は7月の4.2%から4.3%に上昇し、予想通りとなりましたが、労働参加率は62.2%から62.3%に上昇しました。最後に、平均時給の変化で測定される年間賃金インフレ率は3.9%から3.7%に低下しました。
投機的な関心は今後の利下げへの期待を高めました。CME FedWatch Toolによると、9月の利下げの確率はわずかに上昇し、一部の投資家は50ベーシスポイントの利下げを予想しています。10月と12月の利下げの可能性も大きく上昇しました。年末までに残る3回のFed会合すべてで利下げが見込まれる状況です。
週末に向けて、Wall Streetは複数回の利下げへの期待から上昇し、Greenbackは同じ理由で下落しました。
欧州の経済指標はまちまちでユーロに重し
一方、ユーロ(EUR)は独自の動きがほとんどありませんでした。マクロ経済指標は概ね軟調でしたが、過度な懸念はありませんでした。ユーロ圏は調和消費者物価指数(HICP)を発表し、8月は予想を上回る前年比2.1%の上昇となりました。コアの年間値は2.3%で、7月と同じながら予想の2.2%を上回りました。月次HICPは0.2%で、7月の0%から上昇しました。
また、7月の生産者物価指数(PPI)は年率0.2%上昇し、予想の0.1%を上回ったものの、6月の0.6%には届きませんでした。
最後に、ユーロ圏の小売売上高は7月に0.5%減少し、6月の0.6%増から減速、市場予想の-0.2%も下回りました。小売売上高の年間増加率は2.2%で、予想の2.4%や前回の3.5%を下回りました。
欧州中央銀行は現状維持へ
欧州中央銀行(ECB)は木曜日に会合を予定しており、金利を据え置くとの見方が広がっています。理事会は新たなマクロ経済予測も発表します。中央銀行は、欧州連合(EU)と米国の貿易協定後、リスクが引き続き低下していることを認める可能性が高く、インフレ見通しの修正はほとんど変わらない見込みです。市場参加者の多くは、金融緩和サイクルが終了したことの確認を求めています。
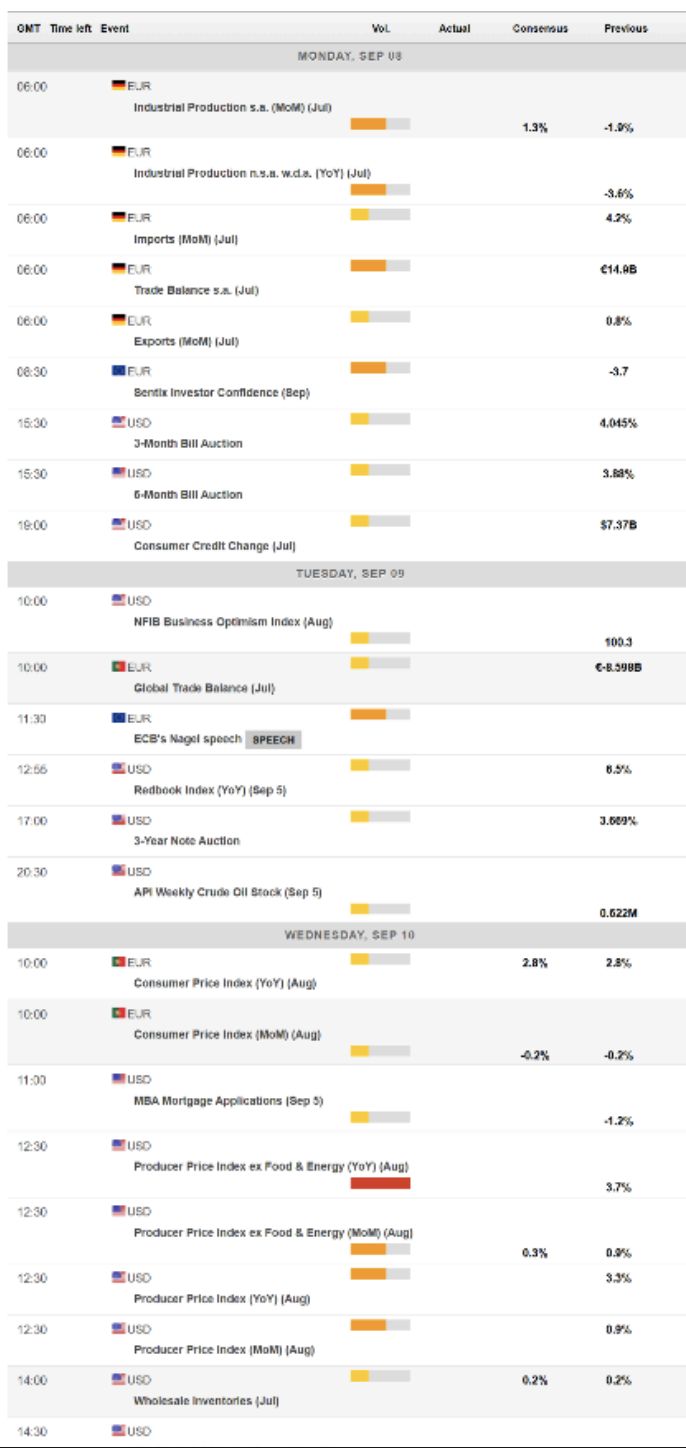
ECB以外にも、今週は米国の重要な経済指標がいくつか発表されます。8月の消費者物価指数(CPI)は前年同月比3.1%で、7月のPPIや9月のミシガン大学消費者信頼感指数の速報値も発表されます。
最後に、ドイツは8月HICPの最終値を発表します。
EUR/USDのテクニカル見通し
EUR/USDの週足チャートは、リスクが上方向に偏っていることを示していますが、モメンタムは依然として限定的です。このペアは8月の安値をわずかに上回る水準で推移しており、買い手がまだ躊躇していることを示唆しています。同時に、EUR/USDは強気の20単純移動平均線(SMA)を大きく上回っており、その水準への下落は急反発につながっています。100SMAと200SMAはわずかに上昇していますが、短期線よりもかなり下に位置しています。
最後に、テクニカル指標は、ポジティブな水準での調整期間を経て上昇に転じており、上昇拡大を示唆しつつも確定はしていません。
EUR/USDの日足チャートでは、テクニカル指標が上向きに転じていますが、モメンタム指標は中立水準にとどまっています。相対力指数(RSI)指標は現在56付近で北向きとなっており、直近の上昇を反映しています。
同時に、このペアは週を通じてフラットな20SMA付近で推移しており、現在は1.1665付近でダイナミックサポートとなっています。最後に、100SMAは上昇の勢いを失い、1.1525付近で横ばいとなっています。
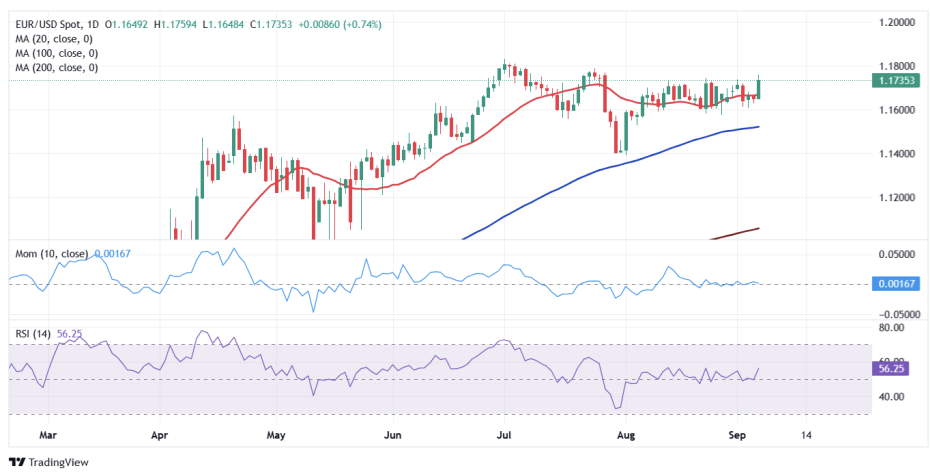
このペアが現在の1.1740付近を明確に上抜ければ、次の重要なレジスタンスである年初来高値1.1830への上昇が期待されます。さらに上昇すれば1.1900の節目が見えてきます。一方、サポートは前述の1.1665、その下の1.1590付近、さらに20週SMAの1.1530が控えています。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
主要な迂回パイプラインが閉鎖された後、サウジアラビアがホルムズ海峡経由の原油輸出拡大を模索していると報じられる
サウジアラビアが先週攻撃を受けて閉鎖した東西石油パイプラインは、以前は日量最大500万バレルの原油を輸送していた。アメリカのエネルギー長官は、このパイプラインがまもなく運用を再開すると予想しているが、地域当局者は復旧までに数週間かかる可能性があると述べている。サウジアラビアの8月の原油輸出量は日量300万バレルまで減少し、少なくとも過去9年で最低となったが、9月には増加している。イランは、サウジアラビアの要請に応じて、ペルシャ湾諸国が今週月曜日に開催する予定だったホルムズ海峡の海運関連会合を延期したと述べた。トランプ前大統領は、イランが切迫して合意を求めており、米国が参加するかどうかは自分が決定するとし、米国側は柔軟な姿勢を示していると述べた。
ヘッジファンドはテック株のロングポジションを再構築したばかりだが、ナスダックの重要なサポートはすでに緩み始めている
ナスダック100指数は数ヶ月間のレンジ下限に迫り、先物は上昇トレンドラインと100日移動平均線を下回り、テクニカル的に弱含みとなっています。ヘッジファンドは以前、ハイテク株を大量に買い入れ、ポジションの集中により下落リスクが高まりました。AIの安全性を巡る論争とエネルギー供給リスクが、ダブルの触媒要因となっています。重要なサポートが割れた場合、なお市場の恐怖感が低いままであれば、ボラティリティの再評価となる可能性があります。
10年物米国債利回りが5%突破!「予言者」が警告:売りはまだ終わっていない
今年2月に5%の予測を最初に行ったStandard Bank G10ストラテジー責任者のSteven Barrowは、年末の10年米国債利回り予測を5.2%に引き上げ、2027年第1四半期にはさらに5.3%へ上昇すると見込んでいます。彼は、サプライチェーンの圧力、気候変動、そして米国の移民政策による労働力供給の制限が、これまで以上に強まっていると述べました。また、ドル指数は一日で最大0.6%上昇し、6月17日以来の最高の単日パフォーマンスを達成する見込みです。
「AI減速」嵐の中で逆行推進?Kioxiaが米国上場を計画、少なくとも100億ドルの資金調達を目指す
キオクシアは米国での上場を通じて100億ドルを調達することを検討していると報じられています。

暗号資産価格
もっと見る


