
Amplitude(NASDAQ:AMPL)の2025年第4四半期売上高は予想を上回り、来年の見通しは楽観的

デジタルアナリティクスプラットフォームAmplitude(NASDAQ:AMPL)は
今がAmplitudeを買うべきタイミングなのでしょうか?
Amplitude(AMPL)2025年度第4四半期ハイライト:
- 売上:9,143万ドル(アナリスト予想9,035万ドル、前年比17%増、1.2%上回り)
- 調整後EPS:0.04ドル(アナリスト予想0.05ドルと一致)
- 調整後営業利益:418万ドル(アナリスト予想459万ドル、マージン4.6%、概ね一致)
- 2026年度第1四半期の売上ガイダンスは中央値で9,270万ドル、アナリスト予想とほぼ一致
- 2026年度の調整後EPSガイダンスは中央値で0.11ドル、アナリスト予想より9.8%下回り
- 営業利益率:-20.8%(昨年同期は-45.4%)
- フリーキャッシュフローマージン:12.2%(前四半期は3.8%)
- 顧客数:4,700(前四半期は4,500)
- 純収益維持率:104%(前四半期は102%)
- 年間経常収益:3億6,600万ドル(前年比17.3%増、予想を上回る)
- 時価総額:8億4,760万ドル
企業概要
企業が自社のデジタルプロダクトにおけるユーザー行動を把握できていないという認識から生まれたAmplitude(NASDAQ:AMPL)は、企業がユーザー体験を向上させ、収益成長を促進するために、デジタルプロダクトの利用状況を理解できるデジタルアナリティクスプラットフォームを提供しています。
売上成長
企業の長期的な売上パフォーマンスは、その全体的な質を示す指標となります。どんな企業でも一時的に好業績を出すことはできますが、最高の企業は長期にわたって安定的に成長し続けます。幸いにも、Amplitudeの過去5年間の年平均売上成長率は27.3%と目覚ましく、業界平均を上回る成長を示し、顧客にそのサービスがしっかりと受け入れられていることを表しています。
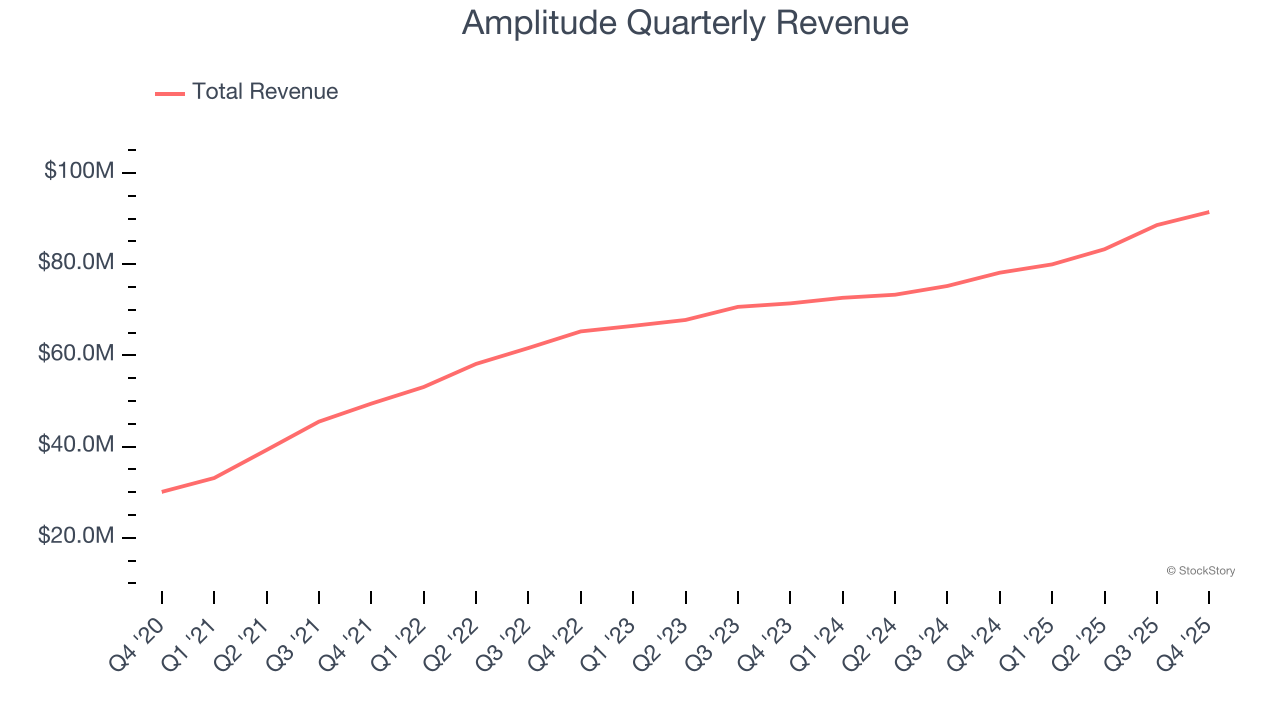
StockStoryでは長期的な成長に最も注目していますが、ソフトウェア業界では5年という過去のデータだけでは、最近のイノベーションや業界の変化を見落とすことがあります。Amplitudeの直近のパフォーマンスを見ると、過去2年間の年平均売上成長率は11.5%と、5年平均から大きく減速しています。
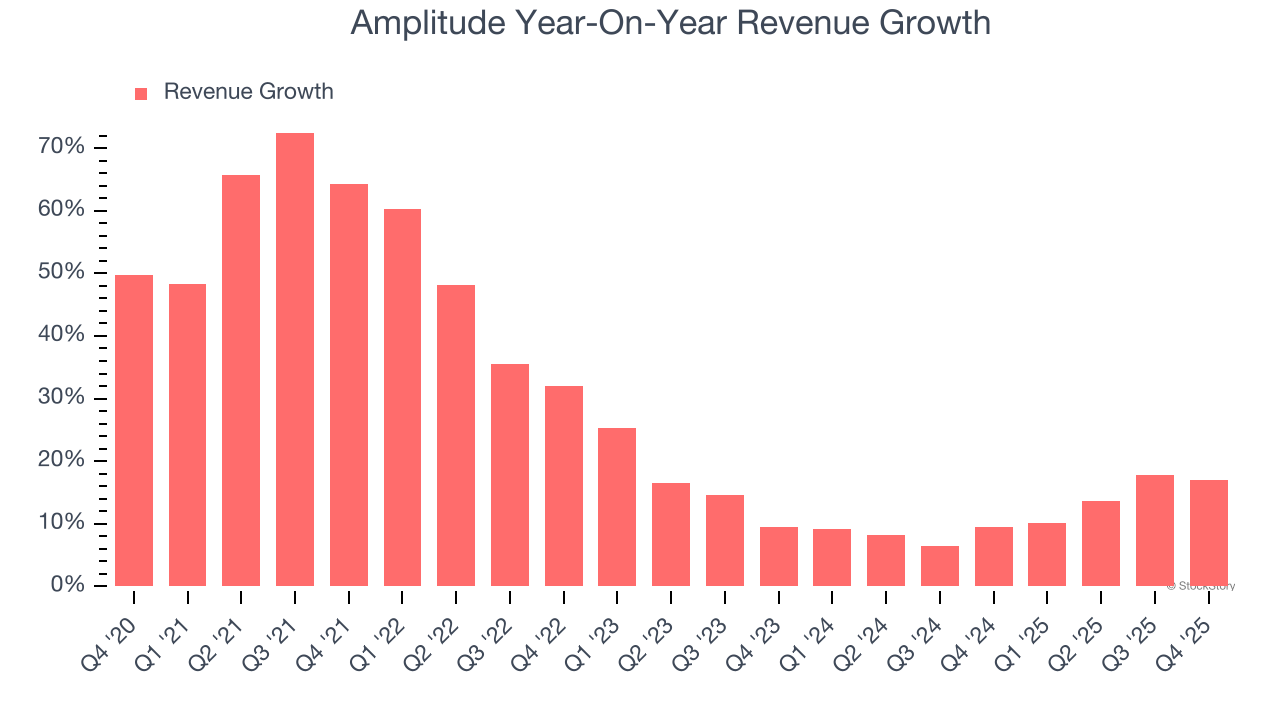
今四半期、Amplitudeは前年比17%の売上成長を報告し、9,143万ドルの売上はウォール街の予想を1.2%上回りました。経営陣は次四半期の売上について前年比15.9%増を見込んでいます。
さらに先を見据えると、セルサイドアナリストは今後12ヶ月間で13.7%の売上成長を予想しています。この予測は新たなプロダクトやサービスがトップラインのパフォーマンスを促進することを示唆していますが、依然として業界平均を下回っています。
ウォール街がNvidiaの最高値を追いかける中、あまり注目されていない半導体サプライヤーが、これらの巨大企業がなくてはならない重要なAIコンポーネントの分野で支配的な地位を築いています。
年間経常収益
ソフトウェア企業の報告売上には、導入料金など低マージンの項目が含まれる場合がありますが、年間経常収益(ARR)は、ソフトウェアサブスクリプションからの今後12ヶ月間の契約収益の合計であり、SaaSビジネスの価値を高める高マージンかつ予測可能な収益源です。
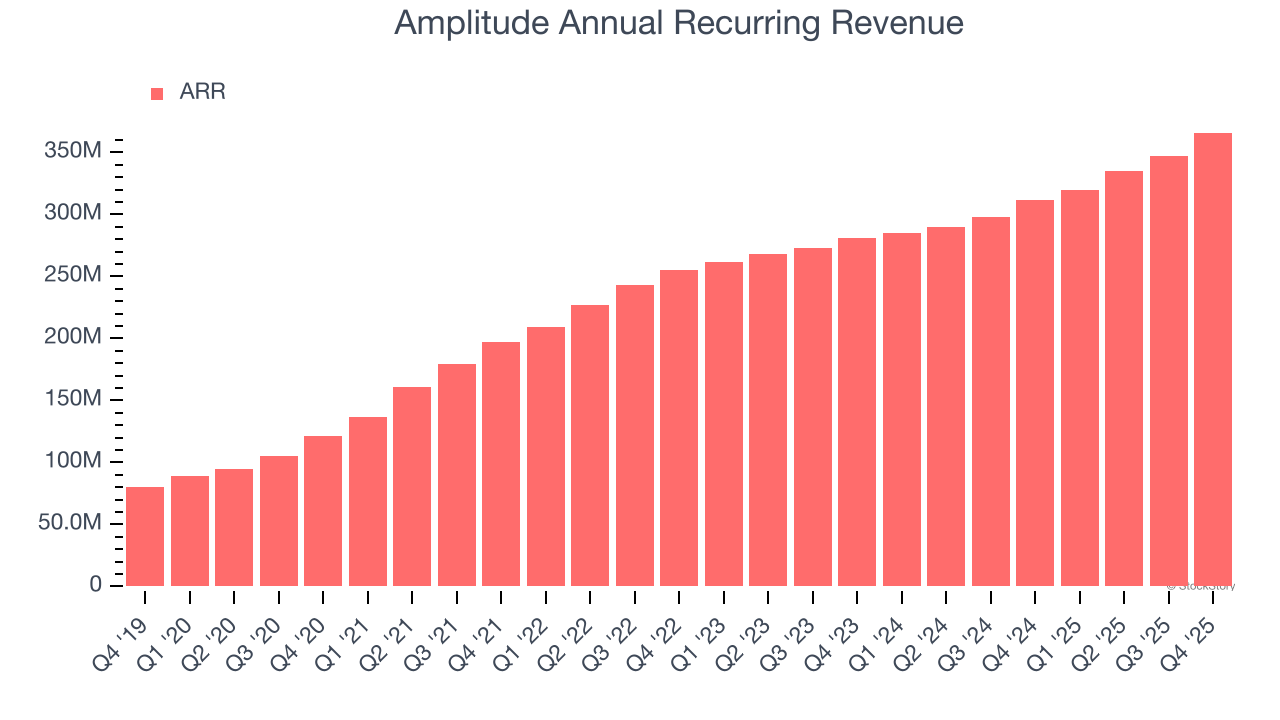
AmplitudeのARRは第4四半期で3億6,600万ドルとなり、過去4四半期での成長は業界平均をやや上回る年平均15.4%増を記録しました。このパフォーマンスは総売上成長と一致しており、同社が長期的な契約を獲得していることを示しています。成長はAmplitudeの収益予測可能性にも好影響を与えており、これは長期投資家が好む特性です。
顧客維持率
ソフトウェア・アズ・ア・サービス(SaaS)ビジネスモデルの最大の魅力の一つ(そして高いバリュエーションがつく理由)として、顧客が時間をかけて企業のプロダクトやサービスにより多く支出する傾向がある点が挙げられます。
Amplitudeの純収益維持率は、1年前の既存顧客が現在どれだけ支出しているかを測る重要な指標であり、第4四半期は102%でした。これは、過去12ヶ月間に新規顧客を獲得しなくても、Amplitudeは売上を1.5%成長させることができたことを意味します。
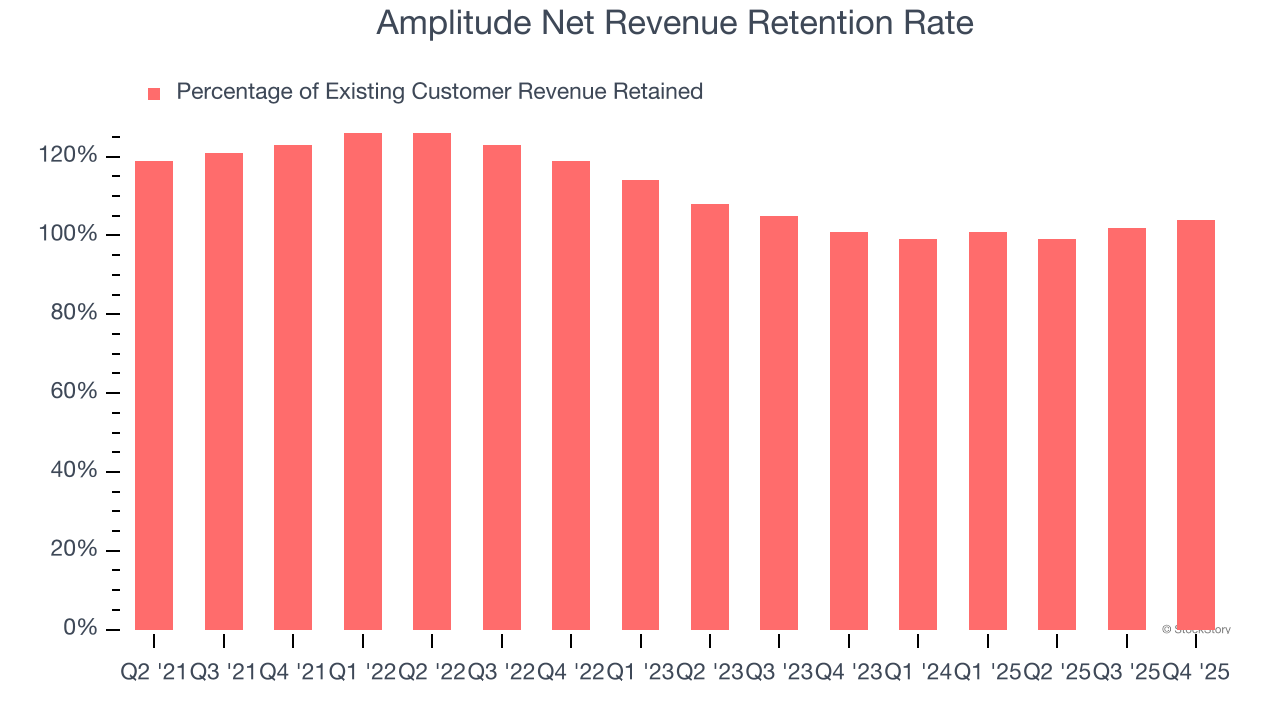
Amplitudeの純収益維持率は十分であり、顧客を概ね維持できていることを示しますが、通常120%以上の純収益維持率を記録するトップクラスのSaaS企業には及びません。
Amplitude第4四半期決算の主なポイント
Amplitudeが来年も売上成長が続くと予想している点は良い材料でした。また、純収益維持率が増加した点も安心材料です。一方で、通期EPSガイダンスが予想を下回り、次四半期のEPSガイダンスもウォール街の予想に届きませんでした。全体としては、今四半期はやや物足りない結果となりました。決算発表直後、株価は2.6%上昇し7.37ドルとなりました。
では、現在の価格でAmplitudeが魅力的な買い銘柄かどうかについてですが、直近四半期の結果だけでなく、長期的なビジネスの質を総合的に見極めることが重要だと考えます。質とバリュエーションが組み合わさることで、銘柄の買い時を判断できるのです。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
ヘッジファンドはテック株のロングポジションを再構築したばかりだが、ナスダックの重要なサポートはすでに緩み始めている
ナスダック100指数は数ヶ月間のレンジ下限に迫り、先物は上昇トレンドラインと100日移動平均線を下回り、テクニカル的に弱含みとなっています。ヘッジファンドは以前、ハイテク株を大量に買い入れ、ポジションの集中により下落リスクが高まりました。AIの安全性を巡る論争とエネルギー供給リスクが、ダブルの触媒要因となっています。重要なサポートが割れた場合、なお市場の恐怖感が低いままであれば、ボラティリティの再評価となる可能性があります。
10年物米国債利回りが5%突破!「予言者」が警告:売りはまだ終わっていない
今年2月に5%の予測を最初に行ったStandard Bank G10ストラテジー責任者のSteven Barrowは、年末の10年米国債利回り予測を5.2%に引き上げ、2027年第1四半期にはさらに5.3%へ上昇すると見込んでいます。彼は、サプライチェーンの圧力、気候変動、そして米国の移民政策による労働力供給の制限が、これまで以上に強まっていると述べました。また、ドル指数は一日で最大0.6%上昇し、6月17日以来の最高の単日パフォーマンスを達成する見込みです。
「AI減速」嵐の中で逆行推進?Kioxiaが米国上場を計画、少なくとも100億ドルの資金調達を目指す
キオクシアは米国での上場を通じて100億ドルを調達することを検討していると報じられています。

AI算力建設は「電力不足」から「人材不足」へ:モジュール化の台頭により、シュナイダー、Vertiv、Eatonが新たなチャンスを迎える
バーンスタインは最近調査報告を発表しました。AIの計算能力の構築が急速に拡大する中、データセンターの発展を制約する主要な問題が切り替わりつつあります。

暗号資産価格
もっと見る


