
もしステーブルコインがアメリカに債務戦略全体の見直しを迫ったら

ステーブルコインは、100%アメリカ発の発明であり、世界の金融を再構築するツールとなる可能性があります。しかし、アメリカ国内では、その影響を簡単には受け入れない様子です。ドルに裏付けられたこれらのトークンは、目立たず効率的に、今やシステムの中核である国債市場を徐々に侵食しています。その規模はめまいがするほどです。そしてワシントンは、この巨大な存在の影響をようやく理解し始めたばかりです。
要点
- Standard Charteredは、2028年までにステーブルコインの時価総額が2兆ドルに達すると予測しています。
- この成長により、8,000億〜1兆ドルの新たな米国短期国債(T-bill)需要が生まれることになります。
- 米財務省は、今後3年間、30年債の入札を停止する可能性があります。
- Tetherはすでに1,200億ドル相当のT-billを保有しており、債務市場の主要なプレーヤーとなっています。
2028年までに2兆ドル規模のステーブルコイン:ワシントンと金融界を揺るがす数字
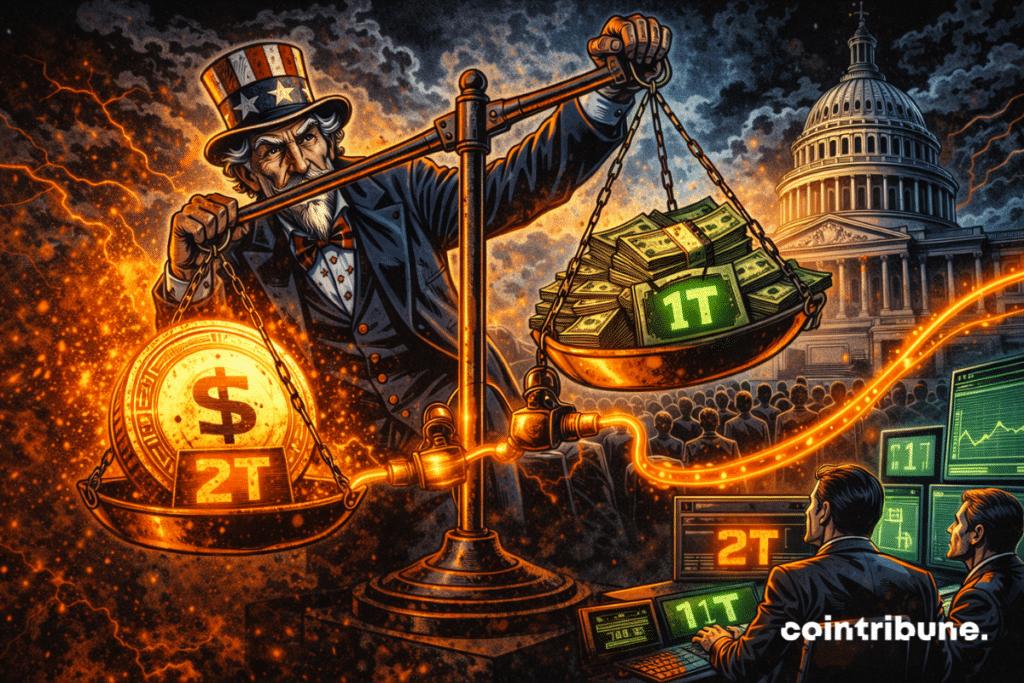
この静かな革命の舞台をまずは整理しましょう。Standard Chartered銀行という由緒ある金融機関が、暗号資産業界の構図を根本から変える予測を発表しました。2028年までにステーブルコインの総時価総額は2兆ドルに達する可能性があるというのです。この数字は驚異的です。現時点では市場全体で約3,000億ドル程度。つまり、わずか3年で6倍もの成長、まさに急上昇です。
この成長が具体的に意味するものは非常に明確です。これらのトークンを発行するためには、確実な裏付け資産が不可欠です。そして、その資産の大部分はアメリカ短期国債(T-bill)で構成されています。
アナリストのGeoffrey Kendrick氏とJohn Davies氏は、そのレポートで次のように明言しています。
ステーブルコイン発行者は、T-billの最大の買い手となりつつあります。
さらに、連邦準備制度理事会(Fed)が予定している購入分を加えると、T-billへの総需要は2.2兆ドルという莫大な額に達します。これに対してT-billの自然な供給量は最大でも1.3兆ドルに過ぎず、9,000億ドルの巨大なギャップが浮き彫りになりました。これは誰も予想していなかった事態です。
30年債の発行停止?米財務省はもはや選択肢がない
この歴史的な需給の不均衡を前に、ワシントンは早急に対応しなければ、市場が機能不全に陥るリスクがあります。財務長官のScott Bessent氏は、米議会において「GENIUS法案」を「連邦政府の資金調達の重要な要素」(“An important feature of financing the U.S. government.” – 出典:The Block)と述べ、新たな優先事項を示唆しました。
簡単に言えば、ステーブルコインはもはや暗号愛好者のための単なる技術的な好奇心ではありません。彼らは国家の資金調達の重要な歯車、独立した金融ツールとなりつつあるのです。
財務省は2月に発表した四半期報告書で、「民間部門からのT-bill需要の増大を注視している」と公式に述べています。Standard Charteredのアナリストは、論理的かつ大胆な解決策を提案しています。それは、全体の新規国債発行に占めるT-billの割合を3年間で2.5ポイント引き上げるというものです。
このリバランスの即時的な結果は劇的です。長期債発行を相応に減らす必要があり、その数字はまさに衝撃的です。具体的には、30年債の入札を3年間完全に停止することも可能になるのです。
2002年から2006年にかけて歴史的な前例はありますが、その時は財政黒字下での措置であり、現代のような慢性的な財政赤字下ではありません。今回は弱さの露呈であり、同時にやむを得ない適応でもあります。
Tether、米国債の新たな支配者、そして暗号業界が無視しがちなリスク
ここで、この歴史的転換の中心的存在を観察してみましょう。Tetherは、ステーブルコイン業界の絶対的巨人であり、現在1,850億ドルものトークンが流通しています。その影響力は非常に大きいです。さらに、すでに1,200億ドル以上のT-billを保有しており、中規模の国家に匹敵する規模の債務市場プレーヤーとなっています。
Standard Charteredの予測通りに進めば、Tetherとその競合企業は、米国債管理において絶対的に無視できない存在となり、伝統的な金融関係者を震撼させるでしょう。しかし、暗号業界すべてがこの進化を歓迎しているわけではありません。GateのChief Business OfficerであるKevin Lee氏は、次のように冷静に指摘しています。
「本当に規模が大きくならない限り、マクロ経済への影響は限定的なままです。
さらに懸念すべきは、Coin Bureauの著名アナリストNic Puckrin氏が警鐘を鳴らす、見過ごされがちなリスクです。「本当の危険は、これら大手発行者の手に流動性が集中することです。」
言い換えれば、こうした巨大企業は、市場が不安定な時に動きを一層増幅させる恐れがあり、流動性が豊富な時には大量に買い、枯渇した際には急激に売ることが予想されます。良くも悪くも、今や循環構造が完成してしまったのです。
歴史的転換を示す重要な数字
- 2028年のステーブルコイン時価総額:Standard Chartered予想で2兆ドル;
- T-bill需要:ステーブルコイン発行者による8,000億〜1兆ドルの創出;
- 供給/需要ギャップ:2028年時点でT-billが9,000億ドル不足;
- Tetherの保有額:米国短期国債1,200億ドル相当;
- 想定される影響:30年債の3年間発行停止。
弱気相場にもかかわらず、Tetherは驚異的な安定性で他を圧倒し続けています。USDTステーブルコインは、デジタル資産が苦戦する中でも、ドルの安全性への飽くなき需要に支えられています。静かで目立たない存在ながら、その触手は日ごとに世界金融に広がっています。
Cointribuneの「Read to Earn」プログラムで体験を最大化しましょう!記事を読むごとにポイントが貯まり、限定特典にアクセスできます。今すぐ登録して特典を獲得しましょう。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
ゴールドマン・サックスは警告する:FRBが12月に利上げをするかどうか、市場はどちらにも準備ができていない可能性がある
ゴールドマン・サックスは12月の利上げを依然として基本シナリオと見なしているが、市場は利上げを約90%織り込んでおり、完全な25ベーシスポイントを再び織り込むのは難しくなっている。一方、2027年のAI関連資本支出は1.6兆ドルに達すると予測されており、債務調達の需要やエネルギーインフレのリスクは依然として解消されていない。AI関連のクレジットスプレッドも年内で最も広い水準まで拡大しており、米国債利回りの今後の動向は依然として強気と弱気の両方の要因により揺れ動いている。

AI取引はいつ下落を止める?市場はMetaの「巨額債券発行」の背後にある「囚人のジレンマ」に注目
バークレイズによれば、AI大手企業が先行して資金調達を競い合うことで「囚人のジレンマ」が生まれ、集団的な債券発行は資金調達コストを押し上げ、信用スプレッドの縮小を制限するとのことです。格付けの低い債券リスクの上昇や、AI発行者の信用格差の拡大に伴い、資金供給が市場によって消化されるかどうかが、AI取引の安定性を判断する重要な鍵となります。

ヘッジファンドが記録的な売却を行った後、ゴールドマン・サックスは「選択的」にAIに投資するよう提案したが、自信は十分ではない
ヘッジファンドは過去8営業日のうち7日でレバレッジを解除し、ネットレバレッジは1年ぶりの低水準となりました。ゴールドマン・サックスのストラテジストLouis Millerは、モメンタムのエクスポージャーが低下し、株価が大きく修正され、AIの主力銘柄の利益予想が安定していることで、一部資産に底値買いの機会が生まれていると指摘しています。しかし、Pasquarielloは市場の方向性について「確信が持てない」と率直に述べており、設備投資のリターンも依然として疑問が残るため、ゴールドマン・サックスはAI分野で選択的なポジショニングを提案しています。

最も安定しているマクドナルドが30%下落?一生に一度の買いチャンス?このポイントが理解できていないなら、慌てて買いに走らないで!
暗号資産価格
もっと見る


