
ヘッジファンド、2年ぶりの速さでハイテク株を売却、米株式市場内部にすでに亀裂

指数が過去最高を更新する裏で、ヘッジファンドは過去2年で最も速いペースでハイテク株から撤退しています。
先週(4月25日までの週)、S&P500とNASDAQはともに上昇し、NASDAQ100(NDX)は週間で2%上昇しました。しかし、Goldman Sachsのトレーディングデスクのデータによれば、この上昇は決して全面的な強気相場ではありません。
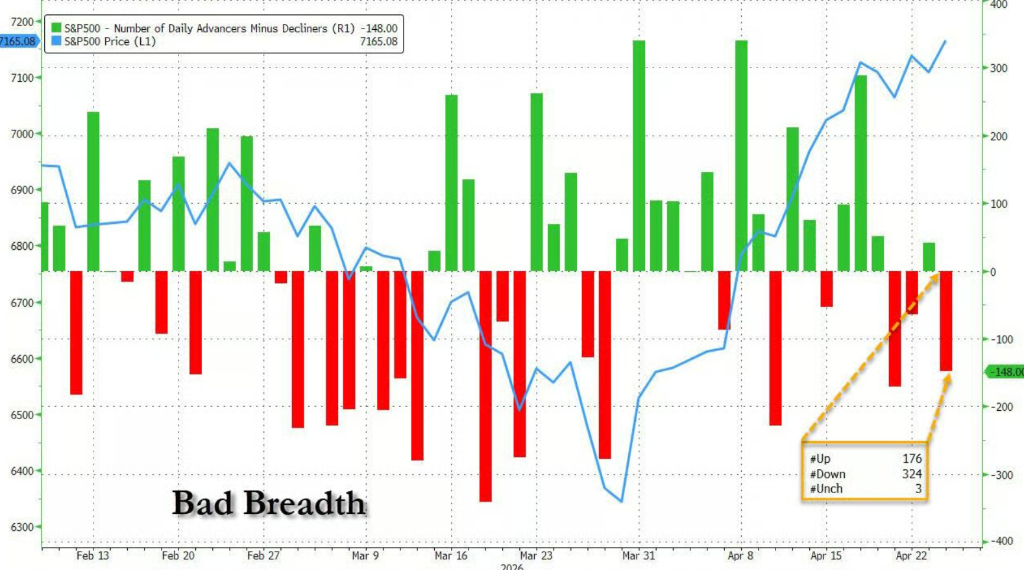
金曜日にS&P500は史上最高値を記録しましたが、その日に324銘柄が下落し、ネット・ブレッドス(net breadth)は-148となりました。これは記録上、最高値更新日における2番目に悪い市場の広がりで、2025年10月以来です(当時はS&P構成銘柄の80%が最高値更新日に下落)。
表面的な好景気の下で、市場内部の分裂がすでに非常に明確になっています。
ヘッジファンドが大規模にレバレッジ解消、ハイテク株売却は過去2年で最大規模
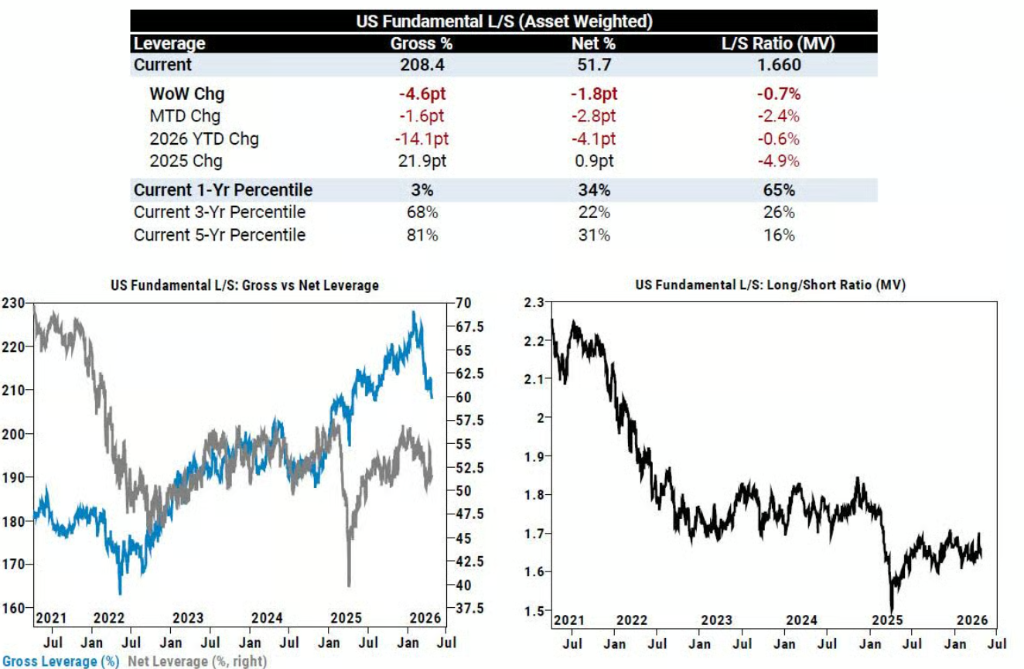
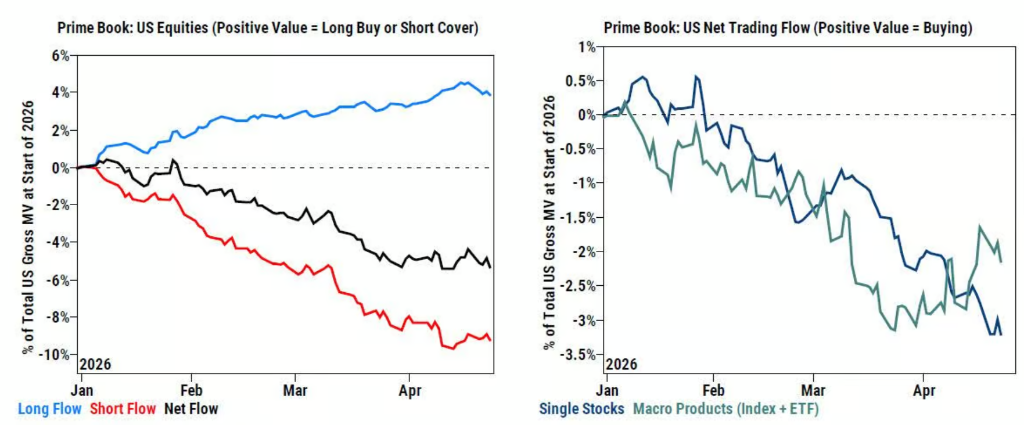
Goldman Sachsのプライムブローカレッジによる週間レポートによれば、先週、米国ロング・ショート・ヘッジファンドの総レバレッジ率は4.6%低下し、米国株式市場は過去7ヶ月(2025年9月以降)で最大規模の名目上のレバレッジ解消となりました。これは主に個別銘柄のリスク解消売りによるものです。
米国株は2週連続でヘッジファンドによるネット売りとなり、直近10週のうち9週でネット売りが続いており、売却のほぼすべてがロングポジションの解消によるものです。11セクター中9セクターがネット売りとなりました。
特に注目されるのは情報技術セクターです。先週、このセクターの週間でのレバレッジ解消は2024年7月以来最大であり、過去5年間で3番目の規模となりました。詳細には、ロング売却対ショートカバーの比率は1.9:1で、ほぼ全ての子セクターでレバレッジ解消が起きています。ドルベースでの規模順は、ソフトウェア(ロング売り > ショートカバー)、半導体および半導体装置(ロング売り)、テクノロジーハードウェア(ショートカバー > ロング売り)、通信機器(ロング売り > ショートカバー)です。
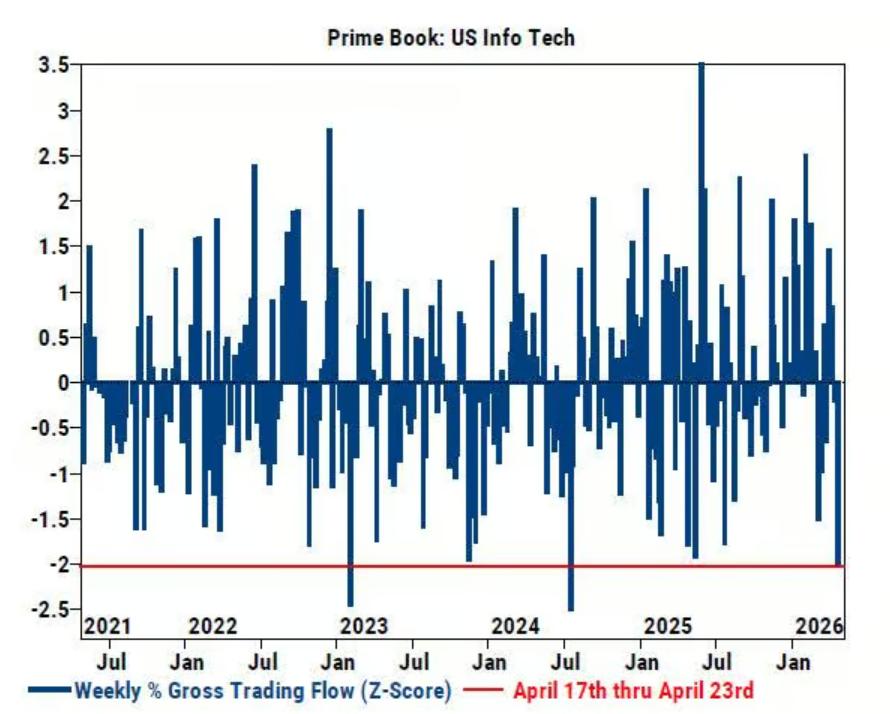
注意すべきは、今週大幅なレバレッジ解消が行われたにもかかわらず、情報技術セクターの総エクスポージャーはアメリカ株式全体の時価総額の20.6%にも上り、過去1年で92パーセンタイル、過去5年で98パーセンタイルに位置しています。Goldman Sachsは「ハイテク株が下落し始めれば、まだ長い道のりがある」と指摘しています。
消費者裁量関連株、7週連続で売却 小売セクターに圧力
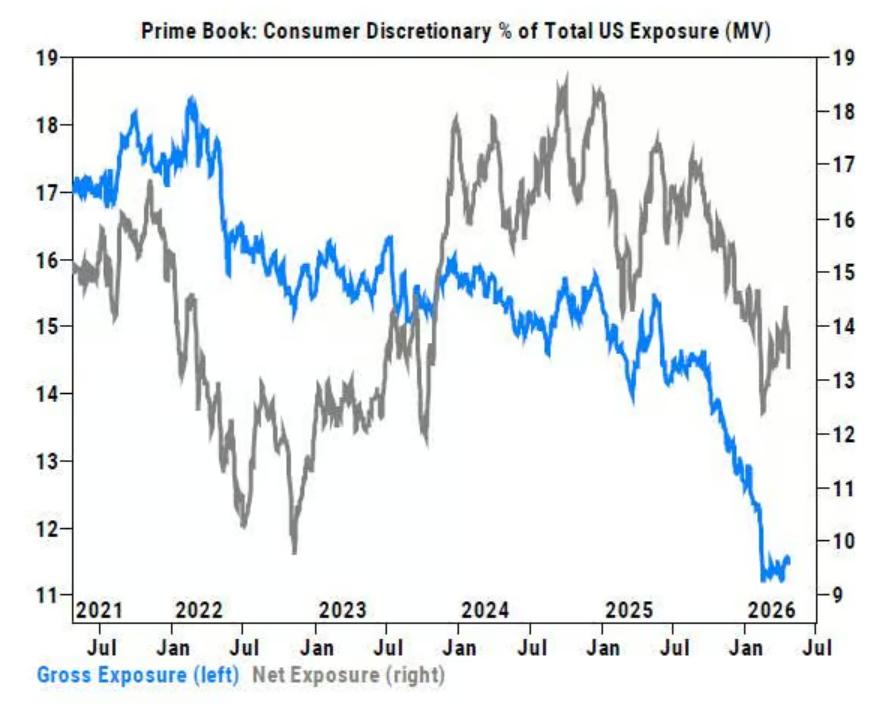
消費者裁量セクターも厳しい状況です。ヘッジファンドはこのセクターを7週連続でネット売りしており、先週の売却ペースは過去10週で最速(-2.1標準偏差、過去1年基準)となりました。これもほぼ全てがロングポジションの解消によるものです。
子セクターでは、総合小売業、ホテル・レストラン・レジャー、繊維・アパレルおよびラグジュアリー商品で下落が顕著です。
ポジションを見ると、消費者裁量関連株の現在の米国株式に占めるヘッジファンドの総/純エクスポージャーは11.5%/13.2%で、過去1年の14/7パーセンタイル、過去5年の3/29パーセンタイルにあり—歴史的な低水準まで大幅に縮小されています。
Goldman Sachsのトレーディングデスクは、「小売セクターは先週4日連続で市場をアンダーパフォームし、相対的なギャップは累計-350ベーシスポイントに達しました。明確な単一要因はありませんが、市場が原油価格や投入コスト、景気刺激策の効果減退への懸念を蓄積しており、焦点は下半期に移りつつあります」と指摘しています。
アセットマネージャーとヘッジファンドで分化、ETFショートは引き続きカバー
ヘッジファンドの慎重さとは対照的に、Goldman Sachsのエクイティセールス・トレーディングデスクのデータによれば、アセットマネージャー(Asset Managers)は一部ハイテクセクターでポジションを積み増しており、「リ・リスク」(re-risking)の兆しを見せています。
マクロプロダクト(インデックスおよびETF合算)は、先週わずかながらネット買い(+0.1標準偏差、過去1年基準)を記録し、適度なロング買いとショートカバーが寄与(比率2.7:1)しています。米国上場ETFのショートポジションはさらに1.4%減少し、月間累計では21.5%減少、カバーは主にクレジット、情報技術、小型株ETFで見られました。
AIナラティブがNASDAQを支えるが、今週の決算が重要な試練
ヘッジファンドがポジションを減らしている一方で、市場全体では依然としてポジティブなAI関連データを織り込んでいます。Goldman Sachsのトレーディングデスクは、Googleのパートナーシップに関する集中的な発表、そしてIntel(INTC)、Texas Instruments(TXN)、Lam Research(LRCX)、SK Hynix(Hynix)の好決算が、再び半導体とAI関連トレードへの自信を高めたと指摘しています。フィラデルフィア半導体指数(SOX)は先週9%上昇し、RSIは85に達しました。Intelの予想を上回る業績とガイダンスは、AMD、ARM、Qualcomm(QCOM)など関連銘柄の1日あたりの上昇率をいずれも10%以上に押し上げました。
しかし今週が真の試練となります—Meta、Microsoft(MSFT)、Google(GOOGL)、Amazon(AMZN)が水曜日の引け後に決算を集中して発表します。ヘッジファンドが大幅にポジション解消した背景において、これらの決算の内容がハイテク株が現在の上昇を維持できるか否かを直接決定づけるでしょう。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
10年国債利回りが5%を突破した際に、日本国債利回りも3%を割り、世界の債券市場のプレッシャーが急増!
世界の債券市場が警告を鳴らしており、米国債の利回りは5%を突破し、2007年以来の新高値を記録しました。日本国債も30年ぶりの高水準を更新しています。原油価格の急騰、インフレの高止まり、巨額債務という三重の圧力が売りを引き起こしました。機関は警告しています:「5%は決して終着点ではなく、6%が視野に入っています!」今週は米国と日本の中央銀行の決定が控えており、より激しい資産の嵐が始まったばかりかもしれません。
AI取引が失速!ゴールドマン・サックスはモメンタム取引で過去5年最大の乖離を警告、資金はチップからソフトウェアへ転換
ゴールドマン・サックスは、AI取引が構造的な試練に直面していると警告しています。3ヵ月と12ヵ月のモメンタムの乖離は過去5年で過去最大となり、AI指数は高値から約45%の下落となっています。同時に、資金は半導体からソフトウェアへと流れており、モメンタムファクターの分化が加速しています。ゴールドマン・サックスは、このモメンタムの流れが続けば、AIとモメンタムの長期的な高い相関関係が徐々に緩和される可能性があると考えています。
モルガン・スタンレーは、実体AIと宇宙が経済の「新しいエネルギー」となると強調!SpaceX(SPCX.US)の保有株を増やし、目標価格を300ドルに設定
モルガン・スタンレーは実体AI、宇宙、及びSpaceX(SPCX.US)に関する調査報告を発表しました。同社はロボットと宇宙産業が世界経済の構造を再構築すると見ており、その役割は近代経済における電力と同等であると考えています。

欧州中央銀行副総裁が「バブル警報」を発令:AI資産の評価額は「非常に高い」、株式市場はすぐに調整されやすい
欧州中央銀行副総裁のヴイチッチ氏は、人工知能によって牽引される資産価格の上昇には、調整リスクが高いと警告しました。

暗号資産価格
もっと見る


