
Palantir 2026年第1四半期決算展望:AIP商業の加速とバリュエーションの試練
 Bitget2026/05/02 11:19
投資要点の概要
Palantir Technologies (PLTR)は5月4日米国市場の取引終了後に2026年第1四半期決算を発表します。市場コンセンサスは売上高が約15.4億ドル(前年比+74%)、調整後EPSが約0.28ドル(前年比+115%)と予想されています。主な注目点は、商業部門AIPプラットフォームの加速と政府契約のトレンドであり、これが決算後の株価変動幅(オプション市場では約10.5%のボラティリティを内包)に直接影響します。
Bitget は現在、 PLTRUSDT 20倍のレバレッジ・コントラクト、ロング・ショート取引でさらなる利益獲得が可能です!
4つの主要注目点
焦点1:商業収益の加速とAIPの採用率
商業事業はPalantirの最も強力な成長エンジンであり、市場は第1四半期商業収益を7.71億ドル(前年比+94.4%)と予想し、政府事業の+56.9%を大きく上回ります。AIPプラットフォームの新規ユースケースは拡大を続け、顧客の定着や新規契約の獲得を後押ししています。商業部門の成長が予想を超えれば「AIプラットフォーム黄金ルート」ロジックが裏付けられ、長期的な1兆ドル時価総額ストーリーを支えます。反対に成長が鈍化すれば成長への懸念が広がる可能性があります。
焦点2:アナリスト間の見解の相違と目標株価レンジ
WedbushのDan Ivesはアウトパフォーム評価と目標株価230ドルを再確認し、AIP需要の強さを強調。Oppenheimerは新たにアウトパフォームで200ドルを設定。Bairdもアウトパフォーム、200ドルを維持。一方、RBCは慎重な90ドルを提示。ウォール街の平均は196ドルで機関投資家の成長持続性見解が分かれています。高い目標株価は商業部門の実行力に依存し、低い目標株価はバリュエーションや競争懸念を反映しています。
焦点3:政府契約のトレンドと純増価値
政府事業は安定したキャッシュフローをもたらしますが、最近では契約価値がやや減速気味(四半期契約価値は65.9Mドルから43.9Mドルへ減少、純新規契約価値は2四半期連続でマイナス)。第1四半期政府収益は7.64億ドル(前年比+56.9%)と予想され、安定または回復すれば依存リスクを和らげますが、さらに弱含めば全体減速への懸念が高まる可能性があります。
焦点4:テクニカル面での位置と主要サポート・レジスタンス
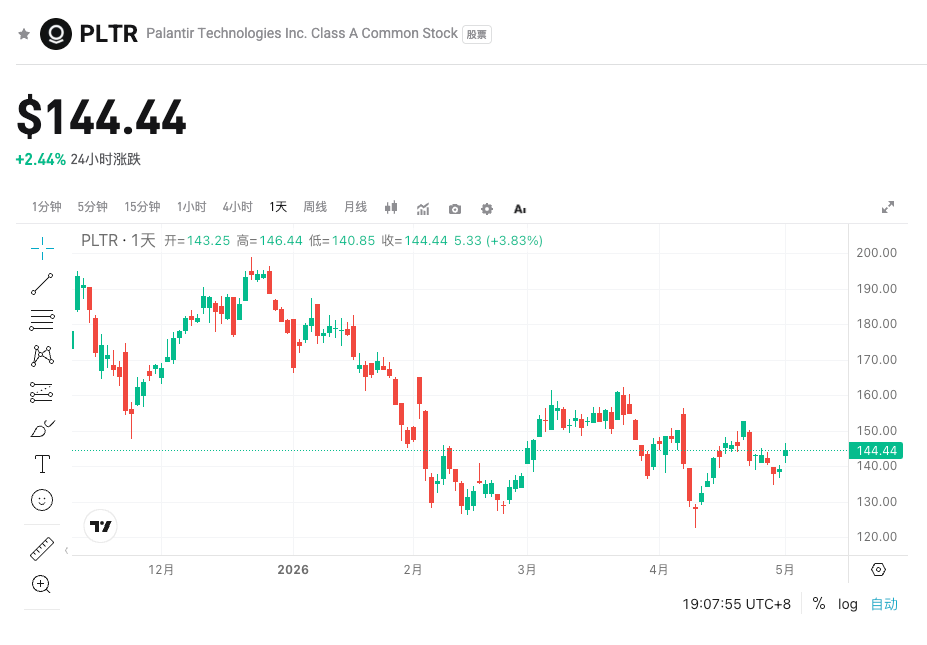
PLTRは現在52週間レンジ(105.32ドル~207.52ドル)の中間に位置し、直近は20日移動平均線付近で横ばいですが、未だ100日線を下回っています。MACDからは売りの勢いが優勢。主なレジスタンス162ドル(供給集中帯)、サポート136.5ドル(買い支えゾーン)。決算が予想を超えればレジスタンス突破を目指し、予想未達ならサポートに急落する恐れもあります。
リスクとチャンスが並存
上昇要因:
- 商業収益やAIPの新規顧客/新規事例が大幅に予想を上回り、経営陣が通年ガイダンスを上方修正する。
- 政府契約の純増がプラスに転換、または重要な新契約が開示される。
- 全体の粗利率やフリーキャッシュフローのガイダンスがウォール街予想を上回り、バリュエーション圧力が緩和される。
下落リスク:
- 商業成長が予想に届かず、AnthropicやMicrosoftなどとの競争激化が言及される。
- 政府事業の減速持続、純契約価値が引き続きマイナスとなる。
- 決算後のガイダンスが慎重、もしくは高バリュエーション(P/E200倍超)に再評価が入る。
4. トレード戦略の提案
ロング戦略: 売上高とEPSがいずれも予想を上回り、商業事業の加速が明確、経営陣が通年成長に楽観的であれば、株価は162ドルレジスタンスを突破し、短期目標は180~200ドルゾーンを指します。
ショートリスク: 商業成長が鈍化したり、競合圧力が強調された場合、高いバリュエーション消化と合わさって株価は136.5ドルサポートを急落、さらに下を試す可能性も。
重要データ:
- 売上高と商業細分の成長率
- 調整後EPSと粗利率
- 通年ガイダンス(特に米国商業収益目標)
- 契約の新規獲得とリテンション指標
運用アドバイス:
- 積極的なシナリオ:決算後に強いブレイクアウトがあればロングで追随、ストップロスは直近安値付近に設定。
- 慎重なシナリオ:寄付きがギャップダウン、または主要サポートを維持できない場合はショート機会または静観も視野に。
- 決算前後はポジションコントロールを推奨。
現在、bitget 米国株期間限定キャンペーン実施中!
- 米国株コントラクト取引は生涯ゼロ手数料、毎週抽選開催
- 参加するだけでTSLAやNVDAなど注目の米国株の無料株が当たるチャンス
- 30,000 USDTの賞金プール進呈中
免責事項:上記内容は参考情報であり、投資助言ではありません。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
ゴールドマン・サックス:中間選挙を待つな、「ゴールドロック」相場が米株の年末ラリーを早めて点火するかもしれない
ゴールドマン・サックスは、市場がスタグフレーションと高利回りリスクを過度に織り込んでいると考えている。関税効果の弱まりやエネルギーによるデフレーション、AIによるコスト削減がインフレの低下を促進する見通し。成長は鈍化しているものの、コア収益は依然として強く、中央銀行のタカ派姿勢には限界がある。「ゴルディロックス」シナリオのもと、AI FOMO(機会損失への恐れ)が再燃し、中間選挙を待つ必要はなく、「ゴルディロックス」相場が年末の米国株の展開を早める可能性がある。
第3四半期決算を控え、Samsung ElectronicsとSK hynixが「非常に高い期待」に直面し、「グローバルAI取引」が試される
AIブームが世界の半導体「スーパーサイクル」を牽引し、サムスンとSK Hynixの第3四半期連結営業利益は1,900兆ウォンの過去最高記録に迫る勢いです。HBM4の争奪戦が激化し、エージェントAIがストレージ帯域幅の需要を10倍に押し上げ、メモリはAIデータセンターの真の「血液」となっています。間もなく発表される2つの決算報告が、この繁栄が一時的なものなのか、それともテクノロジーインフラの構造的変革をもたらすのかを決定づけます。

Meta AI責任者Alexandr Wang:なぜ私はMuseを作るのか
Museはリリースから12日で280万ダウンロードを記録し、同時期のChatGPTを超える成果を上げ、1日あたり26.4万回の米国新記録を達成しました。その影響でMetaの時価総額は2340億ドル急増しました。この背景には、チーフAIオフィサーAlexandr Wangによる「人間の欲望」について語った公開書簡、そして当時「狂気」と嘲笑された143億ドルの買収を断行したザッカーバーグの決断があります。今振り返れば、これはシリコンバレー史上最もコストパフォーマンスの高い人材投資だったのかもしれません。
UBS:Tesla (TSLA.US)「ニュートラル」評価を維持、目標株価は385ドル AIストーリーが株価形成の主導的要因
UBSは、Teslaの2026年第3四半期(3Q26)における全世界の納車台数が約47万台となり、前年同期比で5%減、前期比で1%減少すると予測しています。
暗号資産価格
もっと見る


