
中央銀行の継続的な縮小オペレーションについてどう考えるか

休日前の一週間、債券利回りはわずかに低下。休日前の一週間は各期間の利回りが全体的に変動し、10年・30年国債はいずれもわずかに1.3bpsと2.9bps低下し1.75%と2.22%となり、5年AAA-二級資本債は2.4bps低下、1年AAA譲渡性預金証は1.45%で横ばいとなりました。市場全体の変化は大きくありませんでした。
しかし、流動性の緩和が続く中、中央銀行はMLFや買戻しオペを通じて流動性を回収し続けており、市場では流動性の安定性に対する懸念が高まっています。 過去数ヶ月、中央銀行はリバースレポ操作量を最低水準まで減らした後、買戻しとMLFによる流動性回収を開始し、3月と4月にこれら二つのツールでそれぞれ合計8,500億元を回収しました。さらに休日前には3ヶ月の買戻しオペ3,000億が供給されましたが、5月には3ヶ月買戻しオペの満期が8,000億となり、今後追加供給がなければ5月は5,000億以上の回収となる可能性があります。3ヶ月連続で合計1.35兆元以上の回収は、MLF・買戻しオペ操作において過去最大です。市場では、継続的な純回収によって現在の資金緩和状況が変わり、債券市場全体に調整圧力がかかることを懸念しています。
中央銀行は短期の資金に対して主導権を持ち、持続した回収は資金価格の下限を制約する。中央銀行は「最後の通貨発行者」として短期流動性に対して主導権を持っています。中央銀行が流動性を持続的に回収する背景には、資金価格が政策が許容する区間の下限に近づいているという要素があります。以前の臨時リバースレポ導入時、20bps下方、50bps上方を臨時リバースレポの発動条件として明示していました。この範囲が中央銀行の政策レンジとすれば、4月以降DR001が1.2%近辺に張り付いているのは、資金価格がその下限に迫っていることを意味します。この場合、資金価格が過度に下落するのを防ぐための流動性回収は自然な行動であり、1.2%が資金価格の下限となると見られます。
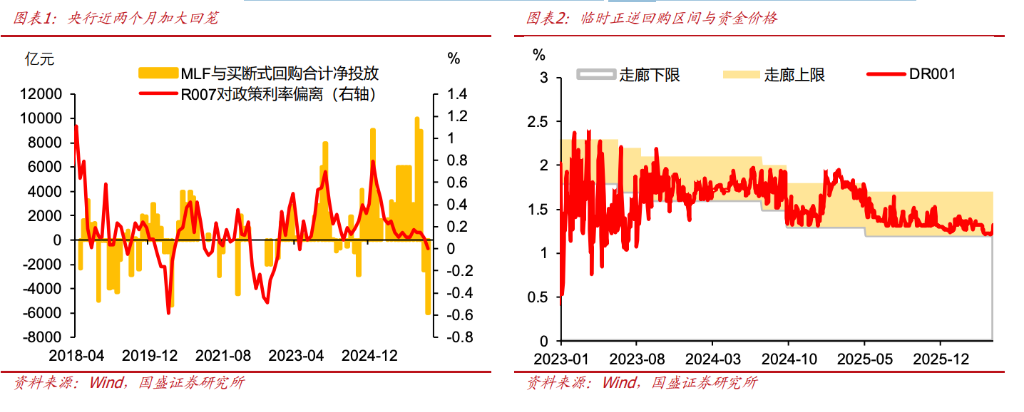
しかしこれは資金価格が大きく上昇することを意味せず、資金供給の低下はあるものの、ファイナンス需要の低迷により資金需要も後退しており、資金価格は需給両面で決まる。一方で、中央銀行の現在の回収は資金価格が合意区間下限に迫ったためですが、これは中央銀行が流動性環境を引き締めようとしているわけではありません。また流動性緩和は中央銀行の積極的な資金供給の結果ではなく、実体のファイナンス需要が不足し、貯蓄意欲が強いことが背景にあります。社会融資・クレジットは継続的に減速しており、4月下旬のデータでは手形金利の大幅低下、6ヶ月国債手形割引利率が一時0.5%近くまで低下するなど、信貸需要不足が鮮明です。これにより一部銀行は手形を使った貸付水増しの行動をしている可能性もあります。政府債の発行ペースも最近は緩やかで、信用拡大の加速もまだ見られません。従来、流動性の緩和転換には財政など他政策の発力で信用拡大が先行し、中央銀行の流動性政策調整も関与して資金需給バランスを変えてきました。現状その他の政策に目立った変化がないため、信貸需要不足は資金環境がトレンドとしてタイト化しにくいことを意味します。私たちは社会融資残高を貨幣乗数で割って資金需要の指標とし、中央銀行の他銀行債や政府預金・他負債の変化を資金供給の指標としています。この差分は資金市況との相関性が高いことがわかります。
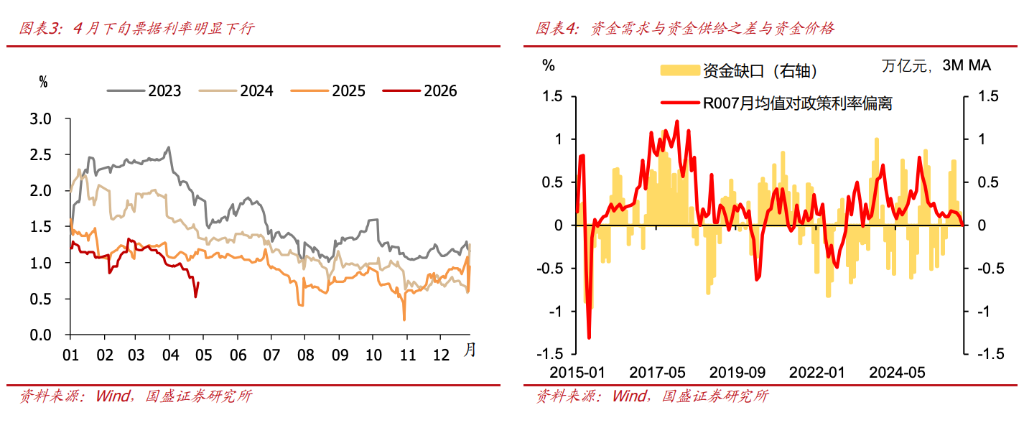
さらに、銀行の負債コスト低下により、銀行が許容できる資金コストも低下しています。上場銀行のデータによると、昨年通年で上場銀行の平均預金コストは前年比34bps低下の1.68%、大手銀行の平均預金コストは33bps低下の1.43%となりました。今年中頃に1.3%やそれ以下となれば、現在の資金価格でも銀行にとっては十分な魅力があり、これにより資金価格は政策金利を持続的に下回ることになります。したがって、中央銀行の操作は資金価格の下限を制約する一方で、明確な上昇は起きにくいと見ています。5月のDR001は1.2%~1.3%、DR007は1.3%~1.4%での推移を見込んでおり、銀行以外と銀行間の資金の金利スプレッドはさらに縮小あるいは逆転もあり得ます。
資金価格が大きく変動しなければ、現在のイールドカーブに鑑みれば長期債の圧力は限定的であり、調整があれば追加投資のチャンスとなる可能性が高い。中央銀行の行動は資金コストの下限を抑制しますが、全体の利回り曲線のスプレッドは依然として大きく、カーブが急峻であることから長期ゾーンはこれまでの緩和流動性を過度に織り込んでいないことを示唆します。資金価格が低水準またはやや上昇しても、短期ゾーンが安定していれば金利収益は限定的で、時間と共に市場資金は長期へと流れる傾向にあります。ただし極度な資金緩和時期と比べれば、資金安定環境下では短期から長期への伝達は緩やかで、波動性もあります。
現状、長期債は依然としてコストパフォーマンスが高いと言えます。現在の10年と2年国債の金利差は49.2bps、30年と10年国債の金利差は47.1bpsです。2021年以降、1年譲渡性預金証と10年国債の平均金利差は22.2bpsです。もし増値税3%で計算すると、現在1.75%の10年国債の税コストは約5bps、10年債と1年譲渡性預金証の金利差は27bps程度、直近1.445%の1年譲渡性預金証金利なら10年債はおよそ1.7%、30年国債は2.1%程度となります。
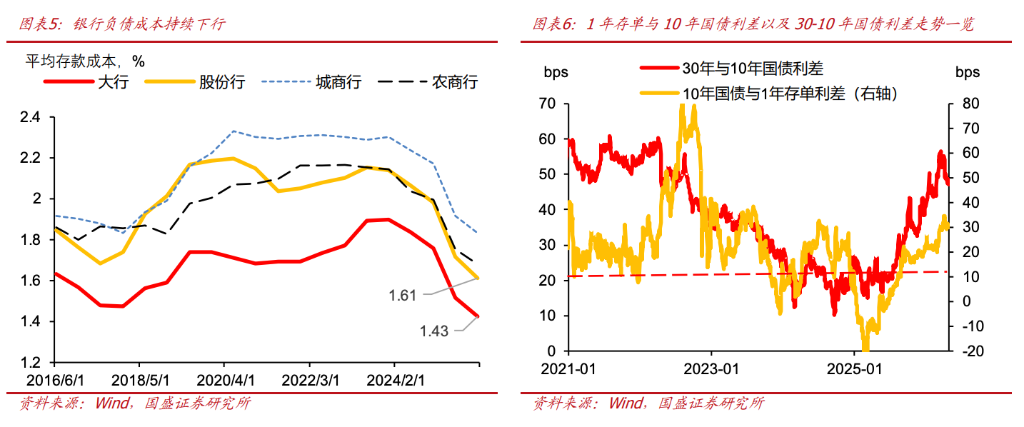
中央銀行による流動性回収は資金コスト下限を制約しますが、資金価格が顕著に上昇することはなく、5月の資金価格は低位安定と予想し、調整があれば配分拡大のチャンスでしょう。流動性回収は資金価格の過度の下方乖離を避けるもので、流動性をトレンド的に引き締める行為ではありません。信用拡大が限定的である点も踏まえると、資金価格は低水準を保つと見込みます。現時点でイールドスプレッドは依然高水準にあり、したがって長期債のコストパフォーマンスも高いです。機関投資家の姿勢には明確な分歧が見られますが、短期調整後は事前にポジションが薄かった機関が買い増しする可能性も。また短期・信用債利回りが現状低いため、資金は長期債への流入が見込まれます。運用型の機関投資家が参入すれば、一層長期債利回りが低下する可能性も。短期譲渡性預金証などの金利が変わらなければ、スプレッドが2021年以降の平均に戻ると、今回の10年国債は約1.7%、30年国債は約2.1%まで低下する見通しです。
本稿出典:Guosheng証券固定収益定期レポート
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
第3四半期決算を控え、Samsung ElectronicsとSK hynixが「非常に高い期待」に直面し、「グローバルAI取引」が試される
AIブームが世界の半導体「スーパーサイクル」を牽引し、サムスンとSK Hynixの第3四半期連結営業利益は1,900兆ウォンの過去最高記録に迫る勢いです。HBM4の争奪戦が激化し、エージェントAIがストレージ帯域幅の需要を10倍に押し上げ、メモリはAIデータセンターの真の「血液」となっています。間もなく発表される2つの決算報告が、この繁栄が一時的なものなのか、それともテクノロジーインフラの構造的変革をもたらすのかを決定づけます。

Meta AI責任者Alexandr Wang:なぜ私はMuseを作るのか
Museはリリースから12日で280万ダウンロードを記録し、同時期のChatGPTを超える成果を上げ、1日あたり26.4万回の米国新記録を達成しました。その影響でMetaの時価総額は2340億ドル急増しました。この背景には、チーフAIオフィサーAlexandr Wangによる「人間の欲望」について語った公開書簡、そして当時「狂気」と嘲笑された143億ドルの買収を断行したザッカーバーグの決断があります。今振り返れば、これはシリコンバレー史上最もコストパフォーマンスの高い人材投資だったのかもしれません。
UBS:Tesla (TSLA.US)「ニュートラル」評価を維持、目標株価は385ドル AIストーリーが株価形成の主導的要因
UBSは、Teslaの2026年第3四半期(3Q26)における全世界の納車台数が約47万台となり、前年同期比で5%減、前期比で1%減少すると予測しています。
AIブームが「5%米国債利回り」に果敢に立ち向かう!ナスダックが過去最高を更新し、「80/20」構造を強化、ウォール街は株式と債券の比率を再評価
30年物アメリカ国債の利回りは一時約5.53%に達し、2004年以来の最高水準を記録しました。ブレント原油は依然として1バレル100ドルを上回っています。リスク資産は再び圧力に耐え、市場参加者はAIの商業化や企業利益の成長が、一定程度まで資金調達コストや割引率の上昇による影響を相殺できると信じています。
暗号資産価格
もっと見る


