
NVIDIAの「直系」CoreWeave、今夜決算発表の大一番!245%の急騰後、市場は3つのことを懸念

現地時間の木曜日、米国市場の取引終了後にAIクラウドコンピューティング基盤企業CoreWeaveが2026年第1四半期の決算を発表します。
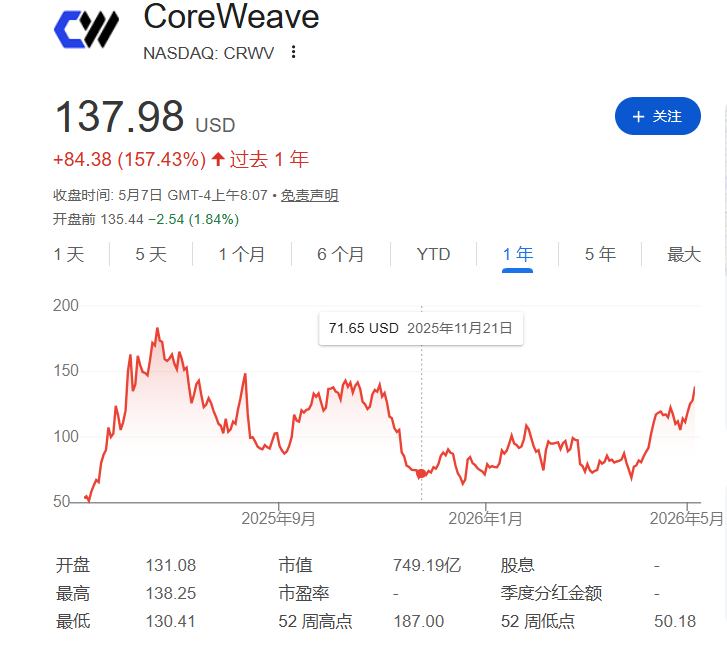
ニュージャージー州リビングストンに本社を構える同社は、NVIDIAの最新チップのコンピューティングパワーをレンタルすることを中核事業とし、2025年3月のIPO以来、株価は累計245%も急騰し、今年に入ってからも93%上昇しています。直近1か月、CoreWeaveはMeta、Anthropic、Jane Street Groupと連続して協業契約を発表し、市場の熱意をさらに高めました。
しかし、株価が上がるほど、市場の期待も高くなります。Bloombergが追跡している36人のアナリストのうち、23人が買い推奨をし、2人だけが売りを勧めています。しかし、12か月の平均目標株価は131ドルで、CoreWeaveの水曜終値を下回っています。つまり、強気なアナリストでさえも「現状の株価は走りすぎだ」と考えています。
今回の決算に対する市場の懸念も非常にシンプルです:資本的支出が予想を上回らないか、利益率は持続的に拡大できるのか、負債水準とOpenAIとの関係の最新状況です。
ウォール街はどんな数字を待っているのか?
ウォール街はCoreWeaveの第1四半期の売上が20億ドル近くに達し、前年同期比で倍増すると想定しています。1株当たりの損失は1.20ドルで、前年同期の1.49ドルより改善すると見込まれています。
2025年12月31日時点で、CoreWeaveの受注残(revenue backlog)は670億ドル近くに達しています。最近締結された新契約群により、この数字はさらに押し上げられる見通しです。
Bloomberg Intelligenceのアナリスト、Anurag Ranaは5月4日のレポートでこう記しました:
CoreWeaveの第1四半期業績は、おそらくAmazonやGoogleの力強い結果と呼応し、AIコンピューティング需要の増加と直近のインフラ投資拡大による高水準な支出を反映するだろう。我々は経営陣が2026年通年の売上と資本的支出目標を引き上げる可能性が高いとみている。裏付けとして最近の資金調達契約がある。
今期の業績だけでなく、投資家が注目するのは三点:通年売上見通し、未履行受注(つまり受注残)の規模、そして2027年までの成長の見通しです。
懸念その1:資本的支出の暴走
CoreWeaveのビジネスモデルは本質的に「借入金でNVIDIAチップを購入し、コンピューティングパワーを貸し出す」方式です。つまり、資本的支出こそが主要変数であり、最大のリスクとも言えます。
今年2月、CoreWeaveは資本的支出が従来予想を上回ると発表し、その日株価は19%急落し、過去6か月で最大の日中下落率を記録しました。
Global X ETFs テーマ調査ディレクターのTejas Dessai氏はこうコメントします:
市場は既にCoreWeaveの資本支出水準について一定の心理的ハードルを持っています。もし、発表された数字がこの予想を大きく上回れば、市場は非常に細かく詳細に精査するでしょう。彼らはそれに見合う規模の売上成長で支出を裏付けなくてはなりません。
言い換えると、「お金を使ってもいいが、その分成果を出さなければならない」ということです。
懸念その2:利益率の持続的な拡大が可能か
資本支出の高止まりにより、自然と利益率に焦点が当たります。
市場は、CoreWeaveの第1四半期の粗利率が約67%と見込んでいます。しかし投資家が本当に注目するのは、今後数四半期にわたりこの数字の更なる上昇が持続できるかどうかです。
Bank of AmericaのアナリストTal Liani氏率いるチームは5月5日のレポートで、CoreWeaveの目標株価を120ドルから140ドルへと引き上げつつ、次のように述べています:
持続的な利益率の拡大は株価上昇の必要条件です。通年売上の認識ペースが加速する中、利益率もそれに伴って上昇すると見込んでいます。
懸念その3:負債とOpenAIの不透明要素
CoreWeaveのもう一つの課題は負債です。
Freedom Capital Marketsのテクノロジー調査責任者Paul Meeks氏はCoreWeaveに楽観的な立場ですが、次のようにも述べています:
もしも彼らが新たな契約を都度、ジャンク債レートで調達し続けるなら、それは持続不可能です——このビジネスが十分なキャッシュを生み出し、2桁金利を返済できるほどのスピードで変革できるとは思いません。
先日の報道によれば、CoreWeaveのチップ担保付きローンには最大190億ドルもの申込が集まり、資金調達力には市場も依然として信頼を寄せています。しかし高金利の資金調達が長期的には大きな重荷になるリスクは無視できません。
また、CoreWeaveとOpenAIとの関係も投資家の注目ポイントです。先週、OpenAIは販売とユーザー成長目標の未達が報じられ、この報道を受けCoreWeaveの株価も下落しました。今夜の決算カンファレンスコールで双方協業に関する最新の発言は、市場から過大に受け止められることでしょう。
結局、投資家が一番知りたいことは?
Meeks氏によれば、これら全ての懸念の裏にある、投資家の最も本質的な疑問はとてもシンプルです:
とにかく、2025年12月31日時点でどれだけのメガワット規模の算力がオンラインにあり、2026年3月31日時点ではどれだけの稼働メガワットがあるのか。それだけが私の知りたい全てです。
算力の稼働規模こそが、CoreWeaveが成長を約束通り実現できているかの最も直接的な証拠です。
IPO以来、CoreWeaveは決算発表後に株価が一時下落することがあっても、その後すぐに回復してきました。今夜、市場は改めて検証します:このAIコンピューティングパワーレンタル企業は、その価格に値する価値を数字で証明できるでしょうか。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
第3四半期決算を控え、Samsung ElectronicsとSK hynixが「非常に高い期待」に直面し、「グローバルAI取引」が試される
AIブームが世界の半導体「スーパーサイクル」を牽引し、サムスンとSK Hynixの第3四半期連結営業利益は1,900兆ウォンの過去最高記録に迫る勢いです。HBM4の争奪戦が激化し、エージェントAIがストレージ帯域幅の需要を10倍に押し上げ、メモリはAIデータセンターの真の「血液」となっています。間もなく発表される2つの決算報告が、この繁栄が一時的なものなのか、それともテクノロジーインフラの構造的変革をもたらすのかを決定づけます。

Meta AI責任者Alexandr Wang:なぜ私はMuseを作るのか
Museはリリースから12日で280万ダウンロードを記録し、同時期のChatGPTを超える成果を上げ、1日あたり26.4万回の米国新記録を達成しました。その影響でMetaの時価総額は2340億ドル急増しました。この背景には、チーフAIオフィサーAlexandr Wangによる「人間の欲望」について語った公開書簡、そして当時「狂気」と嘲笑された143億ドルの買収を断行したザッカーバーグの決断があります。今振り返れば、これはシリコンバレー史上最もコストパフォーマンスの高い人材投資だったのかもしれません。
UBS:Tesla (TSLA.US)「ニュートラル」評価を維持、目標株価は385ドル AIストーリーが株価形成の主導的要因
UBSは、Teslaの2026年第3四半期(3Q26)における全世界の納車台数が約47万台となり、前年同期比で5%減、前期比で1%減少すると予測しています。
AIブームが「5%米国債利回り」に果敢に立ち向かう!ナスダックが過去最高を更新し、「80/20」構造を強化、ウォール街は株式と債券の比率を再評価
30年物アメリカ国債の利回りは一時約5.53%に達し、2004年以来の最高水準を記録しました。ブレント原油は依然として1バレル100ドルを上回っています。リスク資産は再び圧力に耐え、市場参加者はAIの商業化や企業利益の成長が、一定程度まで資金調達コストや割引率の上昇による影響を相殺できると信じています。
暗号資産価格
もっと見る


