
利下げの幻想が終わる!ゴールドマン・サックスとバンク・オブ・アメリカが集団で方向転換、4月の非農業雇用統計がFRBを追い詰める「最後の一押し」になる恐れ

ジートン財經APPは、高盛グループと米国銀行が「利下げ予想の延期」陣営に加わった最新のウォール街大手であることに注目した。彼らは、雇用およびインフレのデータが、FRBが少なくとも今年末まで金利を据え置く理由を裏付けていると考えている。
イラン戦争が石油市場に衝撃を与えインフレを押し上げる中、トレーダーたちはFRBが2026年を通じて政策を維持し、2027年初頭には利上げさえあり得るとの観測に賭けを強めている。この転換は前回のFOMC会合で反対票を投じた2名を含むFRB当局者らからもますます反響を得ており、彼らは次の一手が利上げになる可能性を示唆している。
米国銀行の米国経済調査責任者アディヤ・バヴェは5月8日、「データは今年の利下げを全く支持していない。コアインフレ率は高すぎ、その傾向も上昇している。好調な4月の雇用統計はFRBにとって決定的な打撃となった。特にFRB当局者によるタカ派的な発言を考慮すると顕著だ」と記した。バヴェ氏およびその同僚は、FRBが次に利下げを行うのは2027年7月になると予想を修正した。これは従来の今年9月からの大きな変化である。
月曜日の原油価格の上昇は米国債価格の下落と利回りの上昇を促した。政策に敏感な2年物米国債利回りは6ベーシスポイント以上上昇し3.95%となった。米国大統領トランプは月曜日、米国とイラン間の脆弱な停戦合意が「極めて危機的な状態」にあると述べた。
政府の四半期リファイナンス入札の初弾である580億ドルの3年債入札では投資家の需要が予想を下回り、利回りはさらに拡大した。ブルームバーグドル指数もわずかに上昇し、米株も上昇の動きを見せた。
財務省の四半期リファイナンスの一環として、火曜日には420億ドルの10年債が、そして水曜日には250億ドルの30年債が売却される予定である。
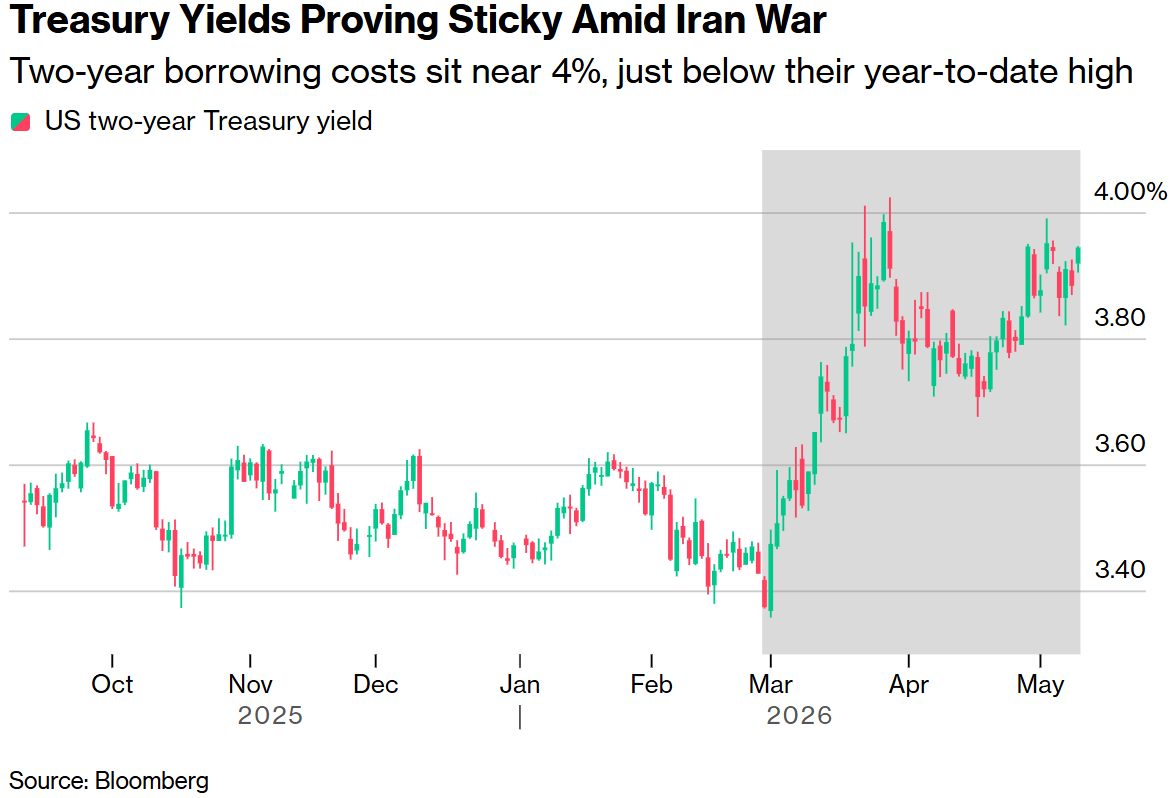
イラン戦争下で、米国債利回りは高止まりしている
FRBを追い込んだ「最後の一押し」
4月の非農業雇用統計が異例の強さを見せ、イラン情勢によるエネルギーコスト急騰が重なったことで、利下げの論理的根拠は根底から崩された。報告によれば、米雇用者は2か月連続で予想を上回る雇用を増加させ、中東紛争が続く中でも労働市場の強さが際立った。また、今週の主なインフレ指標は、火曜日と水曜日にそれぞれ公表される消費者物価指数(CPI)と生産者物価指数(PPI)で明らかになる。
米銀の金利ストラテジストは月曜、クライアントに宛てた別のレポートで、FRBの利上げリスクはトレーダーに「過小評価されている」と記した。彼らは2年債の売却と、米国のイールドカーブの前半部分が長期債よりもパフォーマンスが劣るとの見通しへのベットを推奨している。
金曜に4月の雇用データが公表された後、ジャン・ハツスが率いるゴールドマンサックスのチームも、FRBの次回利下げ予想時期を9月から2026年12月まで後ろ倒しした。同時に今後12か月間の米国経済後退確率の試算も下方修正した。モルガン・スタンレーやバークレイズも以前から米国中銀が利率据え置き期間を延長すると予測していた。
マクロストラテジストのサイモン・ホワイトは、「誰もがインフレが高進していることを知っている。だがその伸びが続けば、今後数か月の議論は必然的に、インフレはどのくらいの期間高止まりするのか?2次的効果が生じるのか?そしてFRBはどれだけ(あるいは本当に)利上げするのか?という方向へ移るだろう」と述べた。
火曜のCPIレポート発表前、調査経済学者の中央値予測は、ヘッドラインCPIが前年比で3.7%上昇、前月(3.3%)を上回ると見ていた。食料とエネルギー価格を除いたコアCPIは前年比2.7%の上昇が見込まれている。
それでもウォール街の他の一部、特にシティグループのエコノミスト、アンドリュー・ホーレンホースト、ヴェロニカ・クラーク、ジゼル・ヤンは、FRBが年内に利下げすると依然として見込んでいる。直近数か月の雇用と賃金の伸び鈍化を踏まえ、トレーダーは中央銀行の政策緩和の可能性を過小評価していると彼らはみている。
モルガン・スタンレーのグローバルマクロストラテジー責任者マット・ホーンバックは月曜、「今月はより『火薬臭い』インフレレポートに直面することになる。原油価格は日々大きく変動しており、年末にかけてのインフレ軌道に重大な影響を及ぼしている」と語った。
FRBのジレンマ
2025年、FRBは金融政策戦略声明の重要修正を行い、事実上、低金利環境に対応するため2020年に導入された「平均インフレ目標制」を放棄し、より伝統的で、インフレと雇用の二重使命をバランス良く重視するフレームワークへと回帰した。この調整は偶然ではなく、パンデミック後のグローバルなマクロ環境の根本的変化、すなわちサプライチェーンの再編成、地政学的リスクの常態化、「低インフレ時代」の終焉を示している。
現在FRBが直面している中心的なジレンマは、「スタグフレーション」のリスクが浮上しつつあることだ。一方で、住宅やサービス価格の粘着性によりコアインフレは高止まりし、4月CPIの前年比成長率は3.7%と2%の政策目標を大幅に上回る見込み。一方で経済成長の勢いは鈍化し、失業率の上昇圧力も加わっている。この組み合わせは、「物価安定」と「完全雇用」のバランスをFRBにとって極めて難しくしている。政策立案者はインフレの抑制と景気後退の回避という間で綱渡りを強いられ、どの判断にも予期せぬ影響がつきまとう。
データよりも警戒すべきなのは地政学ショックの深層的な波及経路である。イラン戦争が引き起こした原油高騰は単純な「供給ショック」ではなく、その影響は複数の経路を通じてシステミックなインフレ・スパイラルへと発展している。第一に、ホルムズ海峡の航運リスクが世界的なエネルギー及び運輸コストを直撃。次に、化工、化肥、航空燃料など中間財の価格上昇がコア財・サービス価格へ徐々に波及。最終的にはインフレ期待自体が自己実現的となり、「賃金-物価」第2次効果を生み出す可能性が高い。
こうした複雑さはFRB内部のコンセンサスを直接的に分断している。4月のFOMC(公開市場委員会)では8対4の票決で利率据え置きが決定され、1992年10月以来最多の反対票となった。ミネアポリス連銀のカシュカリ総裁らタカ派は次の行動が利上げになる可能性を警告し、他の理事は行き過ぎた引き締めがリセッションを招くリスクをより懸念した。
本日のCPIデータがどの水準になろうとも、一つの流れがはっきりしている:FRBの政策余地は急速に狭まっている。利下げ時期の延期は単なるデータ駆動型の技術的な調整に限らず、グローバル経済が正式に「高金利・高ボラティリティ・高地政学リスク」の3高時代へ突入したことを示唆しているかもしれない。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
第3四半期決算を控え、Samsung ElectronicsとSK hynixが「非常に高い期待」に直面し、「グローバルAI取引」が試される
AIブームが世界の半導体「スーパーサイクル」を牽引し、サムスンとSK Hynixの第3四半期連結営業利益は1,900兆ウォンの過去最高記録に迫る勢いです。HBM4の争奪戦が激化し、エージェントAIがストレージ帯域幅の需要を10倍に押し上げ、メモリはAIデータセンターの真の「血液」となっています。間もなく発表される2つの決算報告が、この繁栄が一時的なものなのか、それともテクノロジーインフラの構造的変革をもたらすのかを決定づけます。

Meta AI責任者Alexandr Wang:なぜ私はMuseを作るのか
Museはリリースから12日で280万ダウンロードを記録し、同時期のChatGPTを超える成果を上げ、1日あたり26.4万回の米国新記録を達成しました。その影響でMetaの時価総額は2340億ドル急増しました。この背景には、チーフAIオフィサーAlexandr Wangによる「人間の欲望」について語った公開書簡、そして当時「狂気」と嘲笑された143億ドルの買収を断行したザッカーバーグの決断があります。今振り返れば、これはシリコンバレー史上最もコストパフォーマンスの高い人材投資だったのかもしれません。
UBS:Tesla (TSLA.US)「ニュートラル」評価を維持、目標株価は385ドル AIストーリーが株価形成の主導的要因
UBSは、Teslaの2026年第3四半期(3Q26)における全世界の納車台数が約47万台となり、前年同期比で5%減、前期比で1%減少すると予測しています。
AIブームが「5%米国債利回り」に果敢に立ち向かう!ナスダックが過去最高を更新し、「80/20」構造を強化、ウォール街は株式と債券の比率を再評価
30年物アメリカ国債の利回りは一時約5.53%に達し、2004年以来の最高水準を記録しました。ブレント原油は依然として1バレル100ドルを上回っています。リスク資産は再び圧力に耐え、市場参加者はAIの商業化や企業利益の成長が、一定程度まで資金調達コストや割引率の上昇による影響を相殺できると信じています。
暗号資産価格
もっと見る


