
Applied Materials(AMAT)第2四半期決算プレビュー:AIが半導体製造装置の需要を継続的に加速
 Bitget2026/05/13 11:05
Applied Materials(AMAT)は 2026年5月14日米国市場の取引終了後に2026年度第2四半期決算を発表予定です。市場コンセンサスは売上高 $7. 68 B(前年同期比+8%程度)、non-GAAP EPS $2. 68(前年同期比+12.1%)。会社ガイダンスは売上高$7.65B(±$0.5B)、EPS $2.64(±$0.20)です。
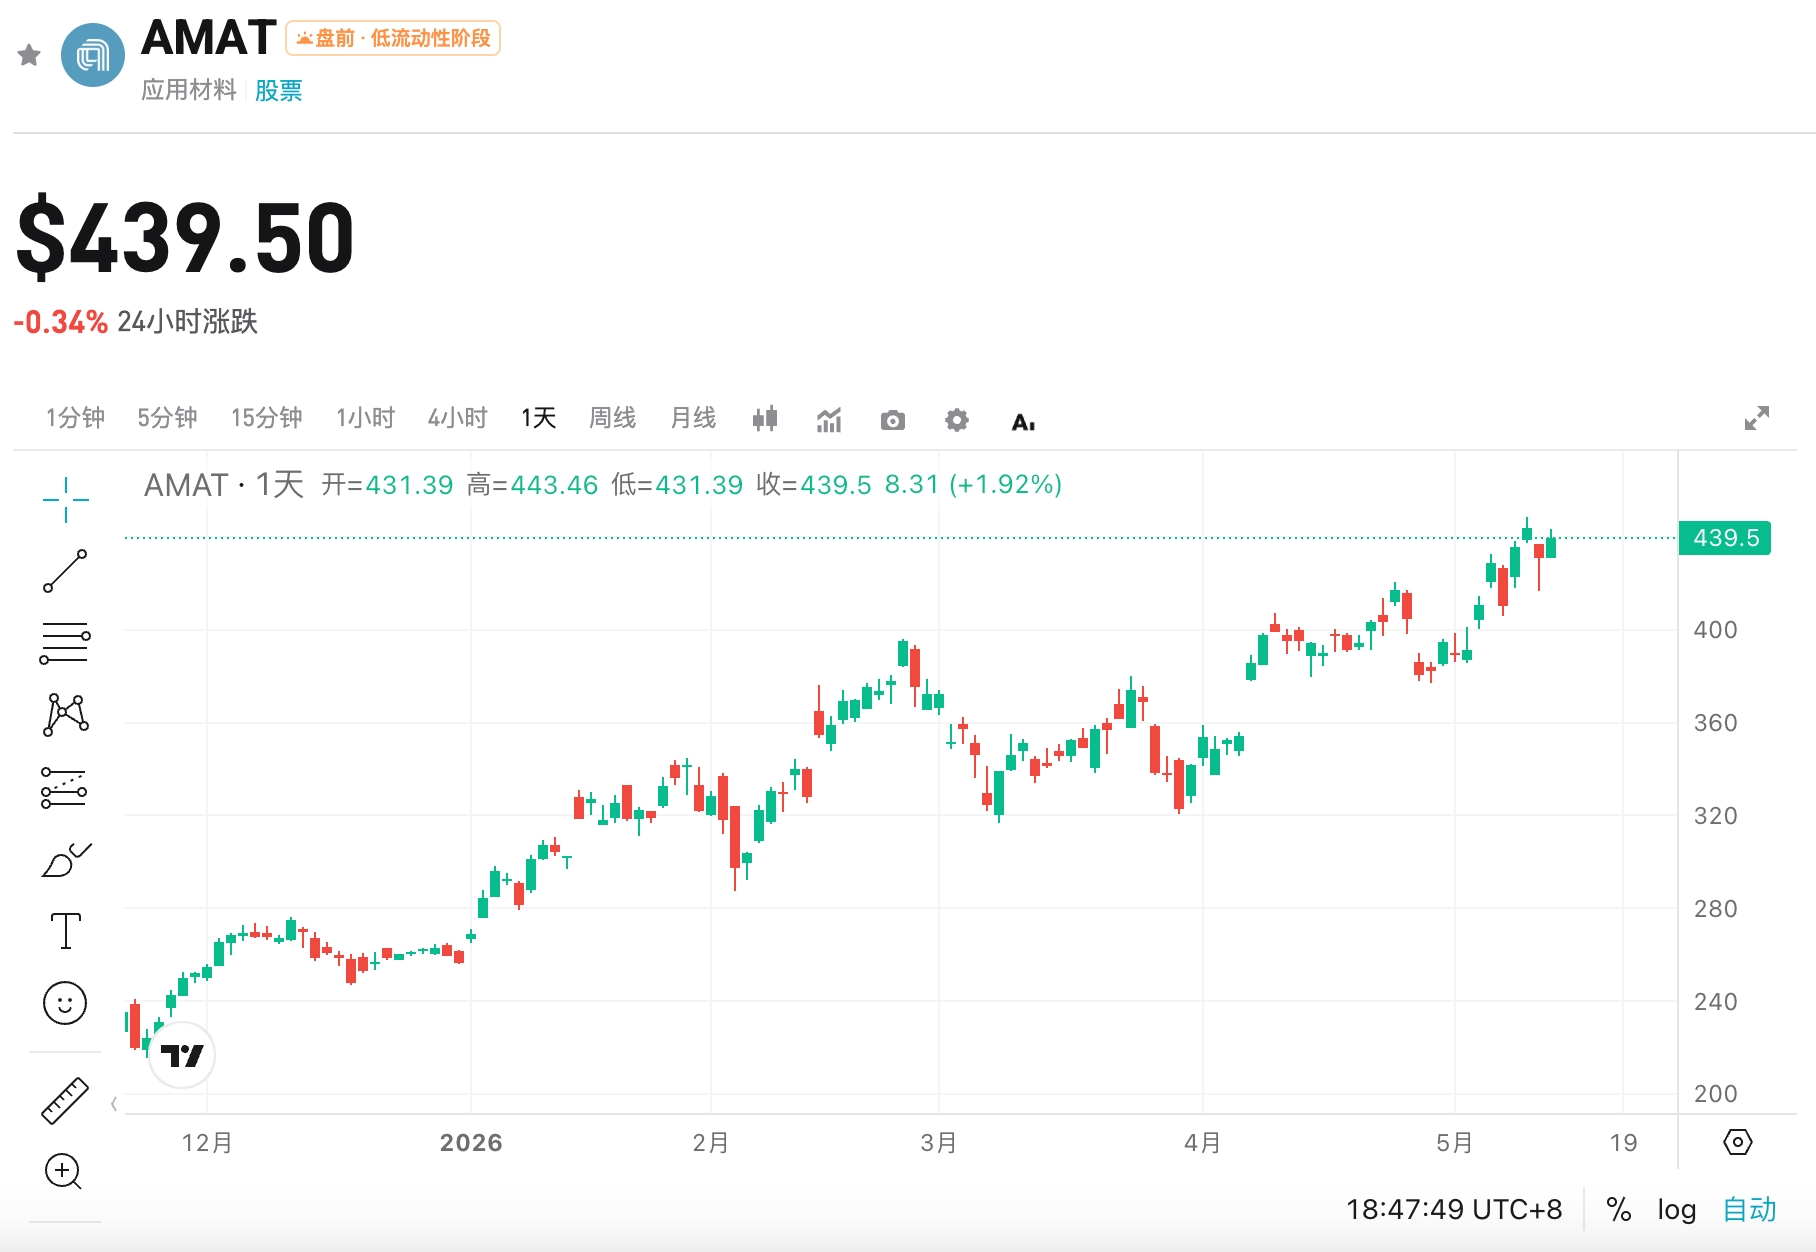
ポイント1:AI関連プロダクトラインの成長ドライバー
AI計算は高性能・低消費電力チップの需要を後押ししており、ロジック最先端領域、HBMおよび先進パッケージへの投資を加速しています。AMATはデポジション、コンダクタエッチング、eBeam、先進パッケージ分野でリードする技術を有します。
主要指標:半導体システム事業(特にウェーハ製造装置)の割合、およびHBM/チップ積層関連オーダー寄与。
同社は以前、2026年の半導体装置事業の成長は20%以上、需要は後半に重点を置くとしています。実際の数値がガイダンス通り、またはサービス事業の高マージン比率が向上すれば、数四半期にわたる成長トレンドへの信頼が強化され、株価上昇につながります。
サービス事業(AGS)は高い粗利益率・リカーリング収益を備え、サイクル変動の安定要因となっています。第2四半期の粗利益率は約49.3%が見込まれており、製品ミックスの変化下での拡大余地が焦点です。
注目データ:non-GAAP粗利益率、AGS収益の割合(ガイダンス約$1.6B)。
粗利益率が予想を上回る、またはサービス収益比率の上昇はプライシングパワーと効率性を強調し、バリュエーションの押し上げ要因となります。
主にウェーハ製造装置におけるFoundryとMemoryの寄与比較、中国市場リスク露呈度、先端ノードと成熟ノードの需要バランスを注視。地政学的要因による中国販売への影響が懸念される一方、AI駆動によるグローバルなメモリ・ロジック拡大がヘッジとなっています。
マネジメントによる顧客Fab利用率、ソフトウェア診断需要や受注Pull-in/Push-out コメントが今後の業績モメンタム解釈に重要な要素となります。
ガイダンスは通常、当期実績以上に重要視されます。2026年後半の需要加速、クリーンルーム生産能力の充足、2027年への見通しなどの確認が焦点です。従来より後半への加重が強調されてきましたが、第3四半期ガイダンスが上方修正、または年間20%超成長が確認されれば、強いカタリストとなります。
3. リスクとチャンスの共存
- AI資本支出が予想を上回り、HBMおよび先進パッケージ受注が一段と加速;
- 粗利益率の持続的拡大+サービス事業比率上昇で運営レバレッジが市場予想を上回る;
- 経営陣が通年または下半期ガイダンスを引き上げ、数四半期にわたる成長軌道を確認。
- 中国市場での販売が輸出規制により想定以上に抑制される;
- 顧客の資本支出ペースの減速や受注遅延が発生し、第3四半期ガイダンスが期待を下回る;
- マクロ環境不透明やサプライチェーンボトルネックにより納品が遅延し、収益認識に影響。
注目指標:
- 売上・EPS実績 vs コンセンサス($7.68B / $2.68);
- 非GAAP粗利益率トレンド;
- AGSサービス事業の寄与;
- 第3四半期売上/EPSガイダンスおよび通年半導体装置成長の確認。
- 積極シナリオ:決算後に株価が力強くブレイクアウトすれば追随、または押し目でのエントリー検討、必ずストップ位置を管理;
- 慎重シナリオ:ガイダンスが弱含みの場合は静観または軽微なポジションで様子見;
- 基本は決算+ガイダンスセットで意思決定し、ポジションサイズをコントロールしてボラティリティに備える。
現在、bitget期間限定キャンペーン開催中!
- 米株契約取引は永久的に0手数料、毎週抽選チャンス
- 参加すればTSLA、NVDAなど人気米国株無料配布も当たるチャンス
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
AIブームが「5%米国債利回り」に果敢に立ち向かう!ナスダックが過去最高を更新し、「80/20」構造を強化、ウォール街は株式と債券の比率を再評価
30年物アメリカ国債の利回りは一時約5.53%に達し、2004年以来の最高水準を記録しました。ブレント原油は依然として1バレル100ドルを上回っています。リスク資産は再び圧力に耐え、市場参加者はAIの商業化や企業利益の成長が、一定程度まで資金調達コストや割引率の上昇による影響を相殺できると信じています。
AIインフラが「壁」に直面!Marvell:銅接続とメモリのボトルネックが次の段階の計算力拡張の鍵
AIのコンピューティングパワー競争は、インターコネクトとメモリーを含むシステムレベルの駆け引きへと進化しています。Marvellの幹部によると、推論モデルによるKVキャッシュは9か月で約10倍に増加しており、単一ラックのメモリーではもはや需要を満たせません。銅による接続は限界に近づいており、光学インターコネクトとメモリー拡張がコンピューティングパワー拡大の核心となっています。カスタマイズ化はすでに業界のトレンドとなっており、MarvellはアナログSerDes、フォトニックファブリックメモリー、およびフルリンクカスタマイズによって恩恵を受けています。
なぜRMPsを一時停止するのか?ニューヨーク連邦準備銀行SOMAマネージャーPerliの説明
エージェント vs 米国債——どちらが米国株式市場を主導するのか?
AIエージェントの波と米国債利率は、米国株を二つの世界に引き裂いている。MetaはMuseモデルを発表し、1週間で時価総額が2,200億ドル増加し、Nasdaqをけん引して独り勝ちの状況となっている。しかし、AI銘柄を除けば、S&P500は今週実際には1%下落しており、ニューヨーク証券取引所では新安値銘柄数が9日連続で新高値を上回るなど、「ディフュージョントレード」はほぼ終焉を迎えている。ゴールドマン・サックスは「株式と金利の間の、うんざりするような猫とネズミのゲーム」と率直に述べており、ブレイクスルーはいつでも債券市場によって潰され、株式保有者は同時に米国債をショートしてヘッジする必要がある。
暗号資産価格
もっと見る


