
実際の資金不足と偽の警報:なぜSOFRが急騰しても米株は崩れなかったのか?【程坦マスタークラス3.4】

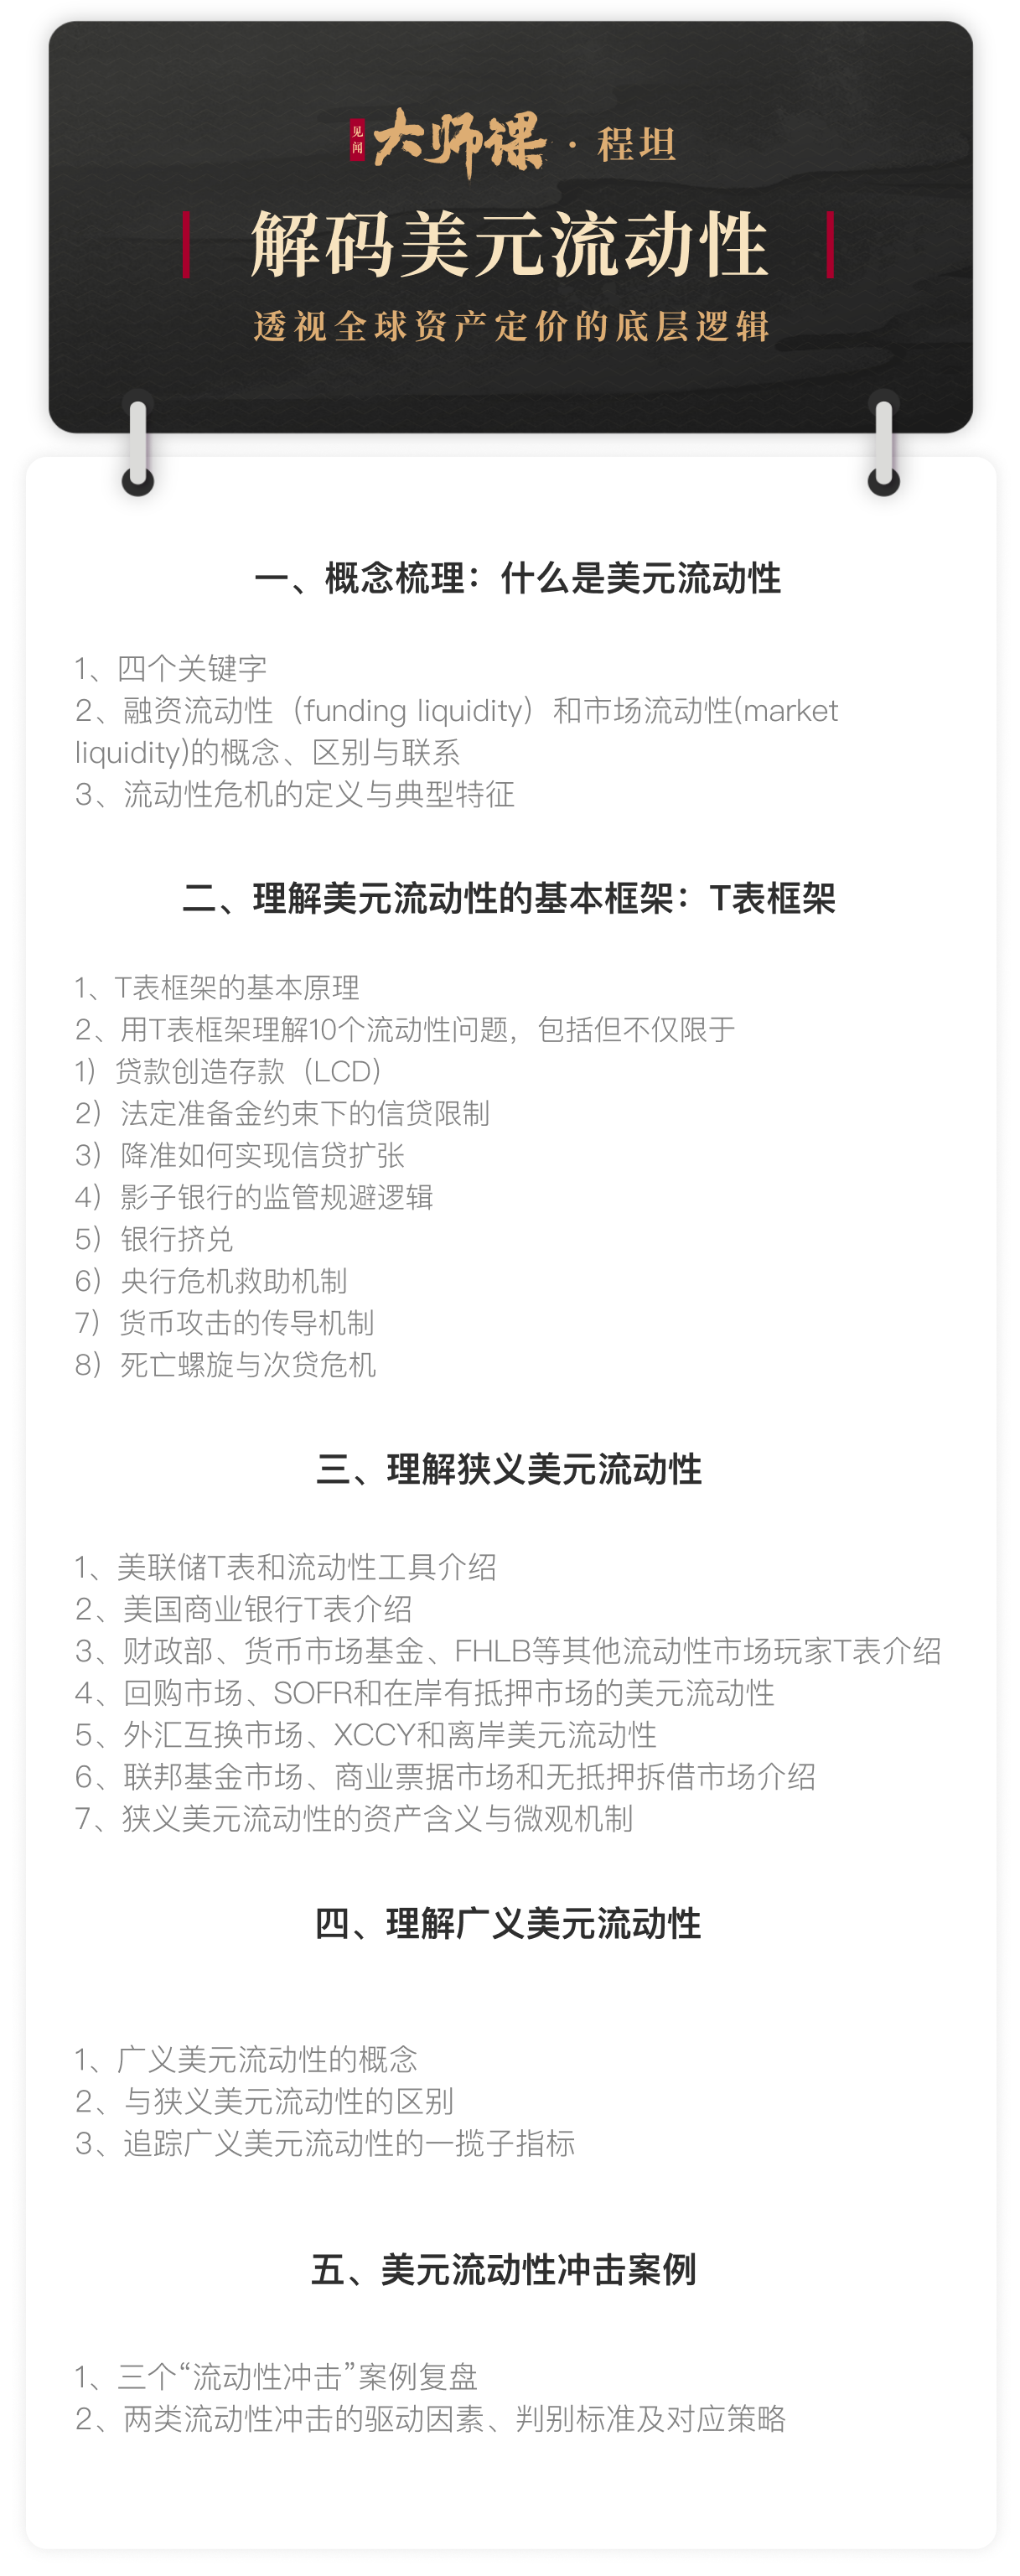
注目の内容プレビュー
多くの人はSOFRが急騰し、リポ取引金利が上昇すると、反射的にこう考えます:
「ドルの流動性に問題が発生したのか。」
「リスク資産は暴落するのでは?」
しかし、実際の状況はそれほど単純ではないかもしれません。
2019年9月、米国のリポ金利は一時300bp急騰しました。
2025年10月、SOFRが再び異常な上昇を見せました。
ですが、この2度のケースでは米国株式はシステミックな暴落を見せませんでした。
金も暴落せず、米国債も本質的な流動性危機には至っていませんでした。
なぜでしょう?
それは、リポ市場で「資金不足」が起きていても、金融システム全体が「資金不足」になっているとは限らないからです。
本当に重要なのはSOFR自体ではなく、流動性ショックがより広範な資金調達市場へ「波及」し始めているかどうかです。
本コースでは、坦途マクロ創設者の程坦氏が体系的に解説します——
本物の資金逼迫とは何か;
月末や納税、債券発行などによる一時的なノイズとは何か;
なぜ一部のSOFR急騰は警戒が必要であり、他は全く心配する必要がないのか;
そして、リスク資産の危険度を本当に左右するのは、どの流動性指標なのかについて詳しく紹介します。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
 VIP週間戦略Micron

VIP週間戦略Meta
AIの最終地点は電力、その電力の背後には銅がある!「ビッグショート」がAI算力ブームを支える資源不足に賭ける
バリーはAIインフラ関連の主要企業の投資価値とAI構築による資源需要をそれぞれ評価しています——彼は一部のAI銘柄の投資リターンには強い疑問を持ちながらも、データセンターや電力網、配電システムの拡張に長期的に必要とされる銅資源には期待を寄せています。
光通信の最も重要な変化がやって来る!
暗号資産価格
もっと見る


