
「ウォッシュ初登場」は「10年に一度の転換点」か?野村:予防的利上げが実質的な引き締めに発展することに警戒

野村証券チーフマクロストラテジストのNaka Matsuzawa氏は、6月のFOMC(米連邦公開市場委員会)会合が後から振り返ると「10年に一度の転換点」、すなわちクレジットサイクルの転換点およびAIブーム終了の起点となる可能性があると考えています。
追風トレーディングデスクによると、6月19日に野村証券チーフマクロストラテジストのNaka Matsuzawa氏が発表したマクロ戦略ウィークリーレポートによれば、現在の市場は今年の米連邦準備制度理事会(FRB)の利上げリスクを過大評価している一方、より長期的な利上げパスのリスクを深刻に過小評価しているとのことです。
彼は、市場およびFRBが共に「予防的」と位置づけている1、2回の利上げが、実質的なシステマティックな引き締めサイクルへと発展するリスクがあることを警告しました。万一そうなれば、クレジットサイクルに深刻な影響を及ぼしますとも述べています。
この判断の中核となる根拠は、Matsuzawa氏はAI関連投資およびAIによる生産性向上が、経済成長とインフレをFRBの予想を超えて押し上げると見ている点です。この状況が現実となれば、10年米国債利回りは大きく5%を突破する可能性があります。
FOMCのシグナルは市場に十分には織り込まれていない
Matsuzawa氏は、今回のFOMC会合が発するメッセージが市場にまだ十分織り込まれていないと指摘していますが、これはある意味で驚くことではないとも述べています。
なぜならFOMCで最も重要なメンバーである新議長のウォッシュ氏が、これまでほとんど発言しておらず、ドットチャートにも自身の金利見通しを提出していないためです。彼は特に、以下の2点に注目しています:
- 第一に、FRBの利上げの緊急性と発動条件;
- 第二に、FRBが利上げを実際に開始する可能性。
彼の見立てでは、市場は前者を過大評価し、後者をより警戒すべき低評価だとしています。
Matsuzawa氏によると、今後1週間で中立~ハト派傾向のFRB高官、たとえばChristopher Waller氏やJohn Williams氏の発言によって、市場の年内利上げの緊急性に対する懸念が和らぐ可能性があります。
しかし、利上げパスの深さと持続性というより重要な問題については、直近で新たな実質的情報は出ず、次の重要な検証タイミングは7月2日に発表される米国雇用統計となります。
ドットチャートの論理的矛盾、「保険的利上げ」フレームワークは成り立つか?
今回のFOMCドットチャートの中央値予想では、2026年に1度の利上げ、2027年と2028年にはそれぞれ1度ずつ利下げが見込まれています。
このパスは論理的に直接的な疑問を投げかけます。つまり、FRBが将来利下げを計画しているなら、なぜ今利上げをするのか?という疑問です。
Matsuzawa氏の解釈では、年内利上げを主張するメンバー(主に地区連邦銀行総裁と考えられる)は、今回の利上げを純粋な「保険的オペレーション」と位置付けています。
そのロジックは、一度の予防的利上げで経済およびインフレの過熱を防ぐことができ、原油価格の安定などの要素によって、後に中立金利3.1%への回帰のための利下げ余地が生まれるというものです。
この緩やかなフレームワークを支えるのは、今回の会合で示された経済予測です:
- 2026~2028年の経済成長率予想は2.2%、2.3%、2.2%とほぼ変動がない;
- 失業率予想は4.3%、4.3%、4.2%で、2028年になってようやく完全雇用水準(4.2%)に到達する;
- 2028年の失業率予想レンジの下限は4.0%であり、経済やインフレが過熱するリスクを心配するメンバーはほぼいないことになります。
Matsuzawa氏は2026年のFRBは動かないと見ています。彼は、ウォッシュ氏の政策スタンスが明確になり、またはインフレ期待の安定性が確認されれば(例えば原油価格の更なる下落など)、市場が織り込む年内約1.5回の利上げ見通しは迅速に修正、消失する可能性が高いと考えています。
最大のリスク:予防的利上げが実質的な引き締めサイクルに移行すること
しかしMatsuzawa氏は、より長期的にはまったく異なる見方をしています。彼は、FRBが「2026年まで経済・インフレが過熱しない」というコンセンサス仮定に懐疑的です。
レポートによれば、AI関連投資の継続的拡大、およびAIが生産性を押し上げることで(つまり実質所得の拡大)、経済成長・インフレはFRB予想を大きく上回る加速が予想されます。
この局面となれば、FRBは1~2回の保険的利上げでは終わらず、通常の引き締めサイクルに入らざるを得ないでしょう。経済とインフレの過熱を抑制するために、もしくは市場が事前にこのパスを織り込みに行くはずです。
過去のデータが参考になります。2022年から2023年の最新の利上げサイクルでは、政策金利の期待を反映する2年金利の実質リターンは一時3.0%を突破し、SVBショックによる金融動揺・景気減速を受けて下落しました。
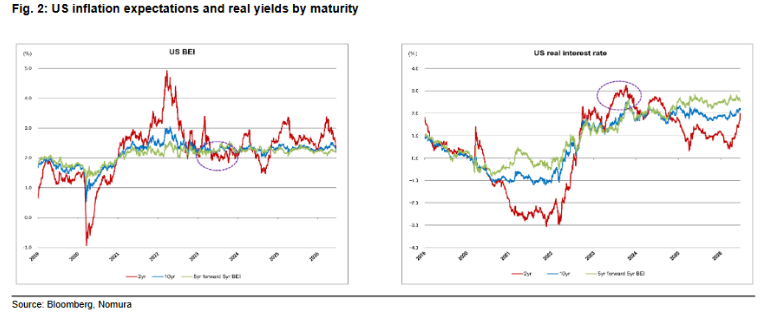 (米国の各満期におけるインフレ期待と実質リターン)
現在、2年債の実質利回りは約2.00%で、FRBには最低でもあと100ベーシスポイントの利上げ余地があることになります。Matsuzawa氏は、もしこの事態になれば10年債利回りは高確率で5.00%をはるかに超えることを警告しています。
「10年に一度の転換点」としてのクレジットサイクルの意義
Naka Matsuzawa氏はレポートの中で、よりマクロ的で構造的な命題を提唱しています。歴史を振り返ると、今回のFOMC会合は「10年に一度のゲームチェンジャー」、つまりAIブーム・クレジットサイクル終了の出発点となる可能性があります。
その核心的な論理は、AIブームは自然には終息せず、FRBが本格的な利上げを始めて初めて幕を閉じるというものです。
クレジットサイクルのもう一つの側面からみると、AIブームの終焉は債券市場が「真の中立金利」を発見し、構造的なダウントレンドを脱する事を意味します。
現状、市場は利上げタイミングをNaka Matsuzawa氏の従来予想より早く織り込んでいますが、利上げパス(先に上げて後で下げ、最終的にほぼ元の水準に回帰という形)は、市場はいまだ今回の利上げを一回限りの予防的操作とみなしていることを示しています。
この見通しが間違いであれば、クレジットサイクル全体の進化論理が根本的に書き換えられることになります。
~~~~~~~~~~~~~~~~~~~~~~~~
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
サンディスクが11%急騰、ストレージおよび半導体関連株の「短期オプション」で巨額取引が発生、「AI株の神様」が再び動いたのか?
ヘッジファンドは14ヶ月ぶりに円を買い持ちへ転換、キャリートレードに逆転のシグナル?
ヘッジファンドは2025年7月以来初めて円に対して強気になり、円高への賭けを開始しました。
上場企業の為替差損が業績を圧迫?為替総損益こそが本当の帳簿
AI「新しいクラウド」運営企業Nscale(NSCL.US)が米株IPOに挑戦、最高30億ドルの資金調達を計画 Anthropicが450億ドルを投入し計算能力を確保
人工知能データセンター開発企業Nscaleは、米国証券取引委員会に新規株式公開(IPO)申請を提出し、ニューヨーク証券取引所への上場を計画しています。ティッカーシンボルは「NSCL」です。
暗号資産価格
もっと見る


