
貴金属の流動性の「悲劇」

今年初以降、貴金属市場の動きは明らかに弱含んでいます。最近では年線を割り込んだことで、さらに下落の勢いが加速している様子が見受けられます。私自身も市場関係者の皆様と共に、中央銀行の金購入やドル信用システムの崩壊と回帰などの要因から、貴金属の短期的な変動を説明しようと試みてきました。
確かに、これらの要因は貴金属の一時的な動きをある程度説明できます。しかし、私は同時に、これらの要因だけでは貴金属のトレンドが弱まっていることを十分に説明できないことも理解しています。したがって、この記事では流動性の観点から、貴金属の動きについて自分なりの見解を共有したいと思います。
視点を中期に広げると、例えばここ2年近く、貴金属相場と10-2年米国国債スプレッドとの間に強い相関関係が見られます。米国債の利回り曲線がフラット化あるいはスティープ化することは、市場が金融政策の緩和および引き締めへの傾向をどのように評価しているかを反映しています。短期金利と利鞘を調整し、市場の信用拡張やレバレッジを促進または抑制することは、金融政策コントロールの基本的な論理でもあります。
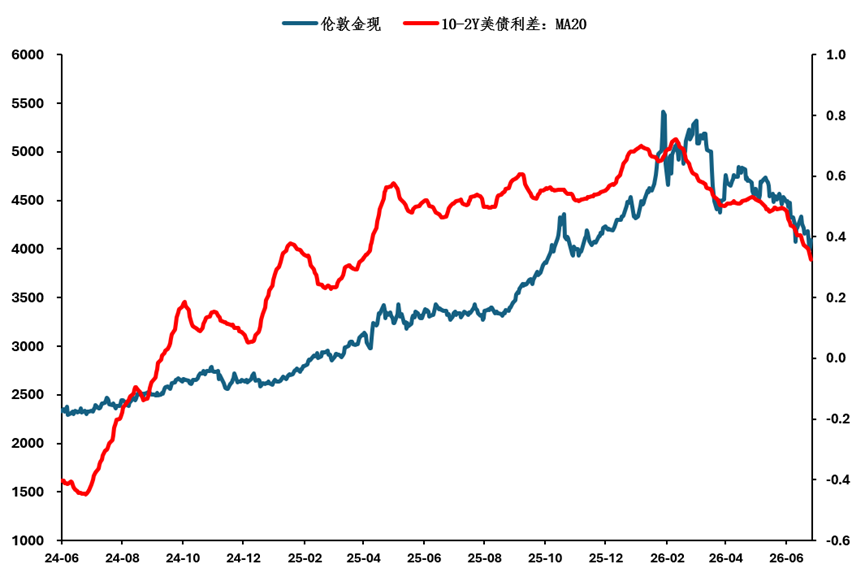
振り返ると、今年初頭からは、米国経済や雇用データの改善、FRBメンバーのハト派発言の収束、そしてFRB議長候補がミラン氏からウォッシュ氏へと交代したといった要因により、米国債利回り曲線はスティープ化からフラット化へと転換しました。これが、今回の貴金属マーケットの転換点となったのは確かです。
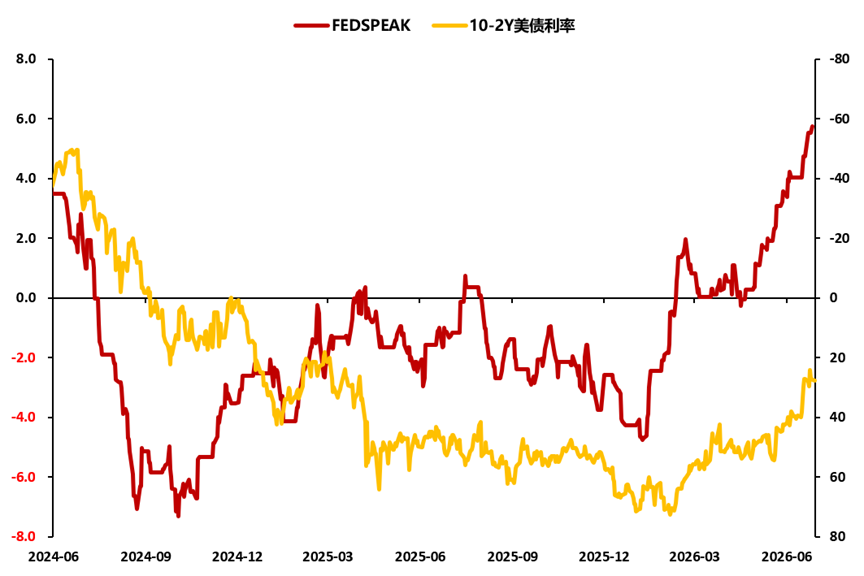
しかし、私の考えでは金融政策だけでは流動性が貴金属市場にさらに与えた影響、特に第2四半期やイラン衝突後の貴金属の下落加速まで十分に説明できるとは言い難いです。ただし、より広範なマクロ取引の手がかりを考慮すれば、納得感は大きく高まります。
私の見方では、第2四半期の2つの主要なマクロ軸は、FRBの金融政策転換と強ドルストーリー、そして「ハード」テクノロジー株セクターの独立した相場です。
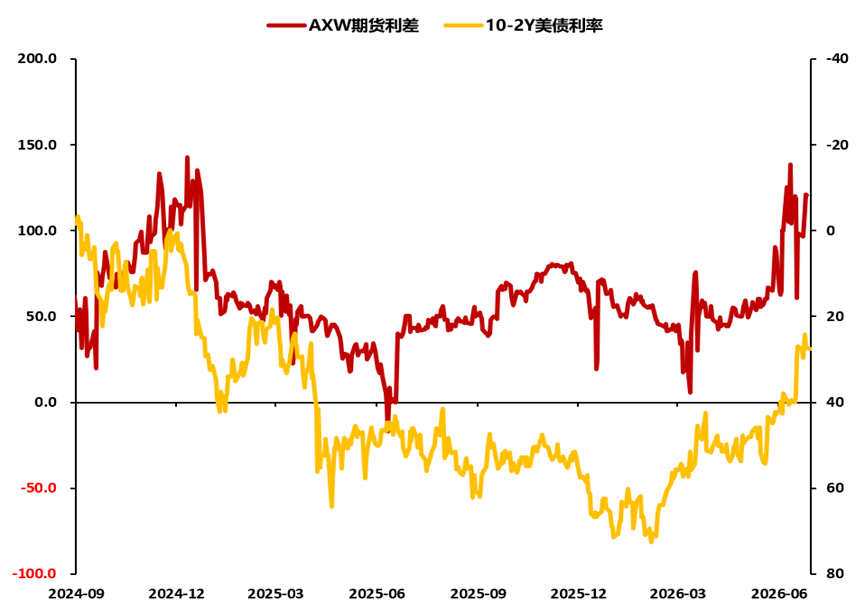
一部市場関係者は気づいていないかもしれませんが、「ハード」テクノロジー株の独自相場の裏には、世界主要市場で信用レバレッジ水準が急速に過去最高水準まで上昇しています。これは、もともとタイトになっていた全体の流動性が株式レバレッジにより吸い上げられ、圧迫され、「ハード」テクノロジー株以外のマクロ主要資産が全般的に資金流出していることを意味しています。
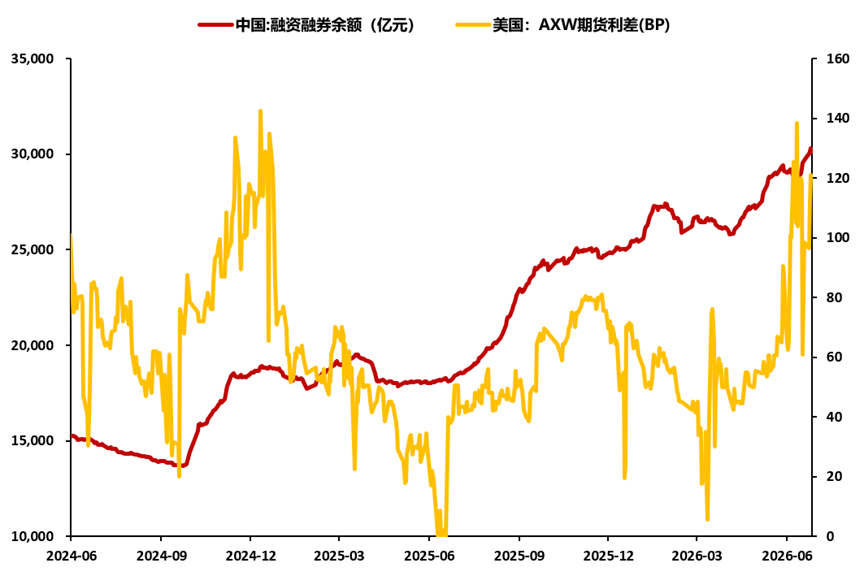
金融属性は貴金属市場に影響を与える決定的な要素であり、特に投機的要因がより鮮明に表れる銀にとっては、流動性圧迫の説明がより効果的となっています。さらに範囲を広げると、ファンダメンタルズが比較的弱いことで、ハンセン・テクノロジー指数や従来型セクターのダブルショックによる急速な調整も合理的に説明できます。
流動性圧迫の状況は今後も続くのでしょうか?私の見解では、最優先は「ハード」テクノロジー相場後のレバレッジ吸収であり、次に金融政策の方向性が挙げられます。現在AI分野の設備投資は依然として急拡大段階にあり、高金利の影響を受けにくいです。中期的にはテクノロジー株のレバレッジが未だピークに達していない可能性もあります。さらに、株価上昇による資産効果が一時的なインフレ圧力となり、中央銀行の緩和余地を制限する可能性もあります。
従って、私の見解では、貴金属の流動性における「痛み」は今後も続く可能性が高いと言えるでしょう。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
利上げ決定後、約17億の資金が逆境を切り抜けてゴールドに流入、誰が値下がり時に買い増しているのか?
米連邦準備制度理事会が利上げを開始し、プライベートクレジットはさらに厳しい状況に
金利の上昇は「最後の一撃」となり、投資先企業の変動金利ローンコストが急増し、潜在的な買い手の資金調達コストも高騰して買収をためらわせています。3490億ドルの資金がゾンビファンドに取り残され、約5000億ドルのファンドが満期超過による退出リスクに直面しています。資金調達規模は2020年以来の最低水準に落ち込み、平均リターンは過去14年で最低となる7%にまで低下しました。ソフトウェア投資におけるデフォルトの波は2028年前に集中発生すると予想され、プライベートクレジットの評価額も大幅に減少しています。
テスラの無人車Cybercab実写:ハンドルもブレーキもない、この車は未来のもの
AI算力の大反攻の背後にある資金トレンド:JP Morganの資金フローが個人投資家の買い圧力の“縮小”を示し、NvidiaやSanDiskなど算力の中核へ資金が流入
明らかになったのは「個人投資家がAIから全面的に撤退した」ということではなく、マクロ経済の圧力の下で全体的な市場参入のペースが著しく鈍化し、個別銘柄の選択がより集中しているということです。米連邦準備制度理事会(FRB)が全会一致で0.25ポイントの利上げを決定し、政策金利を3.75%~4.00%に引き上げたことについて、JPMorganの見解は以下の通りです:「もし今回の利上げが昨年の“予防的利下げ”を撤回しただけの浅い利上げサイクルであり、企業利益が引き続き堅調で、中東情勢がこれ以上悪化しなければ、株式市場は依然として金利上昇を吸収できる能力がある。」
暗号資産価格
もっと見る


