
ドルの転換点は近いのか?2024年 vs 2026年

Morning FX
先週金曜日に発表された7月の非農業雇用統計は予想外の悪化となり、米ドルおよび米国債利回りが下落しました。このイベントのきっかけとチャートの形状は、2024年の夏を彷彿とさせるものであり、ファンダメンタルズ、円介入の外部環境、テクニカル面で多くの共通点があります。
共通点1:労働市場の弱体化
2度の相場転換の引き金は、いずれも7月の非農業雇用統計の予想外の弱さに起因しています。
2024年8月2日に発表された7月の非農業雇用者数の増加はわずか11.4万人で、市場予想の17.5万人を大きく下回りました。失業率は4.1%から4.3%へと上昇し、「Sahmルール」が発動、市場は米国経済のリセッションへの懸念を急速に高めました。さらに、労働統計局は過去1年間の雇用増加数を81.8万人下方修正し、FRBが利下げに踏み切るための障害が取り除かれました。
2026年8月7日に発表された7月の非農業雇用統計では、雇用者数が予想に反して2.3万人減少し、市場予想の8万人増を大きく下回りました。5月から6月の雇用データも合計10.3万人下方修正され、3か月平均増加数はわずか2万人にとどまり、雇用の基調は明確に冷え込んでいます。ただ、家計調査の失業率は2か月連続で4.1%に低下し、労働市場に深刻なレイオフの波は見られませんでした。
共通点2:FRB利上げ・利下げ観測の転換
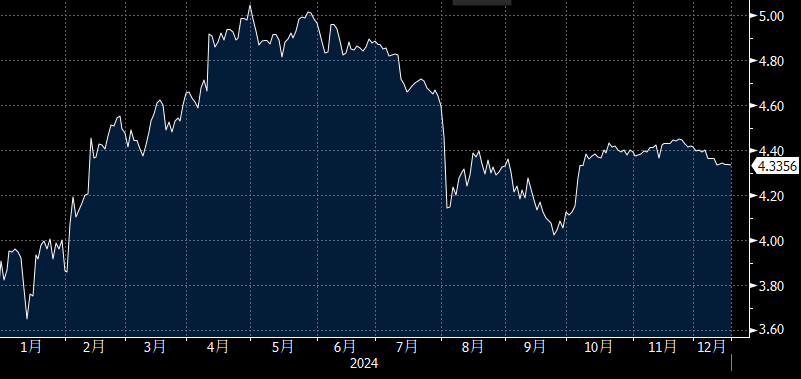
2024年の利下げ予想:7回→1回→5回、実際の年間合計利下げ幅100bp(9月50bp、11月25bp、12月25bp)
過度なハト派価格付け:2024年初め、市場は2024年末までに最大170bpの利下げを価格に織り込んでいました。
タカ派へのリプライシング:しかし、インフレが予想を上回る上昇を示し、労働市場も堅調だったため、利下げの期待が徐々に後ろ倒しとなり、2024年6月には1回のみの利下げが織り込まれるようになりました。
再びハト派転換:2024年7〜9月には労働市場の悪化とインフレの沈静化が進み、加えてJackson Hole会議でPowell議長が明確なメッセージを出したことで、9月にFRBが予想を上回る50bpの利下げを実施しました。
図1:2024年、先物市場による24年末の金利予想
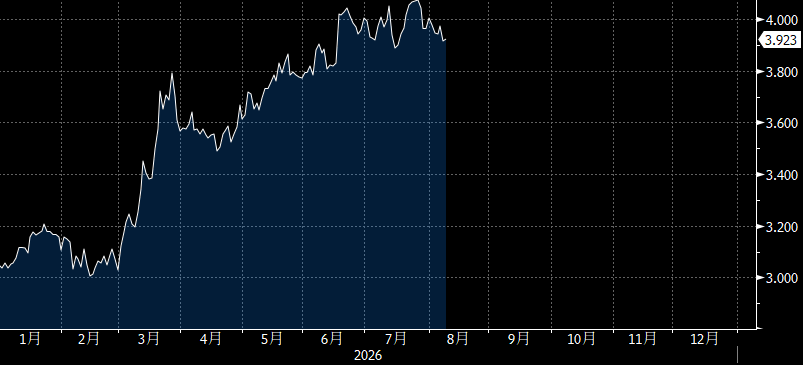
2026年の利下げ・利上げ予想:2回の利下げ→2回の利上げ
利上げ期待の上昇:米国・イランの地政学的リスクに伴う原油高や、AI向け計算資源構築による工業製品需要の増加などを背景に米インフレが上昇し、市場は年初時点の利下げ予想から利上げ予想に転換しました。
今回のマイナス雇用統計でも利上げ観測は大きく低下せず、その主因はインフレ懸念:2024年のインフレは継続的に鈍化しFRBに十分な利下げ余地を与えましたが、今回はインフレ指標が依然高水準にあり、7月のコアPCEは前年比3.3%と、弱い雇用データと同時にスタグフレーションの様相を呈し、FRBがハト派に転換する難しさを浮き彫りにしました。
図2:2026年、先物市場による26年末の金利予想
共通点3:円為替介入
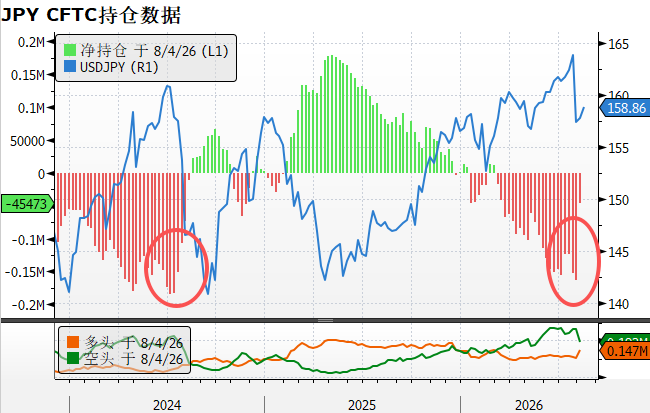
2024年7月、米国の6月CPIが予想外に低かったことを受け、BOJはこのタイミングで円相場に介入し、米ドル/円のロングポジションを抑え、米ドルの一時的な下落に拍車をかけました。
2026年7月のFOMC終了後、米国と日本が共同で為替介入を行い、円キャリートレードの巻き戻しを引き起こし、これがドル指数を短期的に押し下げる要因となりました。
図3:円CFTCポジションはショートの大幅巻き戻しを示す
共通点4:米ドルロングポジションの減少
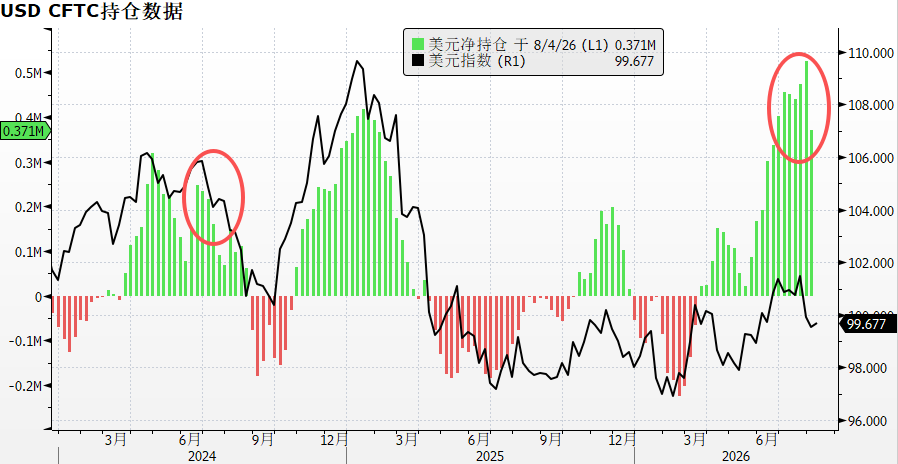
CFTCノンコマーシャルポジションをみると、2024年と2026年の夏いずれも米ドル純ロングは高水準から低下しましたが、2026年のロングポジションはより集中しています。
図4:米ドルロングは高位から低下
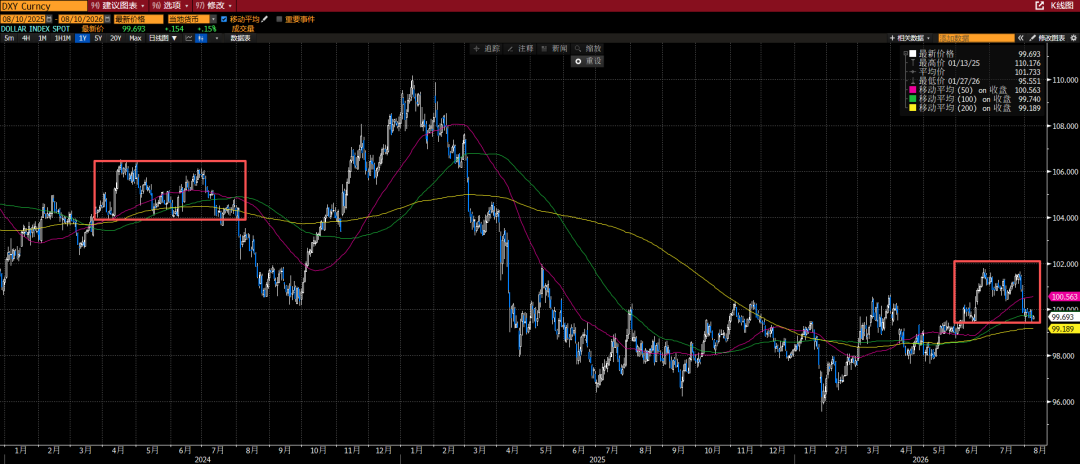
共通点5:テクニカルではドル指数がダブルトップ
2024年のドル指数は106のレジスタンスでダブルトップを形成し、8月に104のネックラインを下抜けた後さらなる下落、7月の高値から9月末までで累計6%下落しました。
2026年のドル指数も101.8付近でダブルトップを形成し、現在99.5付近のサポートで持ち合う展開です。この水準を割り込めばさらなる下落が予想されます。
図6:ドル指数推移:2024vs2026
まとめ:
2024年も2026年も雇用の弱含みシグナルが見られましたが、相違点はインフレです。
2024年は、典型的な景気減速期にあたり、インフレは2%目標に向かって着実に低下し、労働市場の弱体化はFRBによる金融緩和の好材料となりました。
一方、2026年は経済指標の鈍化が見られるものの、インフレ水準は依然として高く、FOMC内部でもタカ派・ハト派の対立が見られ、FRBはハト派への転換が困難な状況です。これが、今回の非農業雇用統計がマイナスにもかかわらず、米ドルの反応が限定的だった理由となっています。
今後は8月12日に発表される7月のCPIデータが相場の分岐点となる見込みです。もしインフレ指標が明確に低下すれば、ドル指数はダブルトップのサポートラインおよび200日移動平均線である99.2の重要なサポートを割り込んだ後、よりスムーズな下落トレンドに移行する可能性があります。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
ゴールドマン・サックスのヘッジファンド責任者:「ゼロデイオプション」が米株のボラティリティを抑制、テクノロジーとエネルギーは依然として最良の選択
S&P500は、パンデミック以来最も長い27営業日連続で日中の変動が1%未満という低ボラティリティ記録を更新しました。ゴールドマン・サックスは、この「静けさ」の背後には、ゼロデイオプション戦略が市場を強制的にロックしているという警告を発しています。もし何らかのきっかけが現れれば、圧縮されたボラティリティのエネルギーが一気に解放される可能性があります。同時に、9月の利上げ観測が高まり、投資家心理は年内最低レベルに降下し、財政の持続可能性リスクも高まっています。この加熱する鍋は、あとどれくらい沸騰し続けるのでしょうか。
新たな売却嵐が間近か?AI ブル市場の強敵がついに登場——「グローバル資産価格のアンカー」が5%のスーパーラインを突破
10年物米国債の利回りが再び5%という重要な節目を突破したことで、高水準での攻防や資産パフォーマンスの加速的な分化が始まる可能性が高まっています。特に、エネルギーショックや米国の大規模な財政赤字の継続的な拡大が明確に緩和される前では、2023年末のような利回り急落を迅速に再現する条件はまだ十分に整っていません。

Anthropicが再び投稿:AI時代の経済はどのようになるのか?
Anthropicの経済学チームは、AI経済シナリオモデルを発表しました。シナリオは3つに分かれています:緩やかな持続的成長、GDPが倍増する大変革、年15%成長だが知識労働者が大量失業する極端なケースです。モデルでは仕事を「タスクの束」と見なし、AIによる各種タスクの強化や代替効果を分析しています。Anthropicは、2030年の経済の姿は決まっておらず、重要なのはAIの恩恵が広く共有されるようにすることだと強調しています。
「新しい連邦準備通信社」:ウォッシュの利上げ「退路なし」、トランプの「信頼」が試される
Nick Timiraos氏によると、8月のCPIが予想を上回ったことを受けて、今週のFOMCで利上げが行われる確率が急上昇したという。また、Waller氏のインフレに対する強硬な発言により、自身にはほとんど「後退の余地」がなくなった。選挙の7週間前に利上げが実施されるか否かは、Trumpが彼に対する「信頼」をどれくらい維持できるかを直接的に試すことになる。これまでWaller氏は「発言を控え、挑発を避ける」戦術でホワイトハウスと連邦準備制度理事会のバランスを保ってきたが、今回の会合以降は沈黙がもはや盾にはならないだろう。
暗号資産価格
もっと見る


