
7月小売業レポート:回復は「一時的な現象」か?下半期は再び改善できるのか?

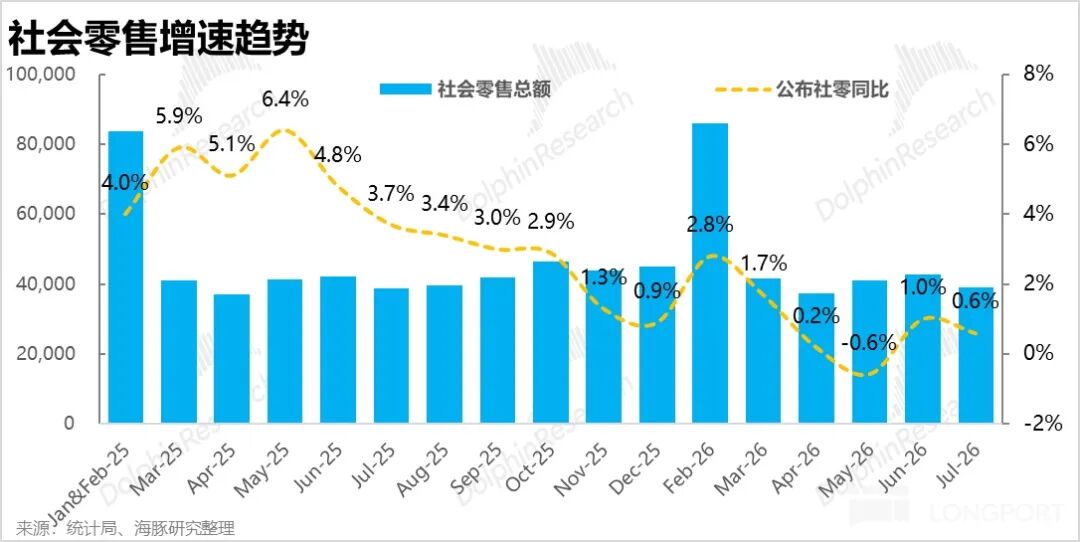
本日(17日)に新たに発表された 7月の社会消費小売総額は再び楽観的と言えない結果となりました。先月は増加率が一時的に回復の兆しを見せましたが、今月は再び減速し、下半期の消費回復に対する自信がやや揺らいでいます。
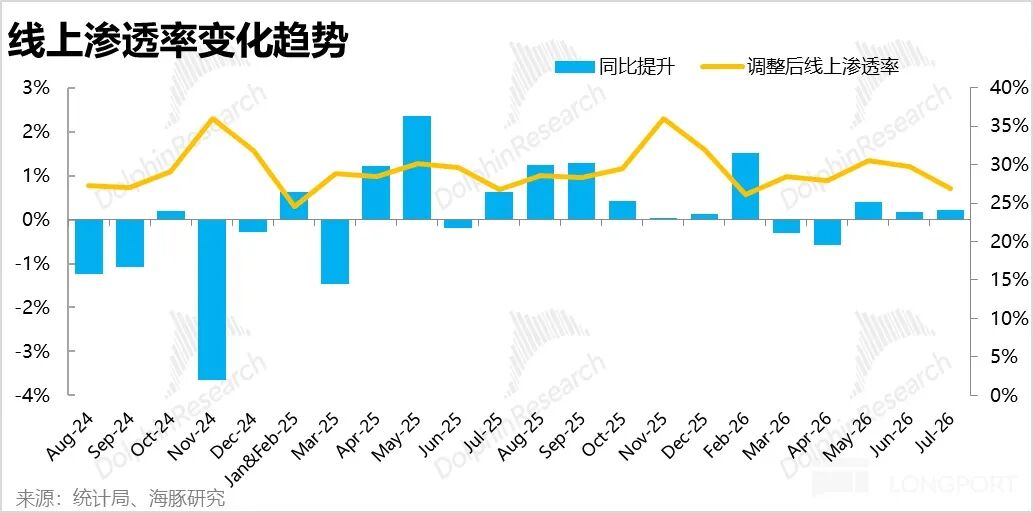
幸いにもオンライン小売の強靭さは相対的により高いままです。大きな逆風の中でも、オンライン小売の浸透率は引き続き緩やかに向上しています。したがってオンライン実物小売の成長率は依然として3%以上であり、全体の小売成長率0.6%を大きく上回っています。
私(海豚君)は第2四半期が今年のEC成長最低点であるという判断は変わりませんが、第3四半期の回復力についての期待はやや下がっています。昨年の予想も含めて、より明確な反発は第4四半期まで持ち越されるかもしれません。
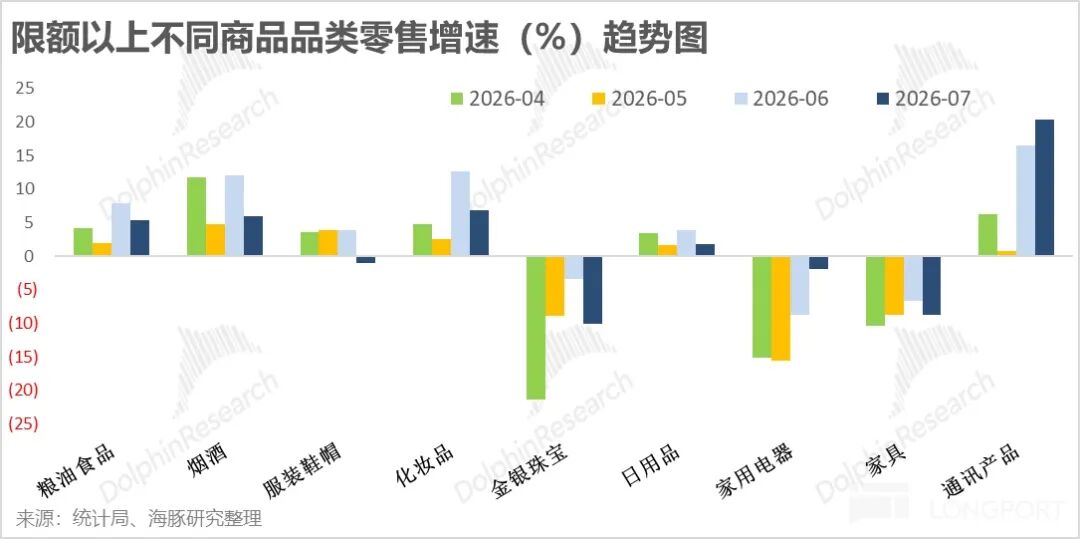
カテゴリー別で見ると、以前予想していた消費の弱さが構造的から全面的に広がる兆しが現実になりました。7月は国家補助の直接影響を受けた家電と通信製品の成長率は明らかに改善しましたが、それ以外の必需品や選択商品はすべて全面的に減速しました。
1、社会消費小売成長率が再び下落
統計局によると、7月の国内社会消費小売総額は前年同月比0.6%の増加となり、6月の増加を経て、今月は再び弱含みとなりました。これはある程度下半期の消費回復が底を打つかどうかの自信を損なうものです。
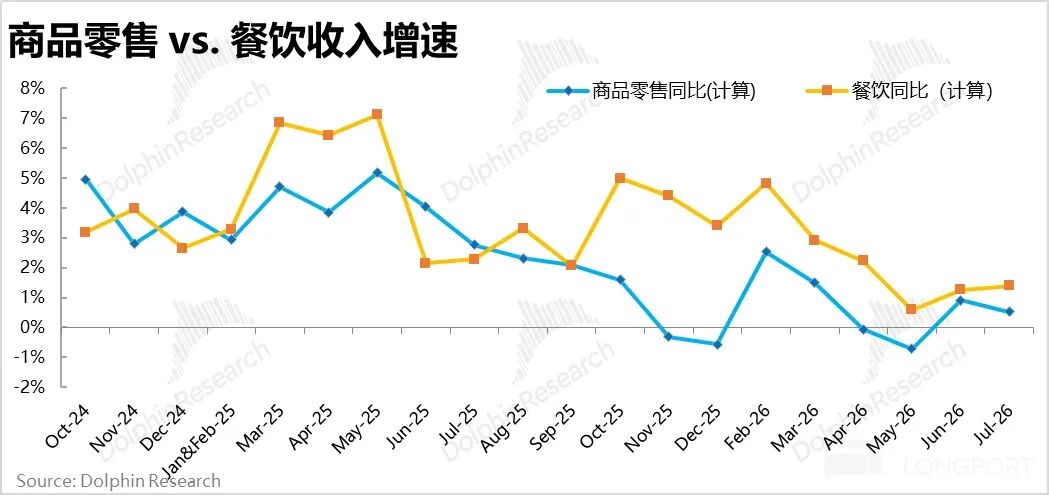
消費タイプ別に見ると、7月全体の小売成長率下落の主な要因は依然として物販であり、今月の成長率は0.9%、前季の0.9%と同水準です。それに対して、飲食消費は低水準ながら安定し、今月は1.4%増加しました。前月比でやや加速しています。私(海豚君)の推測ですが、夏休み繁忙期に入り、飲食や旅行などサービス型消費が「子連れ消費」に支えられたのかもしれません。
2、オンライン販売も同様に弱含みだが、より強靭
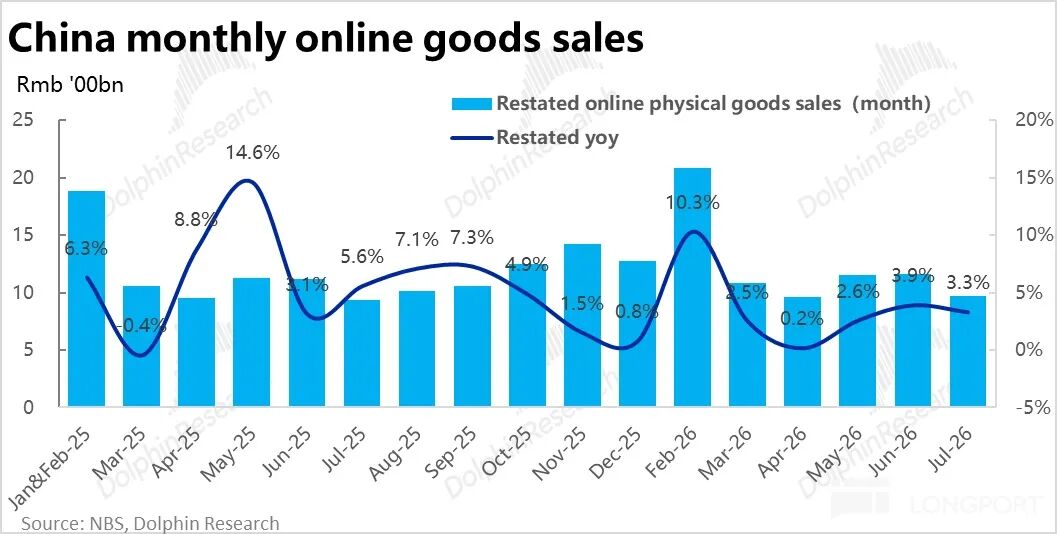
全体の社会消費小売、特に物販の減速に伴い、今月のオンライン実物商品の販売増加率も上月の3.9%から今月は3.3%に減少しました。
この2か月の増加率変化から見ると、6月の反発は618セールシーズンによる影響があったと考えられます。プロモーションシーズン後はショッピング需要が自然とやや後退しています。ただし前月比の減少幅は大きくないため、景況感が急激に悪化したわけではありません。過去の基数と比較すると、第3四半期もオンライン小売の成長には一定の圧力がかかりますが、第2四半期よりは好転する可能性が高いです。
また、今月のオンライン小売浸透率は前年比で小幅に上昇しています(約0.2ポイント)、さらに前年比の増加幅も6月よりやや高くなっています。オンラインは全体の社会消費小売よりも若干景気が良いと言えるでしょう。つまり、オンライン消費の圧力はオフラインや全体よりも軽微です。
(注:2026年以降、統計局がオンライン小売の集計基準を一部変更しました。以前の「ネット小売額」は「ネット商品&サービス小売額」に変更され、ネットサービス型小売の集計範囲が大幅に拡大しました。しかし、ネット実物商品小売の集計基準は基本的に変更されていませんので、過去データと比較可能です)
3、消費低迷は構造的から全体への拡大が確認されたのか?
上記からわかるように、消費低迷の最大の要因の1つは、引き続き自動車販売であり、今期は前年比で約17%の減少となりました。自動車を除く社会消費小売成長率は2.5%です。
もう一つの重要な現象は、以前は国家補助縮小の影響が大きかった電子・家電製品の販売成長率が明確に反転上昇したことであり、他の商品は選択品・必需品を問わず成長率が明確に低下し始めています。以前に私(海豚君)が指摘したように、消費の低迷は国家補助廃止による構造的な変化から、全面的な低迷へと移行しています。
具体的に見ると、一定規模以上の家電販売の前年比減少幅は-2%未満まで大幅に縮小し、通信製品の販売はさらに大幅に加速、今月は20%超となりました。しかしIDCなどの情報筋によると、現時点で国内スマートフォン販売台数は前年比で減少しており、これは主にメモリなどの大幅値上げによるスマホ平均単価の上昇による影響です。
- END -
/// 転載開白
記事を読むのは大変です、「シェア」をクリックして、パワーをください~
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
インテルCEO:CPUは需要の50%しか満たしていない、14Aは来年第1四半期に生産開始予定、新アーキテクチャで推論時の消費電力をGPUの1/15まで削減可能
インテルCEOの陳立武氏は、AIエージェント時代の到来によりCPU需要が爆発的に増加しており、インテルは現在顧客の約50%の供給需要しか満たせていないと述べ、複数のテック大手CEOから購入の電話が殺到していると明かしました。プロセスノードに関しては、18Aノードが全面的に量産されており、14Aノードは来年第1四半期に生産開始予定です。工場データの公開により、歩留まりは毎年約7%向上しています。さらに同氏は、消費電力のボトルネックに対処するためにニューロモーフィックコンピューティングを推進し、量子コンピューティングが3~5年以内に実質的な産業的インパクトをもたらすと予測しています。
米国が日本に防衛費の増額を促したと伝えられ、東京はGDPの3.5%目標を検討中。債券市場と円が先行して圧力を受ける。
米国からの圧力を受けて、日本は新たな中期的な防衛費目標の設定を検討しており、防衛支出を国内総生産(GDP)の3.5%まで引き上げ、NATOおよび他の米国同盟国と同水準にそろえる計画である。

円の「低コスト調達」ロジックが変化!資金が再び「キャリートレード」を再構築、スイスフランとスウェーデンクローナが調達通貨の座を争う
円の資金調達の魅力が低下しており、最近ではキャリートレーダーたちがフランやクローナに注目しています。円の為替レートが急騰し、もはや安定した投資選択肢とはいえなくなったため、スウェーデンクローナやスイスフランなどの通貨がキャリー取引の主な資金調達先となっています。

暗号資産価格
もっと見る


