
米国PCEとジャクソンホールのシグナルが迫る中、ゴールド強気派がさらに強くなる可能性

汇通网8月24日讯—— 世界の債券市場は依然として高いボラティリティが続いており、さまざまな期間の利回りは長年ぶりの高水準に接近しています。原油価格の高止まりと財政不安が債券市場を圧迫する主要要因となっています。市場は米国PCEインフレデータとジャクソンホール会議から新たな政策シグナルの発表を待っています。ドルは短期的に弱含みで推移しており、米国債の方向性もまだ明確ではありません。金利見通しに不確実性がある中で、ゴールドの強気派は引き続き支援を受ける可能性があります。
世界の金融市場は今週、様子見ムードでスタートしました。ドイツコメルツ銀行の金利ストラテジスト、ハウク・シムソンは、原油価格が高止まりし、財政不安が続いているため、債券市場は引き続き脆弱だと指摘しています。現在、世界の債券市場のイールドカーブはそれぞれの期間で長年ぶりの高水準を試しています。朝方はある程度の調整が見られたものの、債券利回り上昇の根本的な要因は解決されておらず、市場が本格的に反転する条件は依然として不十分です。
現在の債券市場にかかる圧力には、明確な複合的特徴があります。一方では、エネルギー価格の高止まりがインフレリスクを高めており、将来の物価圧力への懸念は完全に払拭されていません。もう一方では、主要経済国の財政赤字と国債残高が引き続き注目されており、長期債の投資家はより高い利回り補償を要求しています。これらの要因が重なり、米長期国債および世界主要債券市場のタームプレミアムは高水準を維持しています。
原油価格が金融市場に与える影響は特に注目すべきです。エネルギー価格が上昇するとインフレ期待が直接的に上がるだけでなく、経済成長が圧迫される中で中央銀行が比較的慎重な金融政策を維持せざるを得なくなる可能性もあります。債券市場にとっては、利下げ余地が制約されることを意味し、ゴールドにとっては、より複雑な影響となります。エネルギー由来のインフレが実質金利を引き上げ続ける場合、ゴールドには一定の圧力がかかりますが、市場が財政リスク、通貨信用、リスクヘッジの需要により注目すれば、ゴールドには新たな資金流入が期待できます。
現在ドル市場も明確な弱含みで調整しています。米国財政政策による長期債利回りの調整や、市場がFRBの追加金融引締め観測を後退させていることもあり、ドルの金利優位性は以前ほどではありません。同時に、米財務省は長期米国債買戻し規模を拡大しており、市場は米財政政策と債券利回りの関係を再評価し始めました。
ドルの短期的な下落はゴールドを直接支援しています。ゴールドはドル建てで取引されるため、ドル安の際は非ドル建て投資家にとって購入コストが下がり、通常は金価格の上昇要因となります。さらに、ドル安が続けば、資金がゴールドなど非ドル資産への配分をさらに増やし、貴金属市場の強気ムードを強化する可能性もあります。しかし、米国債市場にはいまだ明確な方向性が見られません。利回りが長年ぶりの高水準にあるため、債券投資の価値も一部ありますが、財政リスクとインフレ圧力が長期債の上昇余地を制約しています。市場は今後のイールド動向を判断するには新たなマクロデータと金融政策シグナルを必要としています。
今週は米国PCEインフレデータが重要な観察指標となります。PCEはFRBが注目する主なインフレ指標の一つであり、データが更なる価格圧力の低下を示せば、市場は将来の金融緩和期待を再び高め、ドルと米国債利回りには圧力がかかり、ゴールドの上昇力がより強くなるでしょう。逆に、PCEがインフレの粘り強さを示せば、市場は高金利がより長期間維持されると再び見込み、ドルと利回りの反発がゴールドを短期的に抑制します。
ジャクソンホール年次会議も今週の市場動向のカギとなりそうです。投資家が注目するのは、FRBのインフレや経済成長への見方だけでなく、政策決定者が今後の金利パスに関して明確なシグナルを出すかどうかです。政策姿勢が緩和的なら、市場のリスク選好と債券価格は改善し、ドル安と実質金利見通しの低下が同時にゴールドを押し上げる可能性があります。逆に、タカ派的な発言なら、ゴールドは短期的に利益確定売りが出ることも考えられます。
市場センチメントを見ると、現時点で投資家は一方的なポジション形成には至っていません。債券市場の不安、財政リスク、エネルギー価格、金融政策見通しが絡み合い、資金は重要指標を待って方向性を確認する傾向にあります。こうした環境下では、ゴールドの魅力は金利見通しだけでなく、財政リスクやマクロの不確実性へのヘッジ機能にもあります。
ドルについては、短期的には弱含みで調整が続く可能性が高いです。ドルインデックスはすでに明確な反落を示しており、新たな強い経済データやタカ派政策シグナルなしでは、ドルが急速に反転する材料は限られます。ただし、PCEがインフレ懸念を再び強めたり、ジャクソンホール会議で明確なタカ派シグナルが発表された場合、一時的なドル反発を否定できません。イベントドリブンによる短期ボラティリティには注意が必要です。
日足テクニカル構造を見ると、ゴールドは全体的に強気相場が継続しています。価格は主要な中期移動平均線とトレンドサポートの上にあります。上昇モメンタムはまだ損なわれておらず、前回高値を突破して4,750ドルを確実に上回れば、さらなる上昇余地が開ける可能性があります。逆に、重要なレジスタンスエリアで繰り返し頭打ちになると、高値圏で利益確定売りが増えて4,400ドル前後への調整も警戒が必要です。ドルと米国債利回りが、ゴールドのブレイクアウトが続くかどうかのカギとなります。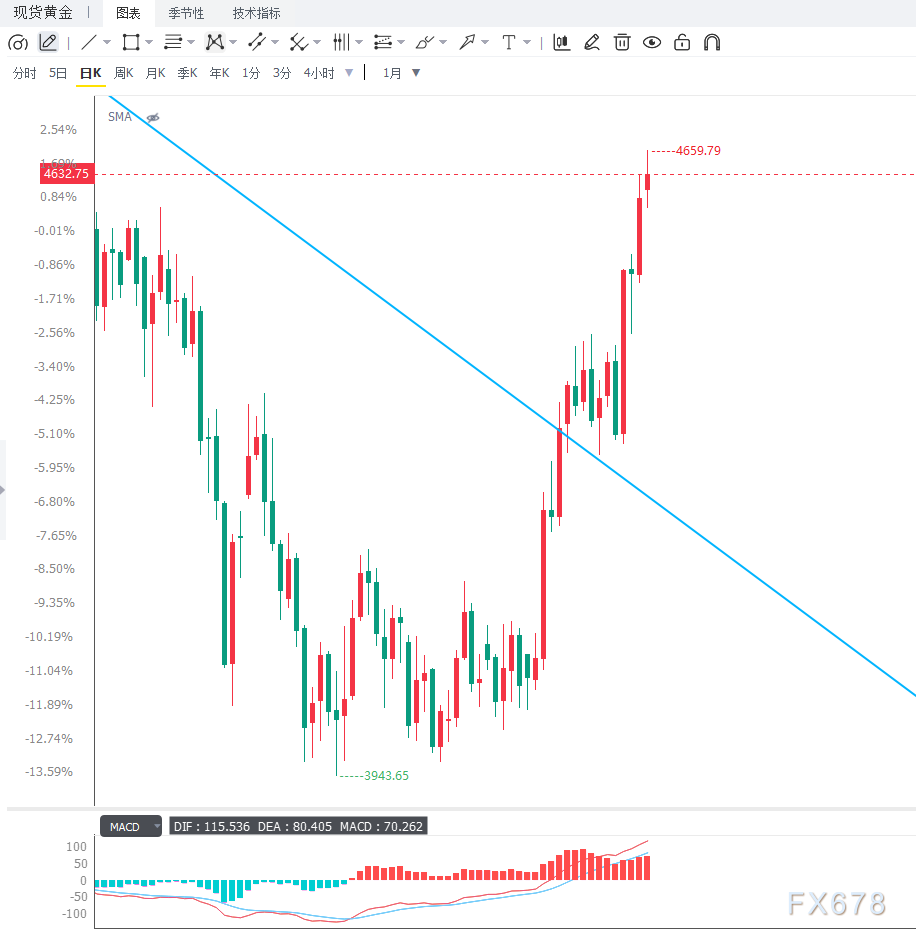
総じて見ると、原油価格の高止まり、財政不安、世界的な債券利回りの長期高水準により、市場は依然として高感度な状態にあります。一方、ドルの弱さがゴールドの上昇をより直接的に後押ししています。米国PCEインフレデータとジャクソンホール会議を控え、ドルは調整的な弱含みが続く見通しで、米国債は方向性模索が続く可能性があります。インフレデータの低下と政策シグナルがハト派寄りになれば、ゴールド強気派の優位がさらに拡大する見通しですが、インフレ再加速で利回り上昇となれば、金価格は短期的な調整も想定されます。したがって、今後数営業日のコアロジックは、「インフレ-FRB政策-米国債利回り-ドル-ゴールド」という伝達チェーンを巡って展開されることになるでしょう。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
今週市場の「意外」:米国債利回りとテクノロジー株債が同時に上昇
野村証券のストラテジストMatsuzawaは、米国株のテクノロジー株の上昇は主にテクニカルな修復によるものであり、市場はAI投資への信頼を再構築していないと考えています。米連邦準備制度の利上げ予想が急速に高まり、12月の利上げの暗示確率は111%に達しています。もしハト派の当局者が過度な引き締め予想を修正できなければ、テクノロジー企業の資金調達圧力が再び現れ、株式と債券の同時上昇は続かない可能性があります。

半導体株は4月以来の最大の週間上昇を記録したが、ヘッジファンドは再び「高値で売却」
2.5%の週間反発、過去最低を記録したテクノロジー株のロングショート比率、そして過去5年で最も軽いポジションにもかかわらず、ヘッジファンドは依然としてさらなる個別株の空売りを選択しています。この異例のシグナルが、市場が継続して上昇できるかどうかの核心的な謎となっています。

上段Starshipを無事回収、SpaceXが初めて「箸」で宇宙船をキャッチ、アナリスト:1兆ドル評価を支える最も重要なステップ
SpaceXは初めて発射タワーのロボットアームでStarship宇宙船を空中でキャッチし、宇宙史上初めて軌道再突入宇宙船のタワー回収の前例を作りました。Bernsteinのアナリストは、この取り組みがSpaceXの数兆ドルの評価額を支える重要な一歩だと考えています—完全な再利用によって軌道投入コストが大幅に削減され、Starlinkの展開効率と商業的上限が直接向上します。モルガン・スタンレーは、市場が今回のミッションの価値を過小評価していると警告し、商業的な再利用やAI宇宙計算能力拡張の実行リスクが大幅に低減すると指摘しています。

NVIDIAの決算発表、Anthropicの1兆ドルIPOが続々登場!AI取引のさらなる試練は来週
黄仁勋の辞任による余波が続く中、来週のAI分野は「二重の大きな試練」を迎えることになる:Nvidiaの「ポスト黄仁勋時代」初の決算発表で、「業績が予想を下回った場合、市場からの厳しい制裁が強まる」とみられている。一方、Anthropicは1兆ドル規模の評価を持つ大型IPOを控えており、2つの大きなサスペンスが次々と浮上している。これらは、世界の資本市場におけるAIへの信仰が今後も続くかどうかを直接左右することになる。

暗号資産価格
もっと見る


