
Boss 直聘:環境がさらに厳しくなる中、採用リーダーは依然として安定しています


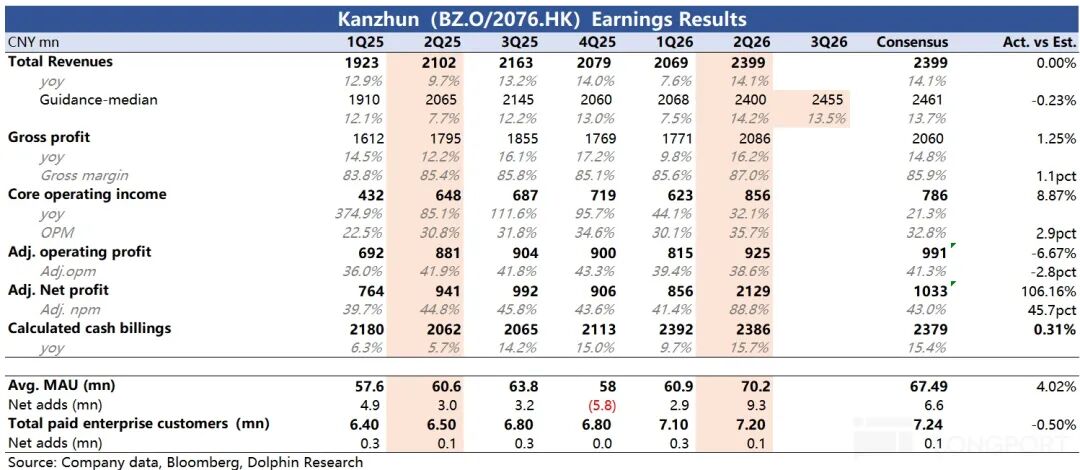
BOSS直聘の2024年第2四半期業績は安定しており、規模効率の向上によりコア利益が市場予想をやや上回りました(調整後純利益が大きく予想を上回った主因は、Zhipuの上場による投資収益です)。マクロ環境の圧力下での逆風成長は、春季採用のタイミングのズレや、ブルーカラー採用のオンライン化進展においてBOSS直聘が製品競争力によりシェアを拡大したことが要因の一つです。
具体的には:
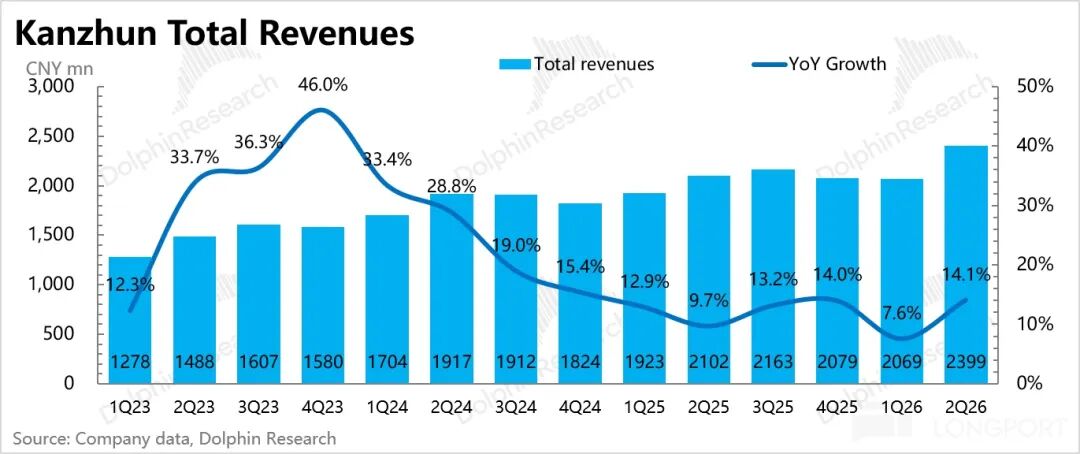
1. 売上高は予想通りに回復:第2四半期の請求額(Billings)の前年比成長率は16%に回復し、収入成長も15%に反発し会社のガイダンス範囲内となりました。前四半期に述べた通り、春節の時期ズレの影響(春節が遅く、春季採用が後ろ倒しに)でQ2の収入成長率は順当に回復しました。
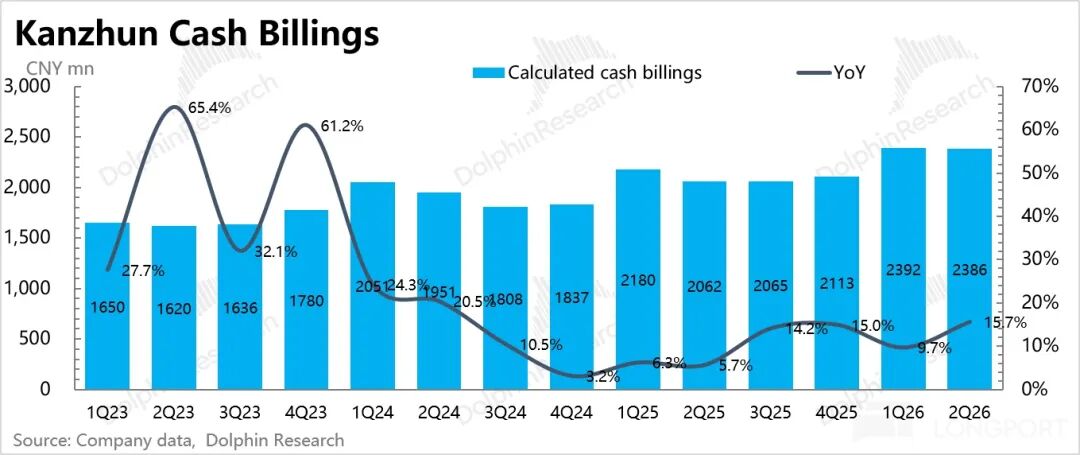
2. 収益ガイダンスは予想通り:会社の第3四半期収益ガイダンスは前年比11~15%成長を示唆しており、前四半期比ではやや減速しています。これは主に基準値の正常化とマクロ経済の圧力によるものであり、市場もすでに織り込み済みです。
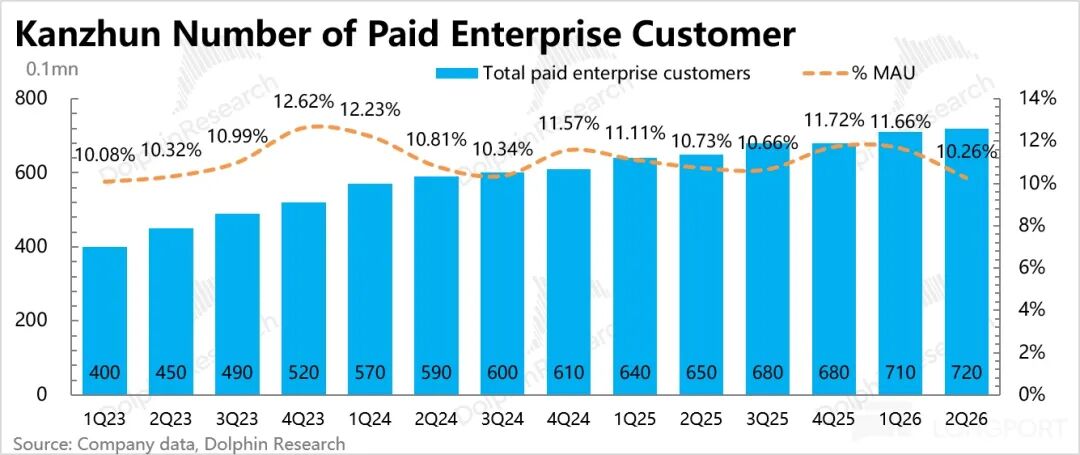
3. BtoB顧客数は引き続き増加:前年同期比ウィンドウの影響を除くと、企業顧客は前四半期比10万人純増し、上半期全体で前年と同水準となりました。これは第2四半期の請求額回復が、企業が春節休暇に応じて採用ペースを調整したためであることを示しています。
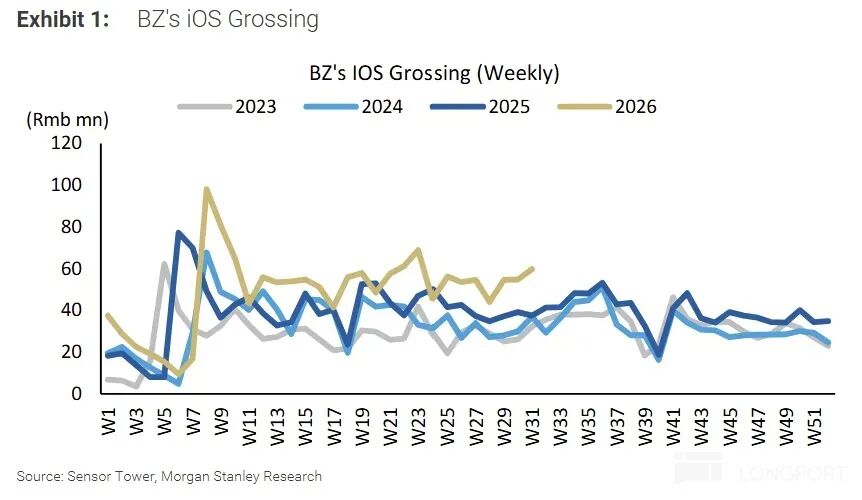
Sensor Towerが追跡したiOSのQ2請求額増加率は27%で、Q1の14%から加速しており、7月には更に41%まで加速しています。全体として総請求額成長率を上回っており、これは企業の採用予算に全体的な圧力や不確実性が高まっていることを示し、よりフレキシブルなオンデマンド採用ニーズが増えていることを反映しています。
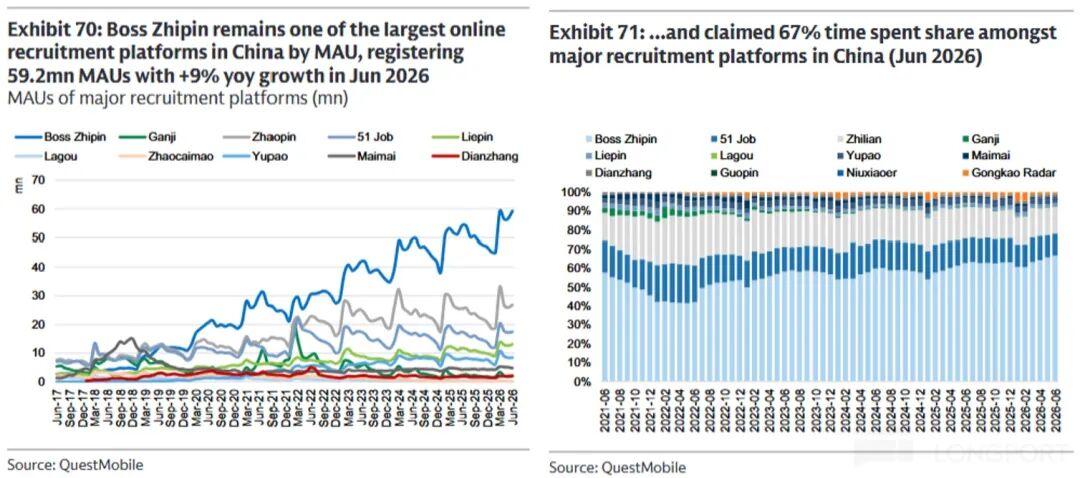
4. CtoC側のMAU増加は鈍化:第2四半期の月間アクティブユーザー数は7,000万人で、春季採用とワールドカップスポンサードによる露出増で930万人純増となりました。QMデータによれば、BOSS直聘は業界内で規模が圧倒的に大きく、MAUでリードし、ユーザー総利用時間シェアは60%以上に達し続けています。
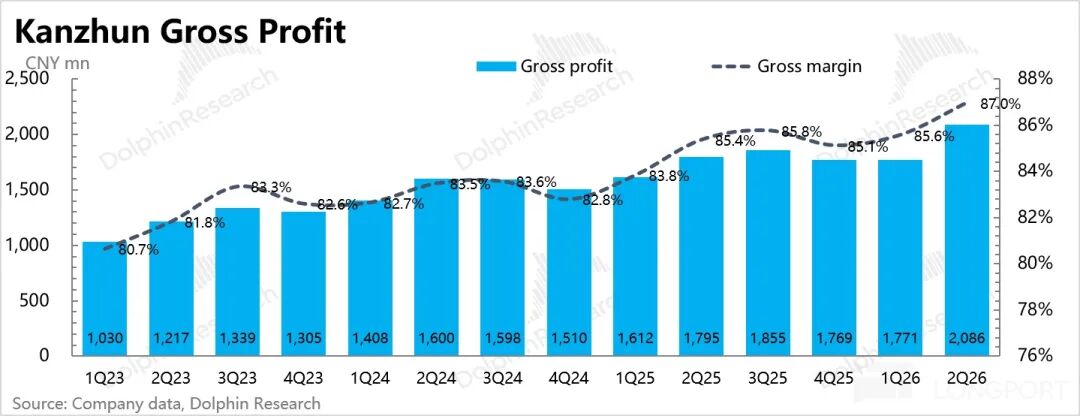
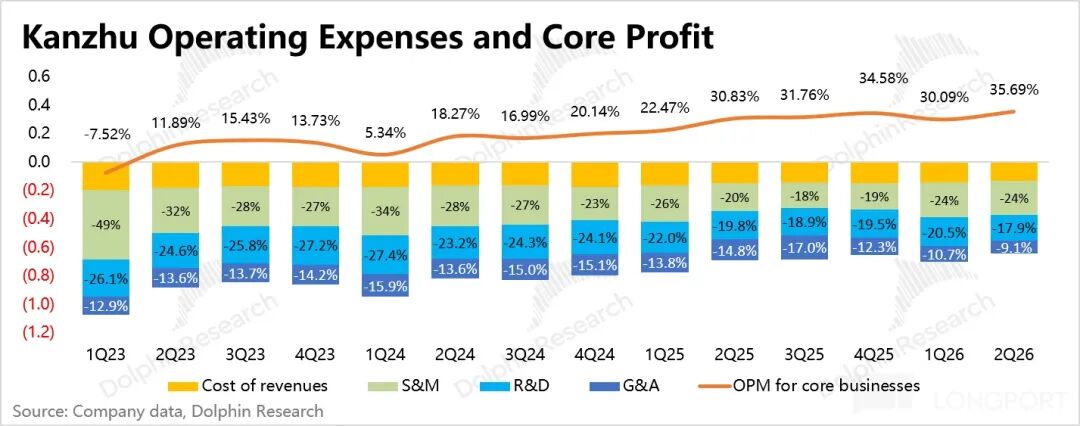
5. 経営レバレッジの継続的な発揮:第2四半期のコア営業利益は8.6億元で、予想をやや上回り、利益率は35.7%で前年比5ポイント上昇。規模効果によるコスト最適化や販売費以外の運営効率向上が要因です。
6. 超過の株主リターン:年初に経営陣は2025年9月発表の2年間で2.5億ドルの計画を4億ドルに予算引き上げ、2026年以降は調整後純利益の50%を株主還元(自社株買い&配当)として配分することを約束しました。
実際、第1四半期、第2四半期を合わせた2025年度配当+自社株買いの合計は調整後利益の100%超となり、全体のリターン率は7.5%に達します。現時点の手元現金は27億ドル、営業キャッシュフローも健全で、下半期も上半期と同じ3億ドル規模の自社株買いを継続した場合、年間の総還元率は楽観的にみて12%になる見込みです。
7. コア業績指標と市場予想との比較
イルカ君の考え
第2四半期はマクロ環境の圧力が続いたものの、BOSS直聘の第三者機関によるオンライン請求データが7月に加速し、AI成長の逆張りかつ優良なリスクヘッジ銘柄として、第2四半期全体を経たのち7月には株価が明確に反発しました。
第2四半期決算もまた請求額の前四半期比変動を反映し、BOSS直聘の「安定成長+規模効率向上+十分な株主還元」というスモール&ビューティフルなバーティカルプラットフォーム像を改めて示しました。その本質は競争優位が損なわれておらず、経営陣が信頼できる点にあります。
BOSS直聘は伝統的なモバイルインターネットプラットフォームではありますが、履歴書データベースの蓄積および採用にオフライン連携プロセスが依然として多く残っているため、現時点ではAIに侵食されるのではなく、むしろAIによって恩恵を受ける立場にあります。
しかし、マクロ経済の圧力や、今後AI普及が進んで労働需給構造にさらなる影響を与えることを踏まえ、今後の展望については慎重な姿勢を維持しています。
そのため、BOSS直聘には依然としてブルーカラー求人のオンライン化という追い風やAI関連職種の新たな需要が存在し、マクロ環境の悪化が業績に即座に表れていなくても、常にダモクレスの剣がぶら下がっている状況であり、従来のようにバリュエーションプレミアムを享受するには制限がかかっています。一方で、7.5%から12%の株主還元は下落局面での下支えとして注目ポイントとなります。。
- END -
// 転載ホワイトリスト申請
記事を気に入っていただけましたら、「シェア」で応援してください~
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
主要な迂回パイプラインが閉鎖された後、サウジアラビアがホルムズ海峡経由の原油輸出拡大を模索していると報じられる
サウジアラビアが先週攻撃を受けて閉鎖した東西石油パイプラインは、以前は日量最大500万バレルの原油を輸送していた。アメリカのエネルギー長官は、このパイプラインがまもなく運用を再開すると予想しているが、地域当局者は復旧までに数週間かかる可能性があると述べている。サウジアラビアの8月の原油輸出量は日量300万バレルまで減少し、少なくとも過去9年で最低となったが、9月には増加している。イランは、サウジアラビアの要請に応じて、ペルシャ湾諸国が今週月曜日に開催する予定だったホルムズ海峡の海運関連会合を延期したと述べた。トランプ前大統領は、イランが切迫して合意を求めており、米国が参加するかどうかは自分が決定するとし、米国側は柔軟な姿勢を示していると述べた。
ヘッジファンドはテック株のロングポジションを再構築したばかりだが、ナスダックの重要なサポートはすでに緩み始めている
ナスダック100指数は数ヶ月間のレンジ下限に迫り、先物は上昇トレンドラインと100日移動平均線を下回り、テクニカル的に弱含みとなっています。ヘッジファンドは以前、ハイテク株を大量に買い入れ、ポジションの集中により下落リスクが高まりました。AIの安全性を巡る論争とエネルギー供給リスクが、ダブルの触媒要因となっています。重要なサポートが割れた場合、なお市場の恐怖感が低いままであれば、ボラティリティの再評価となる可能性があります。
10年物米国債利回りが5%突破!「予言者」が警告:売りはまだ終わっていない
今年2月に5%の予測を最初に行ったStandard Bank G10ストラテジー責任者のSteven Barrowは、年末の10年米国債利回り予測を5.2%に引き上げ、2027年第1四半期にはさらに5.3%へ上昇すると見込んでいます。彼は、サプライチェーンの圧力、気候変動、そして米国の移民政策による労働力供給の制限が、これまで以上に強まっていると述べました。また、ドル指数は一日で最大0.6%上昇し、6月17日以来の最高の単日パフォーマンスを達成する見込みです。
「AI減速」嵐の中で逆行推進?Kioxiaが米国上場を計画、少なくとも100億ドルの資金調達を目指す
キオクシアは米国での上場を通じて100億ドルを調達することを検討していると報じられています。

暗号資産価格
もっと見る


