
中米の金利差が300ベーシスポイントに逆転!人民元はなぜ依然として上昇し続けているのか?

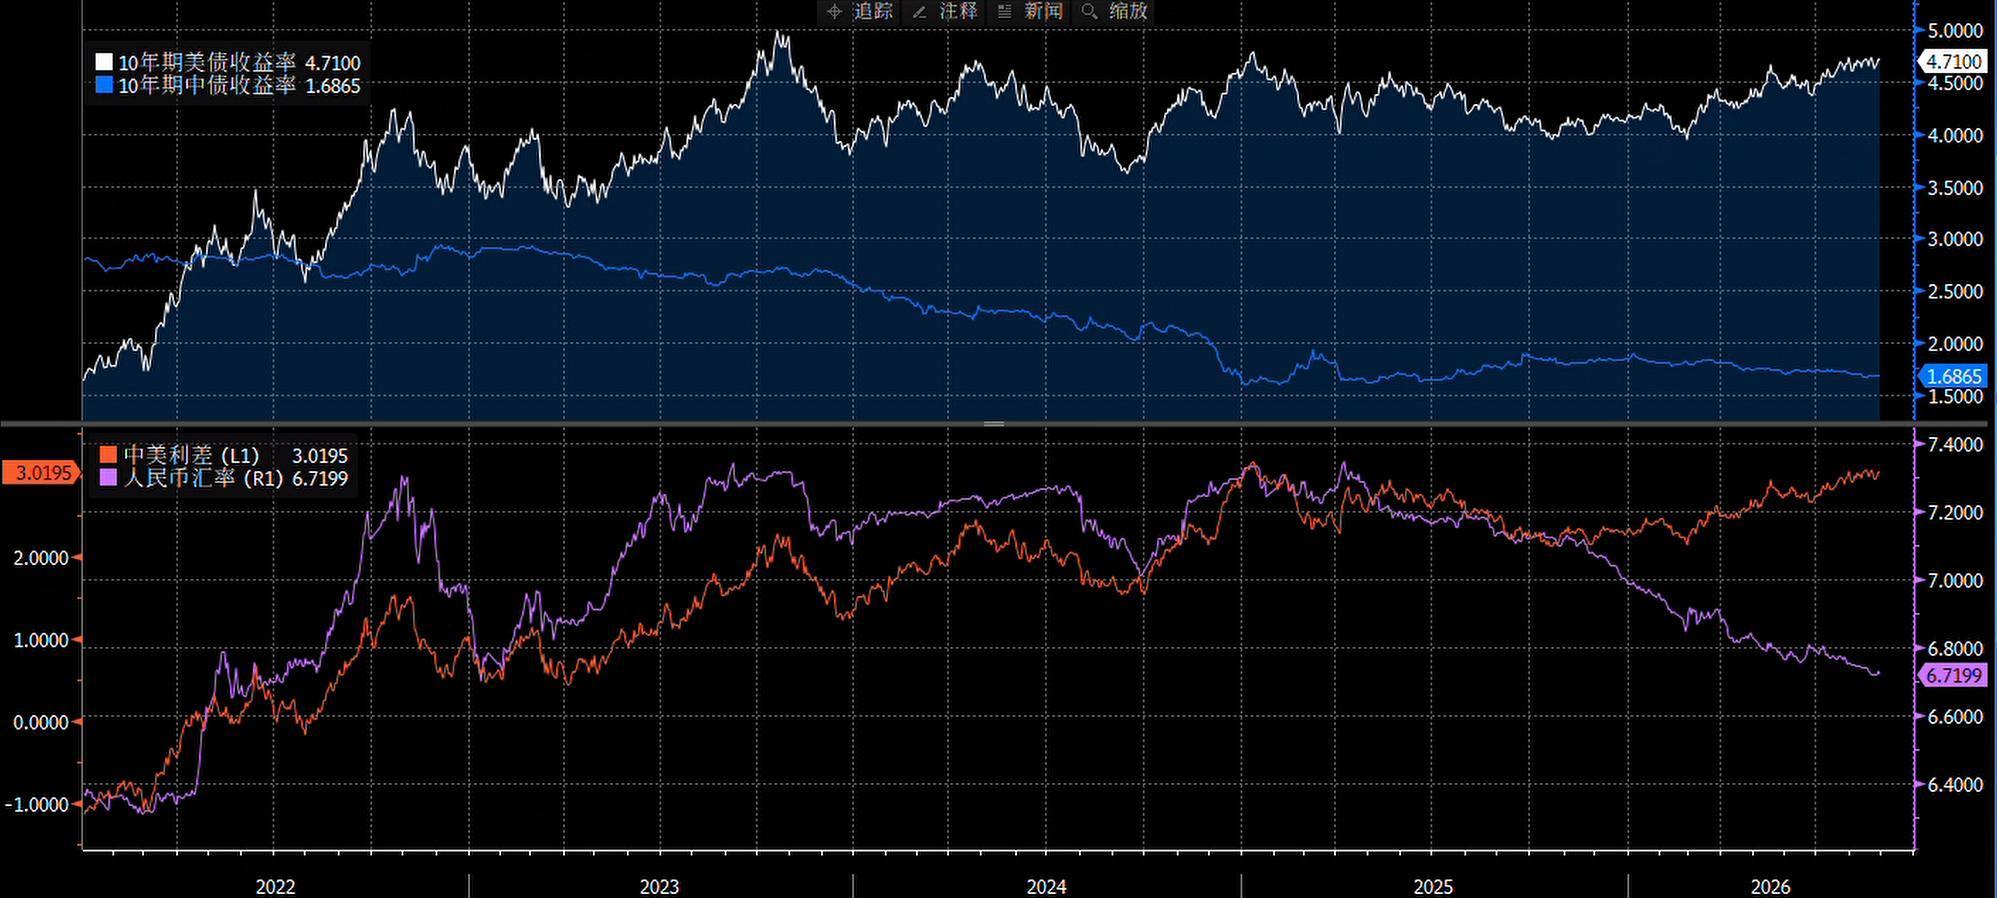
過去1年間、人民元為替相場は米中金利差の動きと著しい乖離を示しました。2025年4月に7.35付近から上昇を開始して以来、人民元対米ドル為替相場は6.72付近まで上昇し、累積上昇率は8%を超えました。為替レートは2023年以来の高値に迫っています。2026年以降、人民元の仲値は累計66ベーシスポイント引き上げられました。一方、中国10年国債利回りは1.69%前後で安定し、同期間の米国債利回りは4.71%以上で推移しています。その結果、米中金利差の逆転幅は約300ベーシスポイントに拡大し、過去22年間で極端な水準となっています。
この乖離は、人民元のプライシングパワーに根本的な転換が起きていることを意味します。米中金利差が人民元為替を単独で説明する力は、2022〜2024年の88%から2025年以降は1%に急減しました。また、人民元とドルインデックスのローリング相関係数も昨年11月の0.80から今年8月には-0.48へ大きく低下し、これは為替改革以降3回目の顕著なデカップリングです。一方、ローリング貿易黒字項目の説明力は0.50に上昇し、その影響は極めて大きくなっています。
人民元プライシングの主導権は、金融口座から貿易口座へと移りつつあります。これまで人民元為替の方向性は米中金利差によるクロスボーダー資金フローが決定的な力を持っていましたが、いまや経常収支の外貨供給と企業による為替決済行為がより大きなプライシング権限を占めています。
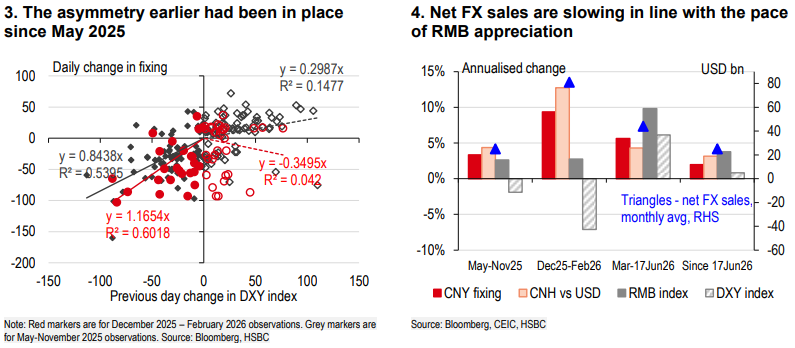
現在は金利差が圧力を決定、貿易黒字が方向を決める
金利差はまず金融口座に影響します。米国資産の利回りが高いと、人民元資産の相対的な魅力が低下し、証券投資やその他投資、銀行のクロスボーダー資金流出を促します。2021年以降、金融口座は継続して圧力を受けており、金利差圧力が依然存在していることを示しています。しかし、国内資本口座が完全に開放されていない状況では、この圧力が人民元スポット市場で無摩擦に持続的な下落圧力に転化されるのは困難です。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
トランプ政権の医薬品価格政策の影響が拡大!Alcon (ALC.US)のCEOが一部の薬剤が欧州市場から撤退する可能性を警告
アルコンのCEO、デイビッド・エンディコットは、トランプ政権が米国の医薬品価格を他国の価格と連動させる取り組みを進めていることについて、これにより一部の薬が欧州で販売されなくなる可能性があると警告しました。

欧州中央銀行理事カジミール:必要な場合は果断に利上げを行うが、次の行動を判断するには時間が必要です。
カジミール氏は、必要であれば欧州中央銀行は躊躇せずさらに利率を引き上げると述べましたが、次の行動を決定するには時間が必要だともコメントしました。

Tesla(TSLA.US)はベトナムに子会社を設立し、東南アジアで最も急成長している電気自動車市場に進出します。
アメリカの電気自動車メーカーTeslaは、ベトナムに子会社を設立し、東南アジアで最も急成長している電気自動車市場の一つに正式に参入しました。

ゴールドマン・サックスがMeta(META.US)のAIパラダイムシフトを解読し、MuseAIがインテリジェント・エージェントの新時代を開く
最近、Metaは個人用AIエージェント製品Muse AIを発表しました。これは、消費者向け人工知能が従来のQA型チャットボットから、現実のタスクを自律的に遂行できるインテリジェントエージェント時代へと本格的に進化したことを示しています。Goldman Sachsはレポートを発表し、Metaの「買い」評価を維持しました。

暗号資産価格
もっと見る


