
GPT-6 Astraの本当の意味:「AIナラティブ」を「需要論争」から「物理的ボトルネック」へと引き戻すこと

あるモデルの公開が、市場の議論の方向性を変えつつあります。
市場は過去数か月間、ひとつの問題を議論してきました:「既知のAI需要に応じるために、いったいどれほどのインフラが必要なのか?」 この問題の裏には、「AIインフラはすでに過剰投資なのか?」という問いがあります。
しかし、追風トレーディングデスクの情報によると、モルガン・スタンレーが9月7日に発表したレポートは、GPT-6 Astraの重要性を単なる規模拡大(Scaling)ストーリーの延長線と捉えるべきではないと指摘しています。これはまたしてもモデルがアップグレードされただけ、という話ではありません。
Astraは、能力の幅(breadth of capabilities)と相互運用性の実質的な飛躍を意味します。具体的には4つの方向—推論能力、エンジニアリング能力、コンピュータの操作、物理世界でのタスク実行—に現れています。 これは、AIが複雑な推論、専門的なエンジニアリングタスク、直接的なコンピュータ操作、さらには現実世界のタスクにも対応できる段階へと進みつつあることを示しています。できることが増えるほど、マネタイズできるシナリオも増します。OpenAIの最新投稿でも、より優れたモデルは新たな「職務分野」を切り開くと述べられています。
AIストーリーは「需要論争」から「物理的ボトルネック」へ再び引き戻される
Astraの登場は、市場の核心的な問いを「既知のAI需要にどれほどのインフラが必要か」から、「モデルインテリジェンスの向上とともに、どれほど新たなワークロードが経済的に成立するか?」へと反転させるかもしれません。
これは方向性がまったく逆の問いです。前者は需要側の疑問、後者は供給側の圧力です。
- 弾性効果:1ドルでより多くのインテリジェンスを得る
アナリストはレポートで、コアとなる経済学的ロジックを提案しています:優れたモデルは弾性効果を生み出します—AIが1ドルごとに得られるインテリジェンスや実用性が高まるほど、推論ワークロードの数・期間・複雑さすべてが増加します。
これは古典的な「ジェボンズの逆説」に似ています:効率の向上は消費を減らさず、むしろ全体の消費を拡大します。単位コストのインテリジェンス生産向上 → もともと非効率だった応用シナリオが成立 → 新たなワークロードが流入 → 計算力とインフラ需要がむしろ拡大となるのです。
- アドレス可能な市場が大幅に拡大
アナリストは、Astraの能力が商業的に有用な応用に転換されれば、アドレス可能なAI収入プールが大きく拡大し、現在のチャットやコーディング中心のユースケースを遥かに超えるとみています。
モルガン・スタンレーの推計によると、世界の知的労働TAMはおよそ22.5兆ドル(世界に9億人のナレッジワーカーがおり、平均年収が約2.52万ドルで概算)、消費者支出TAMは約30兆ドル、小売・旅行(約16兆ドル)、自動運転/モビリティ(約4兆ドル)、フードデリバリー(約4兆ドル)、広告(約3兆ドル)を含みます。
- 供給側の物理的制約こそが真のボトルネック
アナリストの結論は、Astraの登場によりボトルネックのストーリーは「需要形成」から「物理的供給制約」へ—すなわち、それらのインテリジェンスを大規模に提供できるか否かに戻ったというものです。
具体的には何を指すのか?計算力。電力。材料。労働力。等々。
物理ボトルネックの具体例:ABFとHBM4E
供給側の逼迫には、二つの具体的なポイントがあります。
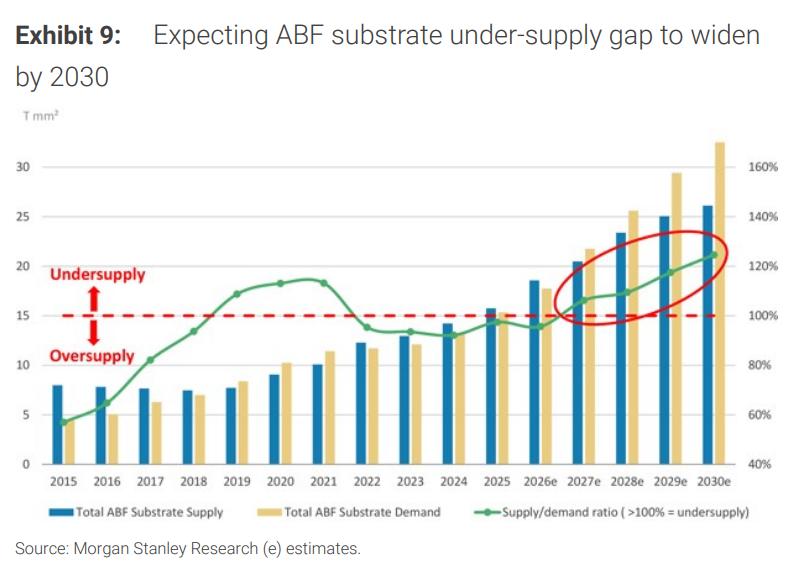
一つ目はABFサブストレート。
モルガン・スタンレーは、ABFサブストレートは2027年から供給不足が始まり、そのギャップは2030年まで拡大し続けると予想しています。主要な制約は、新規製造能力の立ち上げに最低でも2年かかることです。
二つ目はHBM4Eの後工程(BEOL)の複雑性
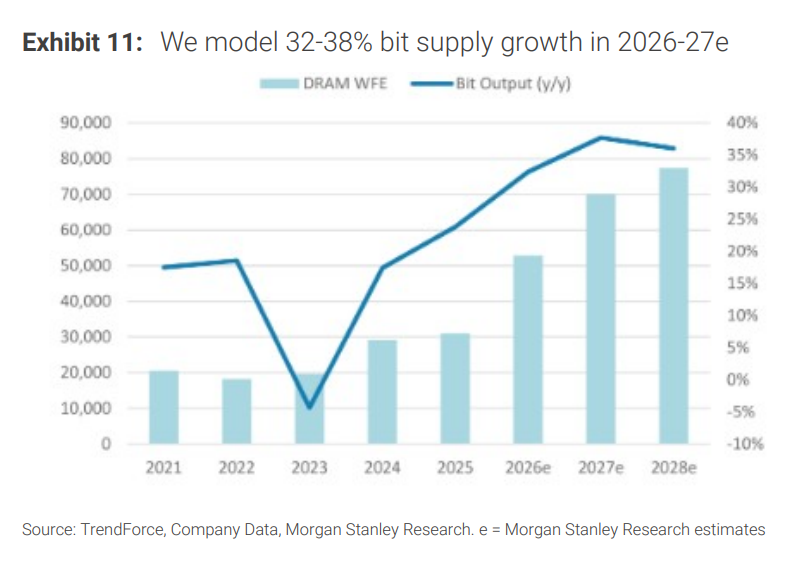
レポートによると、HBM4Eの後工程は半導体製造の大きなパラダイムシフトを意味します—HBMは専用3Dメモリスタックから、高度に集積化されたカスタムChipletロジックシステムへと進化しています。
具体的な影響チェーン:
- HBM4Eインターコネクト層の増加(SKハイニックスがdummy bump を導入)、大量のDRAM資本支出がBEOLキャパシティ拡張に向けられる
- 前工程(FEOL)のプロセスノード移行キャパシティ投資とDRAM GB出荷量の加速、2027年下期まで実現しない見込み
- DRAMメーカーが設備キャパシティを優先的に利用するため、NANDキャパシティ拡張が遅れる可能性
この二つのボトルネックの共通点は、どちらも検証、トレース可能な物理的制約であり、市場心理ではないということです。
電力:最もリアルな物理ボトルネック
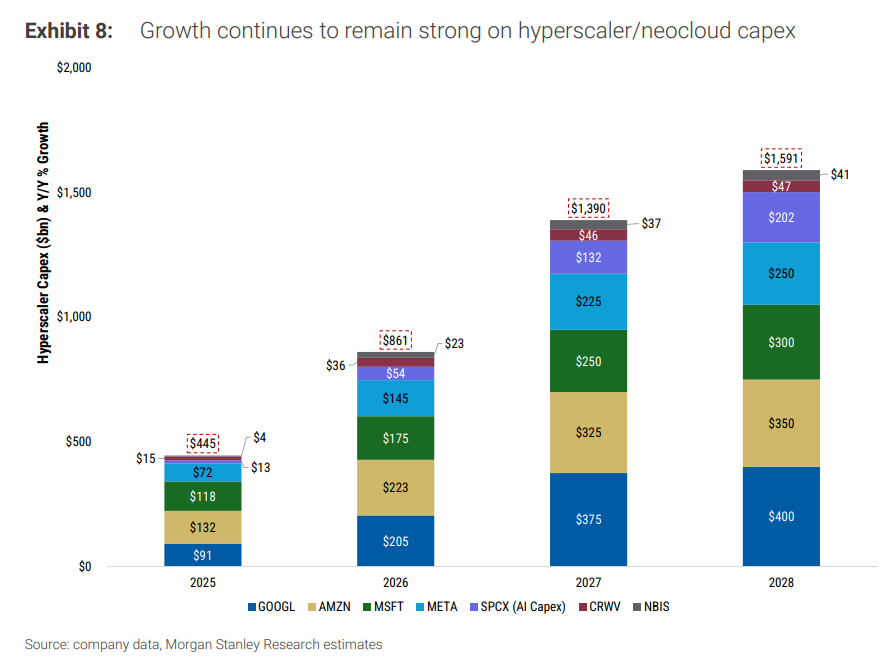
データセンターへの規制圧力が高まる中、電力供給が重大な物理的ボトルネックとなっています。アナリストは、ハイパースケールクラウド企業の総計算力は2025年の約35GWから2028年には約145GWへ、約4倍に拡大すると予想しています。
アナリストは、米国は38ギガワットの電力ギャップに直面していると指摘し、データセンターはますますbehind-the-meter(メーターの裏側)の自家発電ソリューションを採用すると見ています。
同行の試算では、behind-the-meter電力ソリューションは1ギガワットあたりの設備投資を約30億ドル増加させます。Rubin Ultra世代のNVIDIAチップの場合、behind-the-meter電力込みの総コストは1ギガワットあたり約500億ドルです。
市場は何を過小評価しているのか
アナリストは、市場はいま3つのことを過小評価しているとみています:
第一、GPT-6 Astraの恩恵を受けるグローバルテック企業が十分に織り込まれていない。
第二、供給ひっ迫はより長期化する可能性が高い。 ABFやHBM4E BEOLのボトルネックは短期で解決しません。
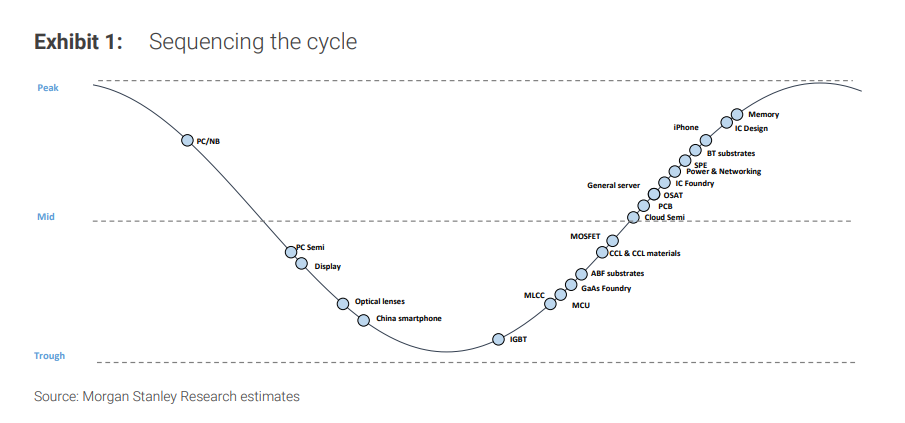
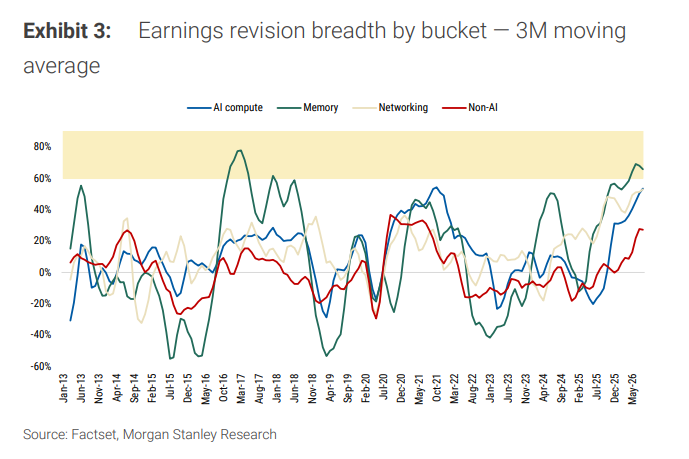
第三、AIに依存せずとも上昇する株が静かに強まっている。 アナログ半導体(STM、NXP、Renesas)は3年以上に及ぶL字型の底打ちを経て、初期サイクルの回復局面—在庫整理、価格安定、産業オーダー改善—に入っています。
結論は「AIをもっと買え」ではない
モルガン・スタンレーが示す投資優先順位:
AI計算力(最優先) > ネットワーク(次に優先) > メモリー(選別的)+アナログ半導体(初期サイクルのヘッジ)、具体例として:
- AI計算力:GPU(NVIDIA)、ASIC(Mediatek、GUC)、ABFサブストレート(Unimicron、Ibiden)、MLCC(Murata、Samsung Electro-Mechanics)、アセンブリ&テスト(Advantest、TEL、ASE、KYEC)、電源(Delta)
- ネットワーク:GLW、LITE、COHR、KEYS、古河電工、藤倉
- メモリー:構造的シェア拡大とローカル化(CXMT)、SKハイニックス、サムスン、キオクシアは供給タイトでタクティカルな上昇余地
- 非AI:アナログ半導体(STマイクロ、NXP、Renesas)
同行はこう述べています:「私たちは、より広範囲の推論サイクルと限定的な物理キャパシティ、増大するコンテンツ強度、製造の複雑化が交錯する企業へのポジショニングを重視します。」
冷静さを保つべきポイント
モルガン・スタンレーのレポートは決して一方的に楽観的なものではなく、注意すべき3点も明確に挙げています:
第一、AIへの期待はすでに非常に高い。 市場のAI企業への許容度は、「良い業績」から「完璧な業績が必須」に変化しており、たとえAstraで進展があっても、決算が大幅未達でなければ株価反応は限定的かもしれません。
第二、2028年には設備投資の成長率が鈍化すると予想。 株価は成長率の方向性を見るため、ペースが鈍化するだけでもバリュエーションには継続的なプレッシャーがかかります(絶対値が成長していても)。
第三、マクロ逆風が依然存在。 レポートは、原油価格、インフレ、FRBの金利の道筋、2028年の米国大統領選など不確実要素を指摘、特に民主党が政権を取った場合のデータセンター拡張への潜在的な政治的障害に注目しています。
~~~~~~~~~~~~~~~~~~~~~~~~
上記の素晴らしいコンテンツは追風トレーディングデスクより。
より詳細な解説やリアルタイム分析、最前線のリサーチなどは、【追風トレーディングデスク▪年間会員】にご参加ください。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
英国の工場生産が2年以上で最大の増加率を記録!コスト圧力が再浮上、イングランド銀行の今週の利上げ路線がさらに強化
英国の注文と生産は加速的に回復していますが、投入コストの上昇や雇用の停滞により、需要の改善が企業の利益や雇用の増加へとスムーズに転換していません。
グローバルペイメンツ買収の噂が評価議論を引き起こす!「ビッグ・ショート」バリー:本当のチャンスはFiserv(FISV.US)とPayPal(PYPL.US)にあり
バリー氏は、Fiservの潜在買収価格が100~120ドルで、現在価格に対して100%~140%の上昇余地があると考えています。また、PayPalを「優良銘柄」と再評価する一方、Global Paymentsの買収価値には疑問を呈しています。
ナスダックは1か月で2兆ドル以上が消失、ウォール街は買い時を探し始める!ドイチェ銀行はテクノロジーの格付けを引き上げ、ゴールドマン・サックスの「7つのシグナル」が強気のストーリーを描く
ドイツ銀行は米国のテクノロジー株を高く評価し、3週間前に行った格下げを覆しました。大幅な売却によって魅力的な買い機会が生まれ、人工知能関連の多くのリスクは市場によって過度に消化されていると述べています。
テクノロジー株売却ラッシュの中でDoorDash(DASH.US)がNASDAQに勝利!170億ドルでInstacartの買収を正式発表、スーパー配送と小売広告が価値再評価の原動力に?
2つの主要プラットフォームが完全に統合されることで、配送の経済性、消費者へのリーチ、リテールメディアでの収益化における総合的な競争力と交渉力が強化される可能性があります。独自の配送ネットワークを持たない食品・雑貨小売業者は、より明確な価格交渉圧力に直面することが不可避となります。一方、SparkやShiptを保有するWalmartやTargetは、比較的この影響に耐えることができる見込みです。
暗号資産価格
もっと見る


