
Adobe 第3四半期決算展望:9,000万人の無料ユーザーは有料成長につながるか
 2026/09/09 07:59
1. 投資の要点まとめ
Adobe(ADBE.US)は2026年9月10日の米国市場終了後に2026年度第3四半期決算を発表します。ウォール街のコンセンサス予想は売上高が約66.9億ドル(前年比+11.7%)、非GAAP EPSが約6.08ドル(前年比+14.5%)です。会社ガイダンスは売上高66.7億~67.2億ドル、非GAAP EPS 6.05~6.10ドルとなっています。
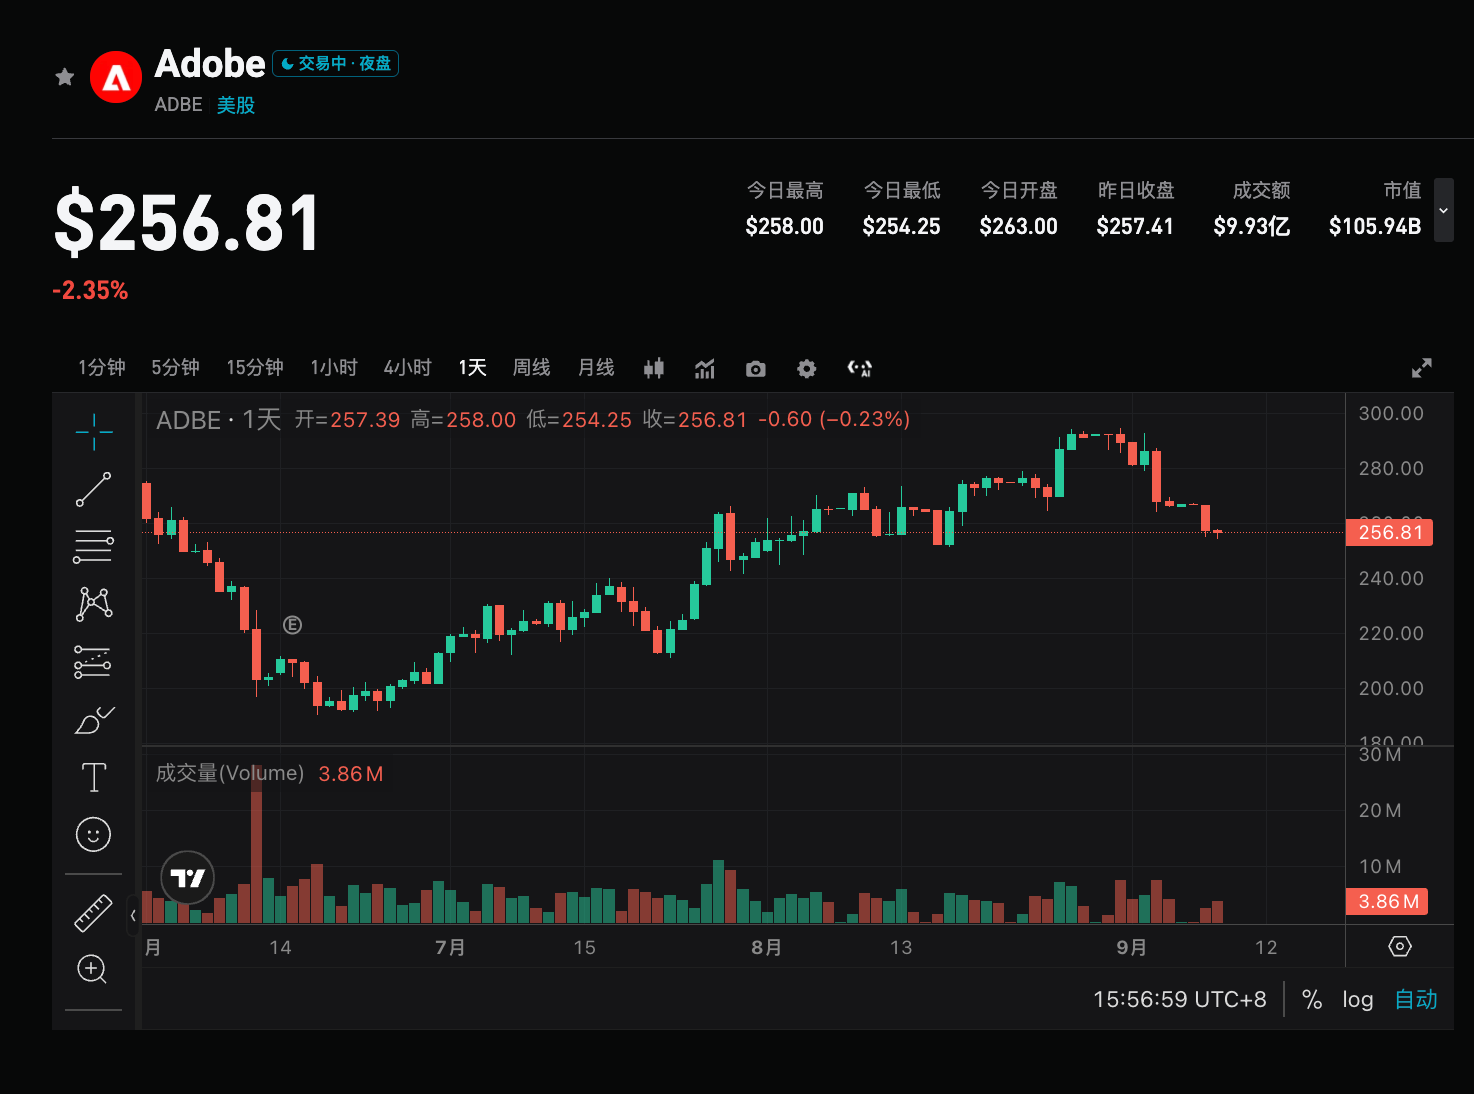
過去1年で株価は圧力を受け続け、年初来で約18%下落しています。市場のコアな対立は現行利益ではなく、無料ユーザーとAI機能が持続的なARRへ転換できるかにあります。今回の決算は、「先にユーザー数を拡大し、後から収益化できるか」を検証するものとなります。
2. 4つの主要注目点
焦点1:9,000万無料ユーザーは有料化できるか
Adobeは成長エンジンを「プロ用ツール課金」から「ユーザースケール+AI利用量」へとシフトしています。Q2のクリエイティブ無料MAUは5,000万超から9,000万超(前年比70%以上)となり、Adobe.com関連トラフィックも前年比50%超増加;Acrobat+ExpressのMAUは8.5億超(約20%増)です。
市場が注目するのはMAUのさらなる膨張ではなく、課金への転換と利用の強度です。もしクリエーションがChatGPT、Claudeなど外部プラットフォームに留まり、Adobeに戻ってきてプロ編集やブランドコントロールを行わない場合、従来の競争優位性が縮小します。
焦点2:AI収益は機能実装から定量的な収益化段階へ進めているか
Q2のAI-first ARRは5億ドルを突破(前年同期比3倍超)し、Firefly ARRは前四半期比+50%で、期末では3億ドル近くとなっています。AIをエンドユーザーに届けるフェーズはほぼ完了ですが、今後は利用量が追加収益を生み出すことを証明する必要があり、単に獲得コストを引き上げるだけで終わらないかが問われます。カンファレンスコールでのFirefly、Creative Agent、GenStudioについての説明がFY27の課金成長予想への評価に影響を与えます。
焦点3:ARR成長の質と通期10.2%目標
Q2の総ARRは271億ドル(前年比+12.5%)で、うち約4.8億ドルはSemrush連結効果です。通年ARR成長目標は10.2%維持です。市場はオーガニック成長が無料提供化や一部値上げの先送りで薄れないか懸念しています。
Q3で純増ARRが改善し、AI-firstやFireflyが拡大すれば収益の質は高まりますが、無料ユーザーが大きく増加しARRが比例しなければモデルの見直しが求められます。
焦点4:新CEO交代とプロダクトエコシステムの変遷
Anil Chakravarthyが12月1日に18年の在任を経てShantanu NarayenからCEOを引き継ぎます。社内でのバトンタッチとなるため戦略の継続性が高い見込みです。Creative AgentはすでにPhotoshopやPremiereなど主力製品に組み込まれ、Topaz Labsの買収で端末側の強化を図っています。またサウジアラビアとの協業で2,700万超ユーザー・総額40億ドル超をカバーしていますが、短期収益への影響は限定的で、注目点は企業予算、使用頻度、ARRの再加速ができるかです。
3. リスクとチャンスが共存
上方要因:
- 純増ARRが予想を上回り、通年10.2%目標が達成される。
- AI-first、Fireflyの高成長が続き、無料→有料転換が進展。
- 経営陣がFY27実現への道筋を明確化。
下振れリスク:
- ガイダンス中央値にとどまり、ARRの改善が見られない。
- 無料ユーザーが拡大し続け、課金転換が鈍化。
- AIによるプロフェッショナル需要の分散と、CEO交代による慎重なガイダンスが重なる。
4. トレーディング戦略提案
戦術メモ(ADBE、9月8日終値 $257.26):
- 決算前: 株価は294~295から下落し、20日線(約273)を割り200日線(約267.6)も下抜け、現在は50日線(約250)で反発中です。イベント前のリスクリワードは平均的で、インプライドボラティリティは約8%と高め。イベントポジションを抑え、軽めのポジションで対応。250ドル以下でのレバレッジロングは避けるのが無難。
- ロング構造: 終値が268~276を回復し、250~254をキープする場合は上値285~295、さらに306 / 330を想定。ストップロスは248、あるいはリスク許容度次第で240 / 220下に設定。
- ショート/ヘッジ構造: ギャップダウン後に250~254を奪回できない、または268~276トライで失敗した場合、下値は244 / 240 / 220、極端ケースで190(52週安値付近)を参照。
重要指標: 総売上高・非GAAP EPSがガイダンス超過か、総ARR/純増ARRと通期10.2%、AI-first ARR・Firefly ARRと有料転換状況。
データ・ガイダンスとも強ければ加熱感の反動局面の押し目を狙い、達成のみ/ARR質が弱い場合はアフターでのギャップやIV低下に注意。ポジション・ストップは自身のリスク許容度で調整し、高ボラティリティでの一方向追随は避ける。
もし株式 rtoken初心者で、現物株取引に入門したばかりなら、これらの教育動画で一気に理解できます!
「現物株 vs 株式先物 vs 伝統的な米国株:メリット・デメリット、所有権とレバレッジの徹底比較」
「UEXで優良な株式トークンやETFをどう選ぶ?2つの重要指標でリスク回避」
免責事項: 上記内容はあくまで参考情報であり、投資アドバイスではありません。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
「AI減速」嵐の中で逆行推進?Kioxiaが米国上場を計画、少なくとも100億ドルの資金調達を目指す
キオクシアは米国での上場を通じて100億ドルを調達することを検討していると報じられています。

AI算力建設は「電力不足」から「人材不足」へ:モジュール化の台頭により、シュナイダー、Vertiv、Eatonが新たなチャンスを迎える
バーンスタインは最近調査報告を発表しました。AIの計算能力の構築が急速に拡大する中、データセンターの発展を制約する主要な問題が切り替わりつつあります。

原油価格、長期債券、利上げ圧力を恐れず、複数のウォール街機関は依然として米国株に強気―YardeniはAI減速懸念を軽視
ウォール街のほとんどのストラテジストは、利上げのペースが適度であり、企業の収益が強力で、インフレがアンカーから外れない限り、米国株の強気相場が続く可能性があると考えています。

米国は国内タングステン供給網に巨額投資!Elmet(ELMT.US)が国防総省から4億5000万ドルの投資コミットメントと20億ドルの国防ビッグディールを獲得、株価が急騰
エルメットグループは月曜日、米国戦争部から4億5千万ドルの投資を得たと発表しました。また、同社の完全子会社であるElmet Technologiesは、米国国防兵站局との最大20億ドルに達する契約を獲得しました。

暗号資産価格
もっと見る


