
CPI発表から金利急騰まで 金価格下落の要因分析

汇通网9月15日讯—— 様々な要因が米国債の実質金利を押し上げ、金価格は引き続き圧力を受けており、トレンドの転換点はアメリカ経済指標に注目
火曜日(9月15日)アジア・ヨーロッパ時間帯、スポットゴールドは引き続き下落し、現在は4,276ドルで取引されており、0.52%の下落となっている。
最近、実質金利は急騰し続けている。先ほど発表されたCPIを受け、一時的に実質金利が短期間下落すると見られたが、結局その後小幅に下落したのち大きく反発し、その反発幅は米国10年国債の名目金利を上回った。
公式に従えば、名目金利=実質金利+インフレ期待+インフレリスクプレミアム(IRP)。通常、インフレ期待とIRPは大まかに一括りにされているが、このような利好材料が消化される局面では分解して見た方が分かりやすいため、CPI発表日は悪材料が出尽くしIRPの項目が必要となった。
つまり、名目金利の下落はIRPが瞬時に大きく下落したためであり、市場がインフレがやや予想以上になりながらも深刻な悪化懸念が後退したと見たからだ。しかし、実質金利の内在的な上昇が最終的な金利上昇の主因であり、これが最近の金価格下落の原因となっている。
インフレの粘着性:高金利の維持期間がさらに長期化
米国のインフレは悪性化してはいないが、その鎮静化は市場予想より遥かに遅い。コアサービスのインフレと家賃項目は強い粘着性を見せている。
インフレが下がらない限り、FRBには迅速な利下げの余地がなく、市場は「高金利がいつまで続くか」という価格見通しを上方修正し続け、追加の利上げの可能性も残されている。
金利分解フレームワークから見ると、実質金利は名目金利からインフレ期待を差し引いたものである。インフレの粘着性がインフレ期待を支え、名目金利も下がらず、両者が実質金利を押し上げるため、TIPS(金利連動型国債)利回りも上昇する。
これが今回の局面で実質金利が上昇し続ける最も核心的かつ持続的な駆動力となっている。
経済の基盤的な強さ:均衡実質金利自体の上方シフト
米国経済はリセッションに陥らず、消費と雇用は予想を上回る強さを保っており、高金利環境にも耐えられている。
古典的なフィッシャーフレームワークによれば、実質金利は実物資本の実質的な収益率であり、貯蓄供給と投資需要の均衡によって決まる。経済需要が旺盛で、企業の投資意欲が強く、資本収益率が高い場合、資金の実質コストは自然と高まり、均衡実質金利自体が上昇することになる。
市場はもはや「FRBがすぐに緊急利下げを行う」とは織り込んでおらず、この予想の消滅が将来の政策金利予想をさらに押し上げ、インフレ粘着性と共鳴し、実質金利の中心地を押し上げている。
金利の上昇が経済を壊すのではなく、経済が持ちこたえているからこそ金利は高水準を維持できる——これが今回の金利上昇の根本的な背景である。
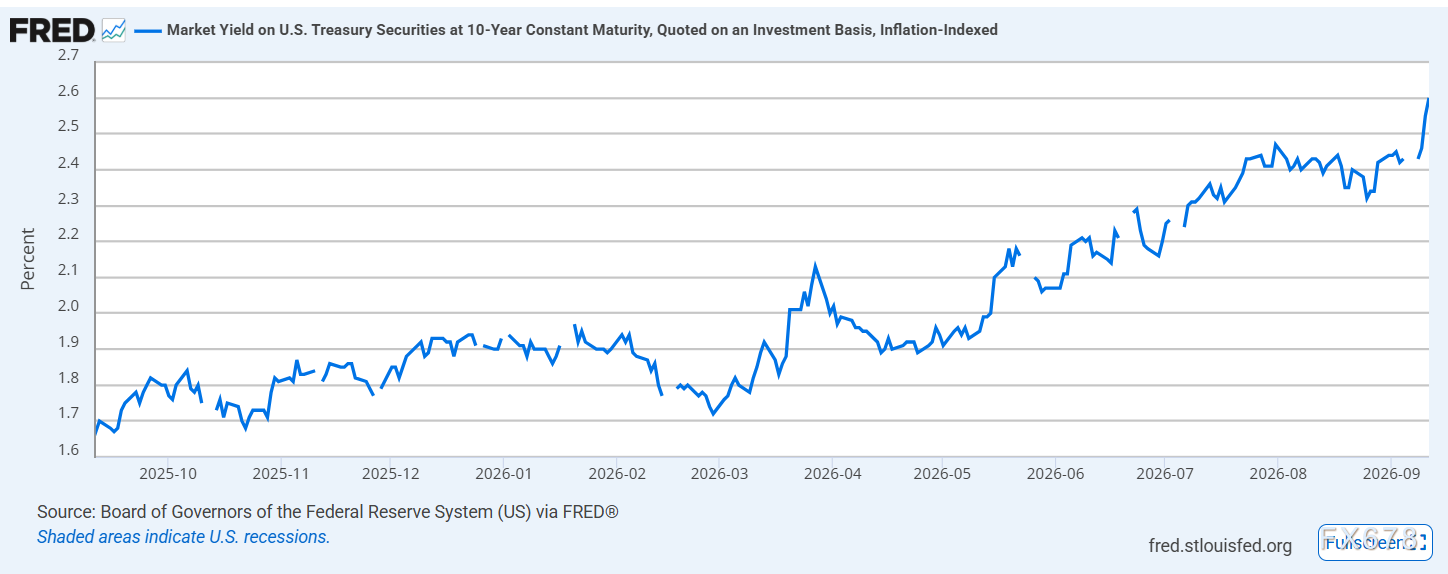
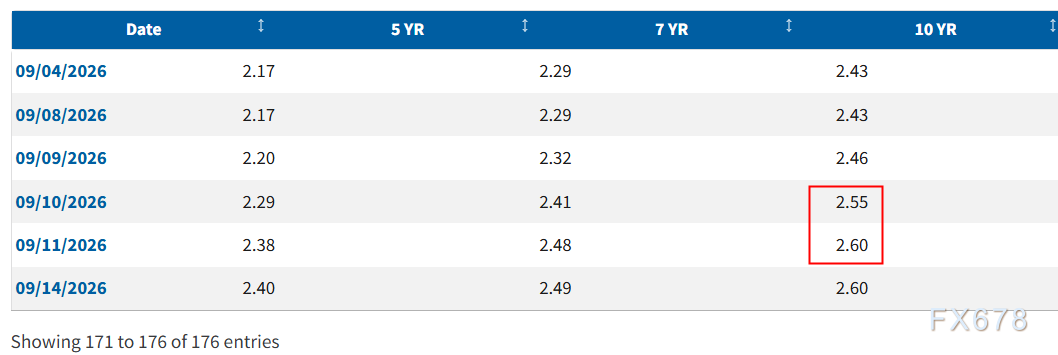
(10年TIPS利回り一覧、出典:FRB)
同時に、10年米国債利回りと比較すると、CPI発表後10年国債利回りは0.12bp上昇したが、TIPSは0.5bp上昇し、主な押し上げ要因はインフレリスクプレミアム(IRP)の大幅な0.48bp下落にある。
原油価格の持続的変動:高金利維持予想を強化
国際原油価格の持続的な変動は、今回のインフレ粘着性の背後にある供給面で無視できない影響要素となっている。
地政学的な紛争、世界的な需給ミスマッチなど、複数の要因が重なり合い、原油価格はトレンド的に下げることは難しく、かえって重要な局面で何度も急騰している。
原油は最も重要なコモディティとして、価格の上昇は交通運輸、化学原料、消費財コスト等様々な経路を通じて最終的なインフレへ波及し、輸入インフレ圧力を形成する。
金利分解フレームワークから見ると、原油価格の変動が実質金利に与える影響は二重構造である。
一方では、原油価格が繰り返し上昇することでインフレ沈静化への不確実性を強め、インフレ期待を支えたり上方修正することでFRBの利下げサイクル開始を一層難しくする。他方、原油価格は供給側ショックで、コスト押し上げ型インフレを引き起こすため、「スタグフレーション型」圧力がFRBを経済成長とインフレのどちらかに傾かせ、結果として高金利維持期間がさらに長期化し、実質金利を押し上げる。
また、原油価格の不確実性は短期的にインフレリスクプレミアムIRPも押し上げる場合がある。
市場が「原油価格の持続的な上昇が第二次インフレ波及を引き起こす」と懸念する場合、IRPは押し上げられ、名目米国債利回りは実質金利上昇に加えインフレリスクプレミアムも上乗せされ、さらに国債供給圧力による期間プレミアムが加わって長期債利回りの上昇圧力を増幅している。これが各国10年国債利回り急騰の主因の一つである。
米国債供給圧力:期間プレミアムの上昇と政策による下支え期待の消滅
アメリカ連邦財政赤字の高止まりにより、財務省は長期米国債を大規模に発行し続けている。市場は長期債供給過剰を懸念し、投資家はより高い期間プレミアムを要求することで長期債の引き受けを条件づけており、これが供給サイドから名目米国債利回りを押し上げている。
同時に、市場の米財務省による米国債買い戻し計画の効果には悲観的見通しが多い。
ファンドマネージャーの半数近くが「買い戻しは利回りにほとんど影響しない」と見ており、3割近くが「むしろ利回りを押し上げる」と考えている。政策の下支え期待が消滅し、債券市場の「セーフティクッション」がなくなり、長期債の価格はもろくなり、集中売りが発生すれば利回りが急騰しやすくなる負のフィードバックが生じる。
まとめとテクニカル分析:
ゴールドは無利息の超長期資産であり、その価格形成は実質金利という割引ファクターに大きく依存している。
実質金利が上昇すれば、ゴールド保有の機会費用が増加し、ゴールドの将来キャッシュフロー(ゼロクーポン)の現在価値が圧縮され、金価格は当然ながら持続的に圧力を受ける。
今回の実質金利上昇は複数のトレンド的な支えがある:インフレ粘着性が高金利維持期間を延長、経済の粘り強さが均衡実質金利を押し上げ、原油価格の持続的変動が供給型インフレ期待を強化、米国債供給圧力が期間プレミアムを押し上げている。
これら複数の力は、実質金利中心地上昇の揺るがぬ基盤を構成しており、短期的な感情の波乱では説明できない。
IRP下落による金価格の一時的な上昇は、本質的にはテールリスク消滅という一過性の感情的反応に過ぎず、力は弱く、トレンド的な実質金利上昇による金の持続的な圧力に対抗することはほぼ不可能である。
よって、実質金利の中心地に明確な転換点が現れるまでは、ゴールドの中期的な圧力構造は根本的に変わりにくい。
本稿は主に金利の観点から切り込んでいるが、金価格の決定要因は金利だけではない。中央銀行の金購入、ドル信用・通貨価値下落トレード、リスク回避需要等も独立した需要要素を形成しており、時には実質金利の圧力を一時的に相殺することがある。分析フレームワークの制約上、これらの要因は今回は詳細に論じないが、今後の議論に残しておきたい。
テクニカル観点:スポットゴールドは現在安値圏での調整となっており、小型ヘッドアンドショルダーのネックラインでサポートを受けている。小型のトップパターンが現れたが、安値圏でのヘッドパターン出現はベアトラップ(ショートの罠)となりやすく、ロング投資家は過度に恐れる必要はない。
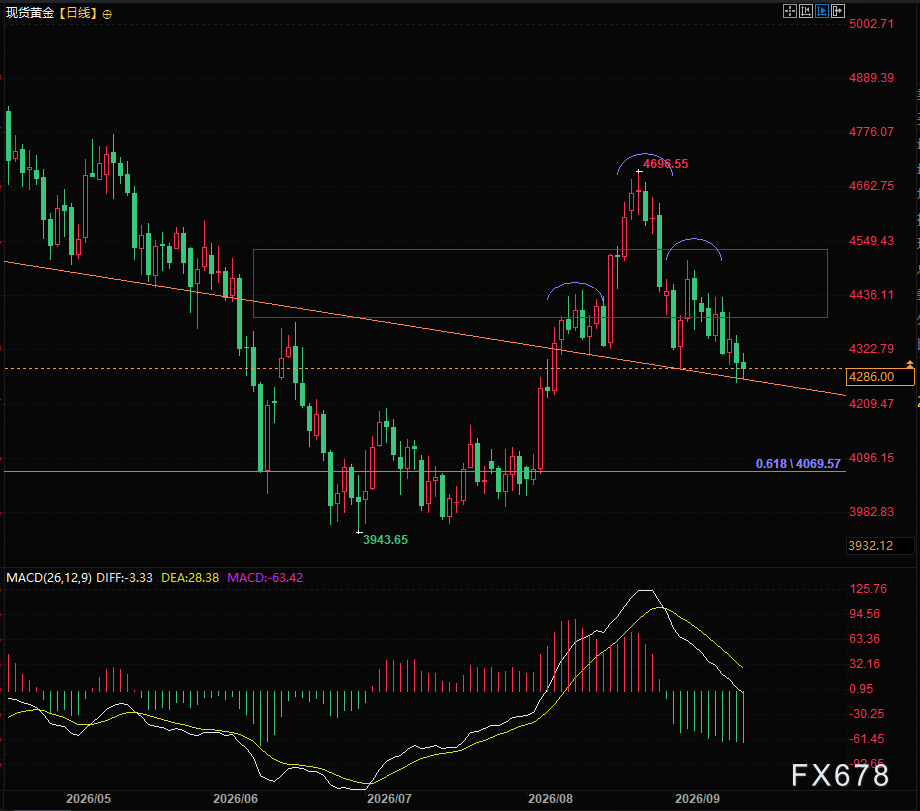
(スポットゴールド日足チャート、出典:易汇通)
GMT+8 21:22現在、スポットゴールドは4,285.99で取引されている
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
エネルギーリスクがインフレに直面し、米国債の利回りがバリュエーションを抑え、ゴールドが上下に揺れている今、一番怖いのはどれか?

今週米連邦準備制度が利上げを行えば、米国市民のローン全体が圧力を受け、預金は好材料となる

米国株式市場前哨|三大株価指数先物が揃って下落、10年米国債利回りが5%突破、暗号資産関連株が取引前に下落
9月15日(火曜日)、米国株式市場の取引開始前に、米国主要3株価指数先物がそろって下落しました。

嵐の前の静けさ?ポンドのボラティリティが記録的低水準に接近:予算案が迫る中、ウェルズ・ファーゴは十分なヘッジ不足を警告
ポンドオプション市場は「異常なほど静か」で、インプライド・ボラティリティが記録的な低水準に迫っています。Wells Fargoは、投資家が予算案の影響を過小評価していると警告し、ポンドを売ってユーロを買うことを推奨しています。

暗号資産価格
もっと見る


