
原油価格の下落がインフレ圧力を緩和し、金は4300以上に反発して再びレンジ上限へ戻る

汇通网9月18日讯—— 金は金曜日のアジア早朝に反発し、4360ドル付近まで戻し、6週間ぶりの安値から修正がみられました。原油価格が1週間ぶりの安値へ下落し、ドルも弱含んだことで金の短期的な環境は改善しましたが、FRBが依然としてタカ派路線を維持しており、10月追加利上げの確率は53.1%に上昇、金価格の反発には依然として利回りとドルの二重の制約があります。
現物金は金曜日のアジア時間早朝、小幅な上昇を見せ、XAU/USDは再び4360ドル付近に近づき、過去の急速な調整を受けてテクニカルな修正が一定程度みられました。今回の反発要因は主に二つあります。第一に原油価格が明らかに下落し、エネルギーコストの低下が市場のインフレ加速懸念を和らげました。第二に、ドルが一時的に弱含み、ドル建金価格に対する為替圧力が軽減されました。しかし、FRBの最新政策シグナルが依然としてタカ派色を強くしている環境下では、現在の金価格の上昇はあくまで安値修正の側面が強く、新たな一方向トレンドが確立されたわけではありません。
エネルギー市場の変動が再び貴金属価格の論理に影響を及ぼしています。原油価格は最近1週間ぶりの安値に下落し、中東の供給障害が徐々に解消されるとの期待が高まっています。サウジアラビアも重要なパイプラインの原油輸送部分回復を目指しており、供給不足の懸念がさらに後退しています。
最近ではエネルギー価格と金の連動性が強まっています。High Ridge Futuresの金属取引部門責任者、David Meger氏は、エネルギー価格が明確に下がることで、これまでインフレプレッシャーで生じていた金市場への負荷が軽減していると指摘します。現在の市場にとって、投資家が注目しているのは単なるリスク回避ニーズではなく、原油価格の動向がインフレ予想を通じて米国金利やドル動向に影響を及ぼすかどうかです。同時に、ドルの弱含みも金の短期環境を改善しています。金はドル建で取引され、ドル高は他通貨投資家の金購入コスト上昇につながりますが、ドルが下落すれば金の相対的な魅力が改善します。これまで金価格の低迷が続いた期間、ドル高と米国国債利回り上昇が二重の重しとなっていたため、ドル上昇の勢いが鈍れば、金は短期的な反発を見せやすい状況です。
しかし、金市場で現在最も大きな制約となっているのは米国の金融政策です。FRBは水曜日に政策金利を3.75~4.00%区間に25ベーシスポイント引き上げ、同時に年内少なくとももう一回の利上げも見込まれる政策見通しを維持しています。単なる今回の利上げそのもの以上に、市場はFRBが高水準政策金利をどれだけ維持するか、またこの高金利環境がどれだけ続くのかに注目しています。CMEフェデラルファンドレートウォッチによると、市場は現在FRBの10月追加利上げ確率を約53.1%と予想しており、前営業日の約44%から上昇しました。
米国債利回りの最近の動きは、金にとって利回り要因が依然として重要な重しであることを示しています。マーケットストラテジストによれば、FRB決定後、ドル高と米国債利回りの上昇が金の明確な下落をもたらし、2年物米国債利回りは一時4.75%に迫り、10年物も5%近辺まで再上昇しました。高利回りは、金自体が利息収入を生まないため、金の保有に対する機会コストを高めます。無リスクあるいは低リスク資産の利回りが高水準を維持する場合、金への資金シフトは相対的に魅力を失いがちです。ただし、今の金の調整が中期的な上昇シナリオ消滅を意味するものではありません。マーケットストラテジストは、FRBタカ派路線は既に資産価格にかなり織り込まれていると見ています。今後、米国経済指標が鈍化すれば、市場は金利見通しを再び引き下げ、米国債利回りとドルはそろって下落、金は再び上昇の勢いを取り戻す可能性があります。したがって、今後金価格がトレンド的な上昇を再開できるかどうかは、米国のマクロデータが現行の金利見通しを変え得るかどうかに大きく左右されます。
資金フロー面では、金が約6週間ぶりの安値に下落したあとで反発したことは、一部資金が安値で新たな買い場を模索し始めていることを示していますが、市場全体が完全に楽観転換したわけではありません。現状の4345ドル付近は下落後の修正段階にあり、投資家はFRB政策路線、ドルや利回りの動向に高い感度を保ち続けています。金価格が重要レジスタンスを突破できなければ、短期資金は高値での利食いも選択する可能性があります。今後の原油価格も注視が必要です。もし中東原油供給が徐々に回復し、エネルギー価格がさらに下落すれば、市場のインフレ期待はさらに和らぎ、金利の上昇圧力が和らぐことになります。逆に供給回復が予想より遅れ、原油価格が再上昇すればエネルギーコストは改めてインフレ期待を押し上げ、FRBが制約的な金利水準をより長く維持する要因となり、金は新たな重しを受けます。
現状、注目すべき伝播チェーンは三つです。第一に原油価格が引き続き下落するかどうか、第二に米国のインフレ・雇用指標が10月利上げ予想を変えられるか、第三にドル・米国債利回りが足並みをそろえて弱含むことができるか、です。
日足構造から見ると、現物金はこれまで連続下落し、約6週間ぶりの安値を付けた後に再び4345ドル付近まで反発しています。価格は100日移動平均線のすぐ上に位置し、中期的な強気構造は完全には崩れていませんが、短期トレンドは強い上昇からレンジ調整局面に移行しています。現在、100日移動平均線は4325ドル付近であり、日足レベルの重要サポートです。この位置をキープできれば、さらなる修正余地が残されています。上値はまず4435ドル付近のボリンジャーバンド中央線領域に注目、このエリアを突破できるかが今回の反発局面で最初の重要なハードルです。もし金価格が効果的に4435ドルを突破し固めれば、短期強気勢力はさらに強まって4678ドル付近のボリンジャーバンド上限へのテストも視野に入ります。ただし、4678ドルは現状からまだ距離があり、ドルと米国債利回りに明確な弱勢傾向がみられなければ、この水準の直接的な上抜けは難しい状況です。日足RSIは約48.58で中立エリアにあり、買われすぎ・売られすぎの水準には達していません。これは強弱勢力に大きな傾きがなく、現在の価格構造と一致します。すなわち、市場は明確なトレンド転換ではなく、方向選択の過程にあります。もし4325ドルを割り込めば、金価格は再び4190ドル付近のボリンジャーバンド下限を試す可能性があり、この領域を守れるかどうかが中期的な上昇構造キープのカギとなります。
4時間足では、金価格は急速な下落の後、安値反発を形成しつつあり、短期ベア圧力はやや弱まっていますが、上値抵抗線の更なる突破をもって反発トレンドの本格化を確認する必要があります。4345ドル付近が現在の価格レンジで、4325ドルが短期重要サポートとなっています。金価格が4325ドルをキープしつつ4435ドルを突破すれば、4時間足の反発構造はさらに強化されます。逆に4435ドル突破に失敗して4325ドルを再び割り込むと、市場は弱含みレンジ相場にとどまり、再度4190ドル付近のサポートを探る展開となりえます。全体的に、現状のテクニカル構造は安値圏でのレンジ修正が主で、真のトレンド転換には4435ドル超えとドル・利回りの同時軟化といったファンダメンタルズのサポートが必要です。
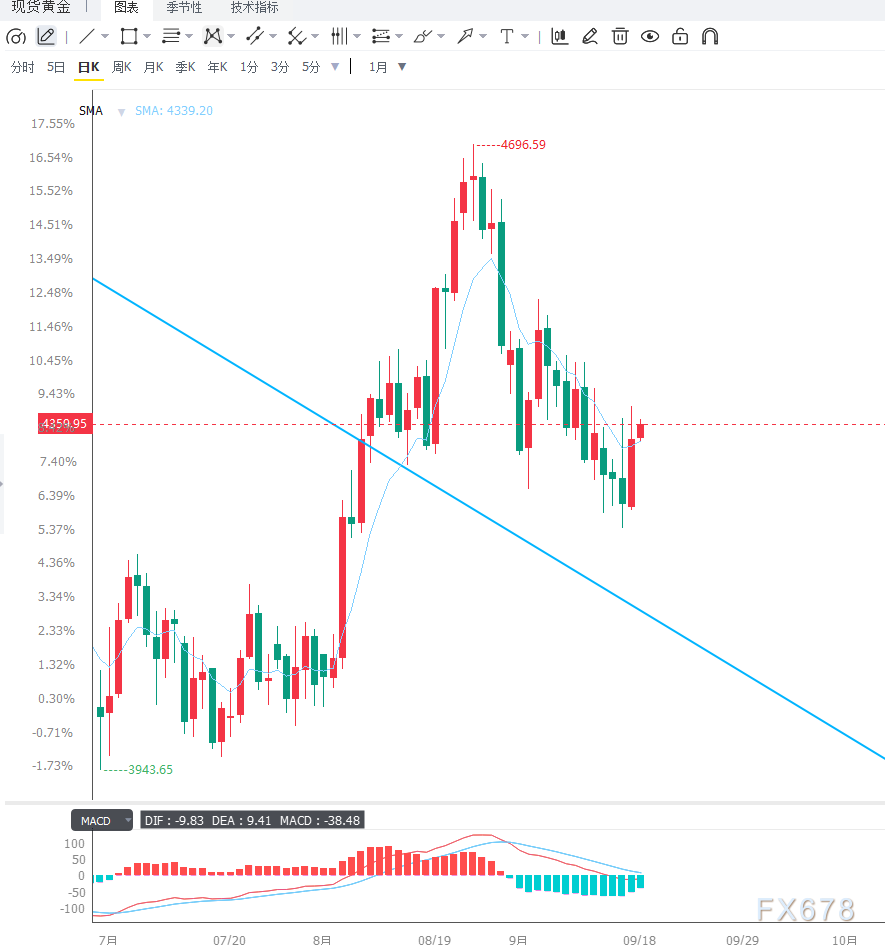
現状、金はFRBのタカ派政策と原油価格下落という二つの要因がせめぎ合っている状況です。原油安とドル安が金価格の短期反発条件を整える一方で、FRBが依然として高金利を維持し、10月追加利上げ確率も53.1%に上昇しているため、金は高い機会コストという制約も受け続けています。
テクニカル面では、4325ドルが現時点での重要サポート、4435ドルが反発拡大のカギとなるレジスタンスです。ドル・米国債利回りの一段の下落が見られれば、金は安値修正を継続する余地がありますが、米経済指標が強くて利上げ観測が再加速すれば、再び金価格は圧力を受ける展開となりえます。短期市場の注目点は、単なるリスク回避ではなく、原油、インフレ、金利及びドルの相互連動へと移っています。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
利上げ決定後、約17億の資金が逆境を切り抜けてゴールドに流入、誰が値下がり時に買い増しているのか?
米連邦準備制度理事会が利上げを開始し、プライベートクレジットはさらに厳しい状況に
金利の上昇は「最後の一撃」となり、投資先企業の変動金利ローンコストが急増し、潜在的な買い手の資金調達コストも高騰して買収をためらわせています。3490億ドルの資金がゾンビファンドに取り残され、約5000億ドルのファンドが満期超過による退出リスクに直面しています。資金調達規模は2020年以来の最低水準に落ち込み、平均リターンは過去14年で最低となる7%にまで低下しました。ソフトウェア投資におけるデフォルトの波は2028年前に集中発生すると予想され、プライベートクレジットの評価額も大幅に減少しています。
テスラの無人車Cybercab実写:ハンドルもブレーキもない、この車は未来のもの
AI算力の大反攻の背後にある資金トレンド:JP Morganの資金フローが個人投資家の買い圧力の“縮小”を示し、NvidiaやSanDiskなど算力の中核へ資金が流入
明らかになったのは「個人投資家がAIから全面的に撤退した」ということではなく、マクロ経済の圧力の下で全体的な市場参入のペースが著しく鈍化し、個別銘柄の選択がより集中しているということです。米連邦準備制度理事会(FRB)が全会一致で0.25ポイントの利上げを決定し、政策金利を3.75%~4.00%に引き上げたことについて、JPMorganの見解は以下の通りです:「もし今回の利上げが昨年の“予防的利下げ”を撤回しただけの浅い利上げサイクルであり、企業利益が引き続き堅調で、中東情勢がこれ以上悪化しなければ、株式市場は依然として金利上昇を吸収できる能力がある。」
暗号資産価格
もっと見る


