
2027年度第1四半期のWestern Digitalの決算ハイライト:売上高が前年同期比で55%急増、Non-GAAP EPSが予想を大幅に上回り、第2四半期のガイダンスも市場予想を大きく上回る。四半期配当は17%増額。しかし、決算発表後の株価は大幅下落。
 2026/10/23 03:37
🔥 米国株ホットレーダーがリリースされました! 3 つの米国株主要テーマ + 6 銘柄の厳選個別株 + 7 つの重要イベントカレンダー、今週の米国株のチャンスはどこに? リンクをクリックして22 のトレーディング方向性を一目で確認→
コア観点
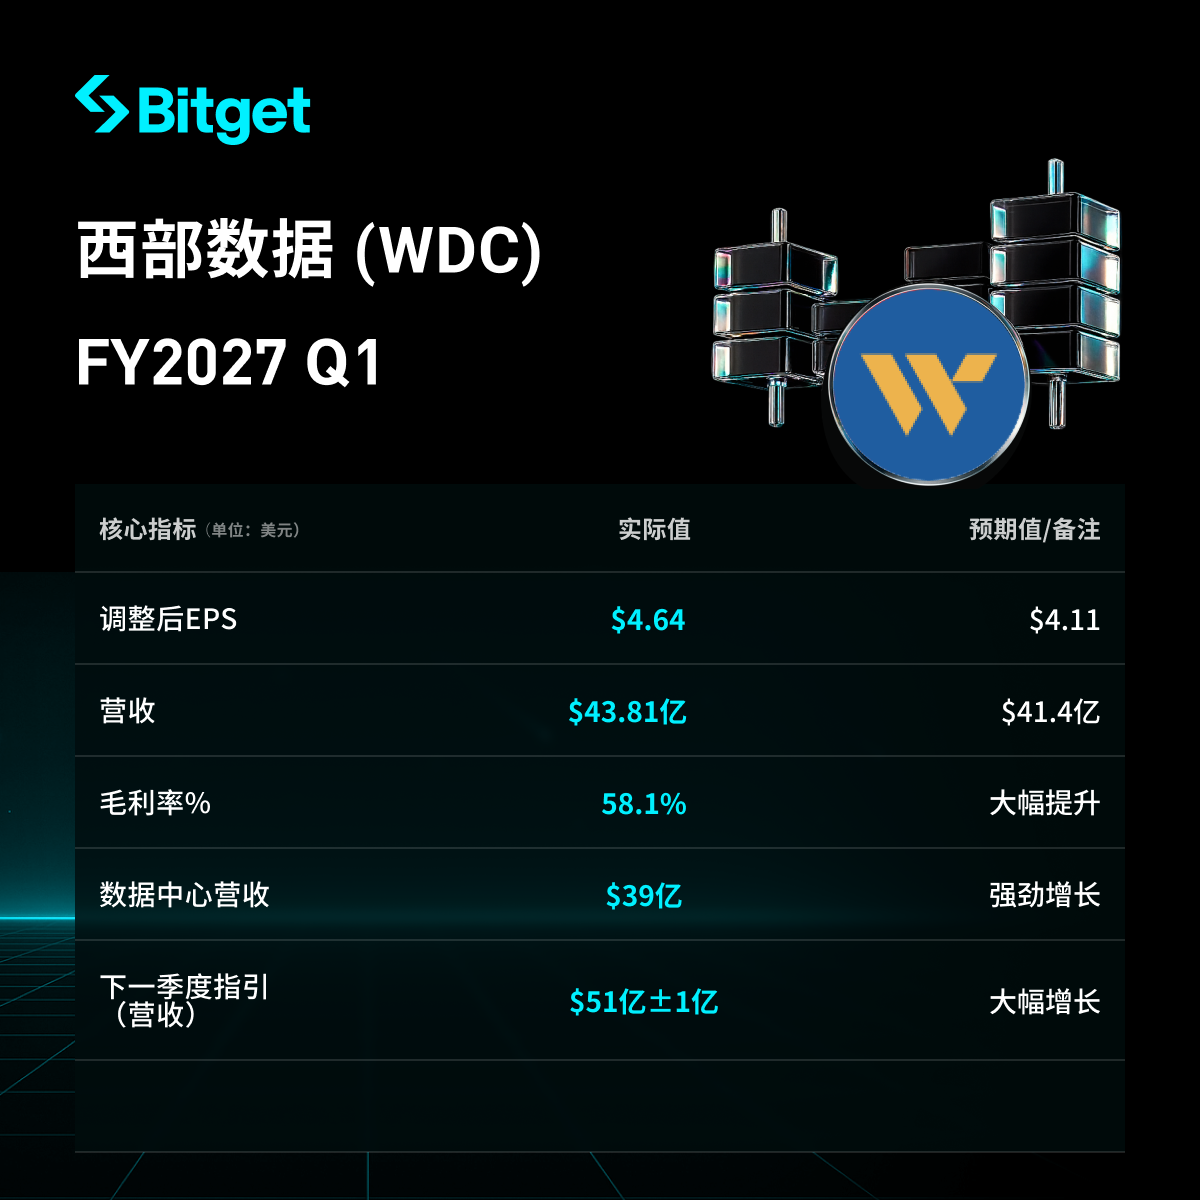
Western Digital(ウェスタンデジタル、WDC)は2026年10月22日に2026年10月2日までの2027会計年度第1四半期決算を発表しました。売上高は43.81億ドルで、前年比55%増、Non-GAAP希薄化後EPSは4.64ドル、前年比161%増となり、いずれも市場予想(売上高約41.4億ドル、EPS約4.11ドル)を大きく上回りました。粗利率・営業利益率は大きく拡大し、フリーキャッシュフローも好調、四半期配当は17%増額されました。Q2ガイダンス(売上高中央値51億ドル、Non-GAAP EPS中央値5.80ドル)もアナリスト予想を大きく上回っています。業績はデータストレージ需要の持続的な強さ(特にクラウドとAI関連)及び製品価格の改善に支えられました。しかし、予想以上の業績にもかかわらず、株価は時間外及びナイトセッションで6%-7%以上下落しており、市場がAI関連セクターの広範なローテーションを懸念していることが反映されています。
詳細分析
1. 全体の売上と利益のパフォーマンス
- 四半期売上高:43.81億ドル、前期比17%増(前四半期37.47億ドル)、前年比55%増(前年同期28.18億ドル)、市場予想約41.4億ドルを上回る。
- GAAP希薄化後EPS:4.63ドル、前年比51%増(前年同期3.07ドル);Non-GAAP希薄化後EPS:4.64ドル、前年比161%増(前年同期1.78ドル)、市場予想約4.11ドルを上回る。
- GAAP粗利率:57.8%(前年比1,430ベーシスポイント上昇、前期比370ベーシスポイント上昇);Non-GAAP粗利率:58.1%(前年比1,420ベーシスポイント上昇、前期比370ベーシスポイント上昇)。
- GAAP営業利益:20.46億ドル、営業利益率46.7%(前年比1,860ベーシスポイント上昇);Non-GAAP営業利益:21.53億ドル、営業利益率49.1%(前年比1,870ベーシスポイント上昇)。
- 営業キャッシュフロー:16.04億ドル(前年同期6.72億ドルの約2倍);資本支出:2.27億ドル;フリーキャッシュフロー:13.77億ドル。
- 四半期末の現金及び同等物:13.14億ドル(前期比減少、前期15.79億ドル)、主に約10億ドルの株式買戻し及び5.70億ドルの転換社債清算による。
- GAAP純利益:17.79億ドル;Non-GAAP純利益:17.79億ドル。注:前四半期(2026会計年度Q4)GAAP希薄化後EPSは8.21ドルで、主にSandisk関連の一時的公正価値利益の影響によるもので、当四半期とは比較不可。
| 売上高(百万ドル) | 4,381 | 3,747 | 2,818 | +17% | +55% |
| Non-GAAP粗利率 | 58.1% | 54.4% | 43.9% | +370bps | +1420bps |
| Non-GAAP営業利益率 | 49.1% | 44.2% | 30.4% | +490bps | +1870bps |
| Non-GAAP希薄化後EPS | $4.64 | $3.56 | $1.78 | +30% | +161% |
2. クラウド事業(コア事業)の成果
- クラウド事業売上高:39億ドル、全体売上の88%を占め、前年比54%増。
- ドライバー要因:大容量ニアラインHDDの需要が持続的に強く、クラウド拡張、AIモデルのトレーニング・推論・エージェントAIワークロード、NeoCloudプロバイダー及びAI先端ラボへの顧客基盤拡大により恩恵を受けた。製品ポートフォリオはより大容量製品(最新のePMRプラットフォーム初期出荷含む)にシフト。価格環境も改善(ASPは1TB当たり前年比約28%増)。
- 四半期出荷量:248 EB(エクサバイト)、前年比22%増、前期比8%増。CFOはデータ容量増と価格改善の双方が素晴らしい財務成果をもたらしたと述べた。
3. その他部門の成果
- クライアント(Client)売上高:3.20億ドル、前年比119%増。
- コンシューマー(Consumer)売上高:1.93億ドル、前年比19%増。
- 全体としてはデータストレージ需要と価格改善がドライバー、クラウド事業が依然として主力(88%を占める)。
4. 設備投資、株主還元及び今後の投資計画
- Q1設備投資:2.27億ドル;フリーキャッシュフロー:13.77億ドル。
- 株主還元:約10億ドルの株式買戻しと配当加算;合計で約11億ドルを株主に還元。
- 四半期配当は17%引き上げて1株当たり0.175ドル(年換算0.70ドル)、木曜終値354.19ドル換算で配当利回りは約0.2%。2026年12月4日登録株主に2026年12月17日支払い予定。CEO Irving Tanはこの措置が事業への自信と株主への資本還元へのコミットメントを示すものと述べた。
- 今後の投資:より高密度製品とHAMR製造へ注力。今後5年のCapEx(設備投資)は売上の4%-6%、今後2年はややそれを上回る見込み(ヘッド、メディア技術及び工場自動化への投資)。ユニット生産能力を拡大せず、面密度を向上。ePMR 40TBプラットフォームはQ2のニアライン出荷比率約30%、Q3は約50%を想定。HAMRは認証と量産が計画通り進行中(2027年上半期量産予定)。DRAMやNAND等入力コスト上昇は、バリューエンジニアリングを通じて1TB当たりコストの年次削減目標で対応。
5. 2027会計年度第2四半期業績ガイダンス
- 売上高:50億~52億ドル(中央値51億ドル)、前年比66%~72%増(中央値約69%)。
- Non-GAAP粗利率:60%~61%(中央値60.5%)。
- Non-GAAP希薄化後EPS:5.60~6.00ドル(中央値5.80ドル)。
- 営業費用:4.00~4.10億ドル;金利及びその他費用純額約1,500万ドル;税率約17%;希薄化加重平均株数は約3.80億株。
- 市場予想との比較:アナリスト予想は売上高約45.7億ドル、EPS約4.84ドルで、会社ガイダンス中央値は大きく上回る。CFO Kris Sennesaelはガイダンスの中央値について売上51億ドル、Non-GAAP粗利率60.5%、Non-GAAP EPS 5.80ドルとコメント。
| 売上高 | 51億ドル(50~52億) | 約45.7億ドル | 大幅に上回る |
| Non-GAAP EPS | 5.80ドル(5.60~6.00) | 約4.84ドル | 大幅に上回る |
| Non-GAAP粗利率 | 60.5%(60%~61%) | — | — |
6. 市場背景と投資家の懸念
- コア矛盾:AIインフラがデータストレージ需要を牽引し、価格改善と大容量製品出荷増で業績及びガイダンス共に予想を大幅に上回る一方、市場はAI関連資本投資の持続性及びセクターのバリュエーションを懸念している。
- 市場の課題:需要の可視性は2030~2031年まで(上位7顧客)、しかし供給は相対的にタイト。技術転換(ePMR加速、HAMR計画通り)と顧客基盤拡大(NeoCloud、AI先端ラボ)が支えとなる一方、入力コスト上昇に直面。
- 投資家反応:決算発表後、株価は時間外で6.3%以上、ナイトセッションで7%近く下落。木曜終値は354.19ドル(取引中一時上昇後急落)。市場全体がAI関連株からローテーションする状況(他のテック企業の資本投資発表の影響もあり)、企業のファンダメンタルズは強く、配当増及び資本還元は積極的。
免責事項:本記事の内容は参考情報であり、いかなる投資助言も意図しておりません。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
モルガン・スタンレーは警告:古いストレージ価格がピークに達しており、2028年には供給と需要が緩和される可能性がある
モルガン・スタンレーは、米国の中間選挙後、2028年に米国のデータセンターの新規容量の約20%が2029年に延期されると予測しています。これにより、2028年のサプライチェーンに「断層」が生まれ、旧型ストレージの在庫過剰リスクが生じる可能性があります。旧型ストレージは長期の固定価格契約による制約が少ないため、供給と需要のギャップが縮小すると価格の大きな変動が発生する可能性があります。上記の分析は旧型ストレージにのみ適用され、DDR3/4、SLC/MLC NANDおよびNORフラッシュが含まれます。

ROI-利上げ50ベーシスポイント?Walsch率いるFRBはコミュニケーションの問題に直面:McKeever
NVIDIA Rubin UltraはどれほどのCPO需要を生み出すか?バーンスタイン:単一Podの光学価値が5倍になる
バーンスタインは、Nvidia Rubin Ultraアーキテクチャが生み出す共封装オプティクス(CPO)および光ファイバー需要が大幅に増加し、単Podオプティクスの内容が100万ドルから540万ドルへ上昇し、2028年にはNvidiaのオプティクスエコシステム市場規模が468億ドル(前年比91%増)に達すると考えています。InP基板の供給のボトルネックはあるものの、業界の展望は依然として良好であり、同機関はLumentum、Coherent、およびCienaの「アウトパフォーム」評価を改めて強調しました。

UBSは第3四半期にゴールドオプションの両方向戦略を展開し、テクノロジー株に強く注力、SKハイニックス(SKHY.US)にポジションを構築
UBSグループ(UBS.US)は、2026年9月30日までの第3四半期保有報告書(13F)を提出しました。

暗号資産価格
もっと見る


