
SKハイニックス 第3四半期決算予想:HBM4の増産とDRAMの値上げは株価の低迷を挽回できるか
 2026/10/26 05:29
🔥 米国株ホットレーダーがリリース! 3 つの米国株主要テーマ + 6 銘柄厳選個別株 + 7 注目イベントカレンダー、今週の米国株のチャンスは? リンクをクリックして図解 22 取引アイデアを一目で把握→
1. 投資要点まとめ
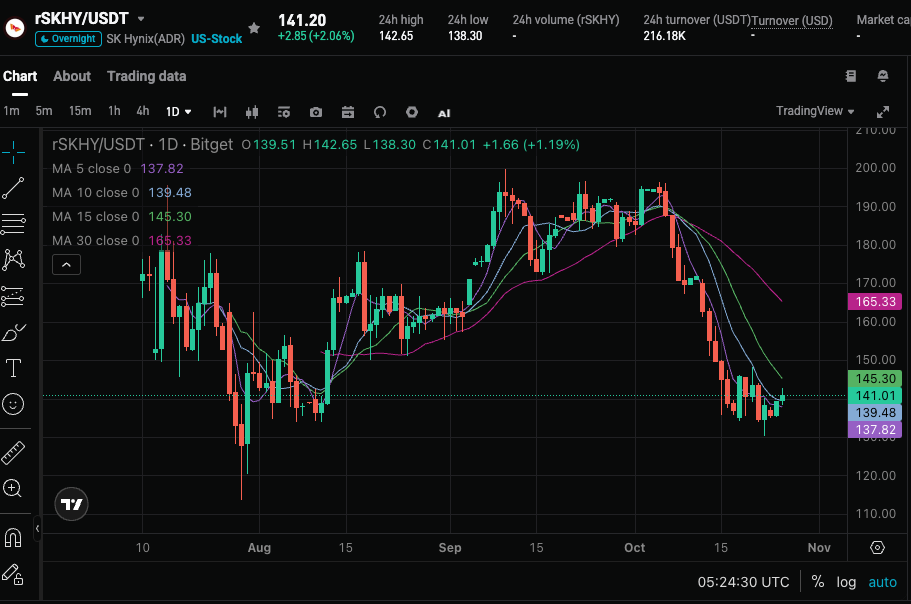
SK hynix(SKHY)は2026年10月28日に2026年度第3四半期決算を発表予定です。市場コンセンサス予想売上は748.1億ドル、調整後1株当たり利益は6.25ドル(GAAP EPSは6.12ドル)となっています。株価は過去最高値から約28%下落しており、市場はHBM4量産ペース、DRAMおよびNAND契約価格上昇の実現性、高い営業利益率の持続可能性、さらに第4四半期ガイダンスと特別配当の可能性に高い関心を寄せています。
2. 四つの注目ポイント
注目ポイント1:HBM4量産進捗と歩留まり向上
HBMは依然として成長の中核エンジンです。同社は第2四半期より12層HBM4の量産を開始し、主要顧客への出荷を行っています。歩留まり・品質は既に成熟したHBM3Eレベルに近づきつつあり、今後は生産能力の安定的な拡大に注力します。経営陣は、下半期におけるHBM4出荷増加と1cナノ世代の従来型DRAM出荷の増加が、ビット成長やASP(平均販売価格)の改善につながるとコメントしています。市場は、実際の出荷規模や利益率への寄与に注目し、出荷拡大が順調ならば、その後の業績上方修正が期待されます。
注目ポイント2:DRAM・NAND価格上昇の実現度
TrendForceのデータによると、2026年第3四半期のDRAM契約価格は前四半期比13%-18%上昇、NANDフラッシュ契約価格は10%-15%上昇と予想されています。第4四半期のDRAM価格はさらに前四半期比約20%上昇が見込まれています。第2四半期にはDRAM混合ASPが前四半期比30%上昇、NANDはさらに50%超の大幅上昇となりました。同社ガイダンスでは第3四半期のDRAMビット出荷量が前四半期比約10%増加とされています。価格と出荷量がともに増加すれば、高い粗利益率が維持されるでしょう。
注目ポイント3:高利益率の持続可能性および長期契約(LTA)の影響
第2四半期、同社は約545.5億ドルの売上に対し約452億ドルの営業利益を計上し、ウォンベースのEBIT利益率は76.3%に達し、TSMCやMicronの同期水準を上回っています。同社は、約50%の出荷を複数年の長期契約により確保し、一部の短期スポットの柔軟性を放棄して予見可能なキャッシュフローを得て、価値の高い製品の出荷も下半期に後ろ倒ししています。市場はHBM4量産後に高利益率が維持できるか、LTAが価格転嫁にどの程度寄与するかに注目しています。
注目ポイント4:第4四半期ガイダンス、特別配当とバリュエーション是正の余地
市場では、同社が力強い第4四半期ガイダンスを示し、特別キャッシュ配当の可能性を示唆することに期待が寄せられています(以前、Kioxia株式売却益による株主還元が議論されていました)。現在、2027年度のEPSベース予想PERは約4.37倍となっており、一部アナリストはサイクルがなおピークとはみなしていないため評価が割安と指摘しています。ガイダンスの強気度合いや資本還元の有無が、投資家心理の転換点となる可能性があります。
3. リスクとチャンスの共存
上昇のカタリスト:
- HBM4出荷やDRAMビット成長が予想を上回り、契約価格上昇も実現し、売上・利益が市場予想を大幅に上回る。
- 経営陣が第4四半期ガイダンスを上方修正、または特別配当を発表し、高利益率の持続性や株主還元姿勢を裏付ける。
- AI推論関連メモリ需要(コンテキストウィンドウやKVキャッシュ)が拡大し続け、アルゴリズム最適化による懸念を払拭。
下落リスク:
- 業績が想定通りまたは予想をわずかに下回る場合、または価格上昇幅がTrendForce予想に及ばず、サイクルがピークに達した懸念を誘発。
- 中国メーカー(例えば長鑫メモリ)の技術進捗が予想以上であったり、マクロ要因でAI関連投資が鈍化し、バリュエーションに圧力がかかる。
- 予想を大きく上回った場合でも、価格動向が非常に透明なため、株価反応が限定的、または材料出尽くしとなる可能性。
4. トレード戦略推奨
ロングの論拠: 売上・利益が市場予想を大きく上回り、HBM4量産や価格上昇が証明され、経営陣が前向きな第4四半期ガイダンスや資本還元シグナルを出せば、AIメモリリーダーとしての地位への期待が高まりバリュエーション修正を促します。
ショートリスク: コアデータが平凡で価格転嫁が想定より弱い、またはガイダンスが慎重であれば、調整圧力が続く可能性。特にメモリ株はサイクル性・高ボラティリティ環境のため注意。
主要データ:
- 総売上と前年比/前期比成長率
- DRAM/NANDビット出荷量とASP変化
- 営業利益およびEBIT利益率
- 第4四半期ガイダンスと通期見通し
- 資本還元(特別配当・自社株買い)などの発言
取引アドバイス: 業績が予想を大きく上回り、ガイダンスが強気の場合は調整後のエントリー機会を注視。データが想定通りか弱含みの場合は短期的なボラティリティリスクに注意し、追いかけ買いは避ける。ポジションおよびストップロスは個人のリスク許容度に応じて柔軟に設定してください。
免責事項: 本文は参考情報であり、投資助言ではありません。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
TMTから200億ドルの資金が流出した後、ゴールドマンサックスのトレーディングデスクはAIの選択的な底値買いを推奨:4つの主要分野に注目
ゴールドマン・サックスのトレーディングデスクによると、今回のAI関連株の急落はヘッジファンドによるレバレッジ解除が原因であり、需要の弱化によるものではないと分析されています。定量指標によれば、AI関連の集中ポジションは大幅に整理され、モメンタムバスケットは7.8%も急落したのに対し、ナスダック指数全体の下落はわずか0.8%で、ダメージは非常に集中しています。押し目買いの順番は、電力→超大規模クラウド→推論/ネットワークセキュリティの順で、本物のキャッシュフローを生み出す銘柄が優先されます。検証のタイミングは11月6日までで、Microsoft、Google、Amazonの設備投資ガイダンスが下方修正されるかどうかが重要なポイントとなります。

JPモルガンはBioNTech(BNTX.US)の「中立」評価を維持:pumitamigとB7-H3 ADCの潜在力を高く評価も、重要なデータの読出しは2028年以降まで待つ必要がある
JPモルガンはBioNTechの「中立」評価を維持し、目標株価を92ドルとしています。
リスク選好がゼロを下回り、株式増加のウィンドウがついに開かれた? 半導体の反発トレンドの中、高盛は「オーバーウェイト」株式資産を堅持
世界の資金は「株式が修復を模索し、信用は引き続き階層化する」という鮮明な緊張を示しています。ゴールドマン・サックスのリスク志向指標は-0.5まで低下しており、歴史的に強い逆張り買いゾーンにはまだ達していませんが、テクノロジー分野の収益予想が堅調で、バリュエーションの低下やポジションの過密度の減少により、株式の期待リターンはすでに改善しています。
アジア株式市場が反発上昇、韓国株は3.1%高で引け、SKハイニックスは5%超上昇、原油価格は続落、金価格は再び4000を割る
AnthropicがIPO申請を提出し、アジア太平洋のテクノロジー株が全面的に反発しました。日経225指数は1.7%上昇し、63,268.37ポイントで取引を終了しました。日本東証指数は0.6%上昇し、3,997.37ポイントで取引を終了しました。韓国ソウル総合指数は3.1%上昇し、5,638.35ポイントで取引を終了しました。世界の基準原油価格であるブレント原油は約1%下落し、1バレルあたり114.70ドル前後となりました。スポットゴールドは1オンスあたり4,000ドルを下回り、日中で0.4%下落しました。
暗号資産価格
もっと見る


