
グーグル(Alphabet)2026年第3四半期決算:決算後に株価が-9%急落!売上高は1,276億ドルで前年比25%の大幅増加だったが予想に届かず、クラウド事業は倍増したがキャッシュの消費が始まり、AI投資のリターンに疑問の声が上がっている。
 2026/10/29 02:46
核心ポイント
Google Alphabet は今年第3四半期(7~9月)に約1,276億ドルの収益を上げ、前年同期比で25%増、13四半期連続で2桁成長を維持し、年間収益はすでに5,000億ドル規模に達しています。しかし、この数字はアナリスト予想の約1,282億ドルをやや下回りました。
利益面ではあまり良いとは言えません:純利益は約261.7億ドルで、前年同期比で約25%減となり、1株当たり利益は2.12ドル(調整後は約2.67ドル)で、どちらも予想を大きく下回りました。主な原因は約87億ドルの株式投資損失です(前四半期は大きな利益を出していました)。営業利益は約406億ドルで、30%増加、利益率は31.8%です。
最も目立つのはGoogle Cloudで、収益がなんと2倍以上となり、103%成長しました。しかし、検索と広告事業の成長速度は明らかに鈍化し、予想を下回りました。さらに重要なのは、フリーキャッシュフローが2四半期連続でマイナスとなり、AIやデータセンターへの投資が膨大である点です。その結果、株価は時間外取引で8~10%下落し、投資家は「これほど大規模な投資が本当にいつ利益として回収できるのか」という懸念を抱き始めました。
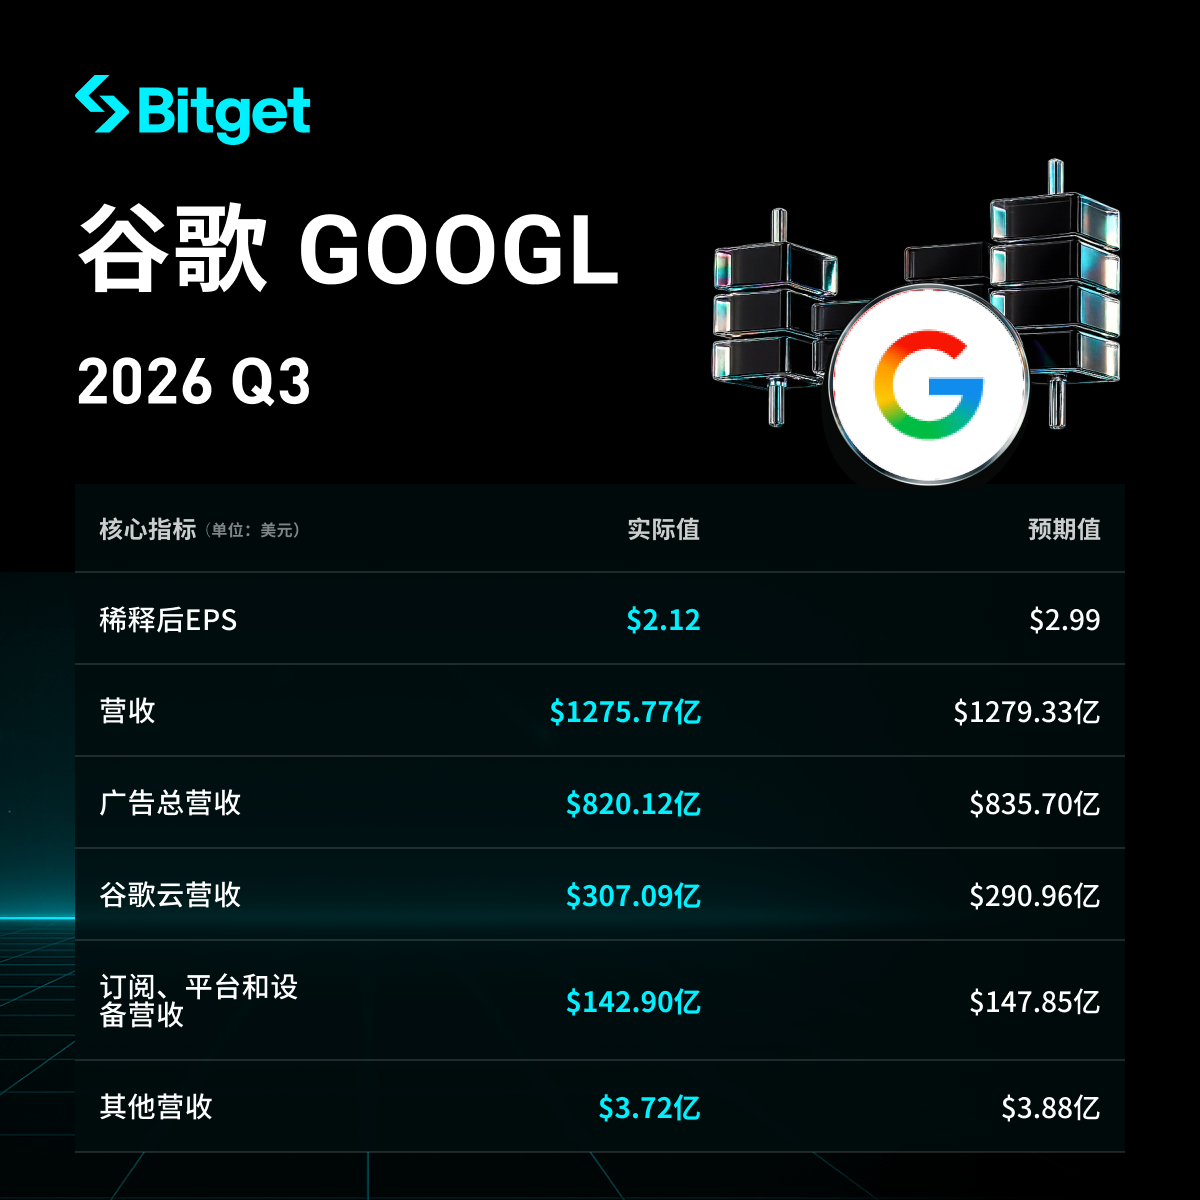
詳細な内訳
1. 全体的な収益および利益状況
- 総収益:1,275.77億ドル(前年同期1,023億ドル)、前年比+25%だが、市場予想の約1,282億ドルには達しませんでした。4年ぶりに収益と利益が両方とも予想を下回りました。
- 純利益:261.7億ドル(前年比約25%減)、1株当たり利益2.12ドル(前年同期2.87ドル)。株式投資の損失要因を除いた調整後の1株当たり利益は約2.67ドルで、予想の約3.02ドルを依然として下回ります。
- 営業利益(本業の収益力):405.76億ドル、前年比30%増、営業利益率31.8%(前年よりやや上昇)。
- 営業キャッシュフロー:422.9億ドル、前年同期より13%減少。
- フリーキャッシュフロー(実際に自由に使える資金):マイナス90.65億ドル(2四半期連続でマイナス)。直近12か月累計でも約197億ドルで、前年同期比73%減です。
- その他:従業員数は約20.5万人に増加(前年より約8%増)、研究開発費用は36%増加し、支出の伸びが収益の伸びを上回っています。
2. Google Cloudのパフォーマンス
- 収益:307.09億ドル、前年比103%増(2倍以上)、予想を大きく上回りました。
- 営業利益:111.21億ドル、利益率は昨年の23.7%から36.2%へ大幅上昇。
- なぜこのような急成長か:企業顧客によるAIインフラやクラウドサービス需要が非常に強く(サイバーセキュリティ、小売、金融などの分野で大口契約)、独自のTPUチップシステムの販売も大きな貢献となっています。Google CloudはAmazon AWSやMicrosoft Azureから市場シェアを奪いつつあります。現在の未履行注文(バックログ)の規模も非常に大きいです。
3. その他の事業部門パフォーマンス
- Googleサービス部門の総収益:963億ドル、前年比11%増、予想を下回る。
- 検索および関連事業:633.5億ドル、前年比12%増(予想を下回り、前四半期の17%成長を大きく下回る)。ただし会社によると、検索クエリ数の成長は過去5年で最速で、AIが利用増を促進しています。
- YouTube広告:112億ドル、前年比約9%増(予想を下回り、期待されていた10%以上には届きませんでした)。YouTube MusicおよびPremiumのサブスクライバー数(トライアル含む)は1.5億人を超えました。
- 全体の広告収入:約820億ドル、前年比11%増、予想を下回っています。
- その他(サブスクリプション、デバイス等):約143億ドル、11%増加。
- その他の小規模事業(Other Bets)は収益が非常に小さく、赤字が拡大しています。
4. 資本支出計画(AIとデータセンターへの巨額投資)
- 本四半期の資本支出:513.55億ドル、前年比114%増(前年同期は約240億ドル)、主にデータセンター、サーバー、ネットワーク設備に投資。
- 2026年通期の資本支出ガイダンス:1,950億~2,050億ドル(すでに上方修正済み)、年間2,000億ドルを超える見込み。
- 2027年:会社側は資本支出が「顕著に増加する」と明言しており、市場では3,000億ドル超えが予想されています。
- 要点:AIインフラへの投資額がますます増え、営業キャッシュフローを上回り、結果としてフリーキャッシュフローがマイナスになっています。
| 資本支出 | 約514億ドル | +114% |
| フリーキャッシュフロー | 約-91億ドル | プラスからマイナスへ |
5. 次四半期の展望
会社はQ4の収益ガイダンスを具体的に提示していません。経営陣は為替がやや逆風となり、検索事業も前年同期の高い基準の影響を受けると述べています。また、一部のサードパーティクラウド容量を使い始めており、短期的には利益率にやや影響を及ぼす可能性があります。通年の資本支出ガイダンスは変わっていません。CEOはAI製品の進捗は良好で、Geminiアプリの月間アクティブユーザーはすでに10億人に到達し、同社史上最速の成長を遂げた製品の一つであると強調しました。
6. 市場環境と投資家の懸念
コアな対立点は非常に明確です:クラウド事業とAI需要は非常に活発で、成長と利益率は良好です。しかし、伝統的な検索および広告事業の成長ペースは鈍化しており、AI自体に一部の流量が奪われた可能性もあります。同時に、会社は2四半期連続でフリーキャッシュフローがマイナスになり、AIへの巨額投資が続いているため、投資家は「これらの投資がいつ本当により多くの利益やキャッシュフローになるのか?」と疑問を持ち始めています。
その結果、株価は時間外取引で8~10%急落し、ここ半年以上の上昇幅が大きく消えました。市場は今や単なる収益成長ではなく、AI投資の回収速度をより重視しています。
免責事項:本記事の内容はあくまで参考情報であり、いかなる投資助言でもありません。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
将来支出の約束が8,830億ドルと大きなプレッシャー、AmazonがAI拡大のため新たに最大800億ドルの資金調達ルートを開設
アマゾンは技術インフラ資産調達のため、最大800億ドルの融資枠を獲得しました。この融資ツールは来年第1四半期から再来年第3四半期まで利用可能です。今年9月末時点で、アマゾンの総支出コミットメントは8830億ドルとなり、3か月前より36%増加し、1年前の2倍以上となりました。
チャート——人工知能への支出の影響で、テクノロジー大手企業が株主に還元するキャッシュの割合が過去15年間で最低となる
インテル:PCが先に崩壊、ファウンドリー事業は「もう少し後で」
サーバーの注文は依然として順番待ちの状態であり、AI需要は崩れていないが、変化しているのは価格設定だ。PCはメモリーコストに圧迫され、粗利益率のガイダンスも下方修正された。外部への委託生産は依然としてモデルに組み込まれておらず、来年のフリーキャッシュフローも再びマイナスになる可能性が高い。市場は、まだ実現していない委託生産のタイムテーブルやPC回復の傾斜に対して、これ以上プレミアムを支払うことを望んでいない。
チャート:AI支出への懸念が高まる中、ナスダックは10月に2兆ドルの時価総額を失う可能性
暗号資産価格
もっと見る


