
イーライリリー第3四半期決算プレビュー:2つの大ヒット減量薬は引き続き株価を押し上げることができるのか?
 2026/10/29 06:41
🔥 米国株ホットレーダー新登場! 3 つの米国株注目テーマ + 6 厳選個別株 + 7 大イベントカレンダー、今週の米国株チャンスはどこに? リンクをクリックして22 の取引アイデアを一目でチェック→
1. 投資ポイント速見
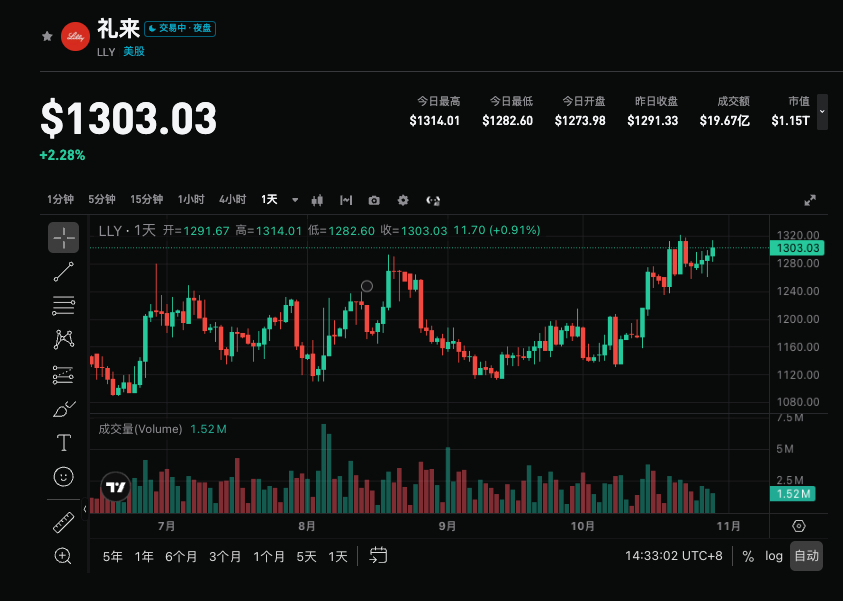
礼来(LLY.US)は2026年10月29日、米国市場開場前に2026年度第3四半期決算を発表予定、カンファレンスコールは米東部時間午前10時より開催されます。ウォール街のコンセンサスは総収益226億ドル(前年比+28.0%、前年同期176億ドル)を見込んでおり、調整後EPSは5.7~6.3ドルレンジが中心(前年同期は7.02ドル、買収関連の研究開発費が重荷)。市場が最も注目しているのはMounjaroおよびZepboundの高成長が継続できるか、新登場の経口減量薬Foundayoが本格拡大できるかです。
2. 4つの注目ポイント
注目点1:MounjaroとZepboundの販売が想定超え継続か
tirzepatideシリーズは引き続き主力成長ドライバー。第2四半期で両者合計は約149億ドル(総収益の約65%)、うちMounjaroは99.4億ドル(前年比+91.0%)、Zepboundは49.3億ドル(前年比+46.0%)。今期市場予想はMounjaro100~101億ドル、Zepbound50~51億ドル。米国での現金支払い価格引下げやMedicare Bridgeの影響、さらに海外(特に中国)での売上増加が価格圧力を補えるか注視。
注目点2:Foundayo経口GLP-1の拡大ペース
Foundayo(orforglipron)は4月承認の1日1回服用する経口減量薬、Q2収益は0.98億ドルだけ。今期はMedicare GLP-1 Bridgeへの導入後(7月1日より条件満たす患者月額50ドル)の初の完全四半期となり、市場では2.3億ドル程度の収益を予想。新規患者の導入割合、用量ステップアップの速さ、そしてNovo Nordiskの経口Wegovyとの競争状態が注目されます。
注目点3:通年ガイダンス上方修正余地と「想定超+上方修正」の伝統
現在の通年総収益ガイダンスは850~870億ドル、non-GAAP EPS35.50~36.50ドル。上半期収益はすでに427.7億ドルに達しており、もし今期も大幅にコンセンサス超えとなれば通年ガイダンスが880億ドルやそれ以上に上方修正される可能性も。ここ数期礼来はいずれも大きく想定を上回り、ガイダンスも引き上げてきました。今期もこの流れを継続すれば、「肥満治療薬スーパーサイクル」ストーリーが一層強化されます。
注目点4:価格圧力、生産能力、粗利率の強靭性
販売は堅調ながら、実質価格は継続的に下落(Q2では数量+60%、価格-13%程度)。今期、価格下落率が二桁中盤まで拡大するか、粗利率が高水準を維持できるか注目。また供給能力の拡大進展や、供給逼迫解消も下期および来年の成長勾配に影響。
3. リスクとチャンスの両面
上昇要因:
- MounjaroとZepboundの合計成長率が明確に想定超え、海外売上増が加速。
- Foundayo収益が2.3億ドルを大きく超過し、新患者シェア増加。
- 通年ガイダンスが880億ドル以上に引き上げ、下期もポジティブな見通し発表。
下落リスク:
- 価格下落拡大や米国販売鈍化が継続成長懸念を呼ぶ可能性。
- Foundayoの拡大が予想未達、経口市場競争激化。
- 指標のみ達成でガイダンス未上方修正、さらに研究開発費増加でEPS圧迫。
4. トレード戦略提案
ブル論理: 収益が大幅にコンセンサス超え、GLP-1両輪+Foundayoの強さが確認され、かつ経営陣が通年ガイダンスを上方修正する場合、礼来は肥満治療薬分野の「絶対リーダー」地位を強化し、株価・バリュエーションが新高値を目指す可能性。
ベアリスク: 主力製品の成長減速や価格圧力が想定以上となった場合、もしくはガイダンス上げ幅が限定的な場合は利食い売りが発生しやすい(特にオプションの暗示ボラ約5%環境下では)。
主要データ:
- 総収益および前年比成長率
- Mounjaro・Zepboundの売上と数量単価分解
- Foundayoの収益と新規患者トレンド
- 通年収益・EPSガイダンスの上方修正有無
運用アドバイス: 決算が想定超かつガイダンス積極姿勢時は、引け後や翌日調整時のポジション追加を検討。それ以外は短期ボラティリティリスクを考慮し、高値追いは回避を。ポジションサイズや損切りは個人リスク許容力に合わせて柔軟対応を。
免責事項:上記は参考情報であり、投資助言ではありません。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
チャート——人工知能への支出の影響で、テクノロジー大手企業が株主に還元するキャッシュの割合が過去15年間で最低となる
インテル:PCが先に崩壊、ファウンドリー事業は「もう少し後で」
サーバーの注文は依然として順番待ちの状態であり、AI需要は崩れていないが、変化しているのは価格設定だ。PCはメモリーコストに圧迫され、粗利益率のガイダンスも下方修正された。外部への委託生産は依然としてモデルに組み込まれておらず、来年のフリーキャッシュフローも再びマイナスになる可能性が高い。市場は、まだ実現していない委託生産のタイムテーブルやPC回復の傾斜に対して、これ以上プレミアムを支払うことを望んでいない。
チャート:AI支出への懸念が高まる中、ナスダックは10月に2兆ドルの時価総額を失う可能性
更新版 2-インテルの株価が史上最悪の1日を記録する可能性があり、世界中の半導体株が急落
暗号資産価格
もっと見る


