
Palantir 第3四半期決算展望:米国商業の高成長は持続できるか、年間ガイダンスの上方修正余地
 2026/11/02 02:17
🔥 米国株ホットスポットレーダーがリリースされました! 3 大米国株テーマ + 6 厳選銘柄 + 7 大イベントカレンダー、今週の米国株取引チャンスはどこ? リンクをクリックして22 22 の取引方向を一目で確認→
1. 投資ポイント速読
Palantir(PLTR.US)は2026年11月2日米国市場取引終了後に2026年度第3四半期決算を発表し、カンファレンスコールは米東部時間午後5時に開催されます。ウォール街のコンセンサス予想は総売上高21.8億ドル(前年同期比約+84.7%)、調整後一株当たり利益0.41ドル(前年同期比ほぼ倍増)。会社自身のQ3売上ガイダンスは21.60~21.64億ドル(中央値約+83%)、調整後営業利益12.92~12.96億ドルとなっています。
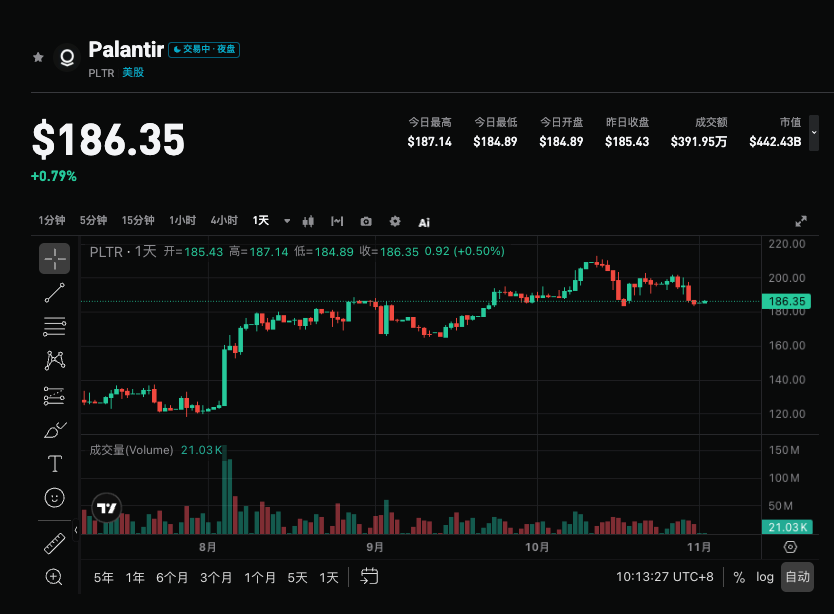
Morgan Stanleyはチャネルとパートナーのインタビューに基づき、実際の売上は22.7~22.9億ドル(+92-94%)に達する見通し(13四半期連続の成長率上昇)としつつ、中立(Equal-weight)レーティングを維持、高バリュエーションは楽観予想を十分に織り込んでおり、株価調整がより良いエントリーポイントになるとみています。今回の決算は、米商用事業の高成長持続性、年間ガイダンスの上方修正余地、高バリュエーション下での業績検証効果に市場の注目が集まっています。
2. 4つの注目ポイント
注目点1:米国商用ビジネスの高成長継続性
米国ビジネスは依然として主要な成長エンジンです。Q2同部門の収益は前年同期比149%増の7.64億ドルと急増しましたが、比較対象の水準が大幅に上昇しており、顧客数の成長率も42%から35%に減速し、さらなる加速は難しくなっています。市場や機関投資家(Morgan Stanley、Citiなど)は、約140%の成長を維持できれば十分好材料と見ています。投資家はネットリテンション率、大口契約獲得ペース、AIPプラットフォームの実現進展に注目し、需要が引き続き強いかを判断します。
注目点2:全体の予想超過幅と政府事業の堅調さ
会社の公式ガイダンスは約+83%成長で、コンセンサス予想は+85%、Morgan Stanleyは+92-94%(5-6%のポジティブサプライズ、Q2の7.6%より低い)。米国政府向け事業はQ2に前年比90%増の8.09億ドルとなり、今四半期も安定成長が見込まれています。実際の売上が会社ガイダンス上限を明確に上回り、22.7億ドルに達するかそれを超えれば、AI駆動の需要の強さが確認できます。ガイダンス中央値に留まる場合は失望を招く可能性があります。
注目点3:年間ガイダンスの上方修正余地とQ4見通し
現在の年間売上ガイダンスは81.5~81.58億ドル(約+82%)です。Q4業績ガイダンスは今後の最重要観測指標となり、年間売上ガイダンスの再度の上方修正を左右します。一部機関(Citiなど)は、年間成長ガイダンスの更なる約10ポイント上方修正を予想しており、主に米国事業のドライブと見ています。マネジメントがガイダンスを引き上げ、積極的な見通しを示せば、高バリュエーションを支える材料になり得ますが、ガイダンスが慎重なら株価を圧迫するかもしれません。
注目点4:収益力、コストコントロールと高バリュエーションの消化
会社はQ3の営業費用増(季節的な採用と製品マーケティングの投入)を示唆。調整後粗利益率はクラウドホスティングコストの影響を受ける可能性があります。調整後営業利益率が60%近くの高水準を維持できるか、自由キャッシュフローの状況にも注視が必要です。株価は前回決算以降大幅に上昇しており、高バリュエーション(DCF楽観シナリオの目標株価295ドル、オプションでのインプライド確率は9.3%のみ、悲観シナリオは81ドルまで下落)という背景もあり、たとえデータが良好でも市場の反応が分かれる可能性が高く、調整はより良い買い場とみなされます。
3. リスクと機会の共存
上昇シナリオの材料:
- 米商用収益成長が140%を大幅に上回る、または総収益が22.7億ドルを超え、高成長の継続性が確認される。
- 予想大幅超過と年間売上ガイダンスのさらなる上方修正、かつ収益性も堅調維持。
- 政府事業や海外商用事業が予想を超え、AIPプラットフォームがさらに多くのポジティブフィードバックを得る。
下落リスク:
- 米商用成長が140%未満に減速、または総売上が会社ガイダンス中央値に留まり、明確な予想超過がない。
- 年間ガイダンスが上方修正できない、またはQ4見通しが慎重。コスト増加が収益率を圧迫する。
- 高バリュエーション環境下で、データが良くても「材料出尽くし」売りに繋がる場合がある。
4. トレード戦略提案
強気シナリオ: 米国ビジネスや総売上がコンセンサスを明確に上回り(22.7億ドル近辺またはそれ以上)、さらにマネジメントが年間ガイダンスを上方修正し積極的な展望を打ち出せば、PalantirがAIソフトウェア・リーダーとしての市場信頼を強め、バリュエーション修復を支える可能性があります。
弱気リスク: 主要データが会社ガイダンス並みか僅かに上回る程度、ビジネス成長が鈍化、またはガイダンスが慎重な場合、利益確定売などが誘発されやすく、特に高バリュエーションやテック株のボラティリティが高い環境では注意が必要です。
主な注目データ:
- 総売上と前年比成長率(22.7億ドルを超えるかどうか)
- 米商用収益成長率と契約動向
- Q4及び年間売上ガイダンスが上方修正されるかどうか
- 調整後営業利益率とフリーキャッシュフローの状況
アクションガイダンス: 業績が大幅に予想を上回りガイダンスも積極的であれば、調整後の押し目買いチャンスに注目。データが平凡またはガイダンスがやや弱い場合、短期的なボラティリティリスクに注意し高値追いを避ける。ポジションやストップロスは個人のリスク耐性に合わせて柔軟に調整してください。
免責事項:本内容は参考用であり、投資アドバイスではありません。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
金の10月急落の背後:原油価格が価格決定の主導権を握り、ゴールドマン・サックスが195億ドルの投機資金撤退を明らかに

米国株新規上場解説|消費と工業という二大分野を跨ぎ、三つのロジックでAOJE.USの成長ビジョンを描く
売上高と利益がともに減少している中、奥杰股份はどのような成長ストーリーでナスダックの投資家を納得させるのだろうか。

マスク関連銘柄が分化!テスラが下落に強く、宇宙とAIを牽引、ストーリーから成長エンジンへ
AIの資本支出がピークに達した?ゴールドマンサックス:転換点が近づき、AIは「スーパー・テーマ」から「通常のストーリー」へと変化している
ゴールドマン・サックスは、AIへの資本支出のピーク成長率が間近に迫っていると判断しており、このテーマは過去3年間の「スーパー・チャージされたストーリー」から、良い面も悪い面も含む「通常のストーリー」へと変化しつつあるとしています。市場はすでに単一方向でのサポートを織り込まなくなりました。同時に、S&P500とナスダックは過去6か月間、ほぼ横ばいで推移しています。今回の決算シーズンは「現状維持には十分だが、再びブレイクアウトの相場を引き起こすには不十分」とされています。

暗号資産価格
もっと見る


