
ビットコインの「選挙効果」:政治的な触媒か、それとも半減期サイクルとの偶然か?

3つの完全なサイクルにおける1年間リターンはいずれもプラスだが、いずれも先にさらなる下落を経験している。
執筆:IOSG Ventures
1950年以来、アメリカでは合計19回の中間選挙が実施されました。私たちの集計によると、各選挙の1年後にはS&P500指数は必ず投票日より高い水準に達しています。bitcoinはこれまで3回の完全な中間選挙サイクルを経験し、1年後の価格はいずれも選挙日より高かったものの、いずれも投票後数週間で一度下落する場面がありました。
今年11月3日の投票時点で、両市場の位置づけはやや異なっています。米株は歴史的高値付近にあり、bitcoinは直前の大きな売りからまだ回復途上です。過去の統計を見ると、両者1年後のパフォーマンスにはやや楽観的でいられますが、途中の値動きには大きな違いが出る可能性があります。
もっとも、こうした過去データが2026年にもどれほど参考になるかは疑問が残ります。これまでの中間選挙前年における米株の最大ドローダウンの中央値は16%ですが、今年は9%程度と元々戻すべき下げ幅が大きくありません。bitcoinに関してはわずか3サンプルしかなく、また各回の中間選挙はすべて半減期後2年〜2年半の間に位置していて、二つの周期が重複しているため、上昇と選挙自体との関係性は正確にはわかりません。
主なポイント
- 米株:歴史上、中間選挙後は非常に力強いパフォーマンスを示してきましたが、今年は選挙前も例年以上に強かった。そのため、単純に過去の平均上昇率が繰り返されると仮定するのは危険です。
- bitcoin:3つの完全サイクルでいずれも1年リターンはプラスだったが、いずれも先に一段と下落していた。3サンプルだけでは信頼できる「選挙効果」を確認できません。
- 政策:議会のコントロールが暗号資産業界の立法と規制に影響しますが、市場の方向を決定づける最大の要素は依然として企業収益、金利、資金フローです。
米株:歴史的好成績だが、今年のスタート地点は異なる
1950年から2022年にかけて、合計19回の中間選挙が行われました。各選挙後12カ月間では、S&P500指数はすべて上昇しており、平均上昇率は15.1%、中央値は14.5%、最も弱い時でも1.1%上昇しています。
これに対し、中間選挙がない年の場合、同じく11月初めからの翌1年の平均リターンは7.2%で、上昇したサンプルは約70%です。
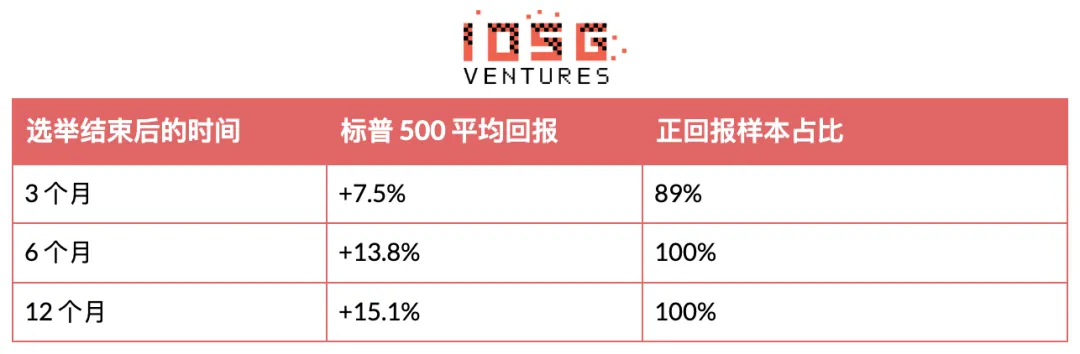
▲ 出所: IOSG、日次終値ベースで計算
過去の下落局面は、ほとんどが選挙前に発生しています。中間選挙前年における市場の最大ドローダウンの中央値は16%です。設定された調査対象期間(投票日前後6カ月)では、19回中17回の市場底値が投票日より前に訪れています。
上昇もまた、投票結果が出るまで待つ必要はほとんどありません。BlackRockによると、選挙結果が明らかになるにつれて、米株は歴史的に中間選挙前1カ月ほどから上昇を開始するケースが多いと分析されています。今年10月下旬時点で、予測市場による民主党の下院支配確率は約93%、上院は68%ほどです。つまり、大統領と議会が別党という状況は市場に広く織り込まれており、選挙当日のサプライズとはなりにくいのです。
これはすべての政策要素が価格に反映されているという意味ではありませんが、予想通りの結果はサプライズよりも即時の市場反応が小さいことを示唆します。したがって、投票日はあくまで相場観察の基準時であり、必ずしもトレンド転換点とは限りません。
今年の市場のスタート地点も前回までと異なります。10月下旬時点でS&P500は10月6日に記録した史上最高値終値から約3%しか離れておらず、前1年の最大ドローダウンも9%程度です。つまり、市場が取り戻すべき下げ幅はあまりありません。
これまで5回、中間選挙で「選挙前に10%以上上昇、かつドローダウンが10%未満だった」ケースがありました(1954年、1958年、1986年、2006年、2014年)。その後1年のリターンは1.1%〜33.2%の間で、中央値は6.7%でした。
明確な数字である中央値より、この幅広いレンジが重要です。これらの事例は、強気相場でも選挙後に引き続き上昇する余地がある一方、2027年のリターン目標を単純には設定できないことを示します。
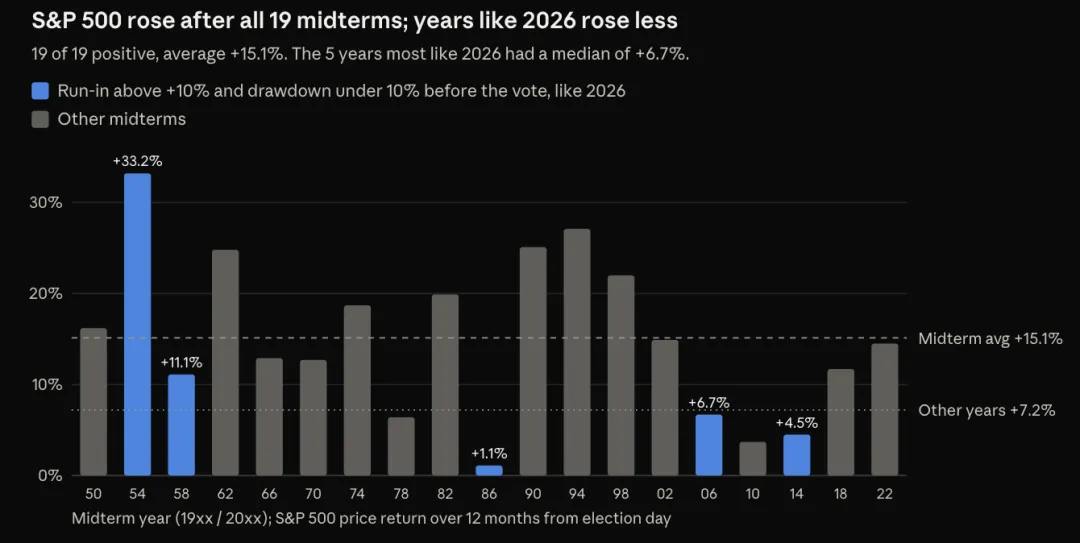
▲ 図1. 各中間選挙後12カ月のS&P500指数リターン。青が「選挙前大幅上昇・ドローダウン浅め」5回で、2026年との比較用。
過去の傾向は楽観的ですが、次の上昇には企業収益や金利環境の支援が欠かせません。
bitcoin:1年後は上昇も、そのプロセスは容易ではない
bitcoinの歴史は短く、保有時の忍耐もより求められます。
2014年、2018年、2022年の3つの完全な中間選挙サイクルで、BTCはすべて投票日直後の数週間で下落しましたが、1年後の価格はいずれも選挙日を上回っていました。2022年の下落は期間が短く、選挙3カ月後にはBTCはすでに上昇していました。この3サイクルの短期パフォーマンスは大きく異なっています。
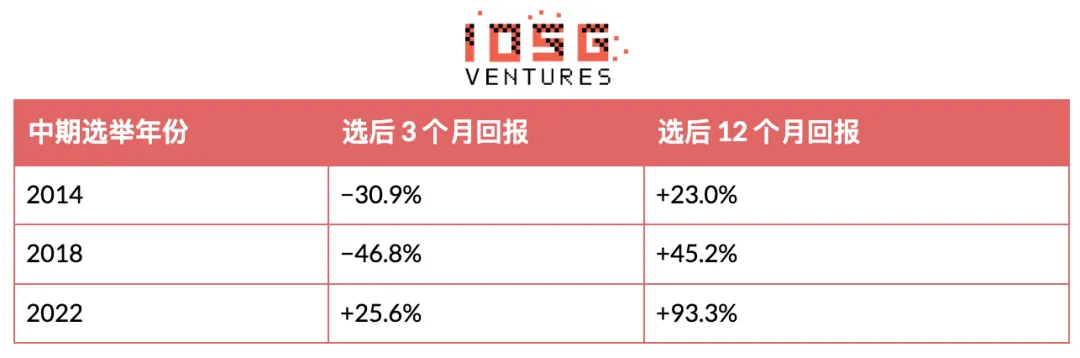
▲ IOSG、CoinMetrics BTC PriceUSDデータ使用
Binance Researchが指摘するように、bitcoinの中間選挙後1年第の平均上昇率は約54%、本稿サンプルの53.8%とほぼ一致します。しかし上昇プロセスも重要です:選挙後3カ月のリターン中央値は約−31%、12カ月後には+45%です。投資家が最終的に正しい回復方向を見抜いても、上昇に至る前に大きな含み損を抱える可能性があります。
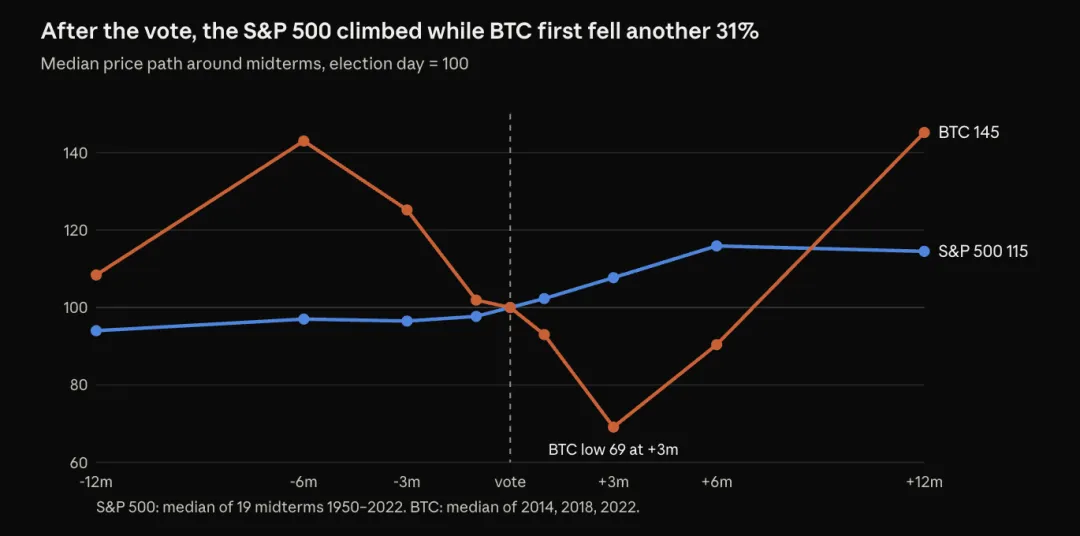
▲ 図2. 中間選挙前後の中央値。投票日基準で指数=100。S&P500サンプルは1950-2022年19回、bitcoinは2014-2022年の3回。線は選択ポイントを結んだだけで予測を意味しません。
しかし、これらのサンプルでは選挙そのものの影響を単独で識別できません。各中間選挙はちょうどbitcoinの半減期の約2年〜2年半後であり、いずれもベアマーケット期でした。2026年11月の選挙も、2024年4月の半減期から約2年半後です。
サンプル数が3つ、しかもサイクルが重なるため、選挙がこのパターンにどれほど影響したかは判定できません。
同様に、中央値のカーブをそのまま価格予測に使うべきではありません。このカーブは異なる年の結果を集めたものであり、単一サイクルの投資家が体験した完全な動きではありません。機械的に今日の価格に当てはめても、データが本来示さない精密さを演出するだけです。
現物ETFや企業トレジャリー資金の流入により、bitcoin投資家の構成も変化しています。これらの経路は需要をもたらすだけでなく、換金プレッシャーやファイナンス圧力、リスク志向の変化も市場に波及させる可能性があります。
本当に覚えておきたいのは、「将来1年のパフォーマンスに自信があるからといって、短期的な下落余地がないことにはならない」という点です。下落がいつ終わるか、歴史サンプルでは答えが出ません。
選挙は暗号業界にどのような変化をもたらすか?
暗号資産業界にとって、選挙の最も直接的な影響は政策です。大統領と議会が異なる政党となることが広く予想されている中で注目すべきは、新しい議会がどのように立法・規制監督、そして監督機関の人事判断を行うかです。
「CLARITY法案」の進捗もこの不確実性を反映しています。9月15日、上院は49対50で討論終結・法案前進の動議に否決。直後に再審議動議が提出され、現在法案は棚上げ状態ですが、再スタートの可能性は残されています。しかし選挙リセス前、上院で2回目投票はなく、現議会での唯一の機会は選挙後のレイムダックセッションに限定されます。
次期議会が委員長人選、立法優先順位、再協議の具体条件を決定します。
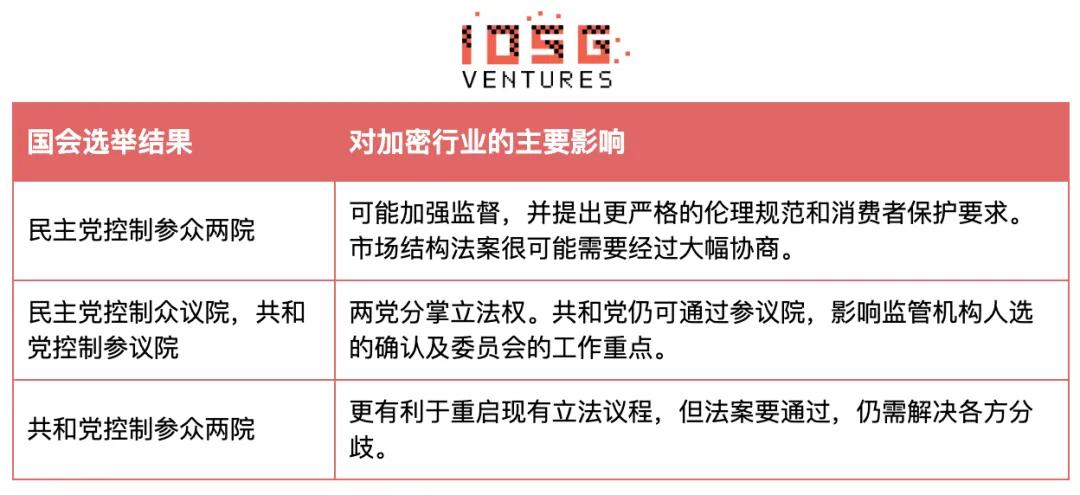
共和党が上院支配を維持すれば、業界寄りの政策推進は進みやすくなりますが、必ずしも法案成立を保証するものではありません。同様に、民主党が議会多数でも、超党派での立法が不可能になる訳ではありません。
一方で、監督機関は既存権限内での行動が可能です。ルール制定やスタッフガイダンスの発出で、個別課題が解決されるかもしれませんが、その適用範囲や持続力は正式立法には及びません。
同じ選挙結果でも、米株と暗号資産の両市場に異なる経路で作用する場合があります。たとえば、大統領と議会が別党になれば、新たな財政支出計画は制約され、債券利回り上昇圧力が和らぎ株式バリュエーションを支援するかもしれません。しかし暗号企業にとっては、立法停滞が市場構造ルールの不確実期間を長引かせかねません。
こうした分化も想定されます:金融市場は財政規律を歓迎しつつも、暗号業界は明確なリーガルフレームワークの遅れに不満という状態です。もちろんこのいずれも必然ではなく、議会がこう着しても行政府や監督機関が政策変更を進める場合もあります。
何が2027年までの市場続伸を支えるか?
私の基本的な見立ては:米株の見通しはおおむね楽観的ですが、上昇の道のりには波があり、bitcoinの短期トレンドはさらに読みづらいです。これは歴史を参考にした意見であり、データから直接導いた予測ではありません。
米株にとっては、企業収益の継続成長や債券利回り上昇圧力の緩和がさらなる上昇の支えとなります。上昇トレンドが大型テック企業から他社へ波及するなら回復も説得力を増します。逆にどちらの党が議会を支配してもインフレ高止まりや業績未達なら強気理由は薄れます。
bitcoinに関しては、現物ETFが持続的に資金を呼び込めるか、流動性改善が起きるか、全体相場が弱含みでもそれまでの上昇を維持できるかなどを見るべきです。資金流出やファイナンス圧力が再び高まるようであれば、安易にベア相場底を通過したと判断すべきではありません。
特に注目すべき3つの変化は:
- 12月8〜9日のFRB会合:FRBは10月28日に政策金利を3.75%〜4.00%に据え置き、2名が反対票。市場は12月の利上げも織り込み始めている。新経済見通しは債券利回り上昇圧力がどうなっているか示唆を与えます。
- 収益・上昇の広がり:収益成長と株価上昇の動きが指数を牽引する一部企業だけでなく、より多様な企業へ波及するかどうか。
- bitcoinの資金フロー:機関投資家の需要が数週間にわたって継続するか、特定日だけに集中しないかどうか。
選挙結果はこうした指標と合わせて見守るべきで、それ単独で判断するものではありません。
まとめ
歴史データで最も確かな発見は、中間選挙後に米株が継続的に上昇したという一致性にあります。しかし2026年の投票前ですでに強い相場になっている点も見逃せません。
bitcoinの示唆は異なります:3つのサイクルで1年後の価格はいずれも高かったが、投資家はいずれも先に下落を経験していました。これは保有リスクの理解には役立つものの、次サイクルの明確な予測根拠にはなりません。
11月3日の選挙は今後の政策環境に影響を与えます。2027年までの回復基調が続くかどうかは、最終的には今後の企業収益や流動性、資金フロー次第です。
歴史表・グラフ:IOSG、Yahoo FinanceのS&P500日次終値(^GSPC、配当除く)とCoinMetricsのBTC PriceUSDデータより計算。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
最新バージョン:CVS、1,170億ドル相当の事業を分割へ、薬局と保険事業を分離;株価下落
民主党の波が議会を席巻、なぜウォール街は逆に買いを入れたのか?
ゴールドマン・サックスとドイツ銀行は、選挙前のヘッジポジションの一斉決済が反発を促し、リスクプレミアムの圧縮が短期的な相場を支えると考えています。しかし、テキサスのデータセンター建設の凍結、AI投資の見通し、そして来年第二四半期の債務上限危機が依然として主要なリスクとなっています。市場の本格的な政策試練は、新しい議会が来年1月に就任した後に始まる見通しです。
更新版 2-CVS Healthは2つの独立した企業に分割され、薬局事業と保険事業が分離されます
AMDのAI反撃:Heliosの大量生産、CPU事業にさらに火をつける
暗号資産価格
もっと見る


