
6割下落、取引後に23%急騰!このAI広告会社は誤って売られたのか?

もしある株が今年約60%下落したら、そのビジネスに大きな問題があると感じるかもしれません。
しかしこの企業が示した実績は、四半期収入が55%増加、純利益が72%増加、フリーキャッシュフローは約14億ドルというものでした。
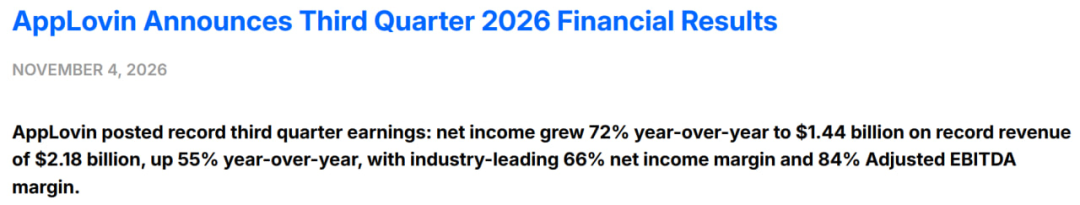
それがAI広告プラットフォームのAppLovin(APP)です。11月4日の取引終了後、決算発表を受けて株価は一時23%近く上昇しました。かつて繰り返し売られていた株が、一夜にして資金が追いかける対象となったのです。
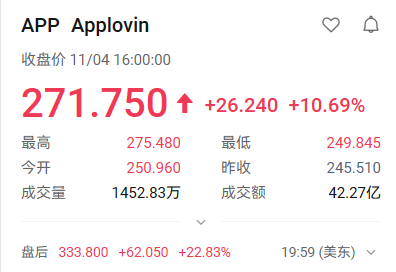
市場はAIへの投資がなかなか収益につながらないことを懸念していましたが、同社はすでにAIを利益と現金に変えています。では、これまでの6割の下落は、市場が間違っていたのか、あるいは投資家がこれまでもう高値で買いすぎていたのでしょうか?
この決算は、この疑問に沿って見ていく価値があります。
1、重みがあるのはキャッシュ
第3四半期、AppLovinの収入は21.85億ドル、純利益は14.39億ドル、純利益率は約66%、営業キャッシュフローとフリーキャッシュフローはいずれも約14億ドルでした。
多くの人がまず84%という調整後EBITDA利益率に惹かれるでしょうが、それは一部コストを除外した指標であり、100ドル収入があれば84ドルの純利益になると理解してはいけません。
それよりも、純利益とキャッシュフローが同時に強いことを重視します。少なくともこの四半期の成長は帳簿上にとどまらず、企業は実際に大量の現金を回収しました。
これは現在のAI投資に特に重要です。
投資家は、これまで数多くの巨大なコンピューティングパワー計画、長期的収入目標、調達コミットメントを見てきました。AppLovinは別の観点を提供しています:AI投資が既存ビジネスを改善し、顧客がより多くの出費をしつつ、企業がより多くの利益を残せるのか?
今回のAppLovinの答えは、十分説得力があります。
しかし、この業績を理解するには、まずどうやって稼いでいるかをみる必要があります。
2、広告主はなぜ追加で出費するのか?
AppLovinはパフォーマンス広告を扱っています。広告主が今後も投資を続けるかどうかは、最終的に広告を通じて獲得した顧客と収入が、広告費用を上回るかどうかにかかっています。
ですので、どんなにAIモデルが高度でも、広告主のこのハードルを越える必要があります。
経営陣はカンファレンスコールで、第3四半期に新世代モデルの一部が導入されたことで、広告主は目標広告リターン率を達成しながら予算を拡大できるようになったと述べています。
ゲーム事業の収入は前年比で約50%増加し、これは今期会社予想を超えた主な推進力ともなっています。同時に、モデルのトレーニング投資が増加しても、データセンターコストの収入比率は逆に低下しました。
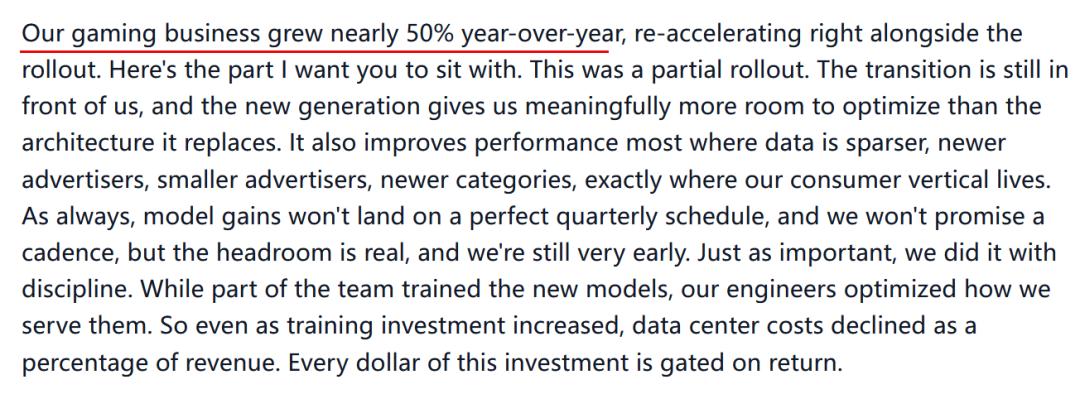
この内容を投資家が使える判断に置き換えると:モデルが配信効果を改善し、広告主が予算を増やしても、会社側の提供コストが同じ比例では上昇しなかった、ということです。
それが利益が売上を上回って成長できた理由です。
もちろん、これは経営陣による説明で、今後も予算が維持されるかどうかがより確かな検証となるでしょう。
私が考えるに、AppLovinの本当に研究すべき競争力もここにあります:広告主がより費用対効果の良い顧客を継続的に獲得できるかどうか。効果が続く限り、顧客は投資し続ける根拠があります。効果が悪化すれば、どれだけAIと名乗ろうと予算は持ちません。
3、ビジネスが好調でも株価はなぜ下がる?
それは投資家が支払う価格に将来への期待が織り込まれているからです。
AppLovinの以前の下落も根拠なしではありません。第2四半期の収入と第3四半期のガイダンスが市場予想を下回ったことで、8月の決算後、株価は一時約20%下落しました。
今回の決算で何が変わったのでしょうか?
会社の開示データで計算すると、第2四半期の収入は前期比約4.4%増、第3四半期は約13.6%増まで伸びました。市場が以前懸念していた成長鈍化は、少なくともこの四半期では悪化せず、むしろ明確な改善が見られました。
ただし、「成長率が全面的に加速した」とはまだ言い切れません。
会社は第4四半期の収入を23.65億~23.95億ドルと予測しています。中央値では前期比9%増、前年同期比約44%増となり、第3四半期の55%増よりも鈍化しています。
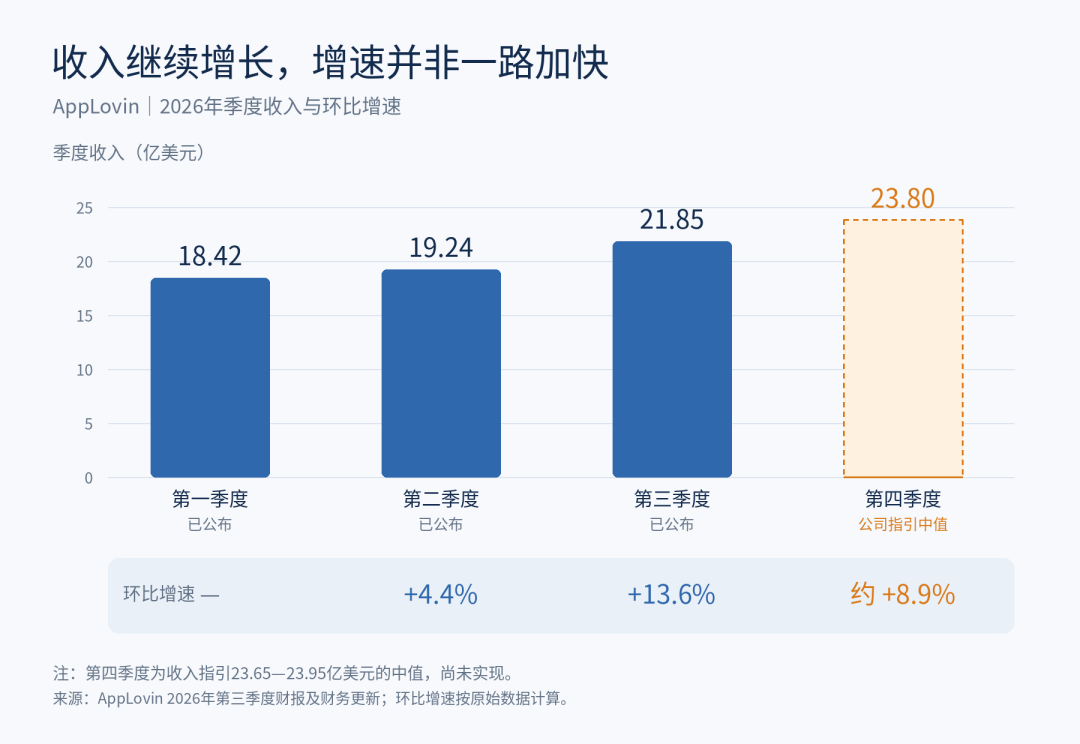
この決算は、AppLovinの成長が市場が以前懸念したほど悪くないことを示しています。しかし第4四半期のガイダンスでは成長率のさらなる加速は示されておらず、一度の予想超えだけで今後もどんどんペースアップすると決めつけることはできません。
これが、良い決算が大きく株価を押し上げても、過去のすべての高いバリュエーションを正当化しきれない理由でもあります。
4、反発後、どう考える?
米国株投資ネットは、この決算によりAppLovinの経営パフォーマンスを再評価するに値すると考えます。売上の成長は利益に支えられ、利益はキャッシュフローに支えられています。これは将来の目標を単に引き上げるよりも重みがあります。
ただし取引終了後のこの上昇を経て、買いの根拠もアップデートが必要です。「すでに6割下落した」という理由のままで、反発後の主要な根拠とすることはできません。
これから私は2つのことを特に重視します。
まず、新しいモデルによって効果が得られることで、広告主が継続的に予算を増やすことができるかどうか、単に1四半期の成長を牽引するだけでなく。
次に、より多くの消費者やECクライアントまで拡大した後も、会社が引き続きキャッシュを生み出せるかどうか。
もう一点見落としがちなのは:純利益率がすでに66%に達しており、今後の収益成長は利益率の大幅上昇だけには期待できません。今後の利益拡大には、より多くの収入が必要です。
私の判断としては、今回の上昇は経営の改善が支えており、真剣に向き合うべきです。参入を検討する方には、決算後の株価と利益見通しが徐々に安定してから、買いが妥当かどうかを評価することをお勧めします。
今後も広告主の予算拡大、売上成長の持続、キャッシュフローの安定が続けば、このようなビジネスにはある程度のプレミアムを支払っても構いません。一方、株価が先行して楽観に戻り、事業が再び予想に追いつかなければ、追随買いの衝動は抑制すべきでしょう。
AppLovinは今回、AIで確実に利益を得られることを証明しました。今後、投資家が気をつけるべきは、すでに目に見えているこの良いビジネスに対して、再び高すぎる価格を払ってしまうことです。
米国株投資ネットVIPに参加しよう
ウォール街の一時情報と量的投資リサーチツールを独占入手
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
バーンスタイン:ASIC CPUがさらに新たな需要をもたらし、TSMC(TSM.US)の目標株価を600ドルに引き上げ
バーンスタインによると、AmazonとGoogleが自社開発したASIC CPUがTSMCの需要を押し上げており、CPU収入は2028年までに2倍の500億ドルに達すると予想されています。目標株価は600ドルに引き上げられました。
AI投資が継続的に増加、コスト管理の圧力が上昇 Google (GOOGL.US) は従業員の自発的離職買収計画の範囲を拡大
人工知能(AI)分野への大規模な支出を受けて、Googleは増加するコストを抑制しようとしており、今年同社は従業員の買収計画を複数の国に拡大しています。

CrowdStrike(CRWD.US)がAIセキュリティ分野に約5億ドルを投入、モルガン・スタンレーが即座に強気評価:「308ドルの強気目標価格がさらに近づいた」
モルガン・スタンレーはCrowdStrikeに対する「オーバーウェイト」評価を維持し、基本シナリオの目標価格を254ドルとしつつ、ブルシナリオにおける308ドルの目標価格への自信をさらに強めています。
バーンスタインがApple(AAPL.US)の第4四半期業績を評価:AI取引を避けたいなら選択肢になるが、明確なAIの勝者を探しているなら必ずしもそうではない
バーンスタインはAppleの「アウトパフォーム」評価を維持し、目標株価を380ドルとしました。

暗号資産価格
もっと見る


