
世界銀行コモディティレポート:金と銀は徐々に下落するが、過去の低水準には戻りにくい

汇通网11月6日讯—— 世界銀行が10月に発表したコモディティ・レポートによると、金と銀は2026年に大幅な高騰を見せた後、翌年およびその次の年には徐々に調整局面を迎えるものの、価格は依然として歴史的な高水準を維持する見込みです。金は中銀の金購入や投資需要によって下支えされており、堅調さを維持しています。一方で、銀は太陽光発電材料の代替といった産業面での悪材料により下落圧力が強まっています。レポートでは強気・弱気のリスクが共存しており、FRBの政策や地政学的状況が主要な変数であり、コモディティ全体も地政学や気候変動によるインフレの影響を受けやすい状況が続くと指摘しています。
世界銀行が最新で発表した10月の『コモディティ市場見通し』レポートによれば、金と銀の価格は2027〜2028年にかけて段階的な調整局面に入ると予想されていますが、全体としては依然歴史的な高水準にあり、2026年の急騰や激しい変動相場の再来は難しいと見られています。金と銀のファンダメンタルズには明確な分化があり、金は中銀による金購入に支えられ、銀は産業需要の変化により足を引っ張られています。
価格予測の下方修正、金・銀の高騰ショーは一旦終了
本レポートの予測は4月版と比べてやや弱気寄りとなっています。2026年の金の平均価格は1オンスあたり4,600米ドルと予測され、2025年と比べて33.6%の上昇。2027年には7.6%下落し4,250米ドル、2028年にも5.9%下落し4,000米ドルとなる見通しです。
今年の銀のパフォーマンスは金よりも好調で、年間平均価格は70米ドル、上昇幅はおよそ76%に達する見込みです。ただし、今後の調整幅はより大きく、2027年には62米ドル、2028年には58米ドルまで下落すると予想されています。
貴金属全体の指数は今年で約40%上昇し、その後2年連続で下落します。調整が見られたとしても、価格はなお2015〜2019年の平均値を大幅に上回る水準です。金価格は第3四半期に5%下落し、米国債の利回り上昇、金融引き締め観測、ドル高が貴金属の相場を抑制しました。
金のファンダメンタルズは安定、銀は産業需要に圧力
金の支えとなるロジックは投資需要および中銀による金購入に集約されます。2026年前半には、投資需要と中銀による金購入がグローバルな金需要の半分を占めており、今後2年需要の伸びは鈍化するものの、安定したボトムを形成しています。中銀の金購入は年初の減速を経て再び増加し、金価格に追加的支援を提供しています。しかし高価格が金アクセサリーの消費を抑制し、アクセサリー需要は2023年以降、弱含みです。供給面では鉱山からの新規供給が限定的で、高価格が金のリサイクル増加を促しています。
銀市場はより複雑で、産業需要が重要な変数です。太陽光発電産業では銅材料を銀の代替としたり、工程効率を高めたりする取り組みが進み、銀の消費が抑制されています。アクセサリーや器具の需要も高価格によって圧迫されています。電子、データセンター、自動車、電力インフラ分野での銀需要は伸びており、これが限定的な支えになっています。銀鉱山の生産量が微増し、リサイクル量も同様に増加。需給の逼迫状況は徐々に緩和されていく見通しです。
強気・弱気リスクは均衡、外部要因が相場を左右
世界銀行は、金および銀価格の予測に対し、上昇・下落いずれのリスクもほぼバランスしていると分析。地政学リスクの高まりやボラティリティの増加、中銀の予想を超える金購入などが、価格をベースライン予測以上に押し上げる要因となります。一方で、最大のネガティブ要因は、FRBなど主要中銀による継続的な金融引き締め政策であり、高金利や強いドルは無利息資産である貴金属の魅力を引き続き削ぐリスクがあります。
また、世界経済の弱含みが銀の産業需要を圧迫し、利益確定やデレバレッジ(レバレッジ解消)の動きも売り圧力を拡大しかねません。
コモディティ全体の見通し、インフレ圧力リスクは依然存在
コモディティ全体を見ると、エネルギー供給の不安や地政学的不透明性の影響により、今年のコモディティ全体の価格は23%上昇し、2027年には7%下落する見通しです。中東情勢の緊迫やエルニーニョ現象による農業生産への打撃が2大中心リスクとなり、その他のリスクも重なり合うことでエネルギーと食料価格を押し上げ、世界的なインフレや金融政策に新たな課題をもたらす可能性があります。
まとめ
2026年の金と銀の大相場はほぼ終息し、今後2年間は緩やかな調整局面となる見通しです。金は中銀の購入による底堅さが際立ちますが、銀は太陽光発電の材料代替などの影響もあり下押し圧力が強いままです。地政学的リスクとFRBの政策が、今後の貴金属相場の行方を左右する主要な変数となります。
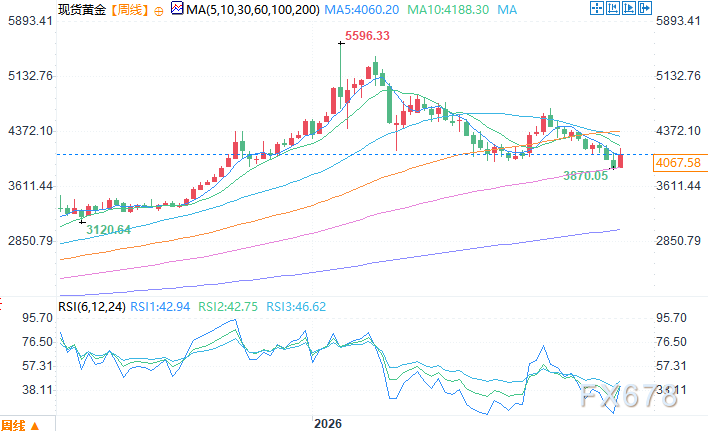
現物金週足チャート 出典:イーフィット
東八区11月6日10:43 現物金価格 4,064.58米ドル/オンス
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
米国株式の急落:1000億ドルの「先行逃げ」によって引き起こされた自己増幅型の嵐
数千億ドル規模の機械的な売り圧力がウォール街で「先回り」を引き起こしたが、こうした先回りをしたスマートマネーが逆にパニックの引き金となった。ナスダックは一日で6.4%下落し、半導体株は12%急落、「年間ベスト」とされたAIとエネルギーのバーベル取引も48時間で崩壊した。さらに危険なのは、遅れてくる売り圧力が依然として迫っていることだ。この自己実現的な嵐の本質は、皆が同じシナリオを知り、そのシナリオ通りに同時に行動すると、シナリオ自体が無効になる点にある。
中間選挙の混乱で米国株が急落!ウォール街の強気予想が打ち砕かれ、短期的な売却圧力は解消困難か
数週間にわたり、ウォール街の主要な取引機関は、アメリカの中間選挙終了後に株式市場の上昇が回復すると述べてきました。しかし、木曜日の市場の動きはこの判断に劇的な逆転をもたらしました。
バーンスタインはDatadog(DDOG.US)の第3四半期決算について、業績は好調だがガイダンスは「十分に驚きではない」と評価し、AI事業の収益予測を下方修正した
バーンスタインはDatadogの目標株価を350ドルから273ドルに引き下げましたが、「アウトパフォーム」レーティングを維持しました。
S&Pが1日で28兆元を蒸発、BTIGは警告:「これは底ではなく、本当の売りがこれから始まる」
BTIGのチーフテクニカルストラテジストKrinskyは、米国株の昨日の大幅下落は底ではなく始まりに過ぎないと警告した。S&P500の構成銘柄の約70%が依然として200日移動平均線の上に位置しており、マーケットの幅広い強さは売りがまだ出尽くしていないことを示している。ヘルスケアや生活必需品などの「ディフェンシブセクター」まで下落に転じた場合、本当の「司令官も兵士も同時に倒れる」局面が訪れ、S&P500は7000ポイントを目指す可能性がある。
暗号資産価格
もっと見る


