Direkta sinabi ng mga mataas na opisyal ng pondo: Ang ginto ay nakatali sa kredito ng pananalapi ng Estados Unidos, ito ang tunay na panghuling proteksyon laban sa panganib at hindi ang US Treasury Bonds
Balitang Pinansyal Setyembre 18—— Matapos ang pagtaas ng interes ng Federal Reserve, ang 10-taong US Treasury yield ay bumaba, ngunit nananatiling tiwala si Jeff Sarti, CEO ng Morton Wealth, sa ginto. Itinuro niya na ang ginto ay isang natatanging asset na nagsisilbing insurance laban sa panganib, at higit ang halaga nito kaysa US Treasury sa aspeto ng risk protection. Ang mataas na utang at deficits ng Amerika ay nagpapaliit ng puwang ng Federal Reserve para magtaas ng interes, na nagdudulot ng panganib sa pananalapi — ito na ang pangunahing panganib sa merkado. Hindi na lamang ang monetary policy ang nagtutulak ng galaw ng presyo ng ginto, kundi ang kredibilidad ng fiscal status ng Amerika. Kaya, pangmatagalang paglalaan sa ginto ay may malinaw na advantage.
Ang pagsisikap ng Federal Reserve na ibaba ang inflation sa 2% target range ay nagdala ng bagong kumpiyansa sa yield curve sa dulo ng market, na muling bumaba ang 10-taong US Treasury yield sa ibaba ng 5% threshold. Ngunit may ibang pananaw si Jeff Sarti, CEO ng Morton Wealth,
Hindi Kita ang Ginto, Kundi Insurance Pang-Portfolio
Ayon kay Jeff Sarti, kung kailangang pumili lamang ng isa sa paglalaan ng asset, hindi siya magdadalawang-isip na pumili ng ginto para sa pangmatagalan. Idinagdag niya na maraming investors ang nalilito at kinukumpara ang ginto, na hindi nagkakaloob ng interes, sa US Treasury na may fixed return. Ang pangunahing layunin ng US Treasury ay magdala ng matatag na interes para sa may hawak, pero iba ang papel ng ginto sa portfolio allocation.
Ayon sa kanya,
Limitado ang Pagtaas ng Interest Rate ng Federal Reserve, Nakagapos ng Utang ang Policy Choices
Inanunsiyo ng Federal Reserve ang pagtaas ng benchmark interest rate ng 25 basis points, na nag-aadjust ng federal funds rate sa 3.75% hanggang 4.00%. Ang disisyong ito, na inilabas sa 2am sa East 8th Zone, ay mas mahigpit, dala ng mataas pa ring antas ng inflation kumpara sa target ng central bank. Tumaas ang US CPI ng 0.4% month-on-month noong Agosto, at umabot ng 3.4% year-on-year sa huling labindalawang buwan. Tumaas din ang core inflation ng 2.4% year-on-year.
Bagama't sinusuportahan ni Jeff Sarti ang direksyon ng mas mahigpit na monetary policy ng Federal Reserve, nagdududa siya kung kayang baguhin ng mga maliliit na pagtaas ng 25 basis points ang inflation trend. Para sa kanya, ito ay ingay lamang sa market, at ang tunay na mahalaga ay ang fiscal area. Sa kasalukuyan, ang utang na dala ng US economy at financial system ay higit pa sa mga nakaraang inflation cycles, at hindi na kayang ulitin ng kasalukuyang Federal Reserve chairman ang agresibong policy ni Paul Volcker noon,
Kahit na nagpapataas ng gastos sa financing ng mga kumpanya at ng pederal na gobyerno ang pagtaas ng rate, hindi maaaring hayaang magpatuloy ang mataas na inflation—kaya forced na panatilihing mahigpit ang policy.
Mahirap Malutas ang Fiscal Problem, Pwersado ang Gobyerno ng Panuntunan mula Bond Market
Sa pananaw ni Jeff Sarti, ang pangunahing tension ngayon sa market ay lumipat na mula monetary policy patungo fiscal policy. Sa mga nakaraang taon ng ultra-low interest rate, nagawang palakihin ng US government ang fiscal spending nang walang agarang ramdam sa pagtaas ng financing cost. Para maitama ang imbalance na ito, kailangang bawasan ang paggastos ng gobyerno—isang hakbang na mahirap ipatupad sa kasalukuyang sitwasyon sa Amerika.
Sa susunod na panahon, posible pa ring manatili sa trilyon-trilyong deficit ang Amerika, at lalo pang nababawasan ang policy space ng Federal Reserve. Mahirap baguhin sa maikling panahon ang fiscal policy, at nahihirapan ang monetary policy, kaya lahat ng opsyon ay may downside, at posibleng ang bond market na mismo ang maging huling tagapagpasya sa presyo.
Konklusyon
Ang sustainability ng fiscal policy at kredibilidad ng dolyar ang nagiging pangunahing salik sa presyo ng ginto. Ang ginto ngayon ay hindi na lamang sumusunod sa galaw ng Federal Reserve, kundi nagiging tagamasid ng market reality; sinasala ang short-term noises, sinusuri kung gaano na lang kalaki ang tiwala ng investors sa dollar at US Treasury bilang safe haven. Ang maliliit na pagtaas ng interest rate ay panandaliang nagpapakita ng resolve ng Federal Reserve kontra-inflation, ngunit hindi nito kayang solusyunan ang malalalim na fiscal issue. Ang halaga ng pangmatagalang investment sa ginto ay hindi nasusukat sa isang maliit na pagtaas ng interes, kundi sa kakayahan ng Amerika na ayusin ang expectations sa pananalapi ng bansa.
Sa huli, may payo si Jeff Sarti,
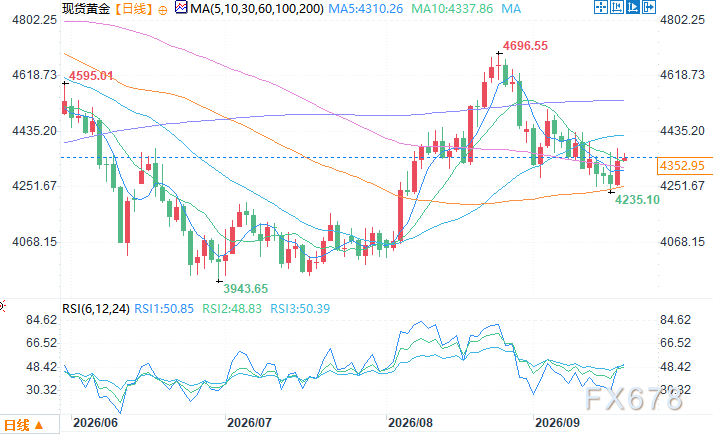
Pang-araw-araw na tsart ng spot gold Pinagmulan: Madaling Palitan
East 8th Zone Setyembre 18 9:50 Spot Gold Presyo 4347.95 USD/ounce





