Sandisk tumaas ng 11%, “short-term option” ng stocks ng storage at chips tumaas nang malaki, muling kumilos ba ang “AI stock god”?
Noong Biyernes, humigit-kumulang $96 milyon na short-term call options ang sabay-sabay na pumasok sa apat na AI chip stocks—SanDisk, Micron, Intel, at Marvell. Habang nagaganap ang trading, umakyat nang hanggang 11% ang presyo ng SanDisk.
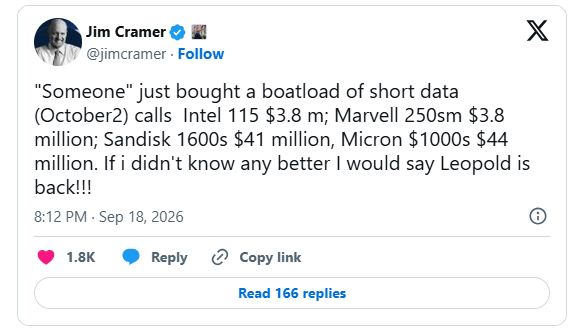
Habang tinitingnan ang malalaking short-term option trades na ito, nag-post si CNBC host Jim Cramer sa plataporma ng X at nagsabing: "Sa itsura nito, parang bumalik si Leopold!"
Kung matagal mo nang sinusubaybayan ang pandaigdigang AI computing power at mga oportunidad sa larangan ng malalaking modelo, siguradong hindi ka na iba kay Leopold Aschenbrenner.
Ang dating pangunahing mananaliksik ng OpenAI at sikat na founder ng AI-themed hedge fund na Situational Awareness, ay nakilala dahil sa paggamit ng matinding leverage at agresibong pagbili ng short-term call options ng semiconductor at AI companies. Noong 2024, sinimulan niya ang pondo sa $225 milyon at, gamit ang high leverage AI bets, hinarap ito hanggang halos $45 bilyon.
Noong Hulyo, nakaranas ng napakalaking pagkalugi ang fund nang bumagsak ng 67% sa AI sector pullback ng buwang iyon, at ibinenta ang malaking bahagi ng posisyon kay Citadel. Inilarawan ng Financial Times ng UK ito bilang pinakamalaking one-off na pagkalugi sa kasaysayan ng hedge fund. Ngunit kahit ganoon, nagtala pa rin ang fund ng sa humigit-kumulang 80% positive yield noong taon na iyon.
Noong katapusan ng Hulyo, sinabi ni Aschenbrenner sa liham sa mga investors na "maghihintay ng panibagong pagkakataon," "matututo sa naging aral," at nangakong pamamahalaan ang open market investments nang "fully-paid method."
Noong nakaraang linggo, iniulat ng CNBC na ang fund ay muling bumili ng options sa mga stock gaya ng AMD, Bloom Energy, at CoreWeave. Sa pagkakataong ito, nakatuon ang targets sa storage at chips—ang dalawang pinakamalaking direksyon ng mga posisyon bago ang pagbagsak.
Komposisyon ng Halos $100 Milyong Call Options
Ayon sa buod ng ZeroHedge mula sa intraday trading data, ang mga detalye ng call options na mag-eexpire sa Oktubre 2 ay ang mga sumusunod:
- Micron (MU): Strike price 1000 , humigit-kumulang 10,000 contracts, premium na nasa$44 milyon
- SanDisk (SNDK): Strike price 1600 , humigit-kumulang 4,200 contracts, premium na nasa$41 milyon
- Intel (INTC): Strike price 115 , humigit-kumulang 20,000 contracts, premium na nasa$7.3 milyon
- Marvell (MRVL): Strike price 250 , humigit-kumulang 3,500 contracts, premium na nasa$3.85 milyon
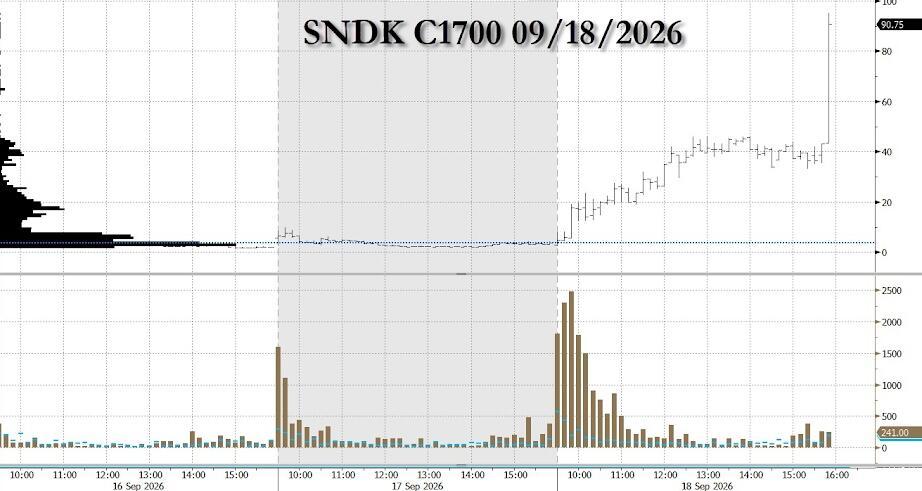
Ang SanDisk ay nagtetrade noon sa malapit sa strike; nasa itaas na ng strike price; Micron sa humigit-kumulang990, halos kapantay ng strike; ang Intel at Marvell naman ay ang strike price ay bahagyang mataas kaysa kasalukuyang presyo. Ang high ng Micron at SanDisk para sa linggo ay1255 at $2354, na medyo malayo pa sa kasalukuyang presyo.
Ang mga kontrata na mag-eexpire sa loob ng dalawang linggo ay may malakas na time decay at gamma sensitivity, halos walang margin of error para sa direksyong pagbabasa.
Ipinunto ni Cramer na ang expiration sa Oktubre ay kasunod ng Micron Q4 earnings—isang ulat na laging gumagalaw sa buong storage sector. Noong Agosto, positibo ang pananaw niya sa sector na ito, iniisip na ang demand mula sa AI data center at supply discipline ay binabago ang tradisyunal na boom-bust cycle ng storage industry.
Bakit ang Market ay Naka-focus kay "AI Stock God"
Hindi pa inilalabas sa SEC filings kung sino ang bumili, pero may basehan ang market sa pagdududa kay Aschenbrenner.
Pinakatukoy na clue ay ang targets. Sa regulatory filing ng Situational Awareness noong katapusan ng Hunyo, may hawak silang humigit-kumulang $5.7 bilyon sa SanDisk at $5.6 bilyon sa Micron—ang dalawa nitong pinakamalalaking posisyon. Ang halos $100 milyon na options premium ay nakatuon din sa parehong stocks.
Swak din ang style ng trading. Kilala ang fund na ito sa paggamit ng short-term leverage para tumaya sa AI momentum, umabot pa ang leverage sa 400%. Ang short-dated, large scale na call options ang pangunahing kasangkapan nila—bumibili ng malalaking halaga para mag-trigger ng gamma hedging ng market makers at dalhin sa mabilis na pagtaas ng presyo ng stocks.
Pati timeline ay akma. Noong Setyembre 11, iniulat ng Financial Times na nire-rebuild na ni Aschenbrenner ang positions sa AMD, Intel, SK Hynix, SanDisk, at CoreWeave gamit ang so-called Flex Options. Napansin din ng strategist ng Nomura na si Charlie McElligott na may kinumalat na $315 milyon options premium sa AI at semi stocks, na may Delta exposure na $1.1 bilyon. Sinabi rin niyang umabot sa all-time high ang call skew ng semiconductor ETF para sa susunod na tatlong buwan.
Iba ang Tools, Pareho ang Lohika
Hindi tulad noong Hulyo na nakaasa sila sa total return swap (TRS) mula sa mga bangko gaya ng Goldman Sachs para makakuha ng leverage, naniniwala ngayong gamit ni Aschenbrenner ay fully-paid options—na ang maximum na mawawala ay ang binayarang premium at walang teoretikal na risk ng margin call o forced liquidation.
May dahilan sa pagbabagong ito. Matapos ang crash, isinara ng JPMorgan ang lending relationship nila sa fund, humingi ng impormasyon ang SEC sa mga bankong nagbigay ng financing, at iniimbestigahan na rin ng US Department of Justice ang mga dating broker nito. Ayon sa Financial Times, nakipagsosyo na si Aschenbrenner sa tech-focused broker na Clear Street.
Pero nananatiling pareho ang estratehiya. Napansin ni McElligott na ang trades ngayon ay nagpapakita ng pattern na “tumaas ang spot, sumabay ang volatility”—na gaya rin ng sa period bago ang July crash. Malalaking concentrated exposures pa rin ang binubuo sa illiquid momentum targets, na ang layunin ay mag-trigger ng sunod-sunod na pag-angat ng presyo. Kapag bumalikwas ang momentum, mawawala lahat ng premium at hindi na puwedeng i-buffer sa pamamagitan ng leverage adjustment.
Ipa-file ang 13F report ng fund para sa Q3 sa kalagitnaan ng Nobyembre, kung kailan makukumpirma na sa regulatory files kung sino talaga ang namili ng mga nabanggit na options.





