
Sumiklab ang digmaan sa loob ng Solana ecosystem: Nagbanggaan ang Jupiter at Kamino, pinapakalma ng Foundation

Tumigil na kayo sa pag-aaway, kung hindi, makikinabang lang ang Ethereum!
Orihinal na Pamagat: 《Solana两大借贷龙头撕破脸,基金会出面劝和》
Orihinal na May-akda: Azuma, Odaily
Katatapos lang nitong nakaraang weekend, ang dalawang pangunahing lending protocol sa Solana, ang Jupiter Lend at Kamino, ay nagkaroon ng matinding alitan.
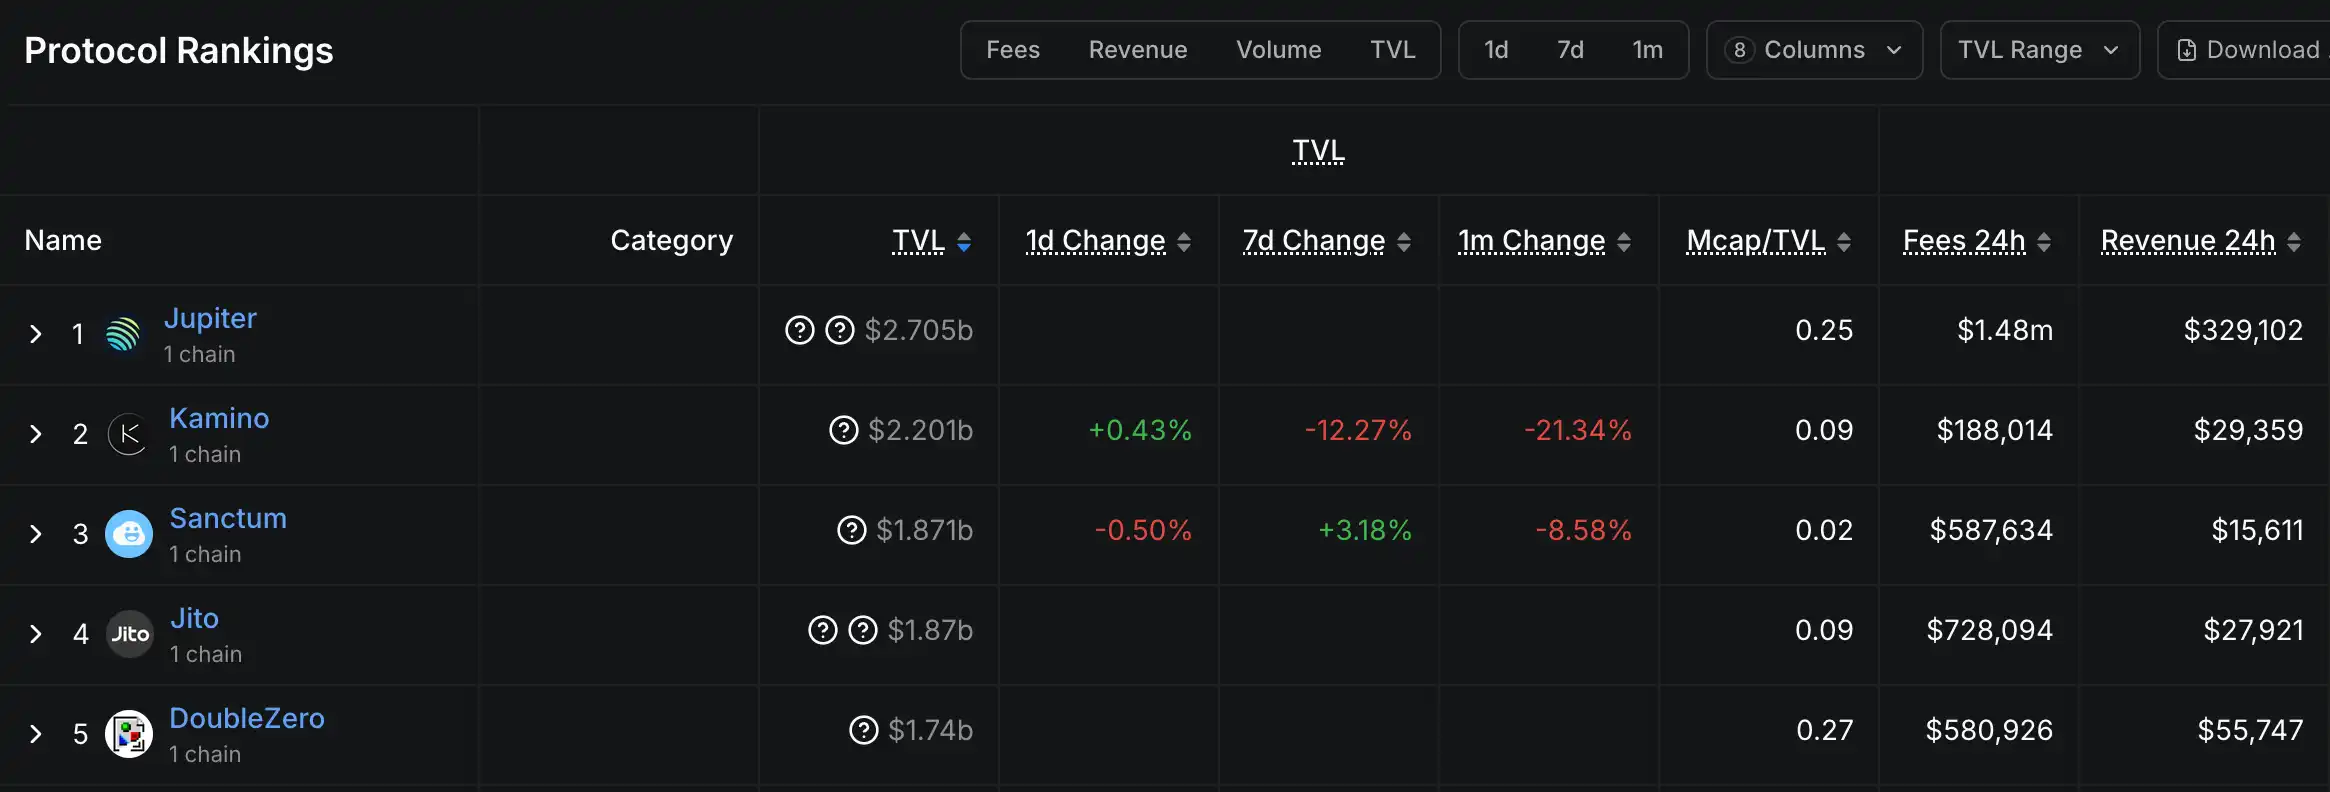
· Odaily Note: Ayon sa datos ng Defillama, ang Jupiter at Kamino ang dalawang protocol na may pinakamataas na TVL sa kasalukuyang Solana ecosystem.
Pinagmulan ng Insidente: Ang Tahimik na Tinanggal na Tweet ng Jupiter
Ang pinagmulan ng insidente ay maaaring matunton pabalik noong Agosto ngayong taon, nang ang opisyal ng Jupiter ay nag-promote ng kanilang lending product na Jupiter Lend bago ito ilunsad, paulit-ulit nilang binigyang-diin na ang lending product na ito ay may katangiang "risk isolation" (ang kaugnay na post ay tinanggal na), ibig sabihin ay walang cross-contamination ng risk sa pagitan ng mga lending pool.
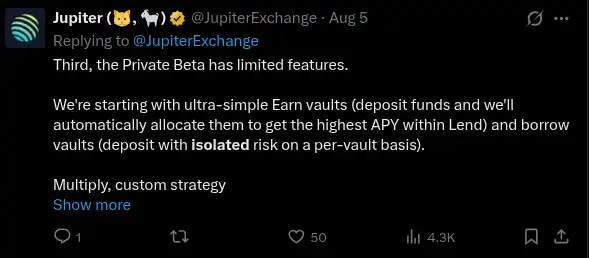
Gayunpaman, ang disenyo ng Jupiter Lend sa aktwal na implementasyon ay hindi tumutugma sa karaniwang pagkakaintindi ng merkado sa risk isolation model. Sa pananaw ng karamihan sa merkado, ang isang DeFi lending pool na tinatawag na risk isolation ay isang mekanismo ng disenyo na naghihiwalay ng risk ng iba't ibang asset o market, upang maiwasan na ang default ng isang asset o pagbagsak ng isang market ay makaapekto sa buong protocol. Ang pangunahing katangian ng estrukturang ito ay kinabibilangan ng:
· Pool isolation: Iba't ibang uri ng asset (tulad ng stablecoins, volatile assets, NFT collateral, atbp.) ay inilalagay sa magkakahiwalay na lending pool, bawat pool ay may sariling liquidity, utang, at risk parameters.
· Collateral isolation: Maaaring gamitin ng user ang asset sa loob lamang ng parehong pool bilang collateral upang manghiram ng ibang asset, at ang cross-pool risk transmission ay napuputol.
Ngunit sa katotohanan, ang disenyo ng Jupiter Lend ay sumusuporta sa rehypothecation (ang paulit-ulit na paggamit ng naidepositong collateral sa ibang bahagi ng protocol) upang mapataas ang capital efficiency, na nangangahulugang ang collateral na inilagay sa vault ay hindi ganap na hiwalay sa isa't isa. Ang co-founder ng Jupiter na si Samyak Jain ay nagpaliwanag na, sa isang banda, ang lending pool ng Jupiter Lend ay "sa isang kahulugan ay isolated, dahil bawat pool ay may sariling configuration, cap, liquidation threshold, liquidation penalty, atbp., at ang rehypothecation mechanism ay para lamang mapabuti ang capital efficiency."
Bagaman ang Jupiter ay may mas detalyadong paliwanag sa kanilang product documentation tungkol sa Jupiter Lend kaysa sa kanilang promotional content, sa objective na pananaw, ang kanilang naunang pagbanggit ng "risk isolation" ay tiyak na may kaunting pagkakaiba sa karaniwang pagkakaintindi ng merkado, at maaaring magdulot ng kalituhan.
Biglang Labanan: Kamino ang Nagpasimula ng Atake
Noong Disyembre 6, ang co-founder ng Kamino na si Marius Ciubotariu ay nag-post upang batikusin ang Jupiter Lend at ipinagbawal ang Kamino migration tool papunta sa Jupiter Lend.
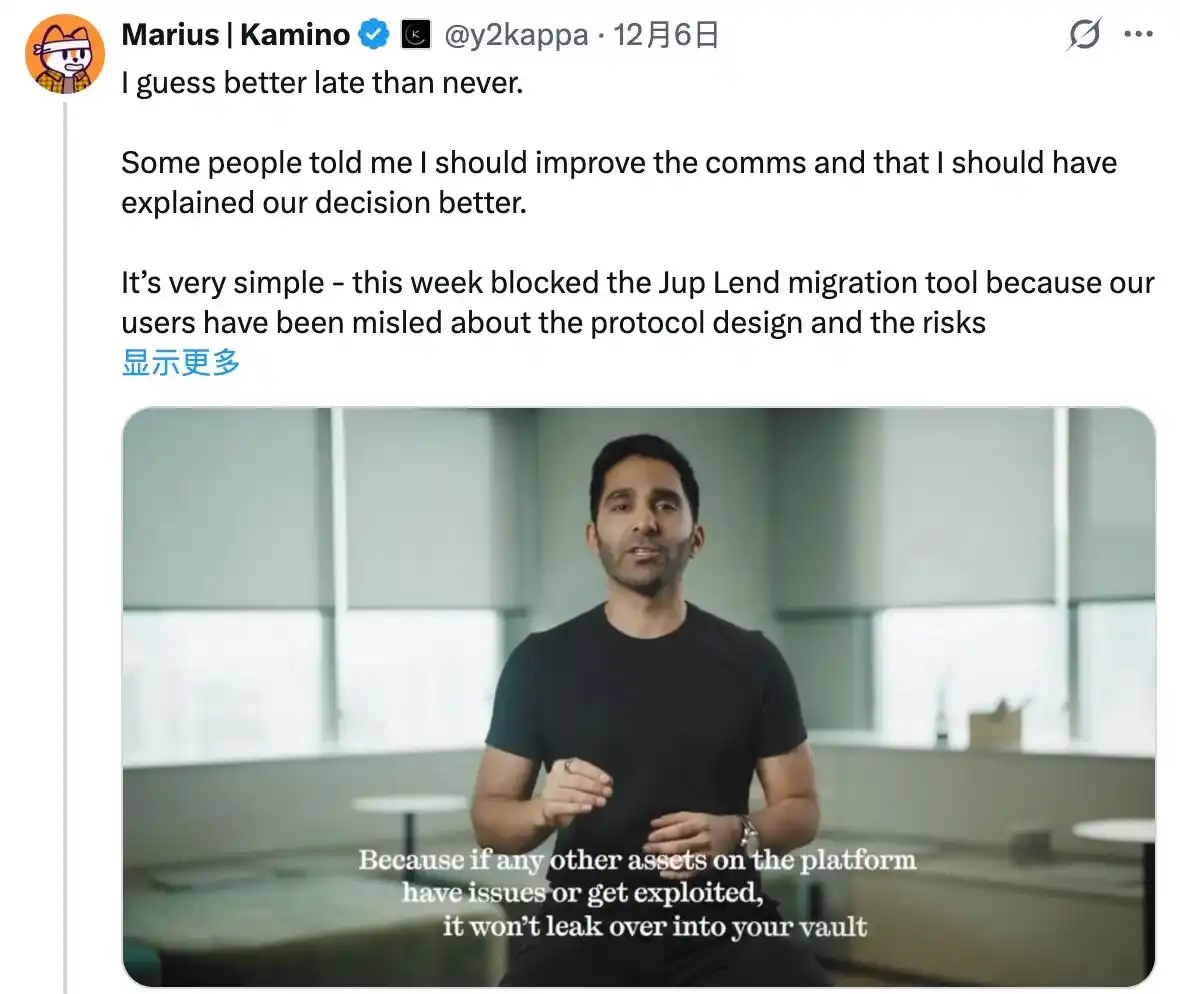
Sabi ni Marius: "Paulit-ulit na sinasabi ng Jupiter Lend na walang cross-contamination sa pagitan ng mga asset, na lubos na walang basehan. Sa katotohanan, sa Jupiter Lend, kung magdeposito ka ng SOL at manghiram ng USDC, ang iyong SOL ay ipapahiram sa ibang user na gumagamit ng JupSOL, INF para sa looping loans, at ikaw ay magdadala ng lahat ng risk ng pag-collapse ng mga looping loan na ito o pag-crash ng asset. Walang isolation measures dito, may ganap na cross-contamination, na kabaligtaran ng ipinapahayag sa advertisement at sinasabi sa mga tao... Sa TradFi at DeFi, ang impormasyon kung ang collateral ay nire-rehypothecate at kung may contagion risk ay mahalagang impormasyon na dapat malinaw na idinidivulge, at hindi dapat bigyan ng malabong paliwanag ng sinuman."
Matapos ang atake mula sa Kamino, mabilis na sumiklab ang diskusyon sa komunidad tungkol sa disenyo ng Jupiter Lend. May mga sumasang-ayon na ang Jupiter ay may kasong false advertising — Halimbawa, ang CEO ng Penis Ventures na si 8bitpenis.sol ay galit na inakusahan ang Jupiter na nagsinungaling mula pa sa simula at niloko ang mga user; mayroon ding naniniwala na ang disenyo ng Jupiter Lend ay balanse sa pagitan ng seguridad at efficiency, at ang atake ng Kamino ay para lamang sa kompetisyon sa merkado, kaya hindi dalisay ang motibo — Halimbawa, sinabi ng overseas KOL na letsgetonchain: "Ang disenyo ng Jupiter Lend ay nakakamit ang capital efficiency ng pool mode, at mayroon ding ilang risk management capability ng modular lending protocol... Hindi mapipigilan ng Kamino ang mga tao na lumipat sa mas mahusay na teknolohiya."
Dahil sa matinding pressure, tahimik na tinanggal ng Jupiter ang kanilang mga naunang post, ngunit ito ay nagdulot ng mas malawak na FUD. Pagkatapos nito, lumabas din ang COO ng Jupiter na si Kash Dhanda at inamin na ang pahayag ng team noon sa social media na "zero contagion risk" ng Jupiter Lend ay hindi tama, at humingi ng paumanhin na dapat sana ay naglabas agad ng correction statement kasabay ng pagtanggal ng post.
Pangunahing Alitan: Ang Depinisyon ng "Risk Isolation"
Batay sa kasalukuyang magkakaibang pananaw ng komunidad, tila ang pinakaugat ng hindi pagkakaunawaan ay ang magkaibang depinisyon ng "risk isolation" ng iba't ibang grupo.
Sa pananaw ng Jupiter at ng kanilang mga tagasuporta, ang "risk isolation" ay hindi isang ganap na static na konsepto, at may disenyo pa ring puwang dito. Bagaman ang Jupiter Lend ay hindi ang karaniwang risk isolation model, hindi rin ito ganap na open pool model, dahil bagaman may shared rehypothecation liquidity layer, bawat lending pool ay maaaring i-configure nang hiwalay, na may sariling asset cap, liquidation threshold, at liquidation penalty.
Sa pananaw naman ng Kamino at ng kanilang mga tagasuporta, anumang pahintulot sa rehypothecation ay ganap na pagsalungat sa "risk isolation", at bilang project team ay hindi dapat gumamit ng malabong disclosure at maling advertising upang linlangin ang mga user.
Upper Level Awareness: May Nagpapalala, May Nagpapakalma
Maliban sa alitan ng dalawang panig at ng komunidad, isa pang mahalagang punto sa isyung ito ay ang pananaw ng iba't ibang upper level sa Solana ecosystem.
Una ay ang venture capital fund na Multicoin, na may pinakamalaking impluwensya sa Solana ecosystem. Bilang investor ng Kamino, direktang nag-post ang Multicoin partner na si Tushar Jain upang kwestyunin ang Jupiter na "either stupid or malicious, pero alinman dito ay hindi mapapatawad" — Sa objective na pananaw, ang kanyang pahayag ay lalo pang nagpalala sa isyu.
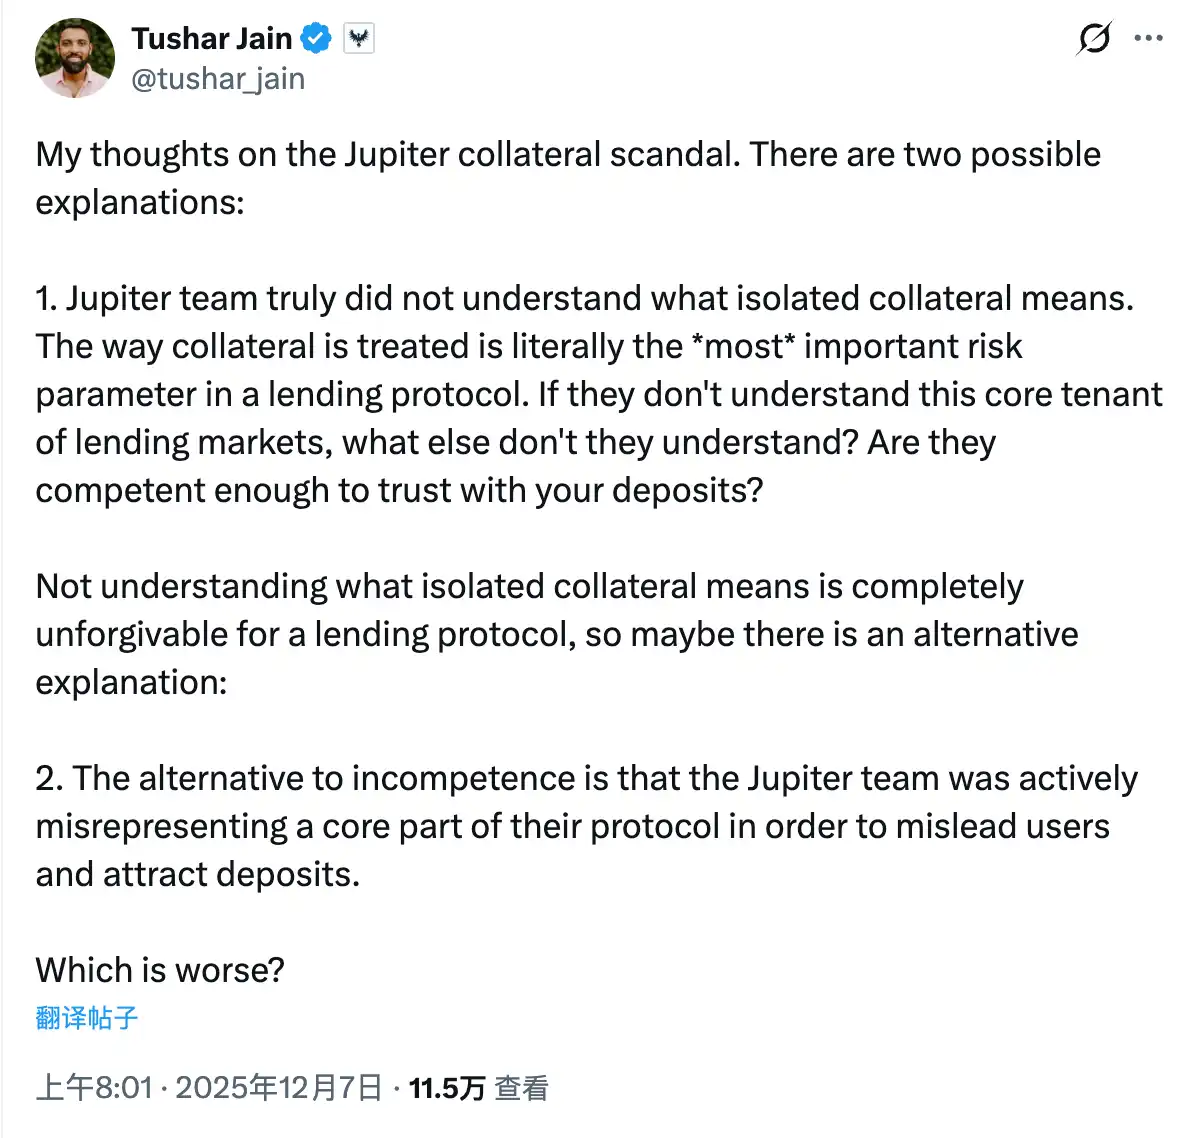
Sabi ni Tushar: "May dalawang posibleng paliwanag sa kontrobersya sa paligid ng Jupiter Lend. Una, maaaring hindi talaga naiintindihan ng Jupiter team ang ibig sabihin ng isolated collateral. Ang paraan ng paghawak ng collateral ay ang pinakamahalagang risk parameter sa lending protocol. Kung hindi nila naiintindihan ang core principle na ito ng lending market, ano pa kaya ang hindi nila naiintindihan? Mapagkakatiwalaan ba talaga ang kanilang kakayahan para paglagyan ng pondo? Para sa lending protocol, ang hindi pag-intindi sa isolated collateral ay hindi mapapatawad. Ang isa pang posibilidad ay hindi kakulangan sa kakayahan, kundi sadyang binabaluktot ng Jupiter team ang core part ng kanilang protocol upang linlangin ang mga user at makaakit ng deposito."
Malinaw na, napakalinaw ng motibo ni Tushar, na samantalahin ang pagkakataon upang tulungan ang Kamino na pabagsakin ang kalaban.
Ang isa pang mahalagang pahayag mula sa upper level ay mula sa Solana Foundation. Bilang pangunahing ecosystem, malinaw na ayaw ng Solana na makita ang dalawang pangunahing proyekto sa ecosystem na magbanggaan nang labis, na maaaring magdulot ng internal na pag-aaksaya ng lakas sa buong ecosystem.
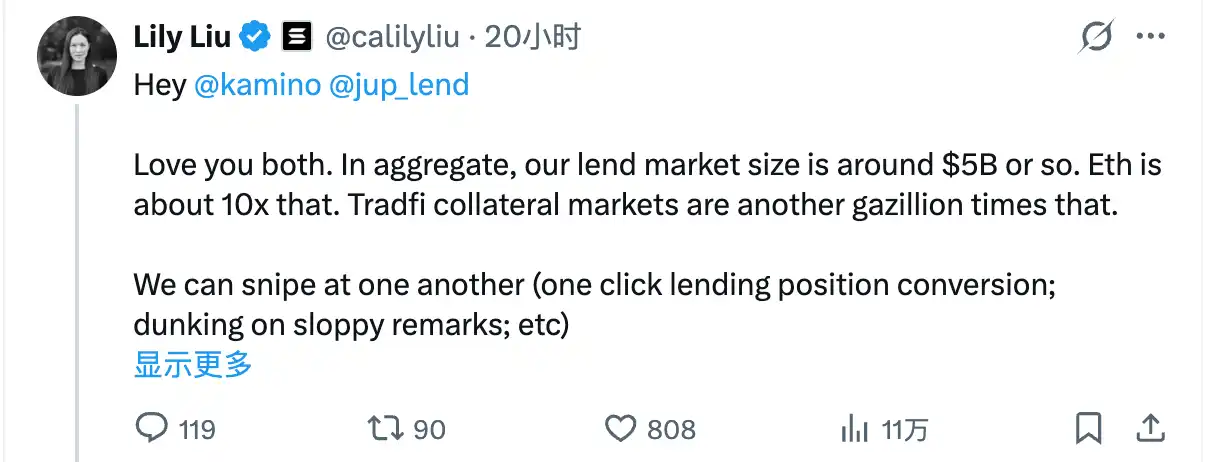
Kahapon ng hapon, ang presidente ng Solana Foundation na si Lily Liu ay nag-post sa X platform upang tawagin ang dalawang proyekto at magpakalma: "Mahal ko kayo. Sa kabuuan, ang ating lending market ay nasa paligid ng $5 bilyon, habang ang Ethereum ecosystem ay halos 10 beses nito. Tungkol naman sa collateral market ng TradFi, mas malaki pa ito nang di hamak. Maaari tayong pumili na mag-away, pero maaari rin tayong tumingin sa mas malayo—magsanib-puwersa muna upang kunin ang bahagi ng buong crypto market, at pagkatapos ay sama-samang sumugod sa mas malawak na mundo ng TradFi."
Sa madaling sabi— Tigilan na ang away, kung magpapatuloy pa kayo, Ethereum ang makikinabang!
Likod ng Lohika, Labanan ng mga Pinuno ng Lending sa Solana
Batay sa data development ng Jupiter Lend at Kamino at sa market environment, bagaman biglaan ang isyung ito, tila ito ay isang hindi maiiwasang banggaan na usapin ng panahon lamang.
Sa isang banda, matagal na naging pangunahing lending protocol sa Solana ecosystem ang Kamino (pulang linya sa ibaba), ngunit mula nang ilunsad ang Jupiter Lend (asul na linya sa ibaba), mabilis itong nakakuha ng malaking bahagi ng market share, at ito na ngayon ang tanging makakalaban ng Kamino sa loob ng Solana ecosystem.
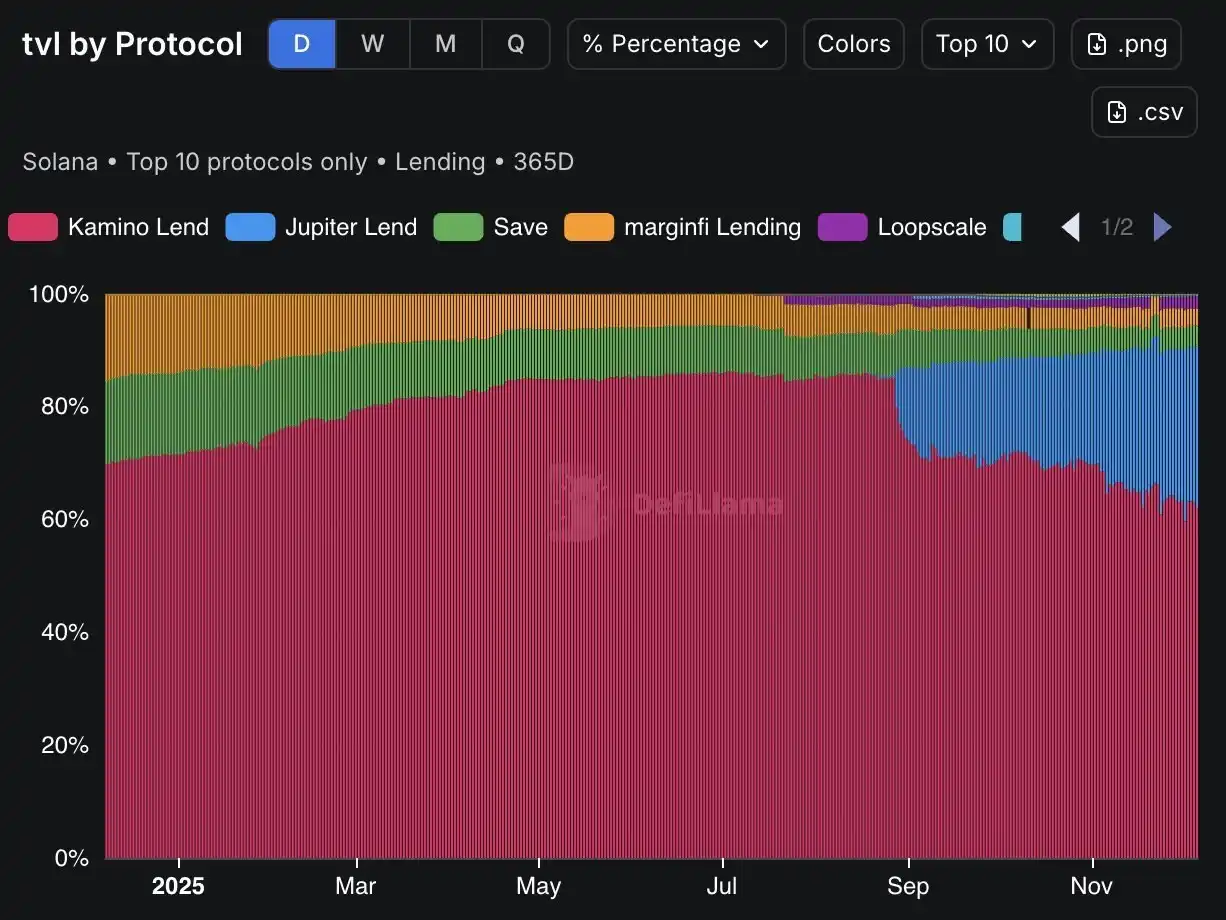
Sa kabilang banda, mula noong malakihang pagbagsak noong Oktubre 11, ang market liquidity ay labis na lumiit, at ang kabuuang TVL ng Solana ecosystem ay patuloy na bumababa; dagdag pa rito, ang sunud-sunod na pag-crash ng ilang proyekto ay nagdulot ng matinding sensitivity ng DeFi market sa "security".
Noong maganda pa ang market environment at sapat ang bagong kapital, naging maayos ang relasyon ng Jupiter Lend at Kamino, dahil pareho silang kumikita at mukhang patuloy pang lalaki ang kita... Ngunit nang pumasok ang market sa zero-sum game, naging mas matindi ang kompetisyon ng dalawang panig, at ang isyu ng seguridad ang naging pinakamabisang paraan ng pag-atake—kahit na walang naitalang security incident sa Jupiter Lend sa kasaysayan, sapat na ang pagdududa sa disenyo nito upang magdulot ng pag-aalala sa mga user.
Marahil para sa Kamino, ito na ang pinakamagandang pagkakataon upang bigyang pinsala ang kalaban.
Disclaimer: Ang nilalaman ng artikulong ito ay sumasalamin lamang sa opinyon ng author at hindi kumakatawan sa platform sa anumang kapasidad. Ang artikulong ito ay hindi nilayon na magsilbi bilang isang sanggunian para sa paggawa ng mga desisyon sa investment.
Baka magustuhan mo rin
Habang inilalabas ng Anthropic ang "teorya ng AI slowdown", bumibilis naman ang AI commercialization! Mula sa pagbuo ng modelo hanggang sa financial advisory, pinapabilis ang pagkuha ng benepisyo ng AI intelligent agents
Sabay na isinusulong ng Anthropic ang pamamahala sa panganib ng makabagong AI at ang komersyalisasyon ng aplikasyon ng AI para sa mga negosyo, nakikipagkumpitensya sa OpenAI at iba pang pinakamalalakas na kakumpitensya sa merkado ng AI monetization.

Habang bumagsak ang mga stock ng chip, tumataas nang malakihan ang mga "software sa cybersecurity" at naabot ng CrowdStrike at Palo Alto Networks ang bagong pinakamataas na presyo.
Ang CrowdStrike ay tumaas ng 13.8% sa loob ng isang araw, naitala ang pinakamataas na halaga sa kasaysayan, habang ang Palo Alto Networks ay sumirit ng 13%. Ang Software ETF ay nakalampas sa Semiconductor ETF ng mahigit 10 porsyento sa loob ng isang araw, na siyang pinakamalaking agwat na naitala. Ayon sa pagsusuri, anuman ang bilis ng pag-unlad ng AI, patuloy lamang na tataas ang pangangailangan sa seguridad. Ang kapital ay mabilis na lumilipat mula sa hardware ng computing patungo sa software ng seguridad, kung saan ang mga sub-sektor gaya ng identity management at data governance ang unang makikinabang.
Kayang maghintay si Altman, ngunit hindi si Masayoshi Son: Hindi maglalabas ng OpenAI sa publiko ngayong taon, nabunyag ang $20 bilyong kakulangan ng SoftBank na nagpapakita ng kahinaan sa kredibilidad
Ipagpaliban ng OpenAI ang pagpunta sa publiko, dahilan upang malagay sa alanganin ang SoftBank, ang pinakamalaking panlabas na shareholder, sa usapin ng likwididad. Bibisita ngayong linggo ang SoftBank sa New York para sa roadshow, planong mag-isyu ng bonds na nagkakahalaga ng $100 hanggang $200 bilyon upang mabayaran ang $40 bilyong bridge loan na ginamit para sa karagdagang pamumuhunan sa OpenAI. Tinataya ng Bloomberg na may kakulangan sa pondo ang SoftBank na di-bababa sa $20 bilyon, at ang kasalukuyang yield ng kanilang US dollar bonds ay lumampas na sa 8.5%, na halos katumbas ng junk level pricing.
Ang pagpupulong ay ipinagpaliban, bumagsak nang mabilis ang presyo ng ginto

Mga presyo ng crypto
Higit pa


