
Inanunsyo ng Polymarket ang sariling L2, wala na ba ang ace ng Polygon?

Orihinal na Pamagat: "Polymarket Pag-alis mula sa Polygon at ang Ekonomikong Kwenta sa Likod Nito"
Orihinal na May-akda: Azuma, Odaily
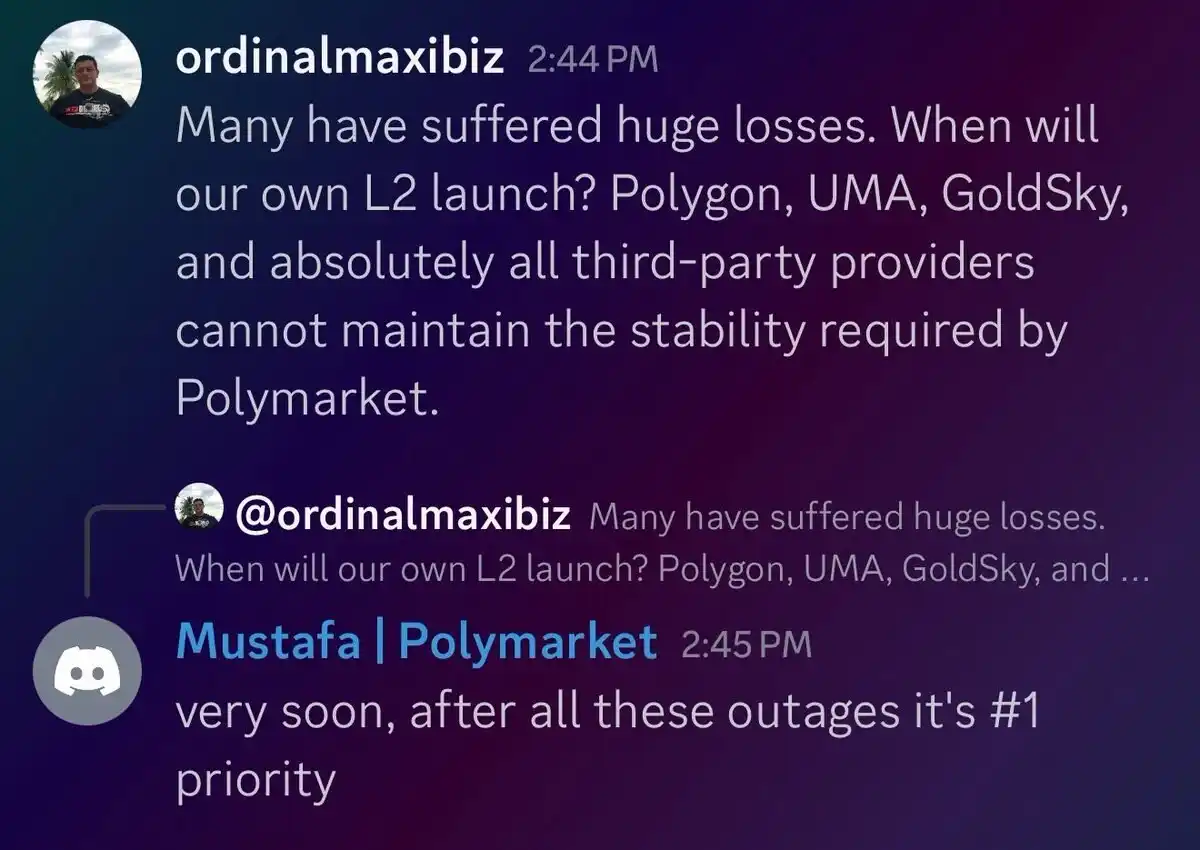
Noong Disyembre 22, isang balita tungkol sa pangunahing prediction market na Polymarket ang naging sentro ng atensyon ng merkado—kinumpirma ng miyembro ng Polymarket team na si Mustafa sa Discord community na balak ng Polymarket na lumipat mula sa Polygon at maglunsad ng isang Ethereum Layer2 network na tinatawag na POLY, na siyang pangunahing prayoridad ng proyekto sa kasalukuyan.
Isang Hindi Nakakagulat na "Paghiwalay"
Hindi nakakagulat ang desisyon ng Polymarket na umalis sa Polygon, isa ay isang sikat na kinatawan ng application layer, habang ang isa naman ay isang lumang base layer na unti-unting nawawala ang sigla; mayroong hindi tugmang market hype at value expectation sa pagitan ng dalawa. Habang lumalaki ang Polymarket bilang isang bagong higante, ang hindi sapat na katatagan ng Polygon network (ang pinakahuling aberya ay noong Disyembre 18) at ang medyo mahina nitong ecosystem ay naging limitasyon para sa Polymarket.
Para sa Polymarket, ang pagtatayo ng sariling portal ay nangangahulugan ng panalo sa parehong produkto at ekonomiya.
Sa aspeto ng produkto, maliban sa paghahanap ng mas matatag na operating environment, makakatulong ang sariling Layer2 network ng Polymarket upang i-customize ang mga base layer feature ayon sa pangangailangan ng platform, kaya mas flexible itong makakaangkop sa mga upgrade at iteration sa hinaharap.
Mas mahalaga pa, ito ay may malaking kahulugan sa ekonomiya. Ang pagkakaroon ng sariling network ay nangangahulugan na ang lahat ng economic activities at peripheral services na nauugnay sa Polymarket ay mapapaloob sa sariling sistema, pinipigilan ang paglabas ng value sa ibang network, at unti-unting nagiging sistematikong kalamangan ng Polymarket.
Hayag at Tagong Ekonomikong Ambag
Bilang application layer, ang pagsikat ng Polymarket ay nagdala ng konkretong direktang ekonomikong ambag sa Polygon. Ayon sa historical data na inayos ng data analyst na si dash sa Dune:
· Ang bilang ng aktibong user ng Polymarket ngayong buwan ay 419,309, habang ang kabuuang bilang ng user sa kasaysayan ay 1,766,193;
· Ang kabuuang bilang ng transaksyon ngayong buwan ay 19.63 milyon, habang ang kabuuang bilang ng transaksyon sa kasaysayan ay 115 milyon;
· Ang kabuuang trading volume ngayong buwan ay $1.538 bilyon, habang ang kabuuang trading volume sa kasaysayan ay $14.3 bilyon.
Tungkol sa kung paano susukatin ang ambag ng Polymarket sa Polygon ecosystem, napansin ng Odaily sa pag-aayos ng data ng dalawa na may isang kapansin-pansing proporsyon.
· Una, sa aspeto ng naka-lock na pondo, ayon sa Defillama, ang kasalukuyang kabuuang halaga ng posisyon sa buong platform ng Polymarket ay humigit-kumulang $326 milyon, na halos isang-kapat ng kabuuang TVL ng Polygon na $1.19 bilyon;
· Pangalawa, sa gas consumption, noong Oktubre ng nakaraang taon, tinatayang 25% ng kabuuang gas ng Polygon ay nagamit sa mga transaksyon na may kaugnayan sa Polymarket ayon sa Coin Metrics;
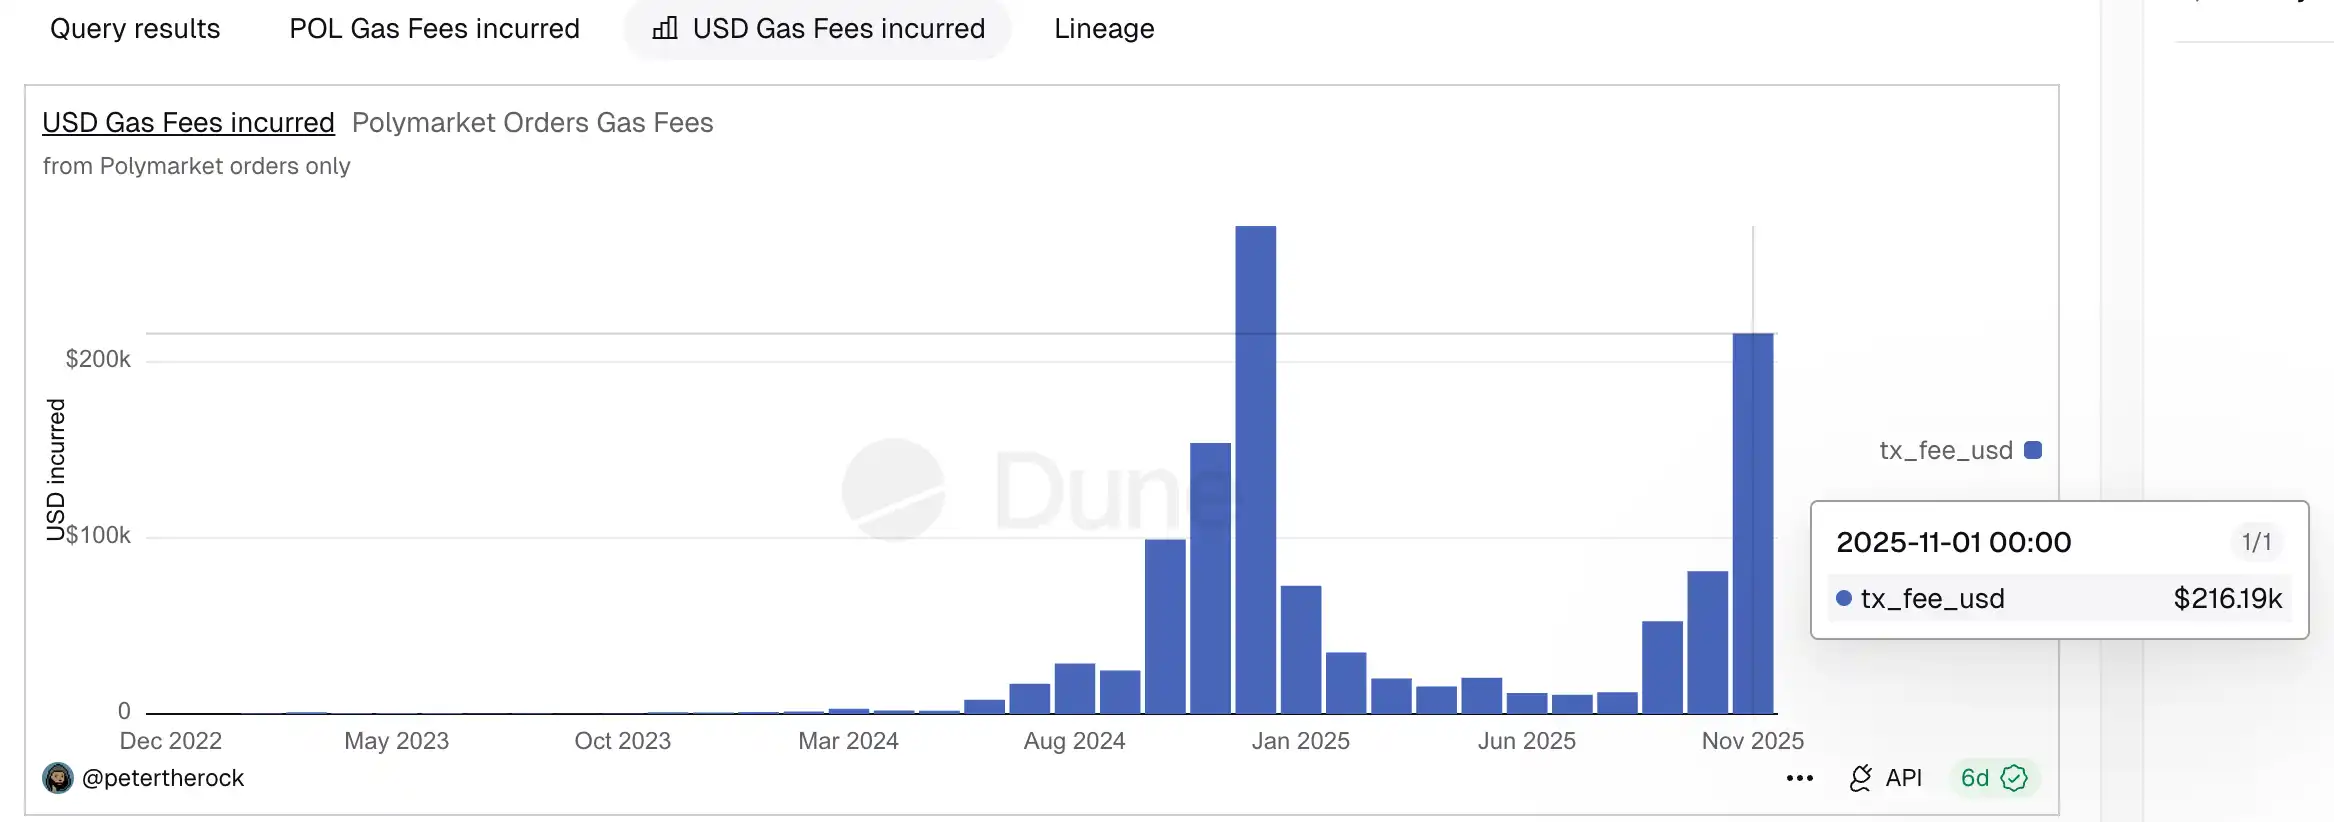
· Dahil medyo luma na ang datos na ito, sinuri namin ang mga kamakailang pagbabago. Ayon sa data analyst na si petertherock sa Dune, noong Nobyembre, ang mga transaksyon na may kaugnayan sa Polymarket ay gumastos ng humigit-kumulang $216,000 na gas, habang ayon sa Token Terminal, ang kabuuang gas consumption ng Polygon network noong buwang iyon ay humigit-kumulang $939,000, na halos isang-kapat din (mga 23%).
Bagaman maaaring nagkataon lang ito dahil sa pagkakaiba ng statistical method at time window, ang magkatulad na resulta sa iba't ibang dimensyon ay maaaring maging reference sa pagtaya ng ekonomikong halaga ng Polymarket para sa Polygon.
Maliban sa mga quantifiable na indicator gaya ng aktibong user, naka-lock na pondo, trading volume, at gas contribution, ang ekonomikong halaga ng Polymarket para sa Polygon ay makikita rin sa serye ng mga tagong ambag na mahirap sukatin ngunit tunay na umiiral.
Una ay ang pagpapalakas ng stablecoin liquidity. Lahat ng transaksyon sa Polymarket ay USDC-settled, at ang madalas at tuloy-tuloy na trading activity nito ay nagdulot ng mas mataas na demand at paggamit ng USDC sa Polygon network; Pangalawa ay ang value ng mga kasamang aksyon ng mga retained user, bukod sa mismong prediction market, maaaring gamitin ng mga user na ito ang iba pang DeFi at produkto sa Polygon ecosystem para sa kaginhawahan, kaya tumataas ang kabuuang halaga ng Polygon network. Mahirap sukatin ang mga ambag na ito gamit ang eksaktong datos, ngunit ito ang mga "tunay na pangangailangan" na pinahahalagahan at pinakakailangan ng base layer network.
Bakit Ngayon? Hindi Mahirap Hulaan ang Sagot
Sa katunayan, batay lamang sa laki ng user, data performance, at market buzz, handa na ang Polymarket na magtatag ng sariling portal. Hindi na ito tanong ng "dapat bang umalis," kundi "kailan aalis."
Ang dahilan kung bakit pinili nilang simulan ang migration sa panahong ito, ay maaaring dahil malapit na ang Polymarket TGE. Sa isang banda, kapag natapos na ang token launch ng Polymarket, magiging mas solid ang governance structure, incentive system, at economic model nito, kaya tataas ang gastos at komplikasyon ng migration sa hinaharap; sa kabilang banda, ang pag-upgrade mula sa "single application" patungo sa "application + base layer" na full-stack system ay nangangahulugan ng pagbabago sa valuation logic, at walang duda na ang sariling Layer2 ay magbubukas ng mas mataas na potensyal para sa Polymarket sa narrative at capital level.
Sa kabuuan, ang pag-alis ng Polymarket mula sa Polygon ay hindi lang simpleng migration ng base layer, kundi isang microcosm ng estruktural na pagbabago sa crypto industry. Kapag ang mga top application ay may kakayahang magsarili sa user, traffic, at economic activity, kung hindi makakapagbigay ng dagdag na halaga ang base layer network, hindi maiiwasang "masaksak sa likod."
Walang iba, kundi paghahanap ng kita.
Disclaimer: Ang nilalaman ng artikulong ito ay sumasalamin lamang sa opinyon ng author at hindi kumakatawan sa platform sa anumang kapasidad. Ang artikulong ito ay hindi nilayon na magsilbi bilang isang sanggunian para sa paggawa ng mga desisyon sa investment.
Baka magustuhan mo rin
Paglalarawan ng Morgan Stanley sa epekto ng "Blue Wave": 20% ng bagong data center projects maaaring maurong hanggang 2029, 40% ng delivered chips ay "hindi magagamit" bago ang 2028
Naniniwala ang Morgan Stanley na ang halalan sa Estados Unidos ay tunay na nakakaabala sa ritmo ng pagtatayo ng AI data center—hinihiling na ang tinatayang 5GW kapasidad ay ililipat mula 2028 papuntang 2029, at nasa panganib ang 40% ng chip deployment mula 2026 hanggang 2028 dahil sa hindi sapat na supply ng kuryente. Ang kakulangan sa kuryente, pampolitikang hadlang, at pagtaas ng gastos ay nagsanib-puwersa upang pabilisin ang paglipat ng kapital patungo sa mga merkado ng Southeast Asia, India, at iba pang dayuhang bansa. Maaaring humaba ang kabuuang cycle ng capital expenditure sa AI.

Ang panganib ay lumilipat! Goldman Sachs: Ang CDS spread ng mga chip companies ay unang lumampas sa mga mega cloud providers, AI default swap ay nagtala ng rekord
Sinabi ng Goldman Sachs na ang panganib sa AI credit ay bumababa mula sa mga cloud giants papunta sa mga chip supplier. Sa unang pagkakataon sa halos tatlong buwan, nalampasan ng chip CDS spread ang mga hyperscale cloud providers, na nagpapakita ng pangamba ng merkado sa pagtaas ng GPU depreciation at customer financing exposure. Dahil sa pagdagsa ng supply, tumaas nang malaki ang bond premium ng mga cloud provider at naging mas maikli ang maturity. Habang papasok ang daan-daang bilyong dolyar na project financing sa 2027, inaasahan na mananatili ang pag-accumulate ng pressure sa credit market.

35.7 bilyong order mahirap i-monetize? Neutron unang paglulunsad naantala at presyur sa pondo para sa pag-acquire ng Iridium (IRDM.US)
Ang kita ng Rocket Lab para sa ikatlong quarter ay umabot sa 268 milyong dolyar, na may mga backlog order na aabot sa 3.57 bilyong dolyar. Ang unang paglulunsad ng Neutron rocket ay naurong sa 2027, at nakapag-reserba na ng iskedyul nang maaga ang mga kliyenteng tulad ng ICEYE. Bagamat naging positibo na ang cash flow mula sa operasyon, ang planong pag-acquire sa Iridium ay mangangailangan ng mahigit 3 bilyong dolyar na cash, at ang kita sa hinaharap…
Pagsusuri sa mga Bagong Stocks sa U.S. Market | Ang "Midlife Business" ng S2B2C Private Domain E-commerce: Ano ang Kwento ng Paglago ng Global Home Select (QQJ.US)?
Ano nga ba ang nagbibigay ng kumpiyansa sa Global Selected Family upang hamunin ang Nasdaq?
Mga presyo ng crypto
Higit pa


